


 컨텐츠
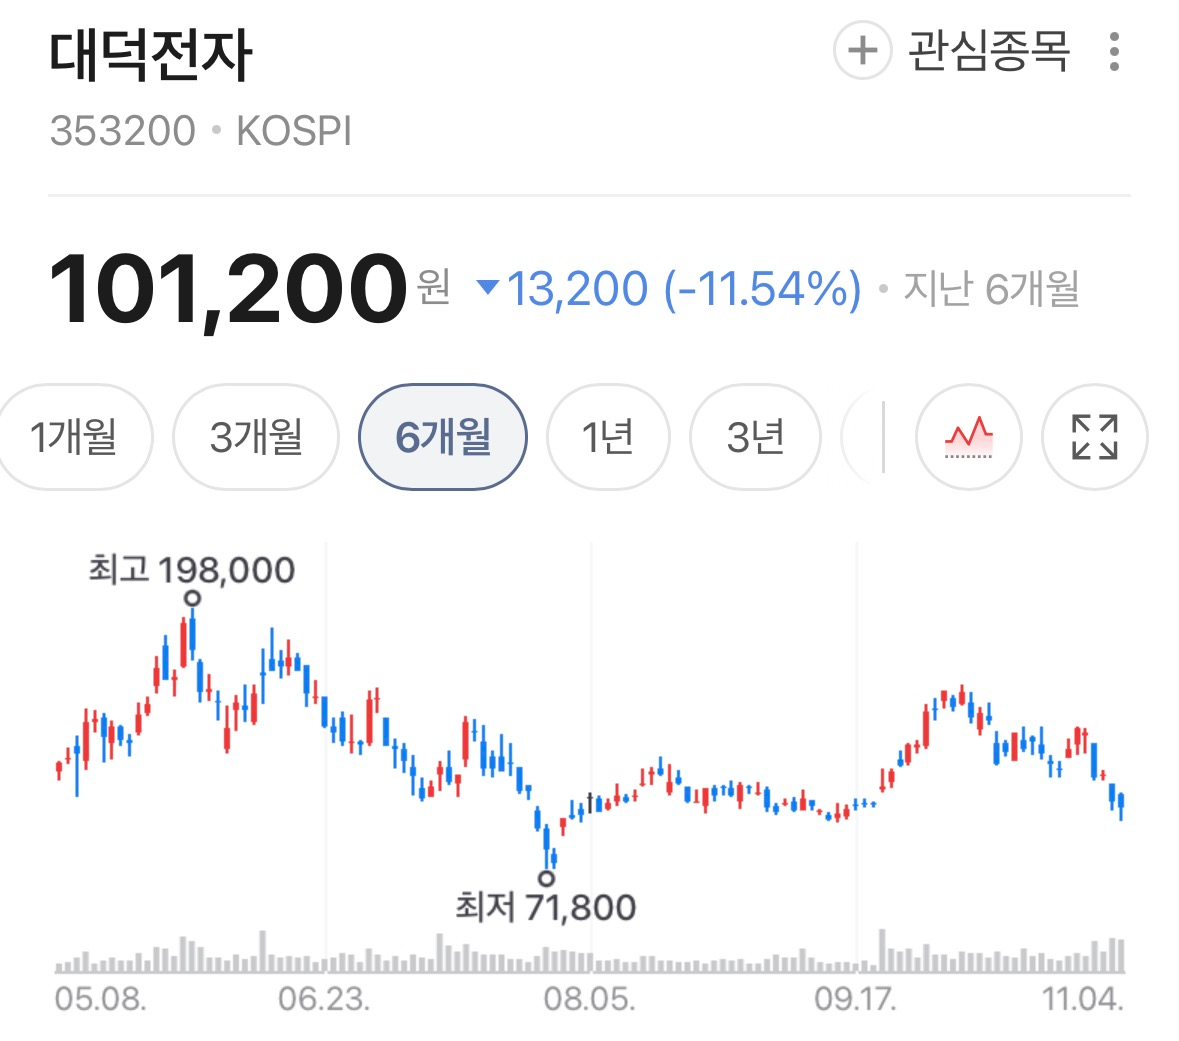










AI 반도체 시장 확대에 따른 고부가가치 기판 수요 증가가 대덕전자의 실적 개선으로 이어지고 있다.
대덕전자는 2026년 3분기 매출과 영업이익이 큰 폭으로 증가하면서 반도체 기판 업종 내 경쟁력을 다시 한번 확인했다.
11월 2일 발표된 하나증권 리포트에 따르면 대덕전자의 3분기 매출액은 4181억원으로 전년 동기 대비 46% 증가했다. 영업이익은 879억원으로 전년 동기 대비 260% 늘었다.
하나증권은 고수익성 제품 중심의 수주 활동과 제품 믹스 개선, 판가 인상이 실적 개선을 이끌었다고 분석했다.
특히 원달러 환율 하락에도 불구하고 전분기 대비 실적 개선 흐름이 지속됐다는 점을 긍정적으로 평가했다.
하나증권은 목표주가를 기존 25만원에서 18만원으로 하향 조정했지만, 기판 업종 최선호주 의견은 유지했다.
AI 반도체 기판 시장, 고부가가치 제품이 핵심
대덕전자의 성장 배경에는 AI 반도체 및 고성능 서버 관련 기판 수요 확대가 자리 잡고 있다.
AI 서버와 고성능 반도체는 일반적인 전자제품보다 복잡하고 높은 기술력을 요구하는 기판을 필요로 한다.
이에 따라 고부가가치 제품을 생산할 수 있는 기업들의 경쟁력이 부각되고 있다.
대덕전자는 제품 믹스 개선과 판가 협상력을 바탕으로 수익성을 높이고 있으며, 향후 추가 생산능력 확보를 통해 성장세를 이어갈 가능성이 있다는 평가를 받는다.
하나증권은 2027년 추가 생산능력 확보를 통한 가파른 성장 가능성도 주목했다.
목표주가 하향, 실적이 나빠졌다는 의미일까?
이번 대덕전자 리포트에서 흥미로운 부분은 실적 전망이 긍정적인데도 목표주가가 하향 조정됐다는 점이다.
하나증권은 시장 변동성 확대와 동종기업들의 밸류에이션 하락을 반영해 목표주가를 낮췄다.
이는 대덕전자의 사업 경쟁력 자체가 약화됐다는 의미라기보다, 시장에서 적용하는 평가 배수가 낮아졌다는 의미에 가깝다.
최근 AI 인프라 투자 지속성에 대한 우려가 IT 업종 전반의 주가 조정으로 이어지고 있지만, 대덕전자는 실적 성장세를 유지할 것으로 예상된다는 분석이다.
투자자가 확인해야 할 핵심 변수
대덕전자의 향후 주가를 결정할 주요 변수는 AI 반도체 기판 수요와 실적 성장 속도다.
고수익 제품의 비중이 확대되고 판가 협상력이 유지된다면 수익성 개선이 지속될 가능성이 있다.
반면 AI 투자 둔화와 경쟁 심화, 제품 가격 하락 등이 발생할 경우 실적 전망이 달라질 수 있다.
또한 목표주가 하향에서 확인할 수 있듯이 기업 실적이 좋아도 시장 밸류에이션이 낮아지면 주가 상승 폭은 제한될 수 있다.
마무리
대덕전자는 AI 반도체 기판 시장의 성장과 고수익 제품 중심의 사업 구조 개선을 바탕으로 실적 차별화를 이어가고 있다.
증권가에서는 향후 생산능력 확대와 실적 성장 가능성을 긍정적으로 평가하고 있다.
다만 AI 산업의 투자 흐름과 밸류에이션 변화를 함께 살펴보는 것이 중요하다.









