


 컨텐츠
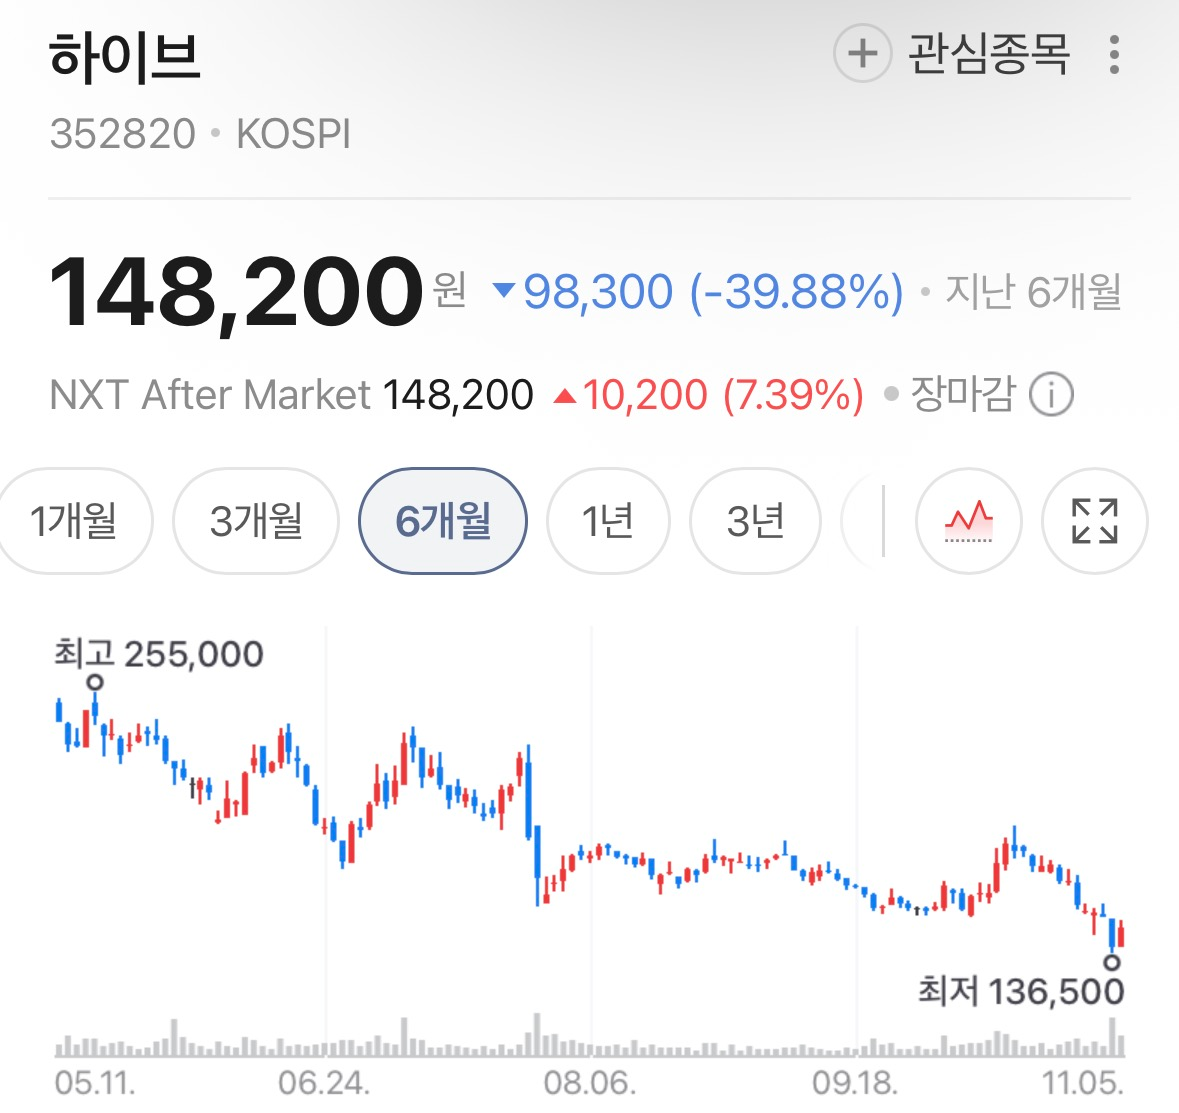










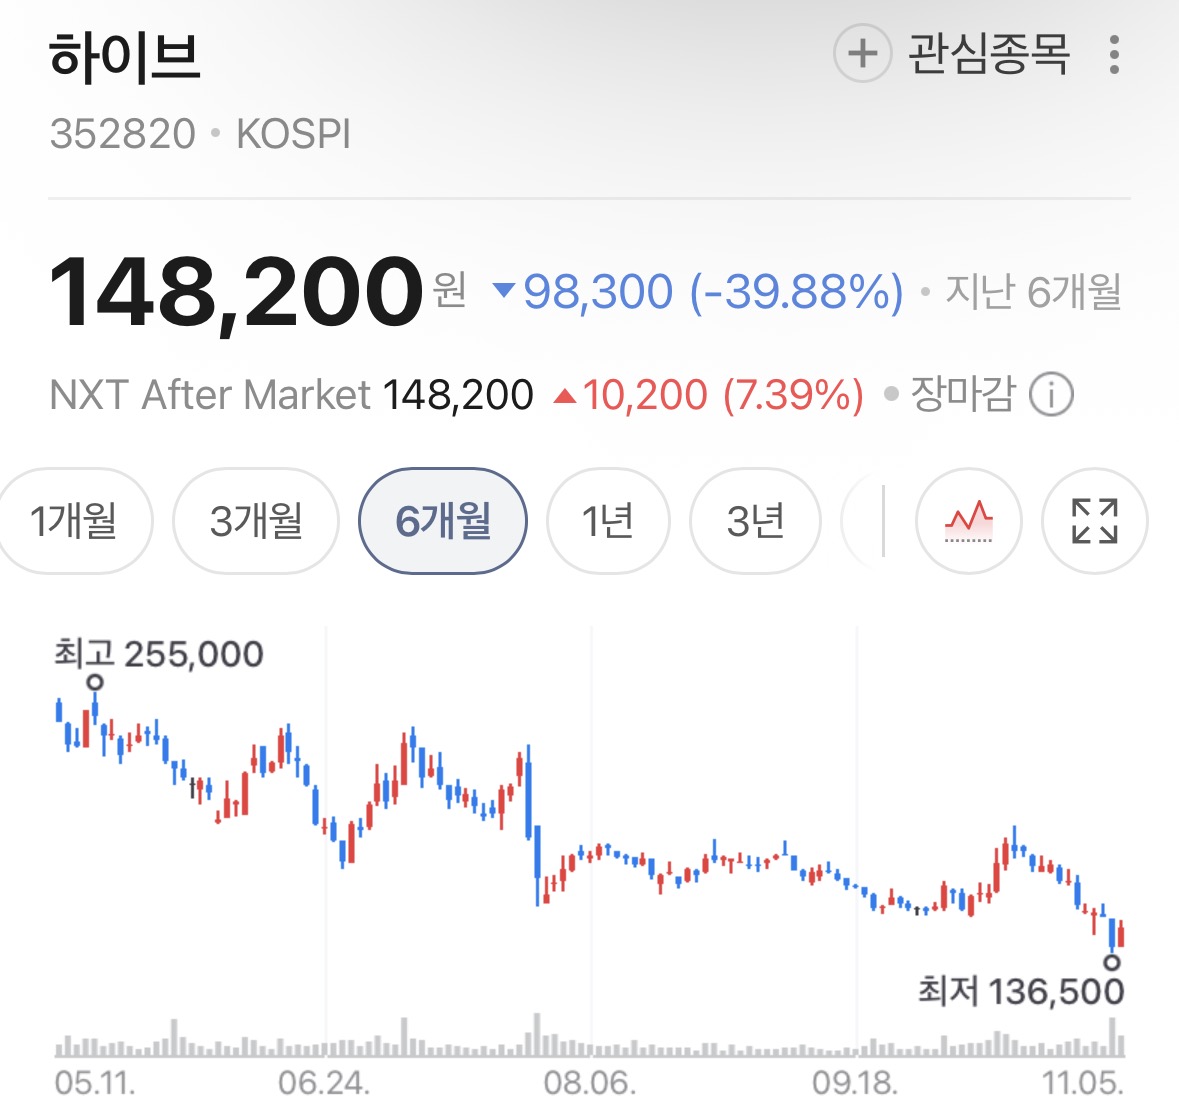
하이브가 3분기 연결 영업이익 1,885억원을 냈다. 전년 같은 분기 영업손실 422억원에서 흑자로 돌아섰고, 매출은 1조5,257억원으로 109.8% 늘었다. 컨센서스(집계에 따라 1,645억원에서 1,660억원)를 14% 안팎 웃도는 '어닝 서프라이즈'다. 그런데 4일 삼성증권, 키움증권, 상상인증권은 나란히 목표주가를 내렸다. 투자의견은 세 곳 모두 '매수'를 지켰다.
숫자로 본 3분기
영업이익률은 12.4%다. 2분기 기록(매출 1조4,500억원, 영업이익 1,709억원)을 넘어 분기 기준 역대 최대다. 3분기 누적 매출은 3조6,740억원으로, 4분기까지 더하면 국내 엔터테인먼트 기업 최초로 연매출 4조원 돌파가 유력하다고 포인트데일리는 전했다.
성장은 BTS 월드투어가 이끌었다. 공연 매출은 7,268억원(196.7% 증가)으로 분기 최대다. BTS의 유럽·북미 월드투어 '아리랑'은 24회 열렸고 회당 약 7만명이 몰렸다. 엔하이픈의 미주 투어를 비롯한 다른 아티스트 공연도 약 80회 진행됐다. MD·라이선싱 매출은 3,346억원(98.7% 증가)이며 북미 투어 MD만 1,070억원이다. 북미 2차 투어는 45일 동안 12개 도시에서 관객 100만명을 모았고 같은 기간 MD가 200만개 팔렸다. 앨범·음원 매출은 2,828억원(49.0% 증가)이다. 엔하이픈 미니 8집이 210만장 팔렸고 코르티스 미니 2집은 누적 400만장을 넘었다.
순이익은 사정이 다르다. 상상인증권에 따르면 영업외손익이 1,486억원 손실이었다. 불리한 환율에 따른 원화평가손실 등이 컸다. 그 결과 당기순이익은 113억원에 그쳤고 지배주주순이익은 68억원 적자였다. 영업이익 1,885억원과는 거리가 멀다.
목표가를 내린 이유는 저마다 달랐다
삼성증권 최민하 연구원은 목표주가를 28만원에서 23만5,000원으로 낮췄다. 약 16% 하향이다(정리자 계산). 이유는 실적이 아니라 배수다. 엔터 업종 밸류에이션이 내려온 점을 반영해 레이블 가치에 적용하는 멀티플을 30배에서 27배로 10% 낮췄다. 그래도 블룸버그 집계 동종업계 평균보다 50% 높은 프리미엄이 붙어 있다. 글로벌 시장 확장 가능성과 신규 지식재산권(IP)의 성공 가능성을 반영한 수준이라는 설명이다.
키움증권 임수진 연구원은 수급 악화를 반영해 목표주가를 28만원으로 낮췄다. 이전 목표주가는 확인된 보도에 나오지 않는다. 임 연구원은 저연차 IP의 이익 기여가 2027년부터 본격화되는 구조라 적극적인 비중 확대 구간으로 봤다. BTS가 내년 앙코르 공연과 차기 투어를 언급했고 월드투어 이후 완전체 활동과 솔로 음반도 준비 중이어서 2028년까지 활동이 이어질 가능성이 높다며 활동 가시성 우려는 해소됐다고 판단했다. 캣츠아이는 아레나급 투어에도 북미 티켓팅 대기자가 30만명을 넘어 내년 돔, 내후년 스타디움급 성장이 기대된다고 했다.
상상인증권 이나라 연구원은 목표주가를 32만원에서 27만원으로 15.6% 낮췄다. 이쪽은 이익의 질을 문제 삼았다. 올해 영업이익 추정치는 3,078억원으로 15.8% 올렸지만, 지배주주순이익 추정치는 1,354억원에서 224억원으로 83.5% 깎았다. 올해 매출은 4조9,587억원으로 봤다. 이 연구원은 이례적인 외형 성장에도 시장 기대에 못 미치는 이익 수준이 이어지고 있다고 평가했다. 투어 이후 실적 둔화 우려가 주가에 부담이라는 점도 지적했다.
같은 '목표가 하향'이라도 삼성증권은 배수, 키움증권은 수급, 상상인증권은 이익의 질이 이유인 셈이다.
'BTS 이후'를 보는 시선
삼성증권은 미국과 일본의 현지화를 성장의 축으로 봤다. 캣츠아이는 앨범·스트리밍·투어에서 서구권 성장이 이어지고 있고, 앤팀은 일본 돔 공연으로 영역을 넓히고 있다. 내년에는 미국에서 보이그룹과 걸그룹이 데뷔하고, 3월 인도에서 위버스콘 페스티벌을 여는 등 인도 현지화 작업도 예정돼 있다. 위버스 월간 활성 이용자는 안정적이고 서비스 개편으로 수익성이 좋아지고 있다고 했다.
상상인증권은 BTS 투어 매출이 지배적인 마지막 분기를 2027년 1분기로 짚었다. 그 이후 코르티스 같은 저연차 아티스트의 성장이 분기 실적에 드러날 것으로 기대했다. 아레나급 투어 확대와 수익화 속도가 확인되면 밸류에이션 할인 요인이 풀릴 수 있다는 것이다. BTS 월드투어는 내년 상반기까지 이어질 예정이다.
하이브는 직접 참여형 매출과 고마진 MD·라이선싱의 결합으로 외형과 수익성을 모두 잡았다고 설명했다. 회사 관계자는 K팝 기획사를 넘어 글로벌 엔터테인먼트 플랫폼 기업으로 체질 개선에 성공했다고 밝혔다.
앞으로 볼 점
첫째, 2027년 1분기 이후다. BTS 투어가 끝난 뒤 빈자리를 저연차 IP가 얼마나 메우는지가 핵심이다.
둘째, 영업외손익이다. 영업이익이 1,885억원인데 순이익이 113억원에 그친 것은 환율 영향이 컸다. 환율에 따라 순이익이 크게 출렁일 수 있다.
셋째, 신규 IP의 수익화 속도다. 코르티스·캣츠아이의 투어 규모가 커지고, 내년 미국 데뷔 그룹과 인도 현지화가 성과로 이어지는지 봐야 한다.
넷째, 밸류에이션과 수급이다. 삼성증권은 멀티플을 27배로 낮췄고 키움증권은 수급 악화를 반영했다. 주가 부담이 어디까지 풀리는지가 변수다.









