


 컨텐츠
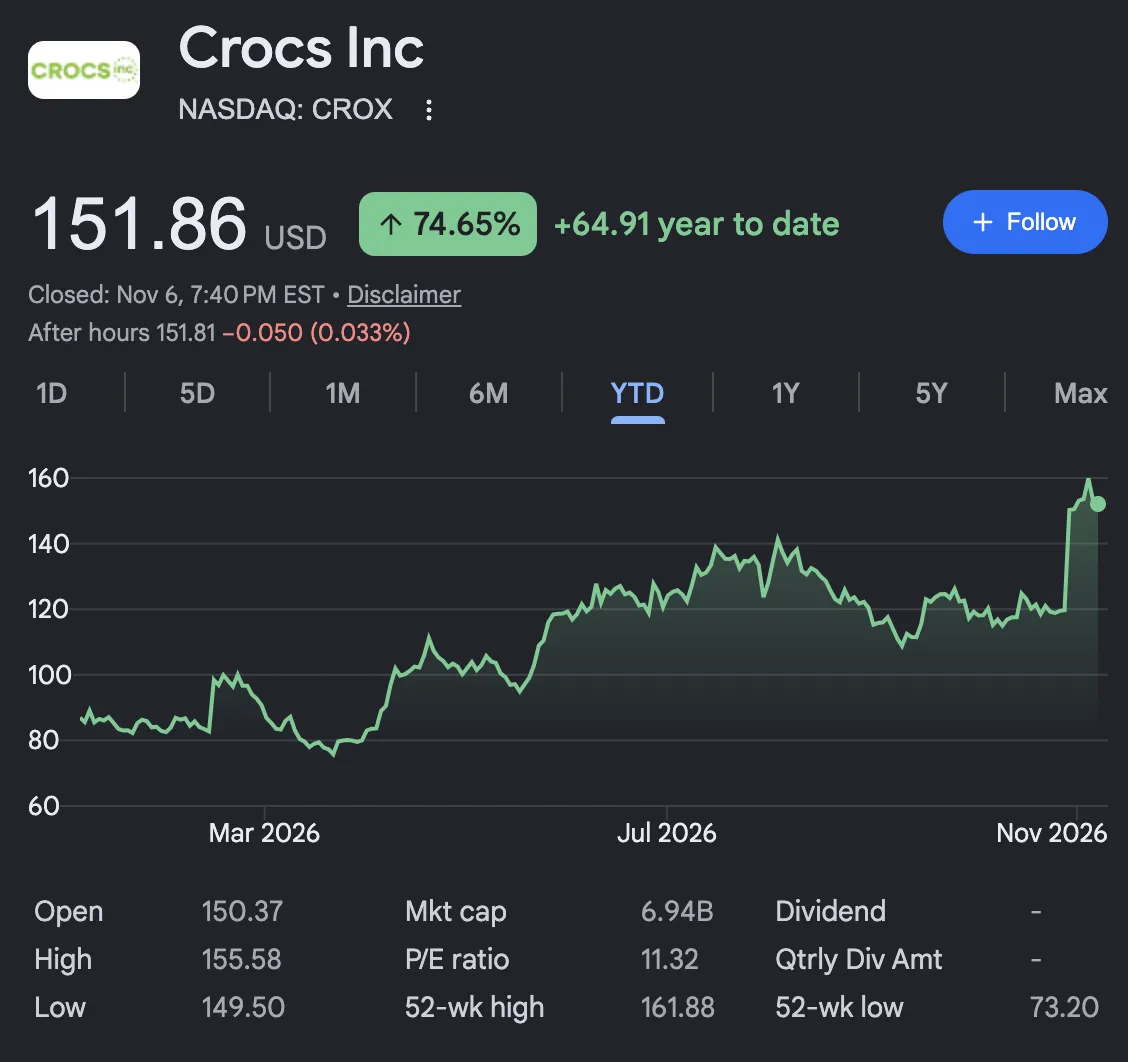










크록스(Crocs, CROX)가 10월 29일에 3분기 실적을 발표했고 장 시작 전 24퍼센트 안팎까지 올랐다가 장중 19퍼센트에서 25퍼센트 오른 142~149달러대에서 움직였음. 52주 최고가 150.68달러 바로 아래였음. 숫자를 보면 올라갈 만했는데, 이 상승에 어디까지가 사업이고 어디까지가 회계인지 가려서 읽어야 한다는 점이 이번 실적의 재미있는 부분임.
먼저 숫자부터 보자. 3분기 매출은 10억 4,000만 달러로 1년 전보다 4.6퍼센트(고정환율 5퍼센트) 늘어 시장 예상 약 10억 달러를 웃돌았음. 조정 주당순이익은 3.69달러로 회사 가이던스 3.20~3.30달러와 컨센서스 3.30달러를 크게 넘었고 1년 전 2.92달러에서 26퍼센트 늘었음. 사업부별로는 크록스 브랜드가 8억 7,300만 달러로 4퍼센트 늘어 3분기 기준 사상 최대였고, 헤이듀드(HEYDUDE)가 1억 7,000만 달러로 6퍼센트 늘었음.
이번 분기의 진짜 뉴스는 헤이듀드였음. 이 브랜드는 크록스가 2022년에 사들인 슬립온 신발 브랜드인데 인수 이후 판매가 꺾이면서 지난해 2분기에 상표권과 영업권을 대규모로 손상 처리한 적이 있음. 올해 1분기와 2분기에도 매출이 줄었다가 3분기에 6퍼센트 성장으로 돌아섰고, 도매 매출이 14퍼센트 늘고 소비자 직접 판매도 소폭 늘었음. 10-Q를 보면 이 성장은 가격이 아니라 판매량 증가에서 나왔고, 평균 판매 가격(ASP)은 채널과 제품 구성 때문에 낮아졌지만 할인 축소가 일부 상쇄했다고 적혀 있음. 헤이듀드 부문 영업이익은 3,800만 달러로 1년 전보다 3,130만 달러 늘었는데, 그 사이 판매관리비가 8.8퍼센트 줄었음. 수치 자체는 상처가 아물고 있다는 쪽으로 읽힘.
크록스 브랜드의 속은 지역별로 갈림. 해외 매출이 약 12퍼센트 늘었고 해외 소비자 직접 판매는 24퍼센트 늘었는데, 북미는 약 2퍼센트 줄었음. 즉 사상 최대 분기를 이끈 건 미국 바깥임. 미국 시장은 아직 성장하지 못하고 있다는 얘기이기도 함.
이제 회계 얘기를 하겠음. 이번 분기 조정 매출총이익률은 60.3퍼센트로 1.8퍼센트포인트 올랐는데, 이 계산은 6,400만 달러의 관세 환급을 뺀 숫자임. 크록스 브랜드가 63.4퍼센트(1.6퍼센트포인트 상승), 헤이듀드가 45.8퍼센트(3.5퍼센트포인트 상승)였음. 반대로 GAAP 영업이익률은 28퍼센트로 1년 전보다 7.2퍼센트포인트 올랐다고 나오는데, 이건 환급이 포함된 숫자로 보이고 조정 영업이익률은 22.3퍼센트(1.5퍼센트포인트 상승)임. 두 숫자 사이의 5.7퍼센트포인트 정도가 대체로 일회성이라고 읽으면 됨. 회사가 조정 기준에서 환급을 따로 뺀 건 투명하게 한 선택이지만, GAAP만 보는 사람은 28퍼센트라는 숫자에 속을 수 있음.
전망도 올렸음. 올해 매출 성장률 전망을 1~2퍼센트에서 약 3퍼센트로 올렸는데(크록스 약 4퍼센트, 헤이듀드 보합), 올해 세 번째 상향임. 조정 주당순이익 전망은 4월에 13.20~13.75달러에서 출발해 여러 번 올라 이번에 14.45~14.65달러가 됐음. 4분기 매출 성장률은 7~9퍼센트(크록스 6~8퍼센트, 헤이듀드 10~12퍼센트)로 제시했음. 3분기에는 자사주 약 200만 주를 2억 5,000만 달러에 사들였고 평균 매입 단가는 대략 125달러였음. 분기 말 재고는 4억 1,300만 달러로 4퍼센트 늘었고 재고 회전율은 회사 목표 연 4회를 넘었음.
헤이듀드가 10~12퍼센트 성장을 말했다는 점이 다음 숫자임. 3분기 6퍼센트에서 4분기에 두 배 가까이 가속한다는 뜻이고, 이 약속이 지켜지는지가 이번 상승이 정당했는지를 확인해줄 거임.









