


 컨텐츠
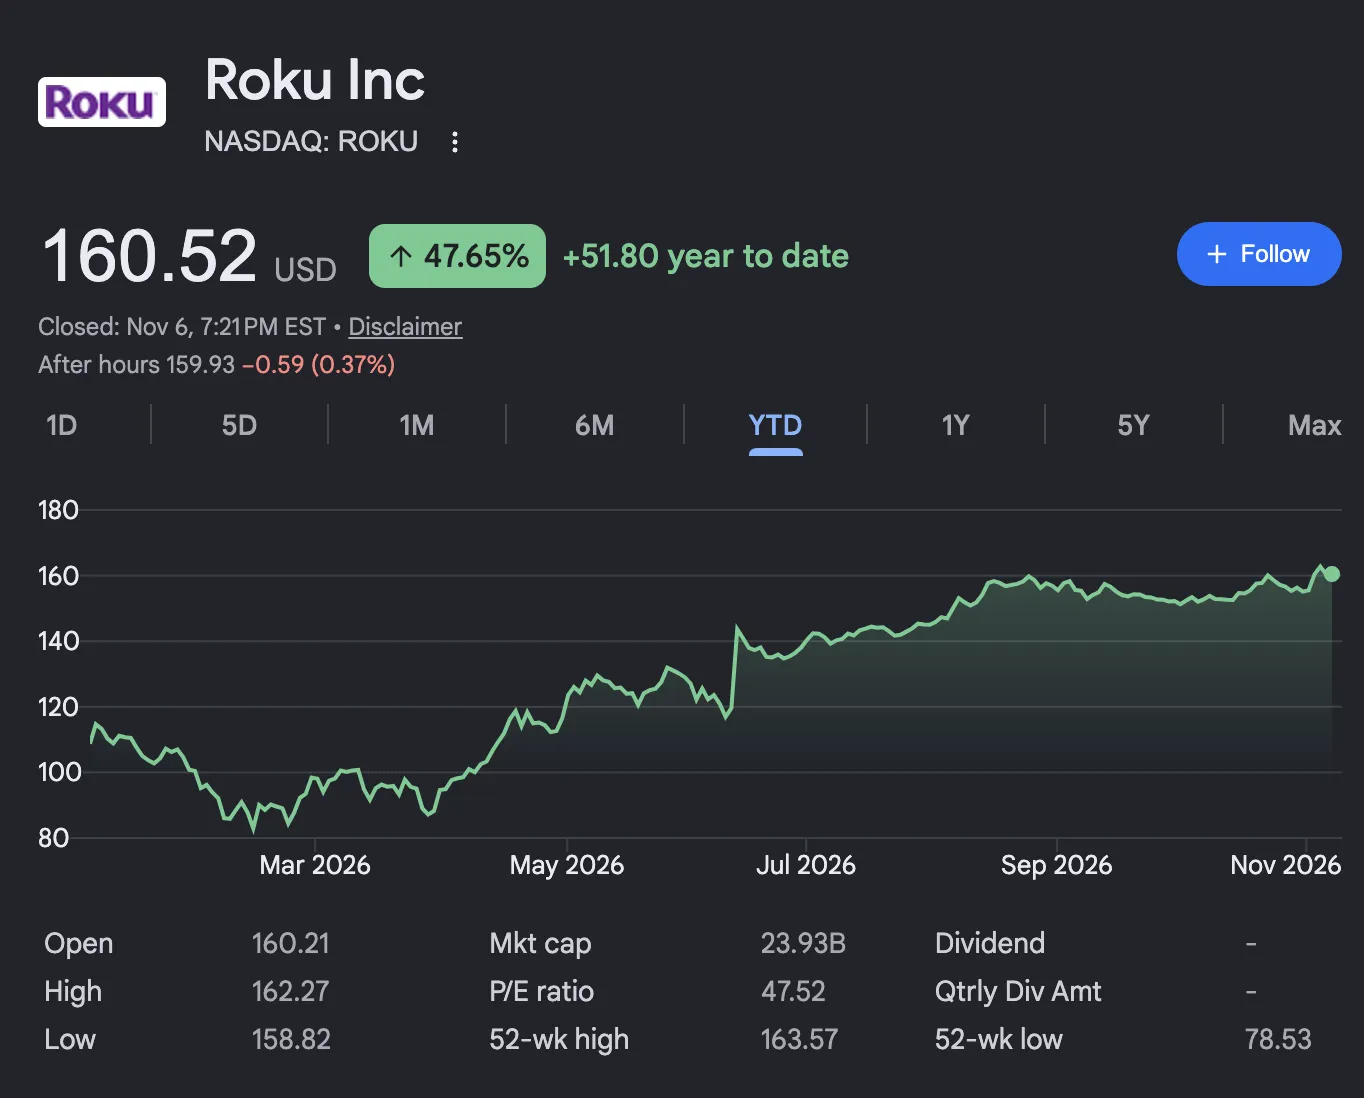










로쿠(Roku, ROKU)가 11월 2일 월요일에 3분기 실적을 발표했고 결과 직후 주가는 155.68달러 부근에서 거의 움직이지 않았음. 숫자만 놓고 보면 시장 예상을 크게 웃돌았는데도 반응이 조용했던 이유가 궁금할 텐데, 이 회사의 보고 방식을 먼저 알아야 읽힘.
로쿠는 올해 1분기부터 보고 부문을 광고(Advertising), 구독(Subscriptions), 기기(Devices) 세 개로 나눠서 공개함. 광고와 구독을 합친 게 플랫폼 매출이고 기기는 스트리밍 플레이어와 로쿠 TV 같은 하드웨어임. 기기는 일부러 원가 아래로 파는 사업이라서 기기 매출총이익률은 마이너스이고(2025년 연간 마이너스 14퍼센트), 이렇게 가구 수를 늘려서 플랫폼 매출로 회수한다는 구도임.
총매출은 15억 200만 달러로 1년 전보다 24퍼센트 늘어 시장 예상 약 14억 1,000만 달러를 6퍼센트 웃돌았음. 플랫폼 매출은 13억 800만 달러로 23퍼센트 늘었는데 광고가 7억 2,740만 달러, 구독이 5억 8,090만 달러로 둘 다 정확히 23퍼센트씩 늘었음. 기기 매출은 1억 9,370만 달러로 33퍼센트 늘었음. 플랫폼 매출총이익률은 53.3퍼센트로 1.8퍼센트포인트 올랐고, 영업이익은 1억 6,410만 달러로 1년 전 950만 달러에서 17배 가까이 늘었으며 순이익은 1억 8,330만 달러, 조정 EBITDA는 2억 4,880만 달러로 두 배 넘게 늘었음. 스트리밍 시간은 399억 시간으로 9퍼센트 늘었음.
여기서 가장 눈에 띄는 디테일은 광고임. PPC 랜드(PPC Land)의 분석에 따르면 광고 매출이 23퍼센트 늘었는데 평균 광고 노출 단가는 7퍼센트 떨어졌음. 즉 광고 성장이 단가 상승이 아니라 물량 증가에서 나왔다는 뜻이고, 이는 프로그래매틱(자동 거래) 광고와 외부 수요가 늘면서 판매 가능한 재고가 커진 구조와 맞음. 로쿠는 올해 1분기에 DSP(광고 구매 플랫폼)를 통한 광고비가 40퍼센트 늘었다고 밝혔었음. 이번 분기에는 미국 중간선거 정치 광고도 힘을 보탰는데, 로쿠 플랫폼의 정치 광고가 2024년 대선이 있었던 같은 분기를 넘어섰다고 주주 서한이 설명했음. 다만 이건 11월 선거가 끝난 지금 4분기에는 빠지는 효과라는 점은 알아둬야 함. 로쿠 채널(The Roku Channel)은 미국에서 플랫폼 앱 중 참여도 2위를 유지했고, 4월부터 선보인 새 홈 화면은 미국 가구 유지율을 높였다고 회사가 밝혔음.
수치로 가장 크게 바뀐 건 수익성이지만 읽기 까다로운 대목이 하나 더 있음. 로쿠는 올해 2월에 연간 플랫폼 매출 48억 9,000만 달러, 조정 EBITDA 6억 3,500만 달러를 제시했고 4월에 이를 50억 달러, 6억 7,500만 달러로 올렸는데, 이번 분기에는 연간 전망을 더 이상 내놓지 않았음. 9개월 누적 플랫폼 매출이 36억 6,000만 달러로 4월 전망의 약 73퍼센트이고 조정 EBITDA는 6억 5,150만 달러로 4월 전망의 약 97퍼센트에 이른다고 PPC 랜드가 계산했음. 4분기에 어떤 숫자가 나와도 이미 4월 목표를 넘어서는 구도라는 뜻임. 공시를 줄이면 투자자가 4분기 기대를 스스로 가늠해야 하는데, 이는 회사가 숫자를 보수적으로 남겨두겠다는 신호로도, 변동성을 줄이려는 선택으로도 읽힘.
그래도 낙관만 하기는 어려움. 광고 단가가 내려가는 건 지금의 성장이 물량 확대에 기대고 있다는 뜻이라서, 광고주 수요가 꺾이면 단가 하락이 더 가팔라질 수 있음. 정치 광고 효과가 빠지는 4분기와 내년 비선거 해의 비교 기준도 부담임. 기기 부문 마이너스 마진과 메모리 가격 상승 같은 부품 원가 압박도 로쿠 기기 사업이 늘 안고 가는 변수임. 이날 주가가 움직이지 않은 건 이런 점들이 이미 가격에 상당 부분 반영돼 있었다는 뜻일 수 있음.
연간 가이던스를 접었다는 사실이 이번 분기의 가장 조용한 변화였음. 다음 분기 보고서에서 로쿠가 4분기 가이던스만 내놓는지, 아니면 2027년 숫자까지 말하는지를 보면 이 회사가 어떤 신호를 주고 싶은지 알 수 있을 거임.









