


 컨텐츠










퀄컴(Qualcomm)은 글로벌 무선 통신 반도체 및 무선 기술 특허 분야를 선도하는 글로벌 거대 팹리스(반도체 설계) 기업입니다. 세계 최고 수준의 스마트폰 애플리케이션 프로세서(AP) 브랜드인 '스냅드래곤(Snapdragon)' 시리즈와 5G 통신 모뎀 칩셋을 설계하여 삼성전자, 샤오미 등 글로벌 주요 스마트폰 제조사에 공급하고 있습니다. 최근에는 모바일 시장 의존도를 낮추기 위해 차량용 인포테인먼트 및 자율주행 칩셋인 '스냅드래곤 라이드', 사물인터넷(IoT), 그리고 서버용 ARM 기반 AI 데이터센터 반도체로 사업 포트폴리오를 다각화하는 데 전력을 다하고 있습니다.
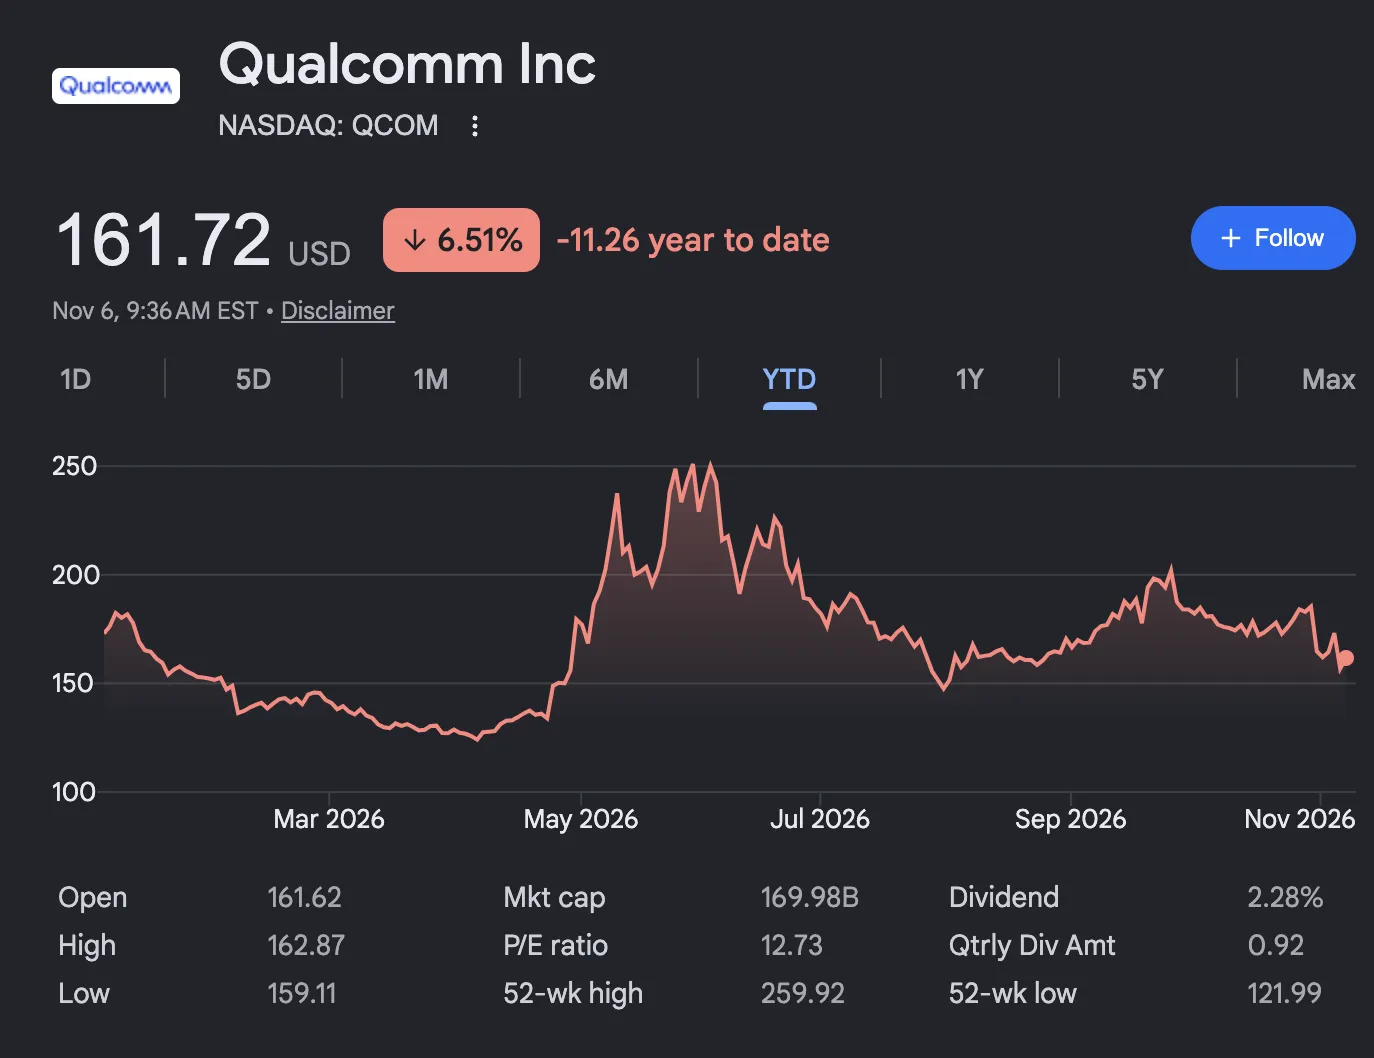
퀄컴의 회계연도 4분기 실적 발표는 겉으로 드러난 헤드라인 수치만 보면 시장의 기대치를 만족시키는 듯 보였으나, 세부 실적의 내용에서 스마트폰 부문의 심각한 부진이 드러나며 주가가 9.49% 폭락하여 주당 157 달러로 주저앉았습니다. 퀄컴의 4분기 조정 매출은 104억 4,000만 달러, 조정 주당순이익은 2.17 달러를 기록하여 월가 컨센서스 자체는 상회했습니다. 하지만 회사의 가장 핵심적인 수익 원천인 스마트폰 칩셋 부문 매출이 전년 동기 대비 26% 급락한 51억 4,000만 달러에 그치며 전문가 예상치인 52억 5,000만 달러를 밑돈 것이 투자 심리에 치명타를 입혔습니다.
다음 분기에 대한 가파른 실망감 또한 시장의 매도세를 부채질했습니다. 퀄컴은 12월로 끝나는 회계연도 1분기 매출 전망치로 104억 달러에서 112억 달러를, 조정 주당순이익으로는 2.15 달러에서 2.35 달러를 제시했습니다. 이는 중간값 기준으로 주당순이익 2.25 달러에 해당하여 시장 컨센서스였던 2.27 달러에 미치지 못하는 수치입니다. 특히 사측이 제시한 12월 분기 전망치에는 애플과의 모뎀 공급 계약에 따른 매출이 포함되어 있지 않기 때문에, 모바일 시장 성장 정체와 애플 공급망 이탈에 대한 장기적 우려를 해소하지 못했습니다.
모바일 사업의 부진에 가려지기는 했으나 자동차, 사물인터넷, 그리고 새로 출사표를 던진 데이터센터 칩 사업 부문에서는 의미 있는 성과가 나타났습니다. 차량용 반도체 매출은 전년 동기 대비 89% 폭등한 19억 9,000만 달러를 기록했고, 사물인터넷 부문도 18억 9,000만 달러로 성장세를 유지했습니다. 퀄컴이 사활을 걸고 진출한 데이터센터 칩 부문 역시 12월 분기 6억 5,000만 달러의 첫 유의미한 매출이 기대되며 2027 회계연도까지 50억 달러 규모로 키우겠다는 비전을 발표했습니다. 하지만 시장은 미래의 데이터센터 성장성보다 현재 스마트폰 칩 매출의 가파른 축소에 즉각 반응했고, TD 코웬을 비롯한 주요 투자은행들은 목표주가를 하향 조정했습니다.









