


 컨텐츠
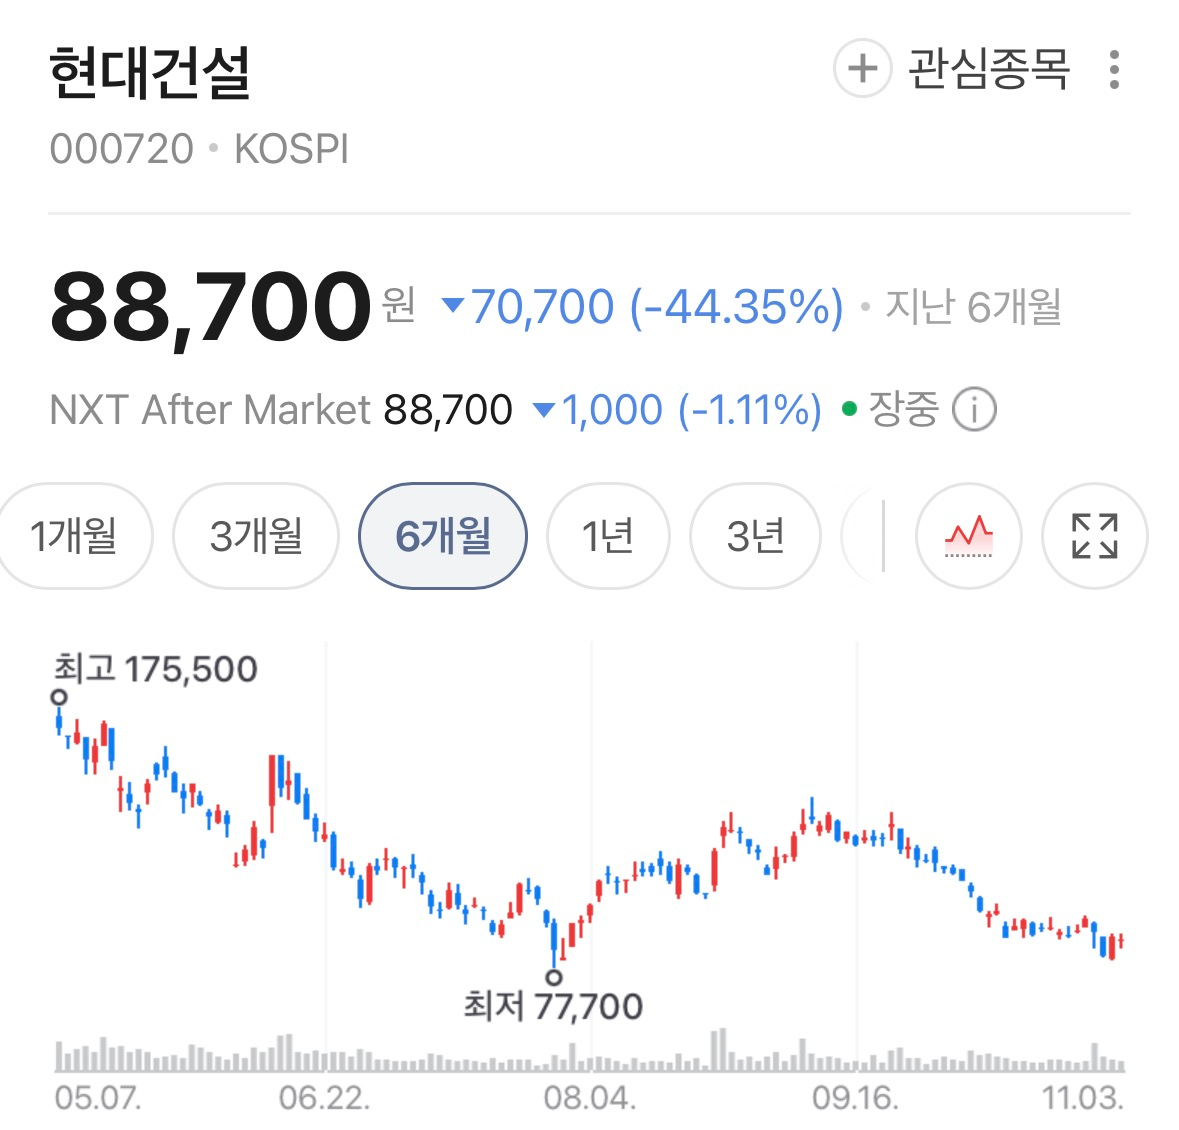











현대건설의 3분기 영업이익은 2,217억 원으로 1년 전보다 114.2% 늘어 시장 기대에 부합했다. 그런데도 2일 신한투자증권(14만 원에서 13만 원), IBK투자증권(14만 원에서 12만 원), 대신증권(16만 8,000원에서 15만 2,000원)이 일제히 목표가를 낮췄다. 세 곳 모두 '매수' 의견은 지켰다. 원전 사업을 둘러싼 불확실성이 목표가 조정의 배경으로 거론된다.
3분기: 매출은 20% 줄고 영업이익은 2배
3분기 매출은 6조 2,406억 원으로 1년 전보다 20.3% 줄었고, 영업이익은 2,217억 원으로 114.2% 늘었다. 대신증권은 시장 컨센서스(2,120억 원)에 부합했다고 평가했다. 단순 계산으로는 4.6% 웃도는 수준이다(정리자 계산). IBK투자증권은 컨센서스를 4.9% 웃돌았다고 봤다. 매출이 준 것은 주택 착공 물량이 줄고 대형 프로젝트가 준공됐기 때문이고, 이익이 늘어난 것은 저수익 현장이 준공되고 수익성 좋은 신규 현장의 비중이 커졌기 때문이다(대신증권). 국내 데이터센터 매출이 늘었고 해외 건축 현장의 공기 단축 인센티브 156억 원도 이익에 보탬이 됐다.
정상적인 수익성을 내는 현장, 곧 2023년 이후 착공한 현장의 매출 비중은 지난해 말 46%에서 9월 말 76%로 높아졌다(대신증권, IBK투자증권). 1~3분기 누적 영업이익은 6,645억 원(24.4% 증가)으로, 대신증권이 인용한 연간 가이던스 8,000억 원의 83.1%에 이른다. 누적 신규 수주는 28조 8,746억 원(10.6% 증가)으로 연간 목표 33조 4,000억 원의 86.5%를 채웠고, 수주잔고는 99조 5,310억 원으로 약 3.6년치 일감이다. 회사는 '선별 수주'와 원가 관리가 수익성을 끌어올렸다고 설명했다(와우TV).
해외 원가 부담은 남았다
대신증권에 따르면 건설·토목 부문은 싱가포르 남북도로 현장에 800억 원의 추가 원가가 반영돼 원가율이 106.0%까지 올랐다. 플랜트 부문 원가율도 기존 고원가 현장의 부담으로 102.4%였고, 현대엔지니어링은 솔로몬 수력발전 현장에서 430억 원의 추가 원가를 반영했다. 이익이 늘었지만 해외 현장 원가가 발목을 잡고 있다는 지적이다.
증권가: 목표가 12만~15만 2,000원
신한투자증권은 '매수' 의견을 유지하면서 목표가를 14만 원에서 13만 원으로 7.1% 낮췄다. 사업 부문별 가치를 합산하는 방식으로 평가하는데, 원전 부문의 평가 배수를 낮춘 점이 조정에 반영됐다. 파이프라인으로는 미국 홀텍의 소형모듈원전(SMR-300) 첫 미국 내 배치에 설계·시공 역량으로 참여하는 사업, 아랍에미리트 바라카 원전 수행 경험, 불가리아 코즐로두이 원전을 거론했다. 홀텍 SMR과 코즐로두이 원전의 초기 공사 계약은 올해 말에서 내년 초 사이로 예정돼 있지만 확정된 일정은 아니고, 본계약과 최종 투자결정, 자금조달 일정에 따라 달라질 수 있다고 했다.
IBK투자증권(조정현 연구원)은 목표가를 14만 원에서 12만 원으로 14.3% 낮췄다. 원전 본계약 수주가 실제로 나와야 주가가 의미 있게 반등할 수 있다는 판단이다. 현금흐름도 걸림돌로 꼽았다. 현금성 자산은 3조 5,000억 원으로 연초보다 1조 7,000억 원 줄었고, 차입금은 3조 9,000억 원에서 4조 5,000억 원으로 늘었다.
대신증권(이혜진 연구원)은 목표가를 16만 8,000원에서 15만 2,000원으로 9.5% 낮췄다. 목표 주가순자산비율(PBR) 1.9배는 과거 중동 플랜트 사이클 평균(2.4배)보다 20% 할인한 값이다. 2026년 영업이익은 8,746억 원(33.9% 증가), 2027년은 1조 1,558억 원(32.2% 증가)으로 전망했고, 영업이익률이 3.4%에서 4.2%로 개선될 것으로 봤다. 건축·주택 원가율 개선과 데이터센터, 해상풍력, LNG 같은 비주택 수주 확대에 기대를 걸면서, 원전은 계약과 실적 반영까지 시간이 걸리는 중장기 동력으로 판단했다. 도시정비 수주는 10월 말 기준 12조 7,000억 원이다. 다만 최근 원전 관련 불확실성과 수주 지연 가능성을 목표가에 반영했고, 팀코리아 원전 불확실성이 투자심리를 약하게 만들었다고 짚었다.
확인된 세 곳의 목표가는 12만 원에서 15만 2,000원까지 3만 2,000원 차이가 난다(정리자 계산).
원전 변수: 체코 협상 종료 이후
원전 기대에 찬물을 끼얹은 것은 지난달 29일 한국수력원자력의 체코 두코바니 원전 시공계약 협상 종료다. 한수원은 주요 계약 조건에 대한 양측의 이견을 이유로 들었고, 내년 7월까지 신규 시공사 선정을 마칠 계획이다. 대우건설·두산에너빌리티 컨소시엄의 재참여도 배제하지 않겠다고 했다(연합뉴스). ESG경제는 한수원이 2027년 4월 신규 입찰을 내고 7월에 사업자를 고를 계획이라고 전했다. 하나증권은 신규 경쟁입찰에서 현대건설과 삼성물산이 주도적 역할을 할 수 있다고 봤고, 현대건설은 원전 시공 경험과 웨스팅하우스·홀텍·테라파워 등으로 이어지는 파이프라인이 있어 하방이 제한적이라는 분석이 나왔다(ESG경제 요약 기준). 협상 종료를 두고 이번 세 곳의 리포트가 직접 언급했는지는 확인하지 못했다.
앞으로 볼 점
첫째, 원전 본계약이다. 신한투자증권이 짚은 미국 SMR과 불가리아 사업의 초기 시공계약이 올해 말에서 내년 초에 나오는지, 체코 재입찰 구도가 어떻게 짜이는지가 관건이다.
둘째, 현금흐름이다. IBK투자증권이 지적한 현금 감소와 차입금 증가가 이어질지 지켜봐야 한다.
셋째, 해외 원가다. 싱가포르와 솔로몬 현장의 추가 원가가 더 나올지가 이익의 변수다.
넷째, 연간 가이던스다. 누적 영업이익이 가이던스의 83.1%를 채운 가운데 대신증권은 올해 영업이익을 가이던스(8,000억 원)보다 많은 8,746억 원으로 내다봤다.









