


 컨텐츠
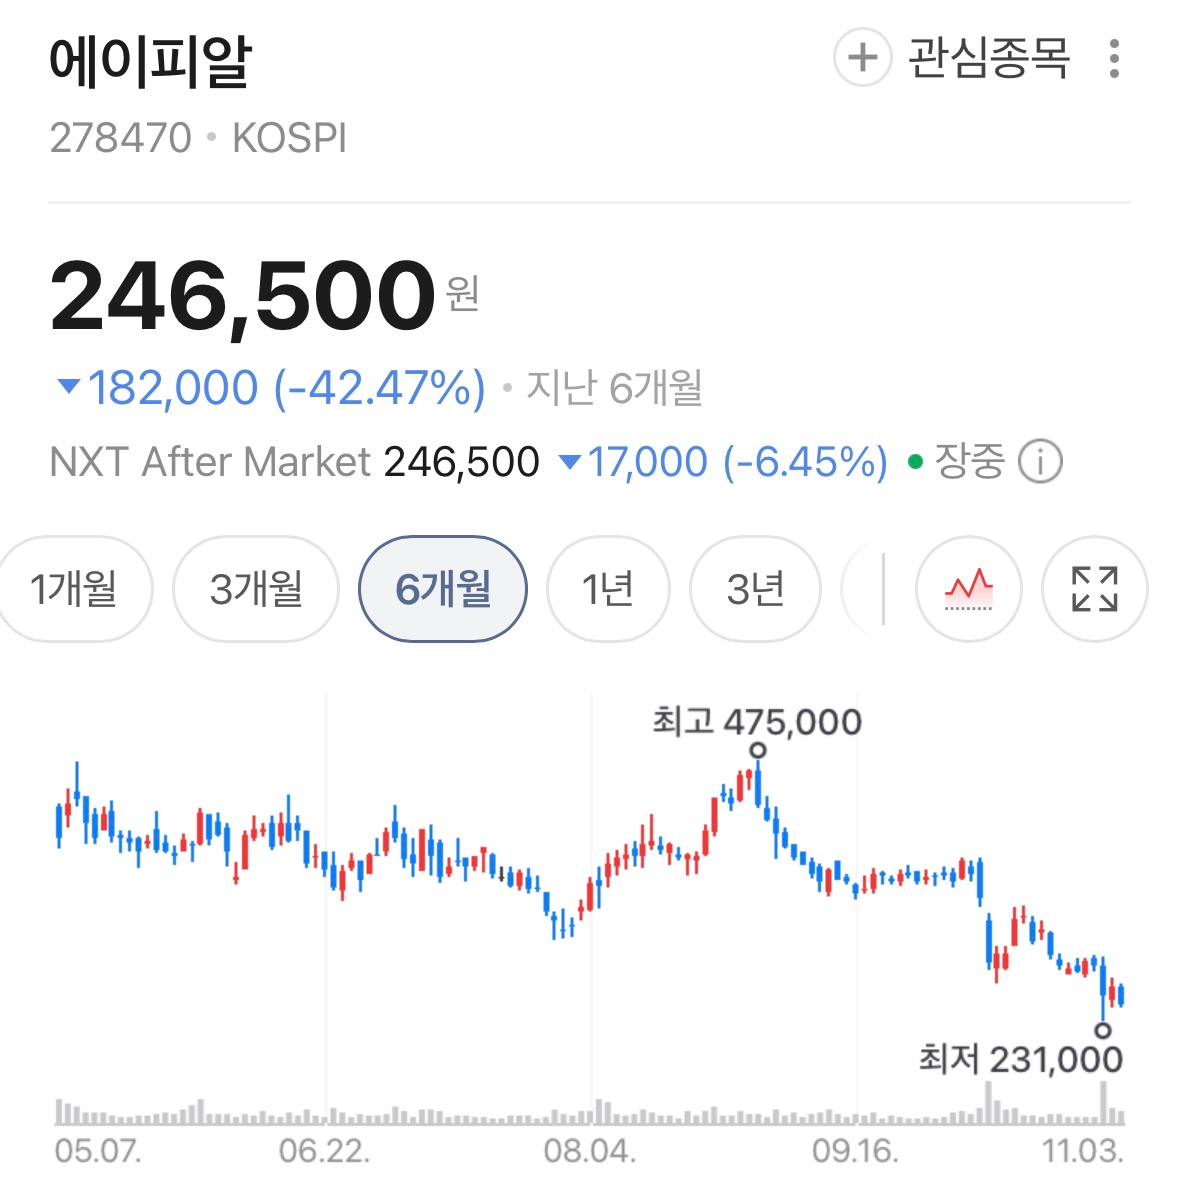










에이피알의 3분기 영업이익이 1,606억 원으로 시장 기대치(1,814억 원)보다 11.5% 적었다. 매출은 7,731억 원으로 1년 전의 두 배 수준이었지만, 원화 강세와 새 회계기준 조기 적용이 이익을 깎았다. 2일 삼성증권, DB증권, 한국투자증권, KB증권이 목표주가를 내렸고 '매수' 의견은 모두 유지했다. 10월 30일 종가는 26만 1,000원으로 한 달 새 28.7% 내렸다(KB증권 리포트 인용 보도).
매출은 2배, 이익률은 20.8%로 내려
3분기 매출은 7,731억 원으로 전년 같은 기간보다 100.3%, 직전 분기보다 0.7% 늘었다. 영업이익은 1,606억 원으로 직전 분기보다 15.7% 줄었고, 영업이익률은 20.8%로 4.0%포인트 낮아졌다(마이데일리). 지역별로는 북미 매출이 3,139억 원으로 전년보다 91.9% 늘었지만 직전 분기보다는 16.6% 줄었다. 유럽은 1,778억 원으로 전년보다 738.4%, 직전 분기보다 22.6% 늘어 성장을 이끌었다(삼성증권 리포트 인용 보도). 반면 국내 매출은 뷰티 디바이스 판매 부진으로 35.8% 줄었다(KB증권).
이익을 깎은 세 가지
삼성증권 정동희 연구원은 첫째 요인으로 환율을 꼽았다. 에이피알은 해외 매출 비중이 94%에 이르는데, 3분기 평균 환율이 5.6%, 분기 말 환율이 11.9% 떨어져 원화로 환산한 매출과 이익률이 줄었다. 이 영향만으로 영업이익률이 약 1.7%포인트 낮아졌다는 계산이다. KB증권 손민영 연구원도 같은 수치를 제시하며 "실적 부진의 가장 큰 요인은 급락한 환율"이라고 짚었다(SBS Biz).
둘째는 회계기준이다. 국제회계기준 IFRS18을 조기 적용하면서 외화환산 손실 약 150억 원이 영업이익에 반영돼 영업이익률이 약 1.9%포인트 더 낮아졌다. 삼성증권은 이 영향을 제외하면 영업이익률이 22.7%라고 추정했다. 셋째는 비용이다. 삼성증권은 유럽 풀필먼트 운송비 증가를, KB증권은 원가율 상승을 부진 요인으로 들었다. 2분기에 대규모 마케팅 행사가 있었던 기저 부담도 비교를 어렵게 했다(삼성증권).
국내 사정은 따로 있다. 한국투자증권은 신제품 '부스터프로X2'의 높은 출시가에 구매 저항이 생겼을 가능성과 메디큐브 브랜드가 인기 정점에 이른 것 아니냐는 우려를 제기했다(마이데일리 요약 기준).
증권가: 목표가 40만~50만 원, 의견은 모두 '매수'
마이데일리가 정리한 2일 목표가는 다음과 같다. 삼성증권 40만 원, DB증권 55만 원에서 40만 원, 한국투자증권 52만 원에서 45만 원, KB증권 53만 원에서 45만 원, 키움증권 46만 원, LS증권 50만 원이다. 삼성증권의 이전 목표가는 마이데일리에 적혀 있지 않았고, 파이낸셜뉴스는 55만 원에서 40만 원으로 27.3% 내렸다고 전했다. 키움증권과 LS증권도 이전 목표가가 확인되지 않았다.
삼성증권은 목표가를 40만 원으로 내리면서 올해와 내년 영업이익 추정치를 각각 14%, 4% 낮췄다. 글로벌 화장품 업종의 투자심리 둔화를 반영해 목표 주가수익비율(PER)을 19.9배로 잡았다. 그러면서도 향후 12개월 예상 실적 기준 PER이 약 13배로 상장 이후 평균을 크게 밑돈다며 현재 주가를 '과매도 구간'으로 봤다. 내년 영업이익이 48% 늘 것이란 점이 근거다. 10월 30일 종가(26만 1,000원)와 비교하면 40만 원은 약 53% 높은 값이다(정리자 계산).
KB증권은 목표가를 53만 원에서 45만 원으로 15.1% 낮췄다. 환율 하락을 반영해 올해와 내년 영업이익 추정치를 각각 1.9%, 6.9% 내렸고, 글로벌 사업 확대로 재고자산과 운전자본 부담이 커지면서 잉여현금흐름 추정치도 낮췄다. 올해 매출은 3조 800억 원, 영업이익은 7,278억 원(영업이익률 23.6%), 내년은 매출 4조 3,000억 원, 영업이익 1조 827억 원(25.2%)으로 전망했다. 12개월 선행 PER은 12.8배다. 손 연구원은 주가가 급락해 밸류에이션 매력이 커졌다며 저가 매수를 권했다.
4분기는 다시 최대 실적 전망
증권가는 연말 성수기에 기대를 걸었다. 삼성증권은 11월 아마존 블랙프라이데이와 중국 광군제 효과로 4분기에 다시 분기 최대 실적을 낼 것으로 내다봤다. 메디큐브가 대부분의 대형 채널에 입점했고 10월에도 재주문이 이어지고 있다는 점도 짚었다. 한화투자증권 한유정 연구원은 4분기 매출을 9,644억 원, 영업이익을 2,297억 원으로 추정했다. 각각 직전 분기보다 24.7%, 43.0% 늘어난 수치다. 10월 미국·유럽 아마존 프라임 빅딜데이에서 역대 최대 일매출을 기록했고, 미국 아마존 뷰티 상위 100위 안에 13개 제품이 들었다는 점을 근거로 들었다(마이데일리).
신제품 일정도 있다. 삼성증권은 국내 HIFU 기기를 2026년 4분기~2027년 1분기, 국내 RF 기기를 2027년 하반기에 내놓고, PN 스킨부스터는 칠레를 시작으로 중남미와 일본으로 넓힐 것으로 전망했다.
앞으로 볼 점
첫째, 4분기 실적이다. 블랙프라이데이와 광군제 효과가 한화투자증권의 추정(영업이익 2,297억 원)대로 나타나는지가 목표가 신뢰를 좌우한다.
둘째, 환율이다. 해외 매출 비중이 94%인 만큼 원화 가치가 이익률에 직접 영향을 준다.
셋째, 국내 뷰티 디바이스다. 한국투자증권이 우려한 구매 저항이 신제품 출시로 풀릴지 지켜봐야 한다.
넷째, 운전자본이다. KB증권이 지적한 재고자산 증가가 현금흐름 부담으로 이어질지 확인할 대목이다.









