


 컨텐츠
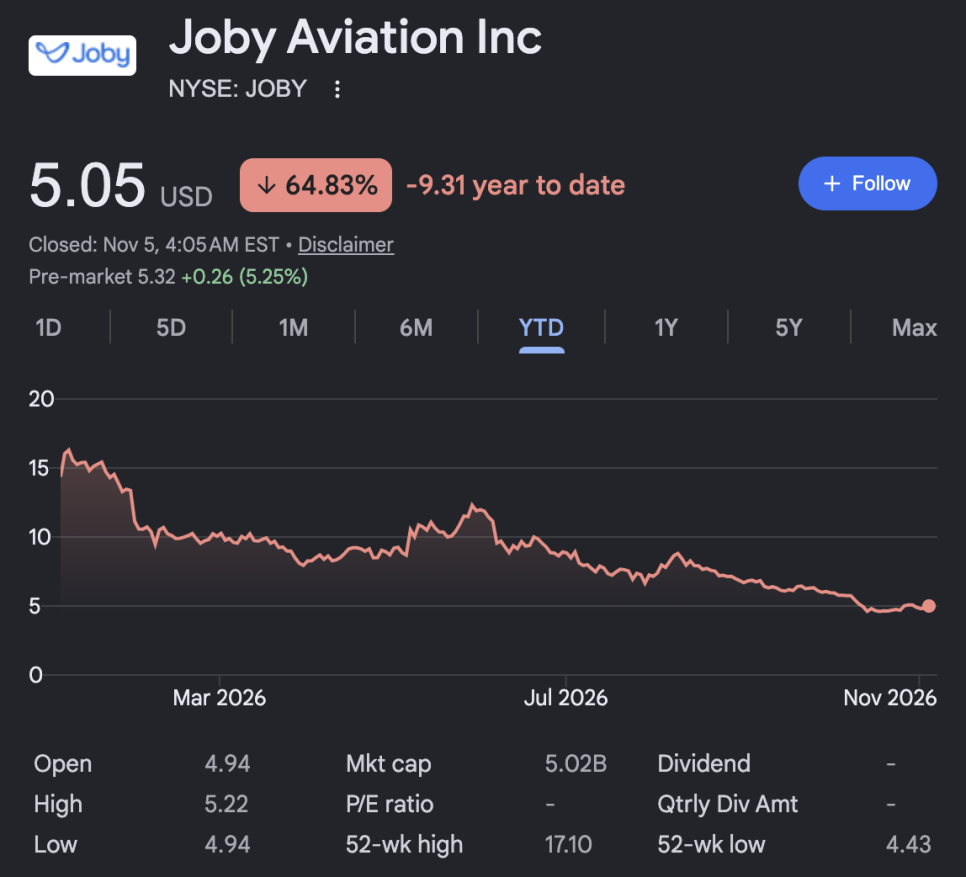










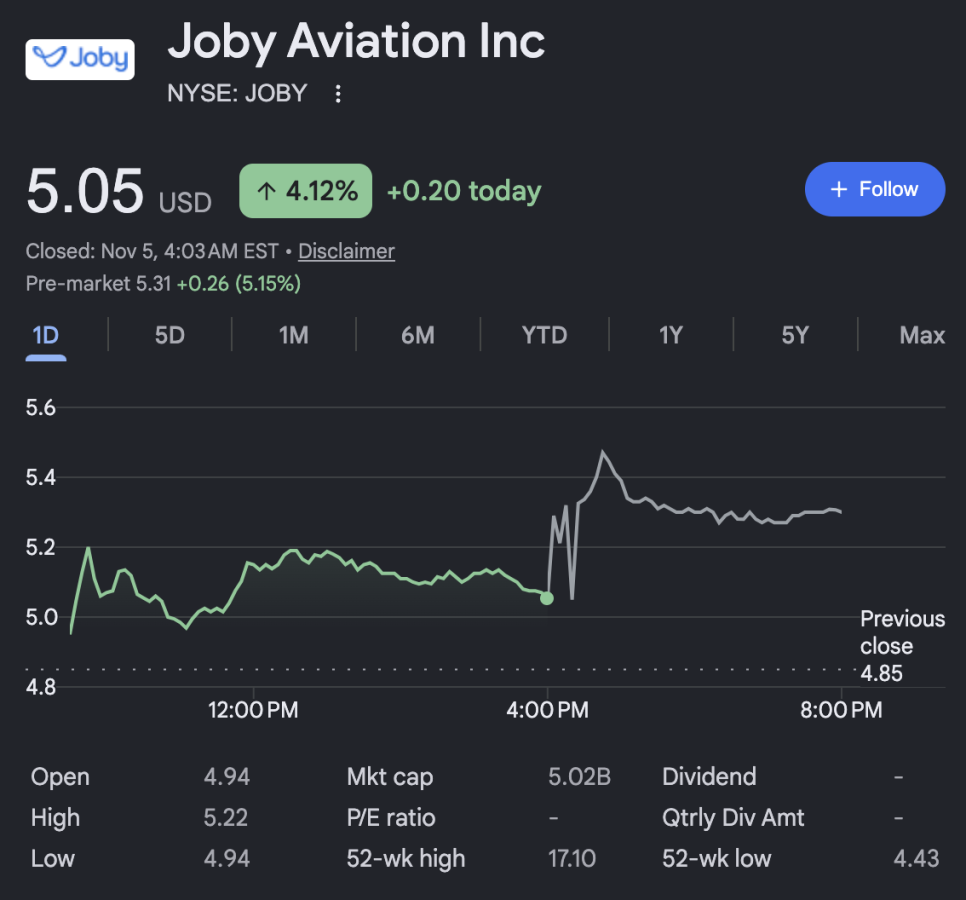
조비 에이비에이션(Joby Aviation, JOBY)이 11월 4일 수요일 장 마감 뒤에 3분기 실적을 발표했고 하루 상승폭이 9.9퍼센트였음.
전기 수직이착륙기(eVTOL) 개발사인데 이번 실적에 좀 흥미로운 부분이 많아서 하나씩 짚어보겠음.
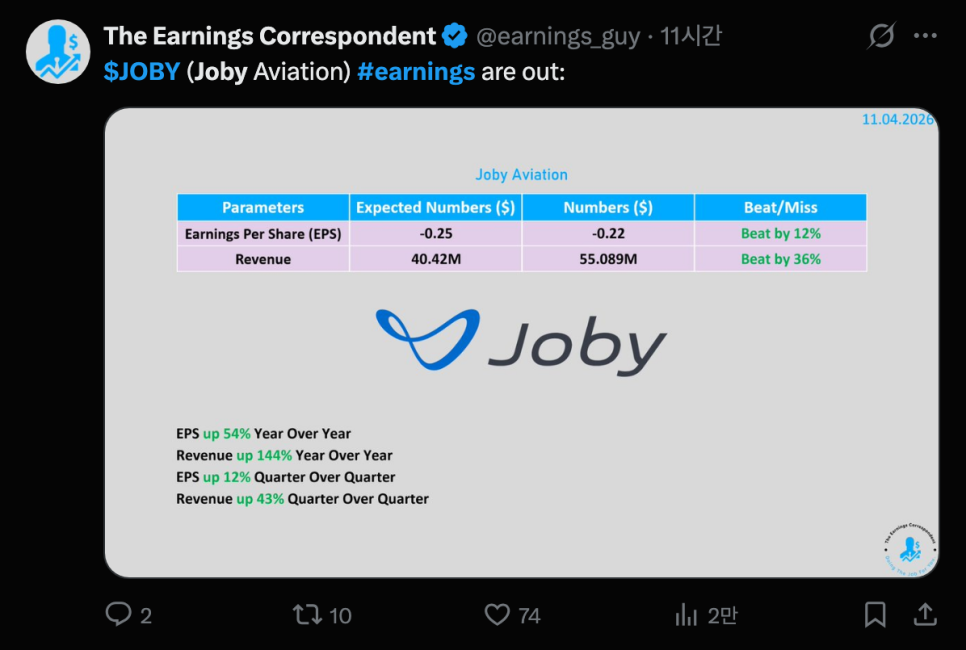
숫자 먼저. 3분기 매출은 5,509만 달러로 1년 전보다 144퍼센트, 직전 분기보다 1,600만 달러 늘었고 시장 예상 약 3,920만 달러를 크게 웃돌았음. 올해 전체 매출 전망은 1억 1,500만~1억 2,500만 달러에서 1억 3,500만~1억 4,000만 달러로 15퍼센트 올렸음. 그런데 이 매출의 정체를 알아야 함. 거의 전부 블레이드(Blade)에서 나왔음. 조비가 인수한 이 회사는 헬리콥터와 항공기로 승객을 실어 나르는 서비스를 하고, 3분기에 4만 4,000명 넘는 승객을 태웠음. 즉 지금 매출은 조비가 만들고 있는 에어택시가 아니라 헬기 여객이 만든 것임.
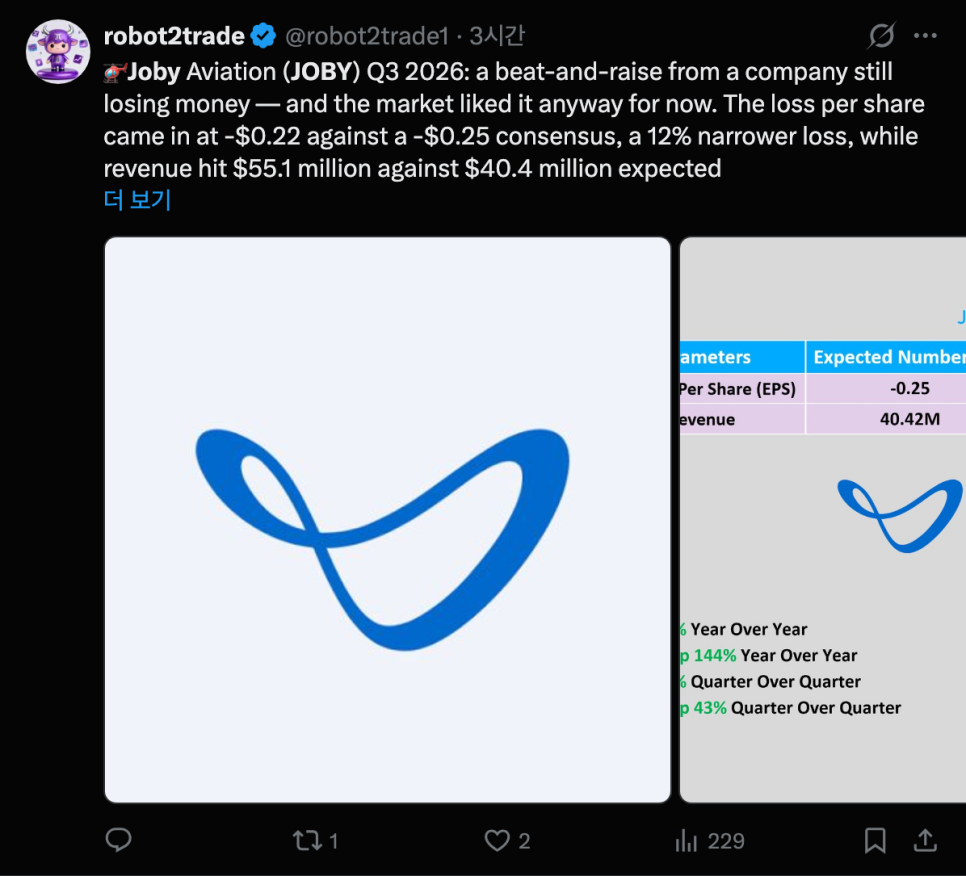
반면 비용은? 3분기 총 영업비용이 3억 3,300만 달러로 직전 분기 3억 달러보다 늘었음. 매출 5,500만 달러의 약 6배임. 주당 손실은 0.22~0.23달러였음. 회사는 2분기에 이어 3분기에도 시장 예상보다 나은 손실로 보고했는데, 그건 매출이 예상을 넘은 덕분임. 현금은 분기 말 22억 달러이고 올해 하반기 현금 소진을 3억 8,500만~4억 1,500만 달러로 예상했음. 하반기 6개월 기준이니 분기당 약 2억 달러이고, 단순 계산으로는 22억 달러가 열 분기 넘게 가는 속도임. 이건 내 계산이고 회사가 밝힌 런웨이는 아님. 인증이 끝나면 생산 확대 비용이 크게 늘어나서 이 속도가 유지될 가능성은 작음.
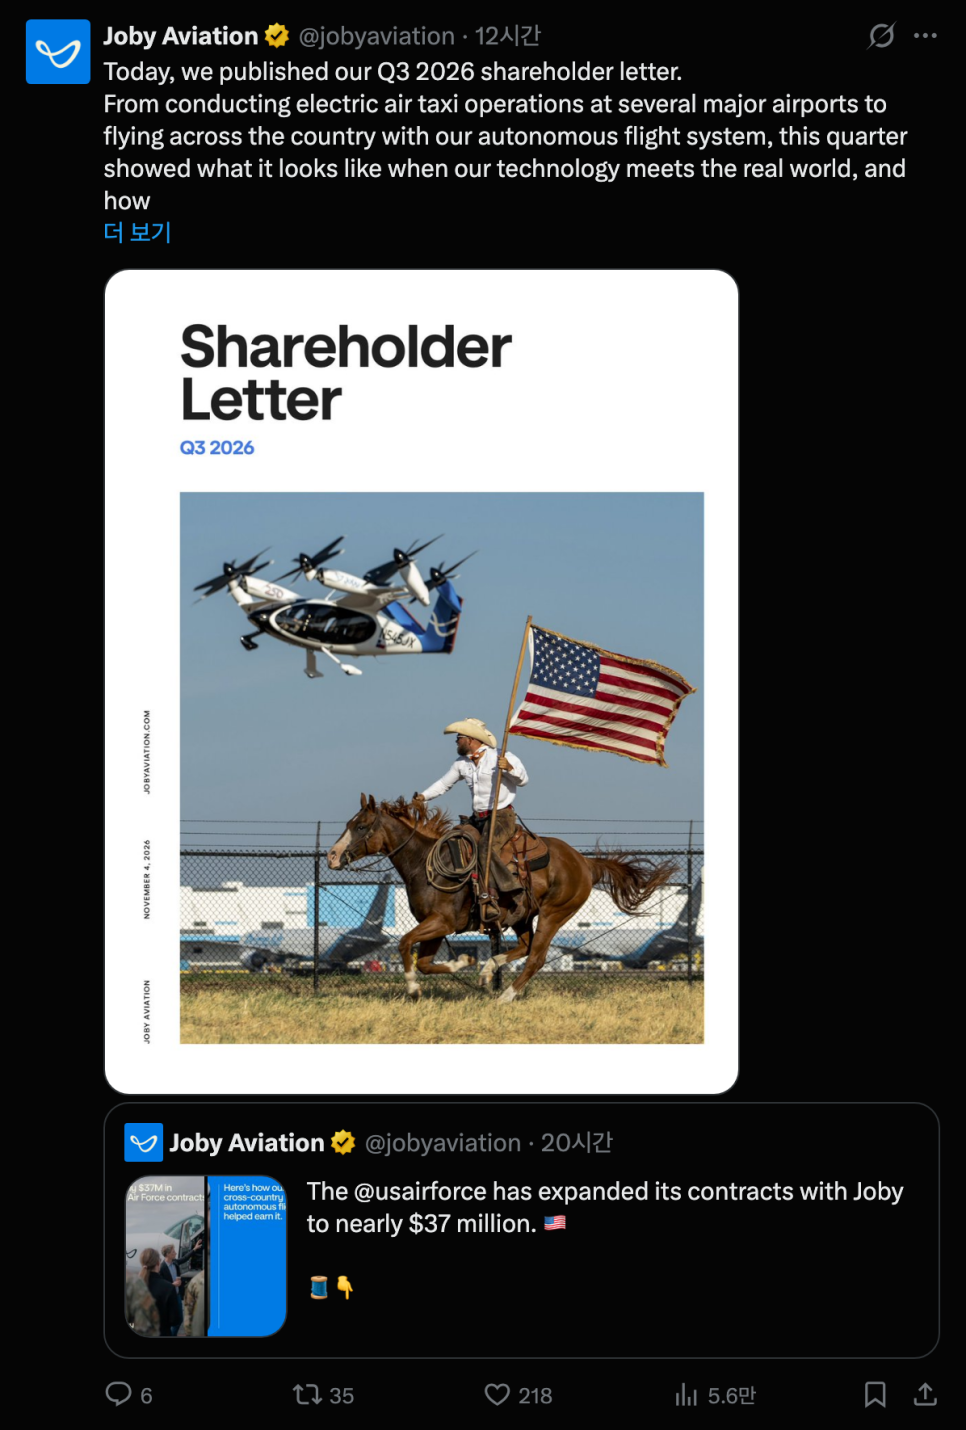
이 주식의 진짜 쟁점은 FAA 형식증명(type certification)임. 항공기 인증은 5단계로 나뉘는데, 조비는 1~3단계를 끝냈고 4단계에서 회사가 83퍼센트, FAA가 78퍼센트를 마쳤다는 걸 9월 30일 기준으로 밝혔음. 이번에 대표 조벤 베비르트(JoeBen Bevirt)가 강조한 건 5단계, 즉 마지막 단계에서 FAA와 함께 진행하는 포 크레딧(for credit) 시험이었음. 포 크레딧은 이 시험 결과가 인증 점수로 인정된다는 뜻임.
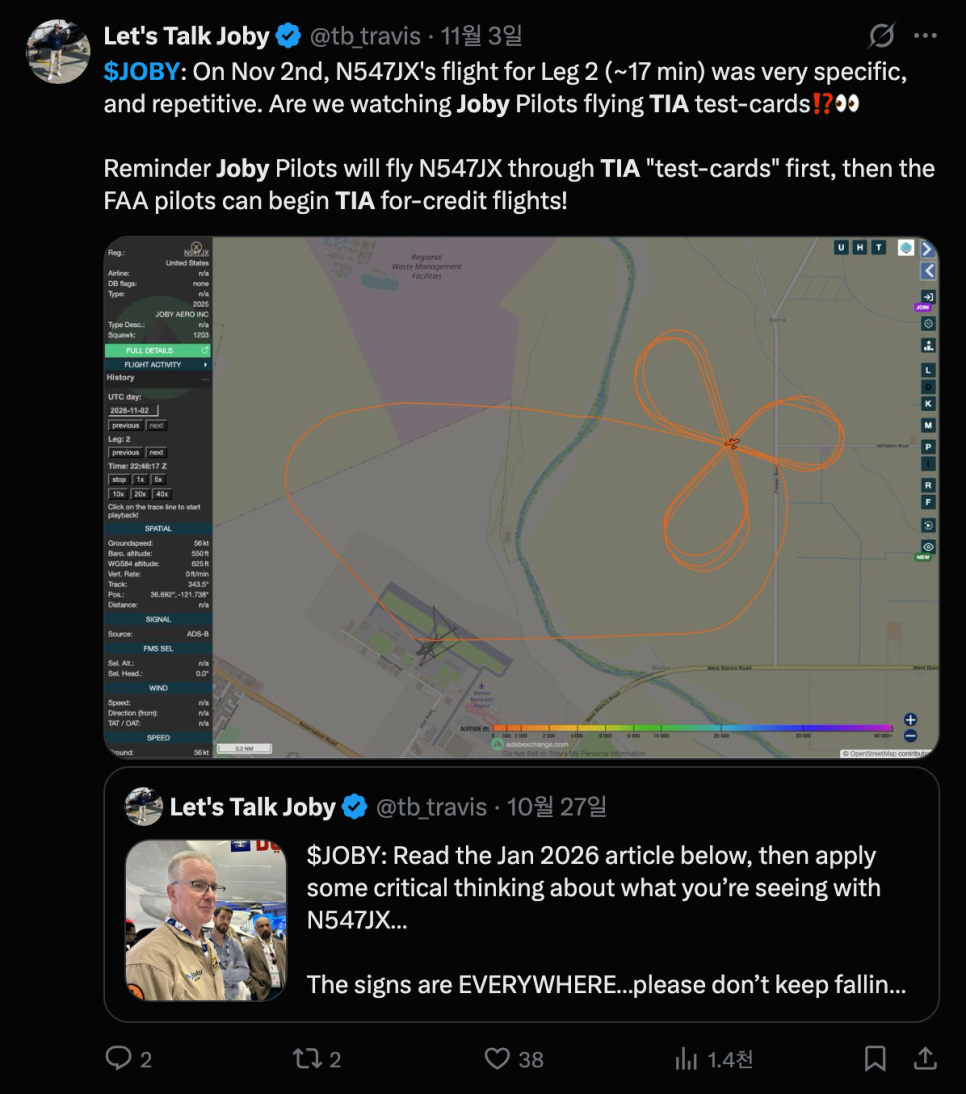
다음 이정표는 TIA(Type Inspection Authorization) 비행시험인데, FAA 조종사가 조비의 규격 적합(conforming) 기체에 직접 올라 비행하는 단계임. 회사 설명으로는 역사적으로 TIA 단계에 들어간 항공기는 결국 모두 형식증명을 받았음. 이 말을 그대로 믿어도 되는지는 의견이 갈리겠지만, 이전 사례가 그렇다는 것 자체는 의미가 있음. 또 eVTOL 통합 시범 프로그램(eIPP) 아래에서 상업 비행은 상당한 TIA 비행시험과 연결되어 있다고 했음. 두바이에서는 두 번째 버티포트가 완성됐고 이 시설과 TIA 시험을 지원하려면 제조 능력을 키워야 한다고 밝혔음.
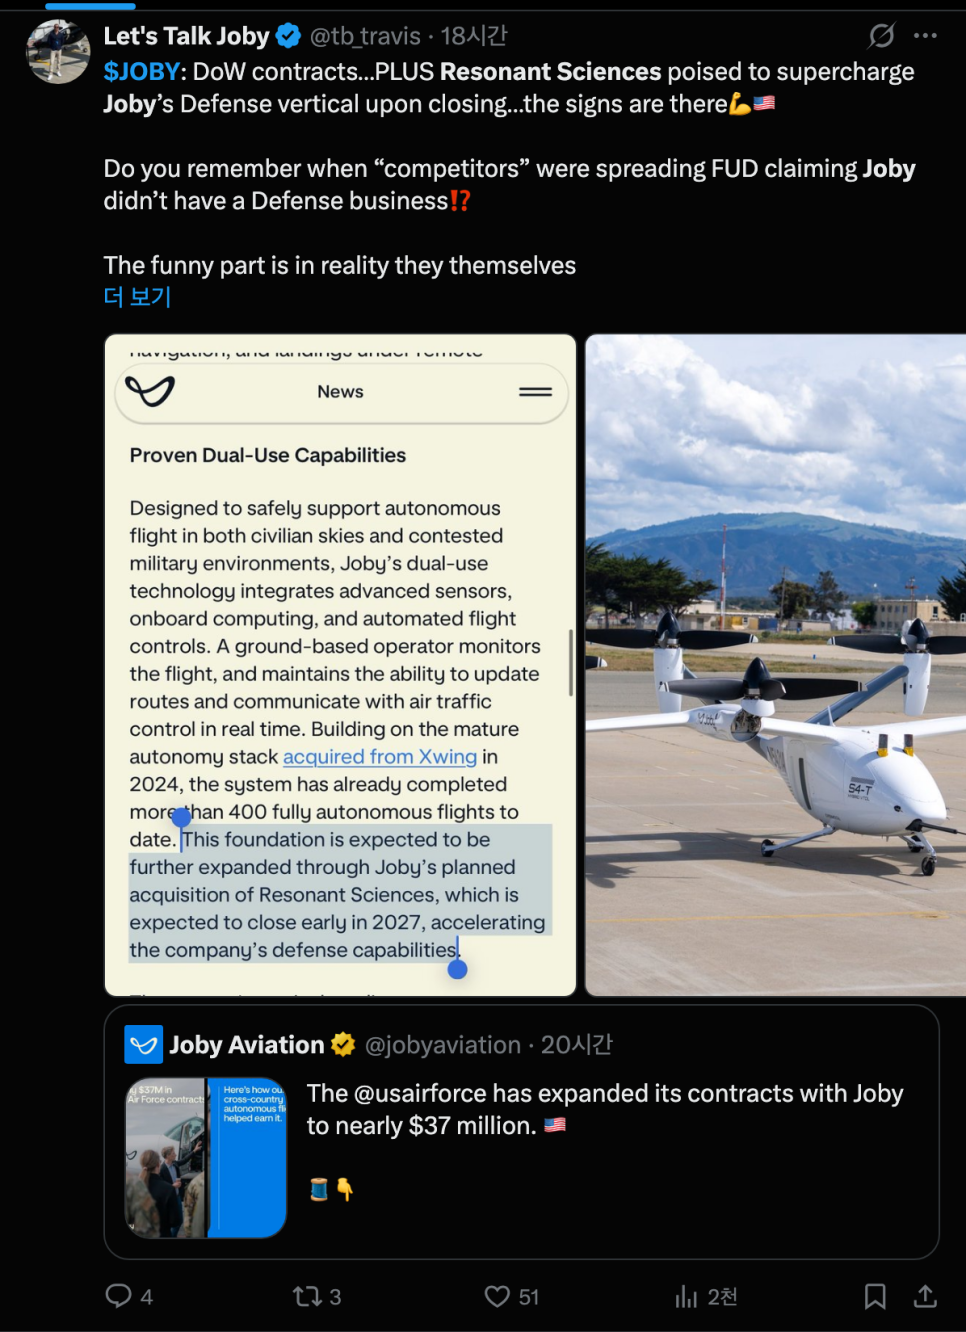
여기에 하나 더. 조비는 EBITDA 흑자인 방위 사업 레조넌트 사이언시스(Resonant Sciences)를 인수하기로 했다고 밝혔음. 매출 구성을 다각화하려는 포석인데, 아직 규모와 가격은 이번 보고에서 구체적으로 확인되지 않았음. 우버(Uber)와의 제휴, 미 국방부와의 협력도 중요 내러티브의 일부임.
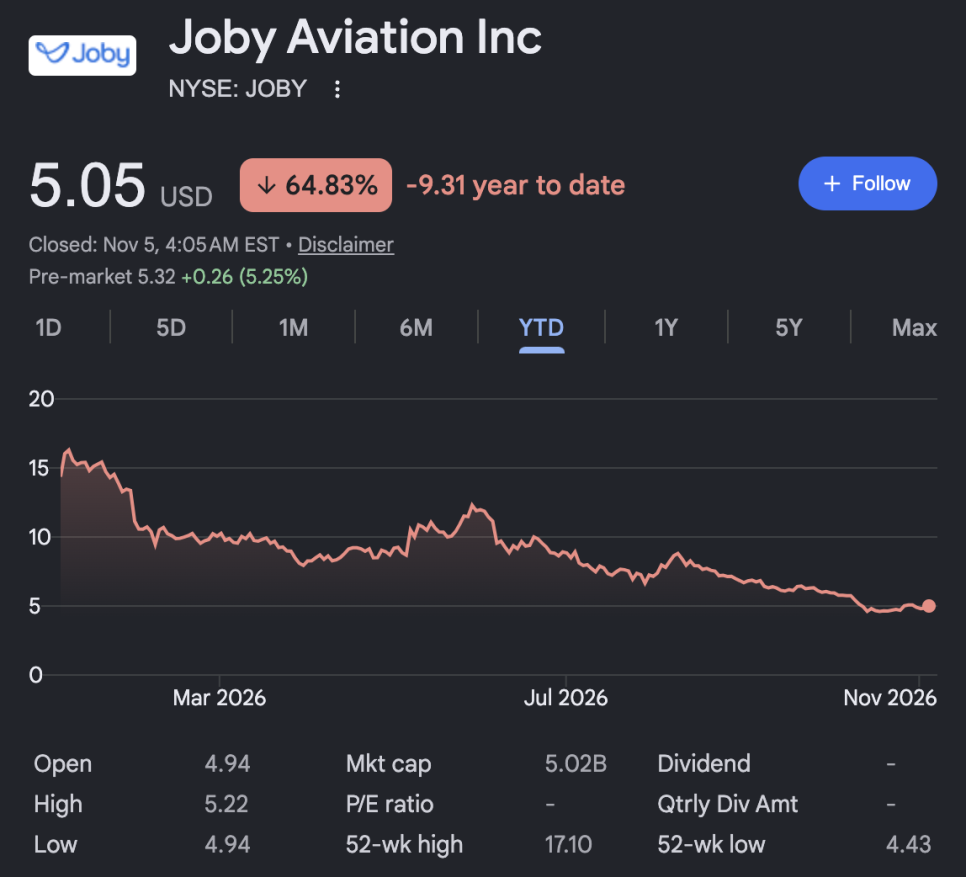
개인 투자자 분위기는 약세로 흐르고 있는데, 모든 게 FAA 한 곳의 결정에 달려 있기 때문임. 매출이 늘고 인증이 진행돼도 마지막 서류에 서명하는 건 FAA이고, 그 일정이 밀리면 22억 달러도 금방 소진될 수 있음. TIA 비행시험이 정확히 언제 시작되는지, 그리고 4단계 마지막 17퍼센트에서 FAA의 78퍼센트가 어디까지 올라가는지가 다음 실적에서 확인해야 할 부분임.









