


 컨텐츠
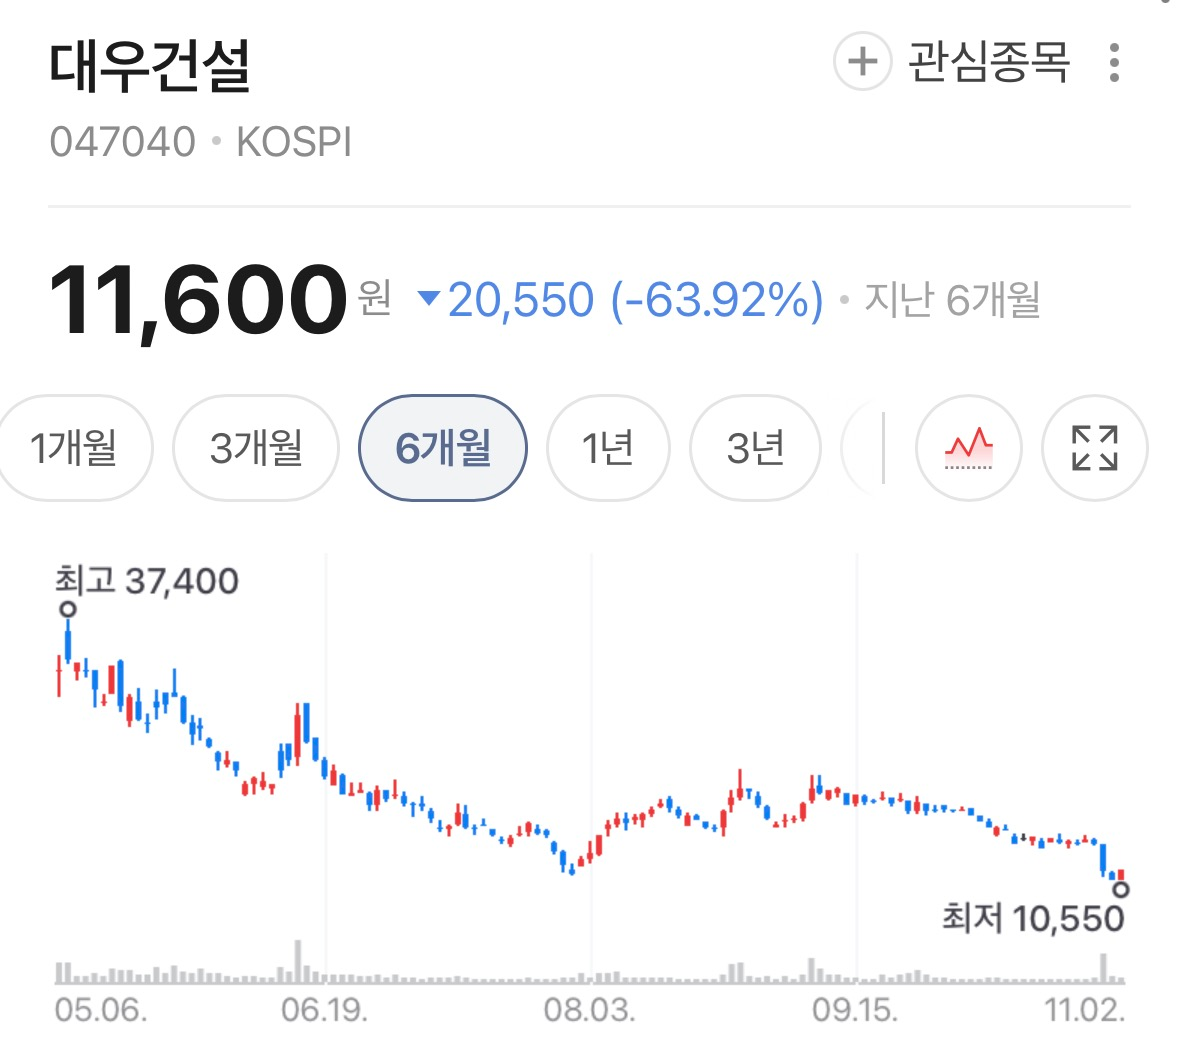










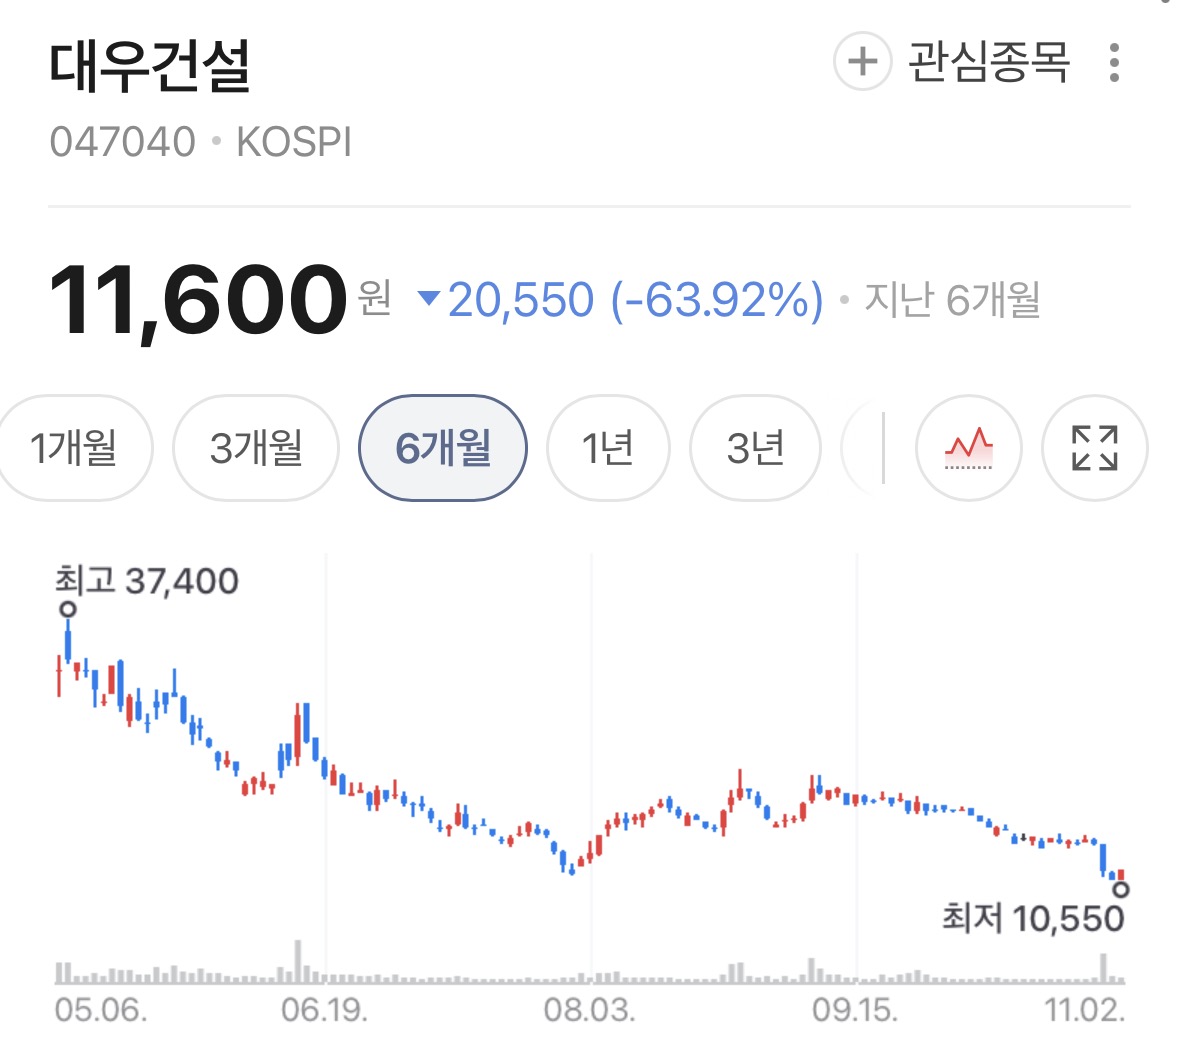
한국수력원자력이 29일 체코 두코바니 원전 시공계약 협상을 끝낸다고 밝히면서 대우건설 주가가 하루 만에 18%가량 급락했다(정리자 계산). 30일에는 KB증권이 투자의견을 '매수'에서 '보유'로 내리며 목표가를 1만 9,000원에서 1만 1,000원으로 42.1% 낮췄고, 미래에셋증권은 '매도' 의견에 목표가 9,900원을 제시했다. LS증권은 '매수'를 유지하면서도 목표가를 30.4% 낮춘 1만 6,000원으로 제시했다. 같은 사건을 두고 의견이 '매수'에서 '매도'까지 갈린 셈이다.
협상은 어떻게 끝났나
29일 한수원은 해명자료를 내고 대우건설·두산에너빌리티 컨소시엄과의 두코바니 원전 시공계약 협상을 종료한다고 밝혔다(한국경제). 사업은 1,000MW급 APR1000 2기이고 총사업비는 약 4,220억 코루나, 우리 돈으로 약 26조 원이다. 양측은 실무 협상과 분쟁해결위원회, 경영진 협상을 거쳤지만 공사비와 핵심 계약 조건을 두고 끝내 합의하지 못했다(ESG경제).
쟁점은 공사비 산정 방식과 설계변경 위험의 분담이었다. LS증권에 따르면 한수원은 기본설계 물량을 기준으로 총액을 확정하자고 제안했고, 대우건설은 상세설계 단계에서 늘어나는 물량을 정산해 달라고 요구했다. 컨소시엄 쪽은 한수원이 협상 종료 직전에 계약 조건을 바꿨고 검토할 시간도 충분히 주지 않았다며 일방적 종료를 받아들일 수 없다는 입장이다(CBC뉴스).
사업이 완전히 끝난 것은 아니다. 한수원은 2027년 4월 신규 입찰을 내고 7월에 사업자를 고를 계획이다. 두산에너빌리티가 따로 맺은 원자로·터빈발전기 공급계약은 그대로 유지된다(ESG경제). 재협상 가능성은 남아 있지만 한수원이 새 입찰 계획을 발표한 만큼 빠른 재개는 불투명하다.
주가: 하루 18%대 급락, 30일에도 5% 하락
29일 장 초반 대우건설은 680원(4.77%) 내린 1만 3,590원이었다(CBC뉴스). 협상 종료 소식이 전해진 뒤 낙폭이 커져 한국경제는 장중 '20% 급락'이라고 전했다. 30일 오전에는 580원(4.99%) 내린 1만 1,040원이 됐다(CBC뉴스). 두 보도의 가격에서 거꾸로 계산하면 28일 종가는 1만 4,270원, 29일 종가는 1만 1,620원으로 하루 새 18.6% 내린 셈이다(정리자 계산이며 종가를 직접 확인한 것은 아니다).
협상 지연은 이미 지난 7월부터 주가를 짓눌러 왔다. 7월 13일 대우건설은 8.14% 내린 1만 6,030원에 마감했다(투데이스타뉴스, 7월 13일 보도).
증권사: '보유'와 '매도'가 나왔다
KB증권은 투자의견을 한 단계 내리고 목표가를 1만 9,000원에서 1만 1,000원으로 42.1% 낮췄다. 원전 장기 성장 기대가 약해졌고, 플랜트 부문의 매출·이익 추정을 낮췄으며, 자기자본비용이 높아졌다는 이유다(ESG경제). 원전 관련 밸류에이션 프리미엄을 다시 평가해야 하고, 재협상 여부나 사업 방향 변화가 확인될 때까지 주가가 약세일 수 있다고 봤다(CBC뉴스). KB증권은 사흘 전인 27일 3분기 실적 리포트에서 1만 9,000원을 제시했으니, 단기간에 목표가를 크게 낮춘 것이다.
LS증권(김세련 연구원)은 '매수'를 지키면서 목표가를 1만 6,000원으로 30.4% 낮췄다. 이전 목표가는 보도에 나오지 않았지만, 낙폭으로 역산하면 약 2만 3,000원이다(정리자 계산). 협상 종료로 수주 공백 위험이 커졌고, 기존 평가는 장기 원전 파이프라인의 이익을 전제했는데 이번 일로 그 부분이 희석됐다는 설명이다. 원전 프리미엄이 사라지면 주가 하락이 불가피하다고 봤다. 컨소시엄이 한수원에 재협상을 다시 검토해 달라고 요청한 만큼 추가 조정은 그 결과에 달려 있고, LNG 등 비원전 수주가 계속 늘어날 것이라 수주가 확정되는 대로 주가가 완만하게 회복할 것으로 내다봤다.
미래에셋증권은 '해외 원전 기대감의 균열, 투자의견 하향 불가피'라는 제목의 리포트에서 '매도'와 9,900원을 제시했다. 이 증권사는 7월 13일 투자의견을 '중립'에서 '매수'로 올리면서 목표가를 3만 5,000원에서 2만 4,000원으로 낮춘 바 있다. 그 뒤의 변경 내역은 확인하지 못했지만, 이번 9,900원은 7월 목표가보다 58.8% 낮다(정리자 계산).
업종 전체로는 낙폭이 과하다는 시각이 많다. 키움증권(신대현 연구원)은 가장 가능성이 높은 시나리오가 조건이 크게 바뀌지 않는 재입찰이고, 사업이 취소되거나 공사비를 올려 기존 계약을 유지할 가능성은 낮다고 봤다. 메리츠증권과 하나증권도 업종 급락이 과하다고 평가했다. 하나증권은 신규 경쟁입찰에서 현대건설과 삼성물산이 주도적 역할을 할 수 있고 DL이앤씨와 GS건설에도 기회가 될 수 있다고 짚었다. 현대건설은 원전 시공 경험과 웨스팅하우스·홀텍·테라파워 등으로 이어지는 파이프라인이 있어 하방이 제한적이라는 분석이다. LS증권은 원전 공사비 산정과 설계변경 위험을 이유로 단기적으로는 반도체·AI 데이터센터 건설주를 선호하면서, 대형 원전을 지을 수 있는 업체가 드물어 중장기 건설·원전 업종에는 '비중확대' 의견을 유지했다.
실적은 나쁘지 않았다
3분기 실적 자체는 기대를 소폭 웃돌았다. 매출은 약 1조 8,000억 원으로 1년 전보다 7.4%, 전분기보다 9.8% 줄었지만 영업이익은 1,832억 원으로 1년 전보다 223.7% 늘었다(전분기보다는 21.1% 감소). 건축 부문 준공 정산에서 약 960억 원의 일회성 이익이 났고, 준공 후 미분양에 대한 대손충당금 733억 원이 이를 상당 부분 상쇄했다. 순 227억 원은 정리자 계산이다. KB증권은 일회성이 대체로 서로 상쇄돼 일부 현장의 수익성 개선이 이익 증가를 이끌었다고 분석했다(뉴스클레임, CBC뉴스).
문제는 수주다. 3분기 누적 수주는 약 12조 5,000억 원으로 연간 목표(27조 원)의 46%다. LS증권은 회사가 연간 목표를 19조 원에서 27조 원으로 높였다고 전했다. 이를 채우려면 LNG와 가덕도신공항 등 대형 수주가 필요하다. 파푸아뉴기니 LNG는 우선협상대상자, 모잠비크 LNG 4구역은 의향서를 받은 상태이고 합치면 7조~8조 원으로 추정된다. 남은 목표는 14조 5,000억 원이므로, 이 두 건이 확정돼도 6조 5,000억~7조 5,000억 원이 더 필요하다(정리자 계산). KB증권도 연간 수주 기대치를 낮춰야 한다고 봤다.
앞으로 볼 점
첫째, 재협상 여부다. 컨소시엄이 한수원에 재협상 재검토를 요청한 가운데 한수원은 2027년 4월 신규 입찰, 7월 사업자 선정을 예고했다. 두 일정이 어떻게 맞물릴지가 주가 방향을 좌우한다. 둘째, 4분기 대형 수주다. 연간 목표 27조 원을 채우려면 LNG와 가덕도신공항 등이 필요하다. 셋째, 재입찰 구도다. 하나증권은 현대건설·삼성물산 등이 주도할 가능성을 짚었는데, 대우건설이 다시 참여하더라도 같은 조건으로 시공을 맡을 수 있는지는 확인되지 않았다. 넷째, 밸류에이션이다. 원전 프리미엄이 빠진 주가가 어느 선에서 자리 잡는지에 따라 '매수'와 '매도'의 간극도 달라질 것이다.









