


 컨텐츠
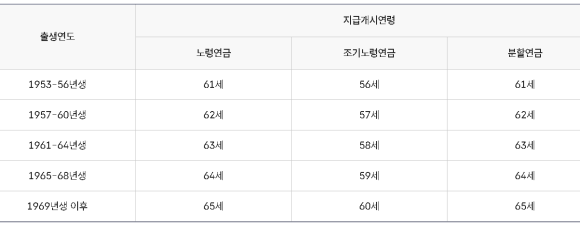










아버지가 퇴직하고 국민연금을 받을 때가 63세라고 했는데, 이제는 65세까지 늘어났다. 국민연금의 수령시기가 계속 뒤로 미루어지고 있다. 과거에는 60세부터 받기 시작했고 63세까지 늘어나면서 퇴직한 시기가 60세이면 3년이란 공백이 생기게 된다. 그래서 조기수령을 받는 사람도 생기기도 했다. 그런데 이제는 더 늦어지게 된다면 그 공백기간 동안 어떻게 될 것인가
오늘은 국민연금 68세 수령 논란, 이제 못 받는 사람 많다에 대한 포스팅입니다.
국민연금 68세 수령 논란
현재는 국민연금 수령 연령은 만 65세이다. 1969년생 이후는 무조건 만 65세부터 받는다. 정년퇴직 연령이 60세인 것을 감안하면 국민연금 받을 때까지 5년을 기다려야 한다.
실제로 아버지가 정년퇴직을 하고 2년이나 기다려야 국민연금을 받을 수 있게 되었다. 그나마 촉탁으로 근무를 해서 공백기는 없지만, 공백기가 있으면 노후대비가 잘 갖추어지지 않은 사람들은 당장에 살 길이 막막할 것이다.
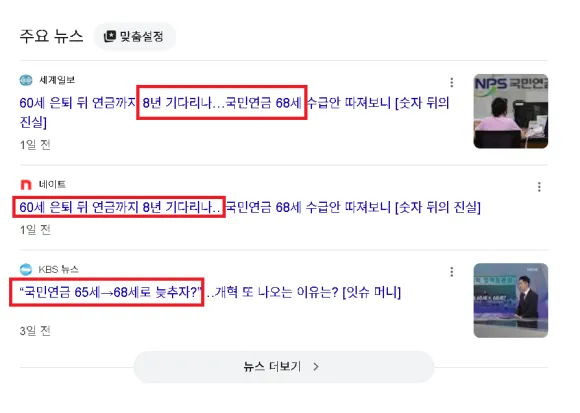
하지만 최근 논의되고 있는 내용은 65세에서 68세까지 미룬다는 제안이 나왔다. 이는 아직 국회 토론회에서 제안한 방안이고 법이 바뀐 것은 아니다. 그래도 계속 국민연금 수령 시기를 늦춘다는 이야기가 계속 나온다는 것이 사람들을 불안하게 만든다.
공무원과 사기업 역시 정년퇴직을 늦추나 ?
현재 기준으로는 공무원이나 사기업은 아직 정년퇴직 나이는 만 60세이다. 다만, 기업은 자율적으로 정년 후 재고용을 하고 있다. SK이노베이션은 아예 신입 대신 정년퇴직자를 촉탁으로 재고용해서 부족한 생산 공백에 투입할 정도이다.
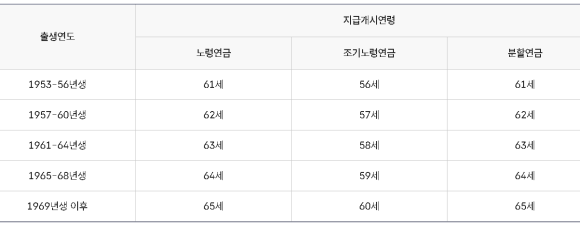
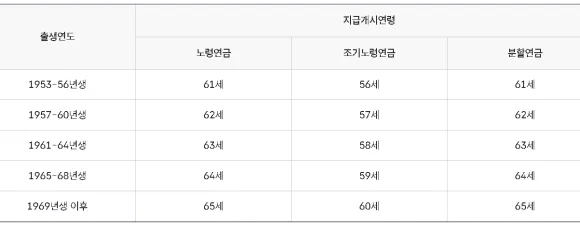
정부에서 계속 국민연금 수령시기를 뒤로 미루는 것을 기정확실화하기 때문에 기업에서도 역시 정년퇴직 연령을 높이고 있다. 정부에서 국민연금 수령연령 시기를 확정화한다면 공무원이나 사기업 역시 정년퇴직을 65세로 기정사실화할 것이다.
국민연금 공백기에 대비할 것은 ?
가장 큰 문제로 지적되는 것은 국민연금 수령시기가 65세인데, 정년퇴직 시기가 만 60세까지라는 것이다. 촉탁직을 하지 않는다면 공백기가 무려 5년이나 되는 것이다. 게다가 국민연금 수령 전에 사망하면 그 돈은 배우자로 넘어가며 배우자가 없으면 국가귀속이다.
퇴직연금 활용하기
과거는 퇴직금을 예금으로 적립했다. 하지만 요즘은 IRP/DC형 계좌에 KODEX나 TIGER 미국지수ETF를 모아가는 사람들이 많다. 필자 역시 미국지수 ETF를 모아가며 노후 퇴직연금을 모으고 있다.
퇴직금으로 매달 20만원씩 35년간 단순히 모은다면 8,400만원이다. 그런데 단순 예금으로는 2~3% 수준이기에 35년 후 예상 퇴직금은 1억 4,830만원~2억 수준이다.
그런데 퇴직금으로 미국지수ETF를 모으고 연 10% 수준의 수익을 얻는다면 35년 후에는 6억 8,000만원이 된다. 이를 국민연금을 받기 전 5년 동안 매달 1,133만원을 쓸 수 있다.
조기노령연금 수급
1969년 이후 출생자는 조건만 충족하면 만 60세부터 조기노령연금을 받을 수 있다. 다만, 5년 먼저 받으면 정상 연금보다 30% 적은 금액을 평생 받게 된다. 1년 일찍 받을 때마다 6%씩 감액된다.
월세와 배당금 만들기
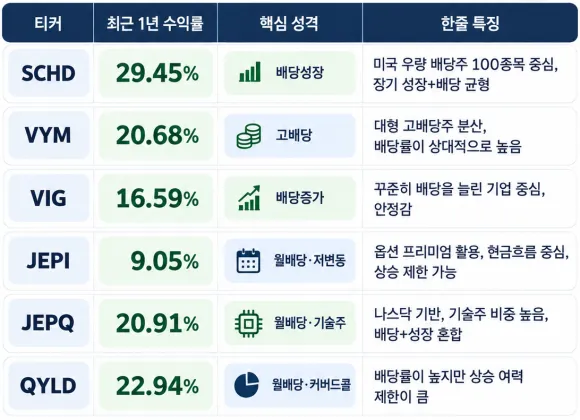
상가건물을 매입하여 매달 월세를 만드는 방법이나 배당금으로 현금흐름을 만들 수 있다. 배당주는 월배당커버드콜ETF나 SCHD, JEPI, JEPQ 등이 있다. 퇴직연금으로 빠져나가는 돈을 미리 준비해두고 40세 전까지는 강력한 성장주 중심으로 모으다 40세 이후부터 배당주를 100만원씩 모아가는 방법을 추천한다.









