


 컨텐츠
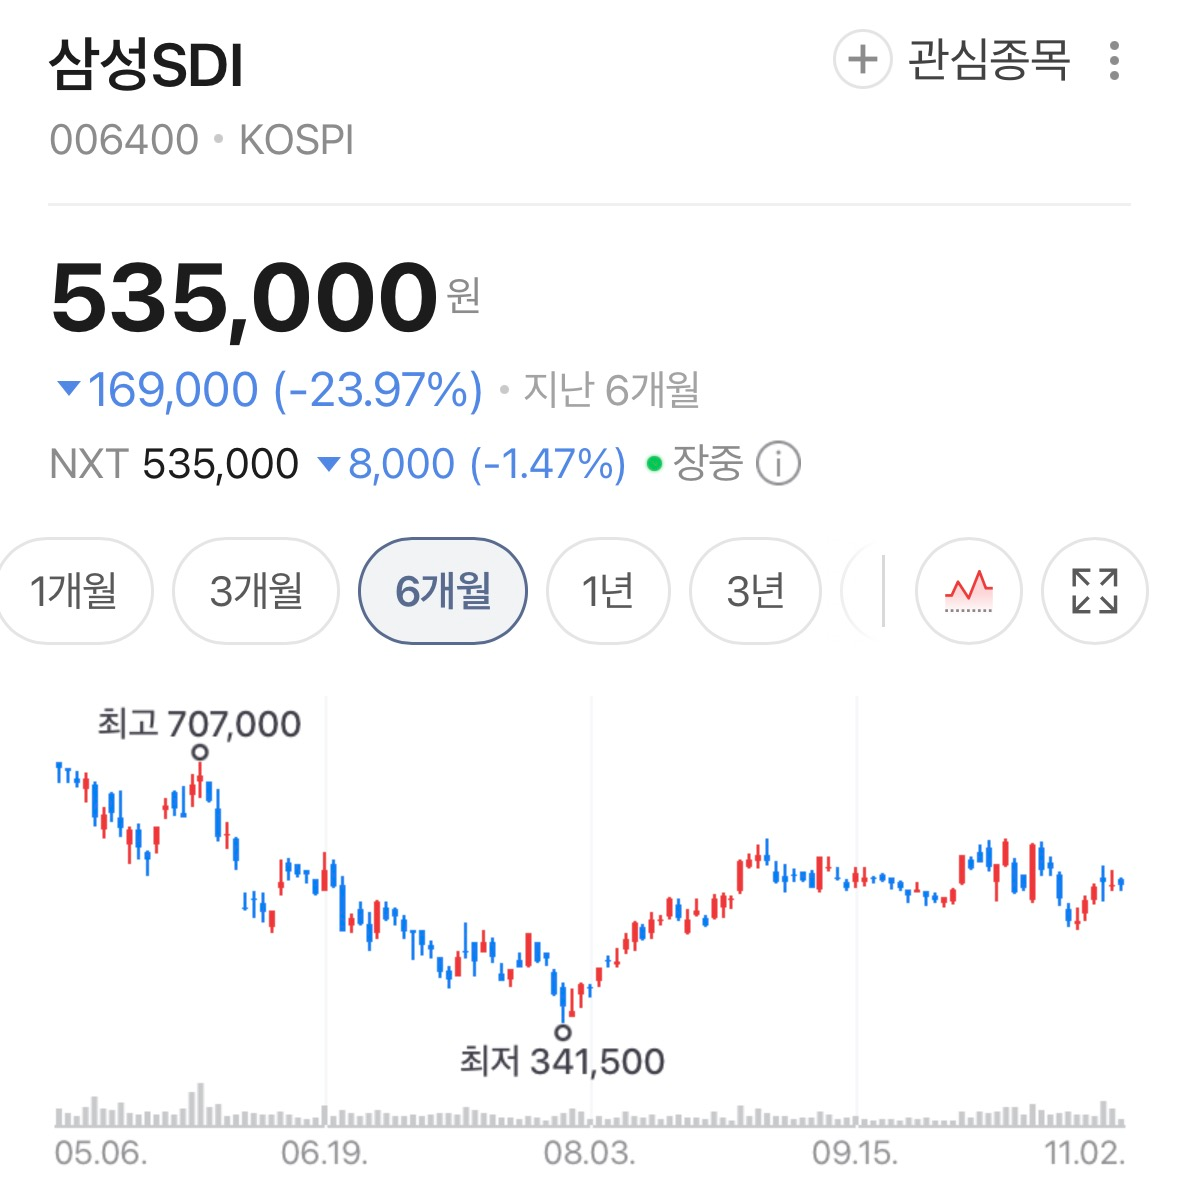










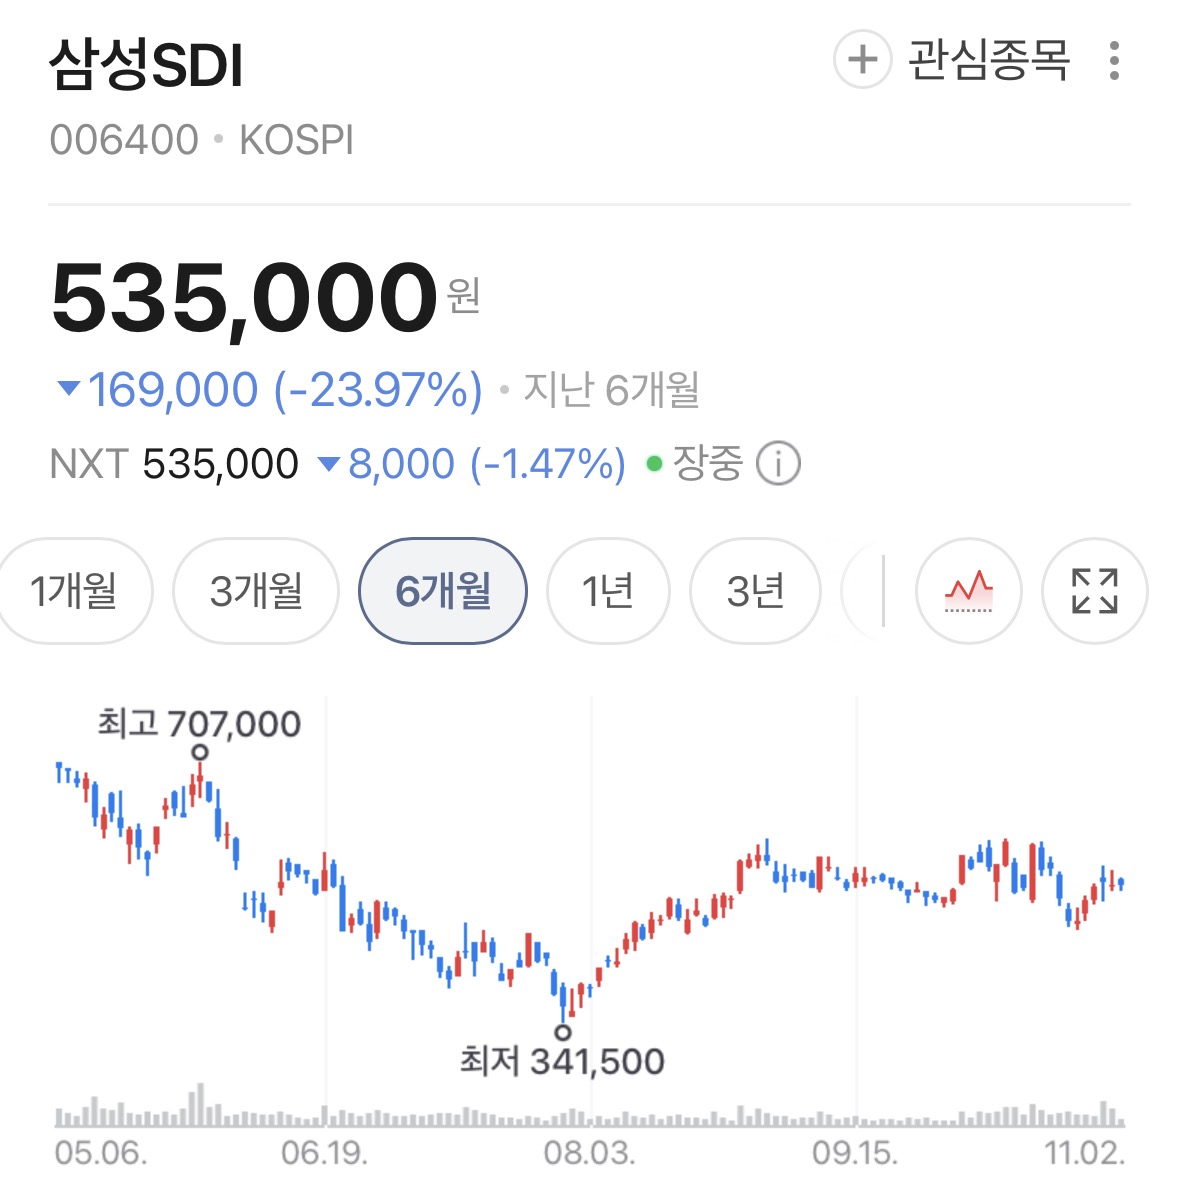
삼성SDI가 3분기 영업이익 4,078억 원을 냈다. 1년 전 5,913억 원 적자에서 흑자로 돌아섰고, 2023년 3분기(4,960억 원) 이후 12분기 만의 최대 실적이다. 시장 컨센서스(1,913억 원)의 두 배를 넘었다. 다만 이익의 상당 부분이 일회성이라는 증권가 추산이 나오면서 증권사들은 4분기 영업이익을 1,046억 원에서 2,710억 원까지 제각각 내다봤고, 목표가도 65만 원에서 91만 3,000원까지 벌어졌다.
매출 4조 6,856억, ESS가 끌었다
3분기 매출은 4조 6,856억 원으로 1년 전보다 52.6%, 전분기보다 20.9% 늘었다. 영업이익은 전분기(2,038억 원)의 두 배(100.1% 증가)이고 영업이익률은 8.7%다. 컨센서스보다 113.2% 많았다. 이번 분기부터 미국 첨단제조생산세액공제(AMPC)를 포함한 금액을 '매출 및 기타수익'으로 표시하면서 2분기 매출도 3조 8,765억 원으로 다시 계산해 공개했다(인사이트).
배터리 부문은 매출 4조 4,099억 원(55.3% 증가), 영업이익 3,619억 원으로 흑자 전환했다. AI 데이터센터 투자와 맞물린 ESS와 서버용 배터리 백업 유닛(BBU) 수요가 컸고, 전동공구·전기차용 원통형 전지 판매도 늘었다. 전자재료 부문은 매출 2,757억 원, 영업이익 459억 원으로 각각 18.9%, 18.3% 증가했다. 반도체 패터닝 소재와 폴더블폰 디스플레이용 필름이 힘을 보탰다.
이익의 질: 세액공제와 일회성
영업이익에는 AMPC 1,225억 원이 들어 있다. 이를 단순히 빼면 2,853억 원이다. 2분기에는 같은 방식으로 961억 원이어서, 세액공제를 빼도 이익이 3배 가까이 늘었다는 계산이 나온다. 순이익은 3,422억 원으로 전분기보다 27.4% 줄었다. 영업외손익이 1,463억 원 순손실이었기 때문이다(인사이트).
더 큰 변수는 일회성이다. 이투데이에 따르면 증권가는 GM 합작법인 종료와 북미 고객사 물량 축소에 따른 보상금에서 품질 충당금을 뺀 순일회성 이익을 2,000억~3,500억 원으로 추산한다. 회사는 공시에서 일회성 손익의 반영 여부와 금액을 따로 밝히지 않았다. 단순 산술로 세액공제 1,225억 원과 일회성 2,000억~3,500억 원을 모두 빼면 영업이익은 마이너스 647억 원에서 플러스 853억 원 사이가 된다(정리자 계산이며 증권사가 제시한 수치가 아니다). 증권사들이 4분기를 다르게 보는 출발점이 여기다.
컨콜: 수주 60GWh, 2028년 물량은 이미 채워져
회사는 올해 미국 ESS 신규 수주가 60GWh를 넘었고 연말까지 더 늘리겠다고 밝혔다(서울경제). 이투데이는 연말 목표를 120GWh 이상으로 전했다. 인디애나 합작공장(SPE)과 울산 라인의 2028년 가동 물량은 이미 모두 채워졌다. SPE는 10월 초 가동을 시작했고, 라인 두 곳을 ESS용으로 바꿔 내년 상반기부터 단계적으로 생산한다. ESS용 각형 LFP(리튬인산철) 배터리는 10월부터 양산에 들어갔고 12월부터 납품한다. 전력용 ESS와 무정전 전원장치(UPS) 장기공급계약은 연내 확정하겠다는 계획이다.
전기차 쪽에서는 유럽에서 첫 LFP 배터리 수주를 따냈다. 휴머노이드 로봇용 전고체 전지 샘플은 고객사가 평가 중이고, 원통형 전지는 항공우주·휴머노이드 분야에서 새 고객을 확보했다. 재무 구조도 나아졌다. 삼성디스플레이 지분 매각 대금(4조 4,500억 원) 일부로 차입금을 갚아 부채비율이 2분기 77.4%에서 67%로 내려갔고, 남은 자금은 미국과 헝가리 설비 투자에 쓸 계획이다. 회사는 4분기에도 ESS와 소형 배터리의 견조한 성장으로 흑자 기조를 이어갈 것으로 전망했다.
증권가: 4분기 1,046억에서 2,710억까지
4분기 영업이익 추정은 최대 2.6배 차이가 난다. 가장 보수적인 키움증권(권준수 연구원)은 1,046억 원을 제시했다. 유럽 고객사의 재고 조정과 전기차 가동률 하락을 이유로 들었다. 대신증권은 1,324억 원, 신한투자증권은 1,632억 원, NH투자증권은 1,820억 원이다. 대신증권과 IBK투자증권은 자동차 전지 사업부가 4분기에 1,240억~1,351억 원 영업적자를 낼 것으로 봤다.
낙관하는 쪽은 유진투자증권(2,710억 원), 유안타증권(2,666억 원), iM증권(2,270억 원), SK증권(2,214억 원)이다. 북미 AI 데이터센터용 ESS와 서버 BBU 출하가 늘어 전기차 부진을 메운다는 판단이다. iM증권(정원석 연구원)은 4분기 ESS 매출이 전분기보다 67% 늘어난 1조 9,000억 원으로, 처음으로 자동차 전지 매출을 넘어설 것으로 내다봤다. 전사 영업이익에서 ESS가 차지하는 비중은 85%로 봤다. 세액공제도 3분기 1,225억 원에서 4분기 1,881억~2,190억 원으로 늘 것으로 추정됐다(이투데이).
목표가는 10개 증권사 기준으로 한국투자증권의 65만 원부터 유안타증권의 91만 3,000원까지 26만 3,000원 차이가 난다. 이투데이 기준으로 키움증권은 67만 원, SK증권은 81만 원이다. 30일 StockHub에는 유안타증권 91만 3,000원('3Q26 Review: 호실적, 앞으로가 더 기대'), SK증권 81만 원('각형' LFP로 국내 경쟁사들과 차별화), 대신증권 75만 원('더 오를 수 있다'), 하나증권 66만 7,000원('가파르게 증가하는 신규 수주')이 올라왔다. 하나증권의 66만 7,000원은 지난 8월에도 제시된 수준이라 이번에 바뀐 것은 아니다.
목표가는 이미 많이 올라와 있었다. 신한투자증권은 10월 14일 62만 원에서 74만 원으로 19.4% 올렸고, iM증권은 9월 21일 59만 원에서 80만 원으로 35.6% 올렸다. NH투자증권도 9월 15일 73만 원으로 높였다(StockHub). 한국투자증권과 키움증권, 유진투자증권, iM증권, 신한투자증권, NH투자증권의 30일 리포트 내용은 확인하지 못했다.
불안 요인
일회성 보상금은 4분기에 사라진다. 유럽 공장 가동률은 50%대에 머물러 있고, 유럽 고객사의 연말 재고 조정이 자동차 전지 매출을 줄일 수 있다. 증권사 간 추정치 차이가 커서 4분기 방향을 장담하기 어렵다는 점도 이투데이가 짚은 리스크다.









