


 컨텐츠
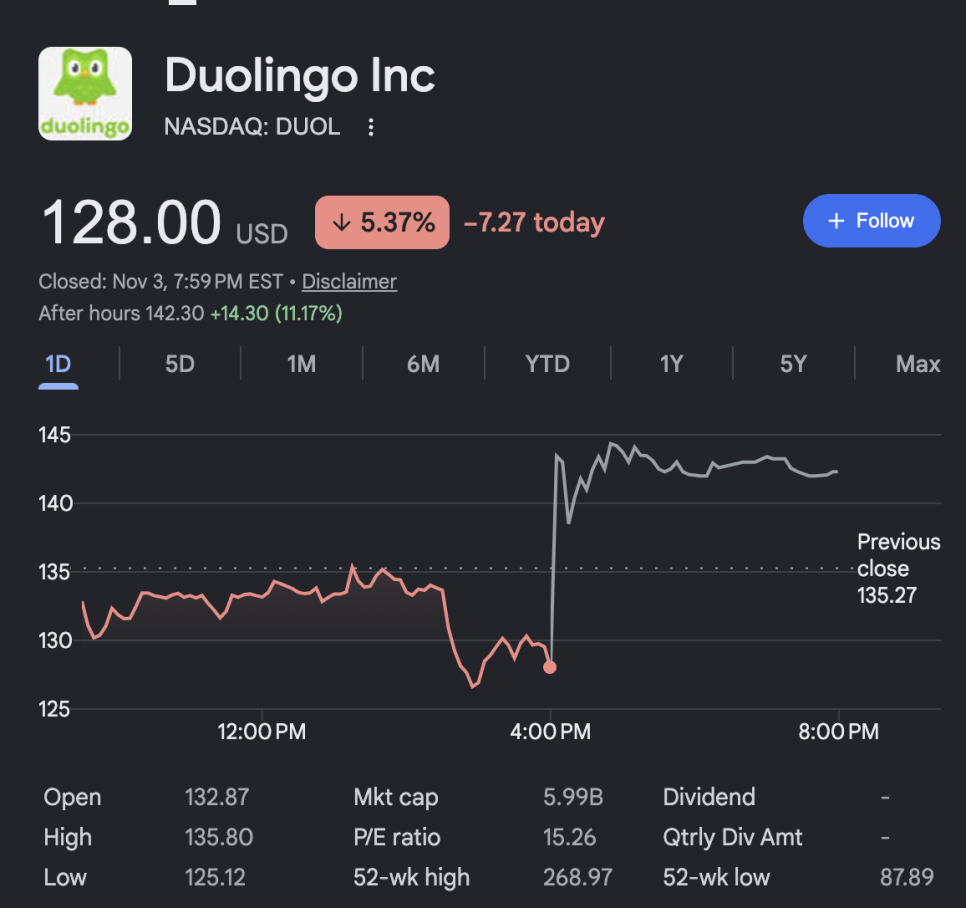










듀오링고(Duolingo, DUOL)가 화요일 장 마감 뒤에 주주 서한으로 3분기 실적을 발표했고 시간외에서 11퍼센트에서 12퍼센트 올라 143달러대가 됐음.

정규장에서는 5.37퍼센트 내려 128.00달러로 마감했는데 그 낙폭을 한 번에 되돌린 셈임. 이익은 시장 예상에 못 미쳤는데도 이렇게 반응한 이유는 사용자 숫자였음.
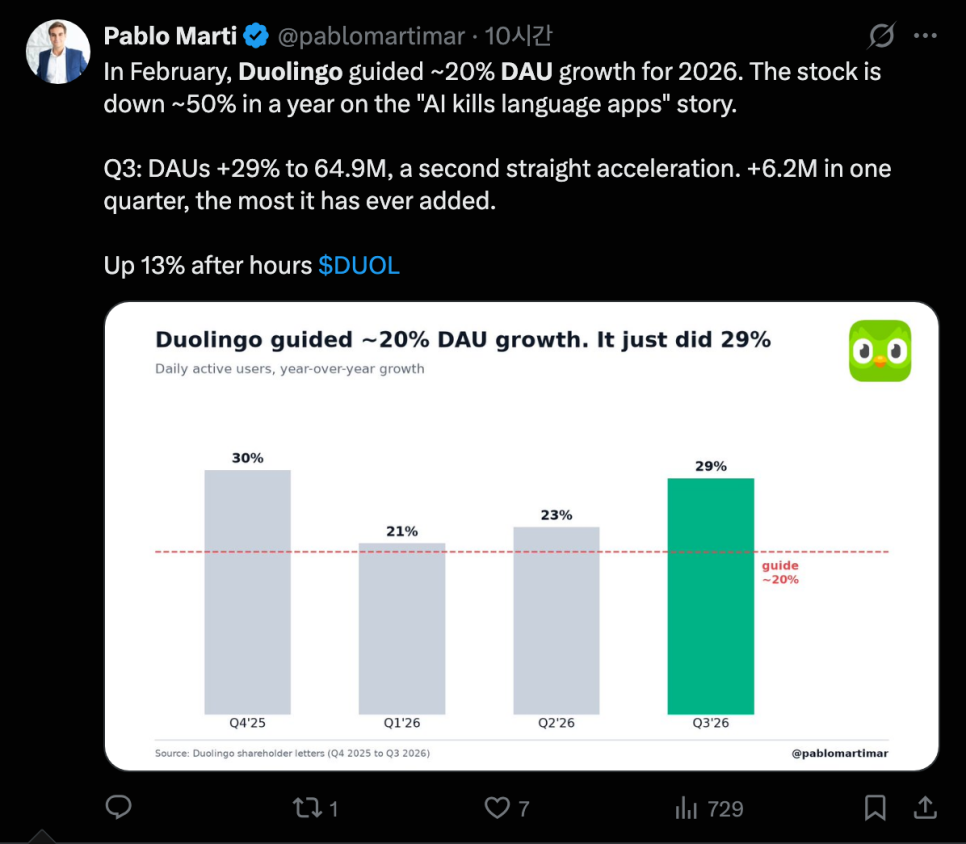
먼저 숫자를 보자. 하루 활성 이용자(DAU)는 6,490만 명으로 1년 전 5,050만 명에서 29퍼센트 늘었고, 두 분기 연속으로 성장률이 빨라졌음(2분기 23퍼센트). 월간 이용자는 1억 5,310만 명으로 13퍼센트 늘었고 유료 구독자는 1,310만 명으로 14퍼센트 늘었음. 총 예약액(bookings)은 3억 1,610만 달러로 12퍼센트(직전 분기 8퍼센트에서 4퍼센트포인트 가속) 늘었고, 구독 예약액은 2억 7,840만 달러로 16퍼센트 늘었음. 매출은 3억 900만 달러로 12~14퍼센트 늘어 시장 예상 약 3억 300만 달러를 웃돌았음. 반면 주당순이익은 0.54달러로 예상 0.57달러에 못 미쳤고 조정 EBITDA 마진은 25.5퍼센트로 1년 전 29.5퍼센트에서 4퍼센트포인트 내려갔음. 영업비용이 24퍼센트 늘었기 때문임.
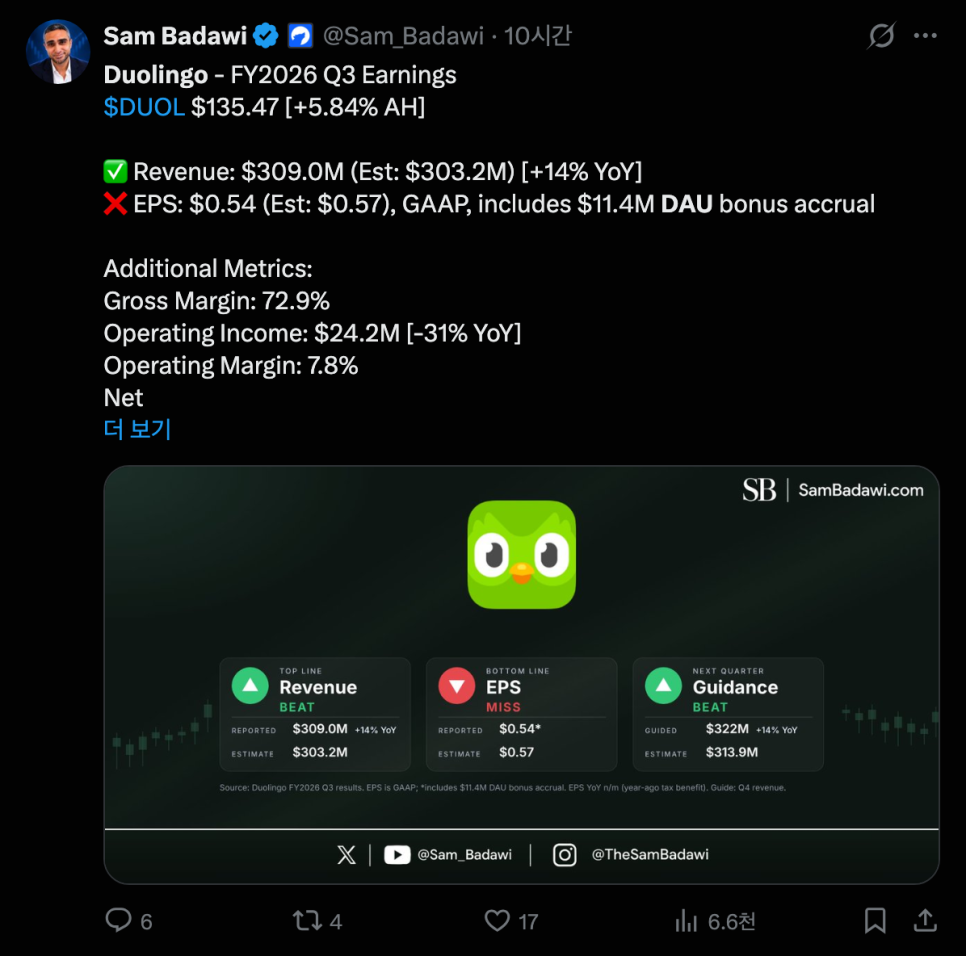
전망은 올랐음. 4분기 예약액을 3억 8,200만 달러(13퍼센트 성장), 매출을 3억 2,200만 달러(14퍼센트 성장)로 제시했는데 매출은 시장 예상 약 3억 1,455만 달러보다 높았음. 올해 전체로는 예약액 약 12억 9,600만 달러(12퍼센트), 매출 약 12억 2,100만 달러(18퍼센트), 조정 EBITDA 3억 2,300만 달러(마진 26.5퍼센트)를 예상하고 있음.

이번 분기 가장 눈에 띈 결정은 요금제 개편임. 듀오링고는 가장 비싼 요금제인 맥스(Max)를 없애기로 했음. 이번 달부터 신규 맥스 구독 판매를 멈추고 기존 맥스 개인 구독자는 가격 변동 없이 슈퍼(Super)로 옮기며, 올해 말까지 슈퍼 구독자 전원에게 AI와 무제한 대화 연습을 할 수 있는 영상 통화 기능을 제공한다고 밝혔음. 회사는 말하기 연습 건수가 두 배가 됐고 AI 비용이 내려갔기 때문에 가능한 결정이라고 설명했음. 쉽게 말해 비싼 요금제로 구분하던 AI 기능을 기본 요금제로 풀어서 가입자 기반을 키우는 선택임. 이 결정은 단기 매출에는 부담이 될 수 있지만 유료 전환의 문턱을 낮추는 효과가 있음.
여기에 회사의 방향 전환이 담겨 있음. 루이스 폰 안(Luis von Ahn) CEO는 올해는 더 잘 가르치는 것과 사용자 성장을 우선하고 앞으로는 무료 경험의 질을 지키면서 예약액 성장에 점차 더 집중하겠다고 밝혔음. 목표는 10억 명의 학습자임. 이 전략의 증거가 이번에 나온 DAU 가속이고, 브롤 스타즈(Brawl Stars)와 에기 파티(Eggy Party) 같은 게임과의 제휴로 수백만 명의 신규·복귀 이용자가 유입됐다고 회사가 설명했음. 사용자 성장이 모든 지역과 모든 과목에서 나타났다고도 했음.

그래도 조심할 부분은 있음. 이용자는 29퍼센트 늘었는데 예약액은 12퍼센트 늘었다는 건 사용자당 수익이 상대적으로 내려가고 있다는 뜻이고, 유료 구독자 성장률은 올해 1분기 21퍼센트에서 이번 14퍼센트까지 내려왔음. 영업비용 증가에는 4분기 DAU 성장률이 25퍼센트 이상이 되면 직원에게 지급하는 성과급 1,140만 달러가 포함돼 있음. 마케팅과 AI 투자를 계속 늘리면서 이익률이 얇아지는 방향도 투자자가 받아들여야 하는 부분임. 이 성과급 조건 하나가 회사가 다음 분기에 스스로 정한 기준선임. 4분기 DAU 성장률 25퍼센트 이상이라는 숫자가 이번 시간외 상승이 정당했는지를 확인해줄 거임.









