


 컨텐츠
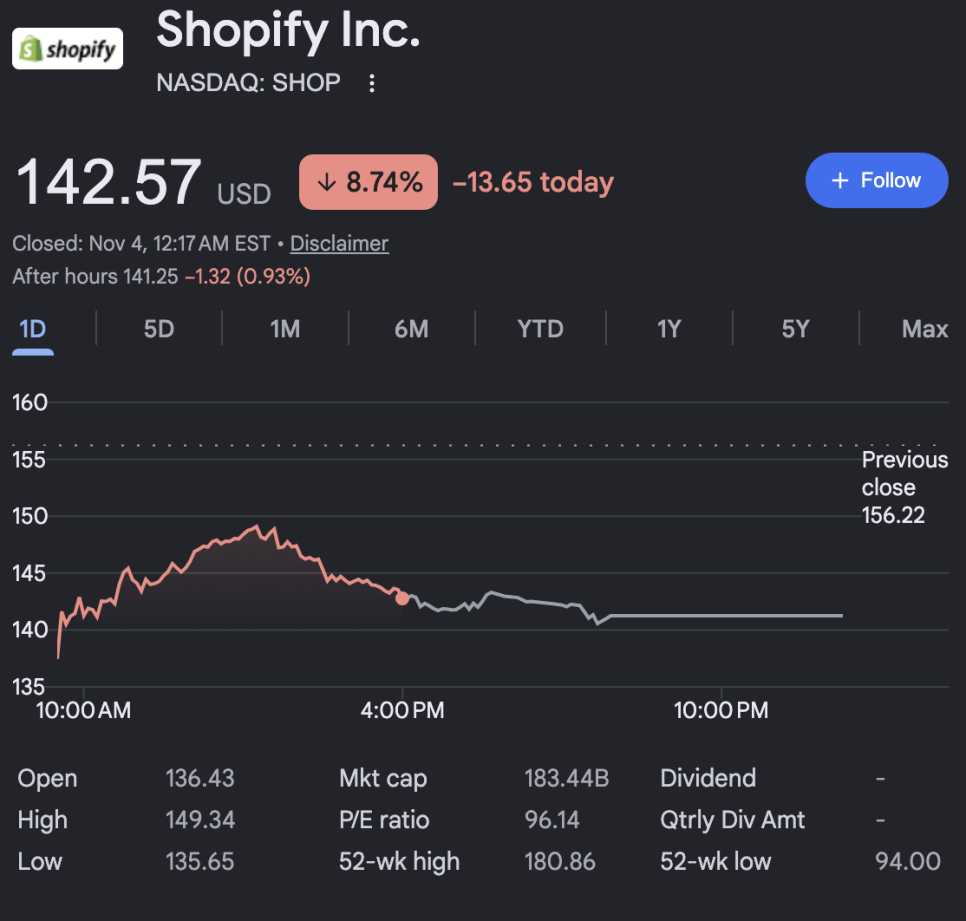










쇼피파이(Shopify, SHOP)가 화요일 장 시작 전에 3분기 실적을 발표했고 주가가 8.74퍼센트 빠진 142.57달러로 마감했음.
장 초반에는 10퍼센트 이상 빠지기도 했음. 매출이 32퍼센트 늘고 현금도 많이 벌었는데 주가가 이렇게 반응한 이유는 시장이 가장 중요시 여기던 지표가 기대에 못 미쳤기 때문임.
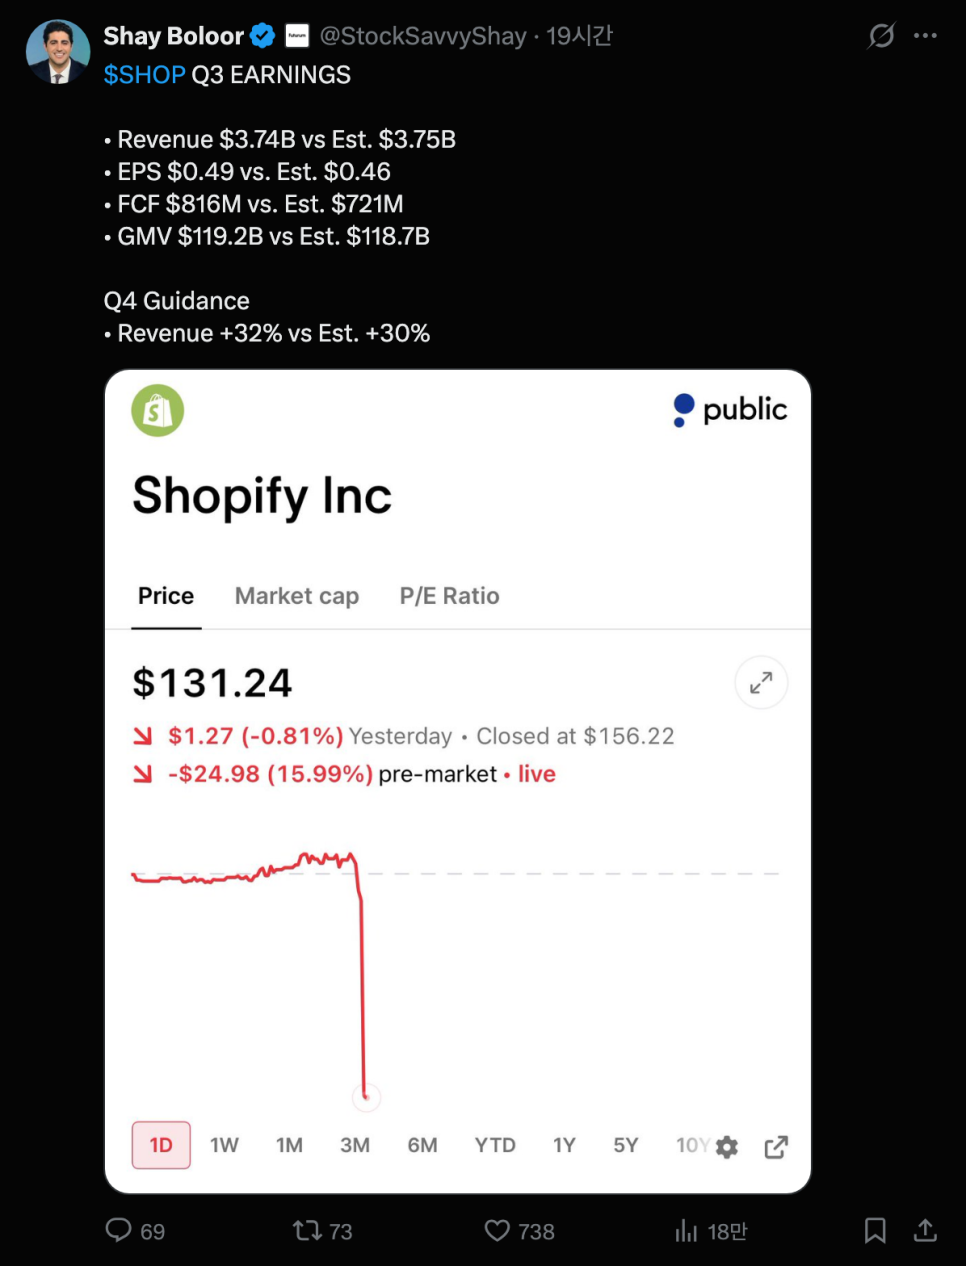
숫자부터 보자. 매출은 37억 4,000만 달러로 1년 전보다 32퍼센트 늘었는데 시장 예상 37억 5,000만 달러와 거의 같았고, 2022년 이후 처음으로 매출이 예상에 조금 못 미쳤다는 보도도 있었음. 조정 주당순이익은 0.49달러로 예상 0.47달러를 넘었고 영업이익은 5억 6,800만 달러로 66퍼센트 늘어 시장 예상 약 5억 2,400만 달러를 웃돌았음. 잉여현금흐름은 8억 1,600만 달러, 마진은 22퍼센트로 1년 전 18퍼센트보다 올랐음.
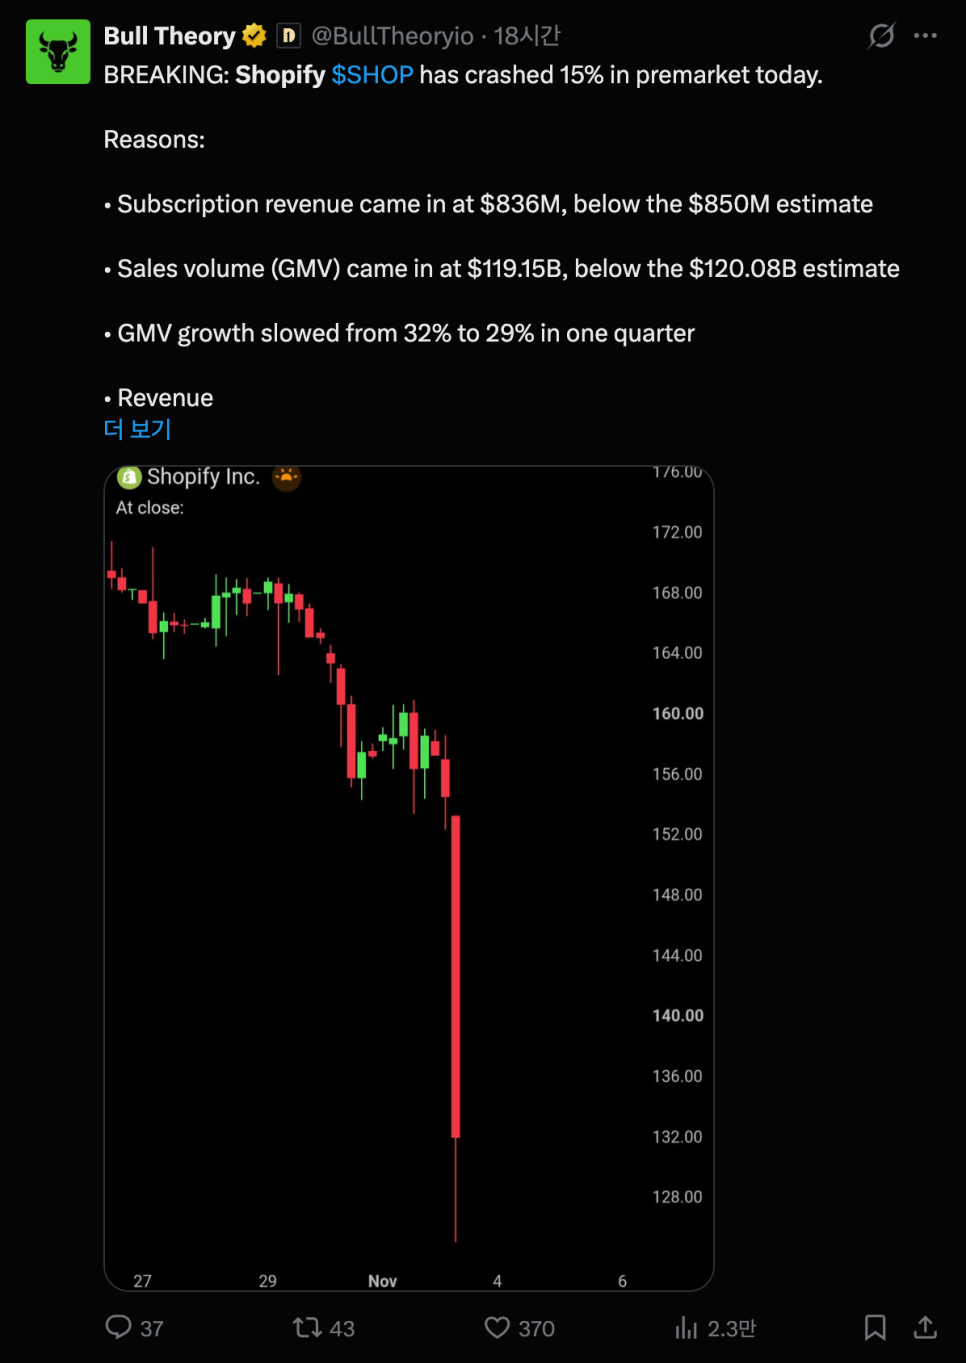
문제가 된 숫자는 두 개였음. 하나는 GMV(총 상품 거래액)로, 쇼피파이 가맹점이 한 분기에 판 상품 가격의 총합임. 이번 분기는 1,191억 4,500만 달러로 약 30퍼센트 늘었지만 시장 예상 약 1,200억 3,000만 달러보다 9억 달러가량 모자랐음. GMV는 쇼피파이 수수료 매출의 기반이라서 이 숫자가 가장 먼저 주목받음. 다른 하나는 구독 솔루션 매출로 8억 3,600만 달러, 20퍼센트 증가였는데 시장 예상 8억 4,800만~8억 5,000만 달러에 못 미쳤고, 구독 매출총이익도 6억 6,100만 달러로 예상 6억 8,000만 달러를 밑돌았음. 반면 가맹점 솔루션 매출은 29억 1,000만 달러로 35퍼센트 늘어 예상을 웃돌았음. 결제 침투율이 높아지면서 수수료 매출이 커진 결과임. 정기 구독 매출(MRR)은 2억 3,000만 달러로 19퍼센트 늘었고, B2B GMV는 74퍼센트 늘었음.

4분기 전망도 시장을 달래지 못했음. 쇼피파이는 4분기 매출이 1년 전보다 30퍼센트 초반 성장할 것이라고 밝혔는데 시장 예상 32.1퍼센트와 비슷했음. 올해 들어 성장이 가속될 것이라는 기대가 있었던 만큼 성장률이 그대로라는 설명은 실망으로 받아들여졌음. 4분기 영업비용은 매출의 29~30퍼센트로 블랙프라이데이 사이버먼데이 전 마케팅이 늘어난다고 했음.
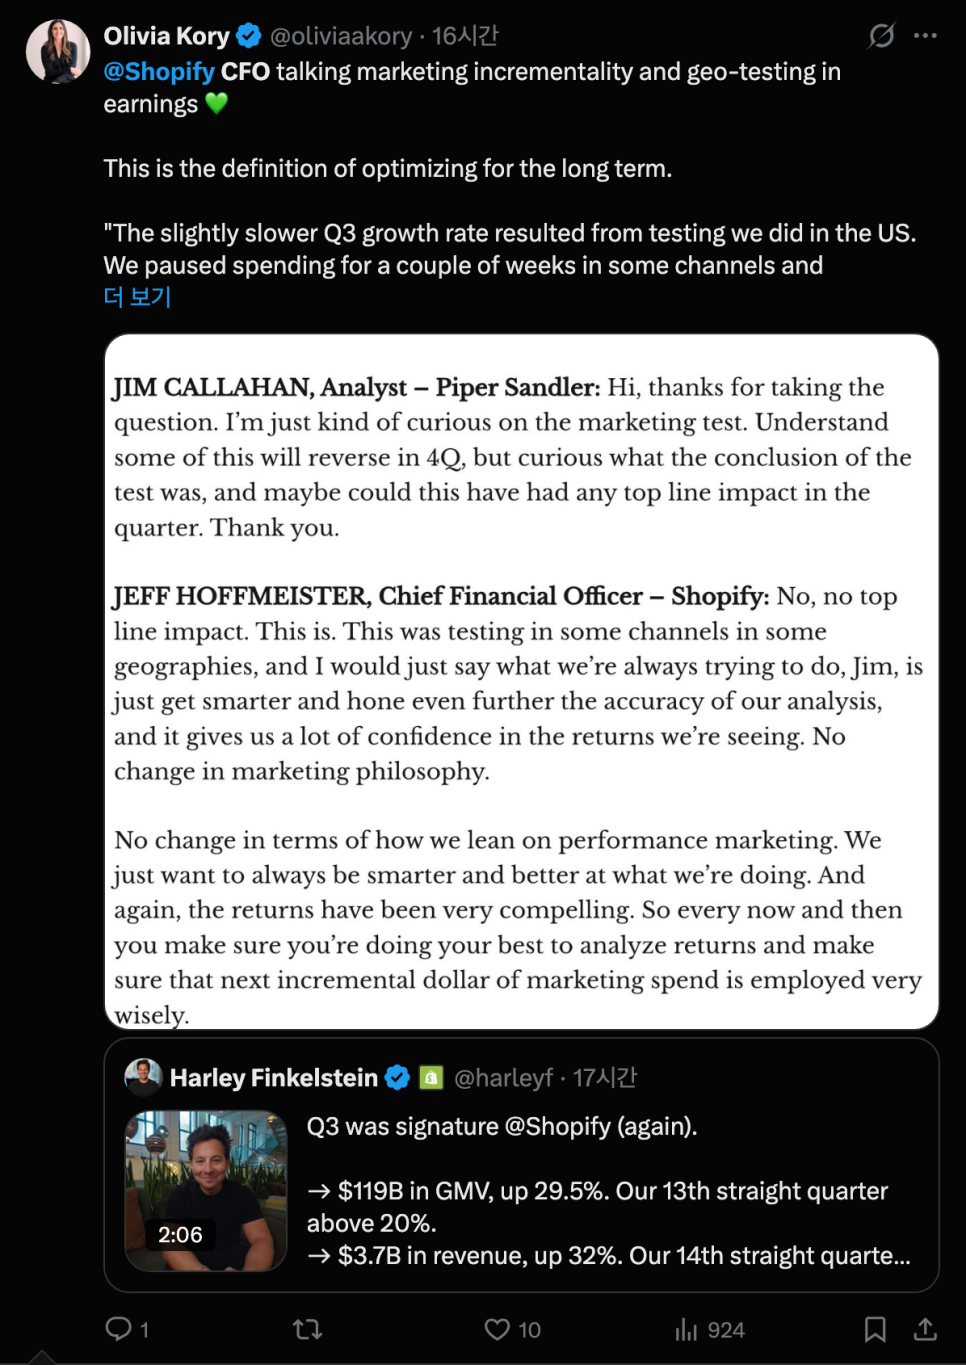
이번 실적에서 가장 조심해서 읽어야 할 부분은 최고재무책임자(CFO) 제프 호프마이스터(Jeff Hoffmeister)의 설명이었음. 잉여현금흐름 마진이 1년 전보다 4퍼센트포인트 오른 것 중 구조적인 운영 규율과 비용 레버리지에서 나온 건 약 150bp, 즉 1.5퍼센트포인트뿐이고 나머지는 일시적인 요인이라고 직접 밝혔음. 4분기 잉여현금흐름 마진은 지난해 4분기(19퍼센트)와 비슷할 것으로 제시했으니, 이번 22퍼센트가 앞으로 이어질 숫자가 아니라는 뜻임.
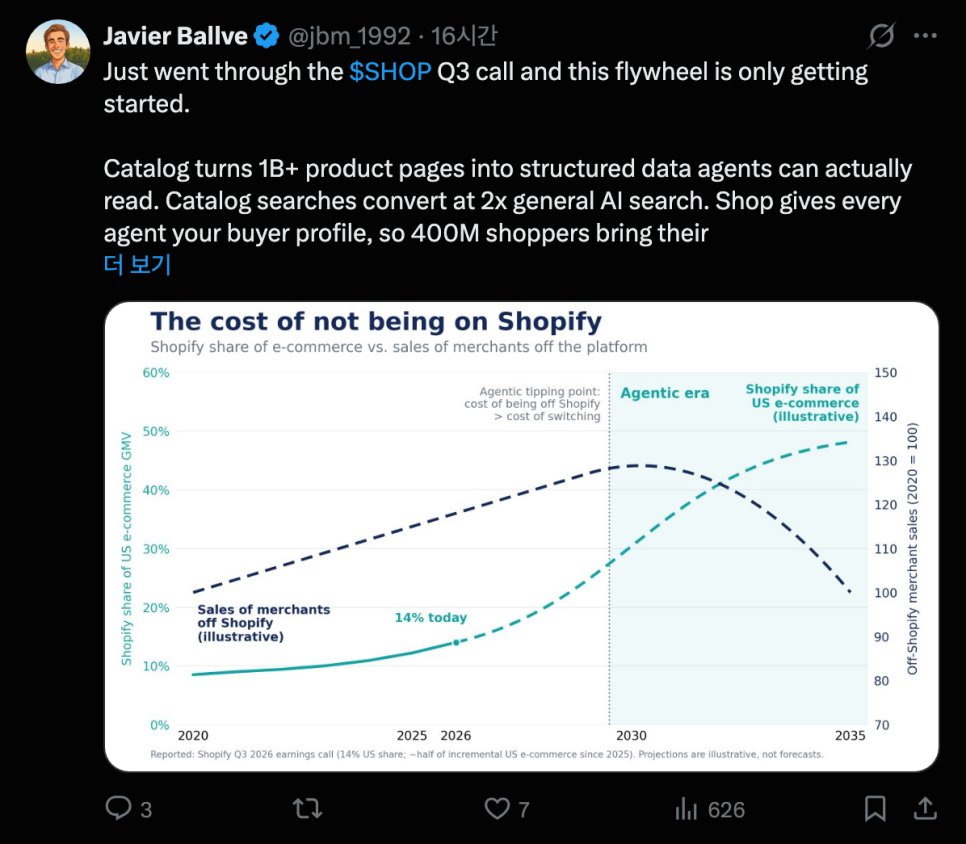
쇼피파이는 AI 쇼핑 시대를 겨냥해 상품 카탈로그와 사이드킥(Sidekick), 범용 커머스 프로토콜(UCP)에 투자하고 있다고 설명해왔고, 해리 핀켈스타인(Harley Finkelstein) 사장은 이번 분기에도 모든 채널과 에이전트에 커머스를 넣겠다고 말했음. 이런 투자는 장기 성장 논리지만, 단기에는 성장 가속이 확인되기 전까지 주가가 높은 기대를 지켜야 하는 부담이 있음.
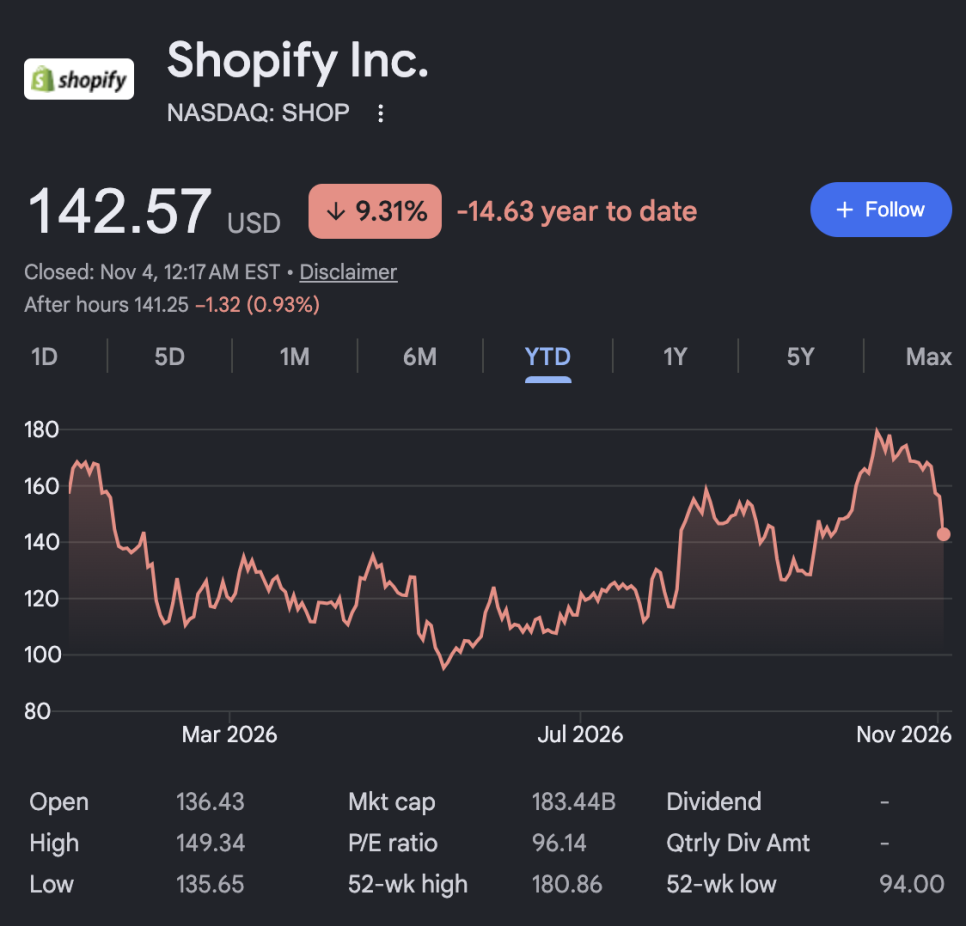
쇼피파이의 8.7퍼센트 하락은 사업이 꺾였다는 신호가 아니라 높은 성장 프리미엄을 받는 주식이 GMV 1퍼센트 미스에도 크게 흔들린다는 신호였음. 22퍼센트라는 잉여현금흐름 마진이 모두 지속되는 숫자가 아니라는 사실은 4분기 가이던스에서 이미 예고돼 있었음.









