


 컨텐츠
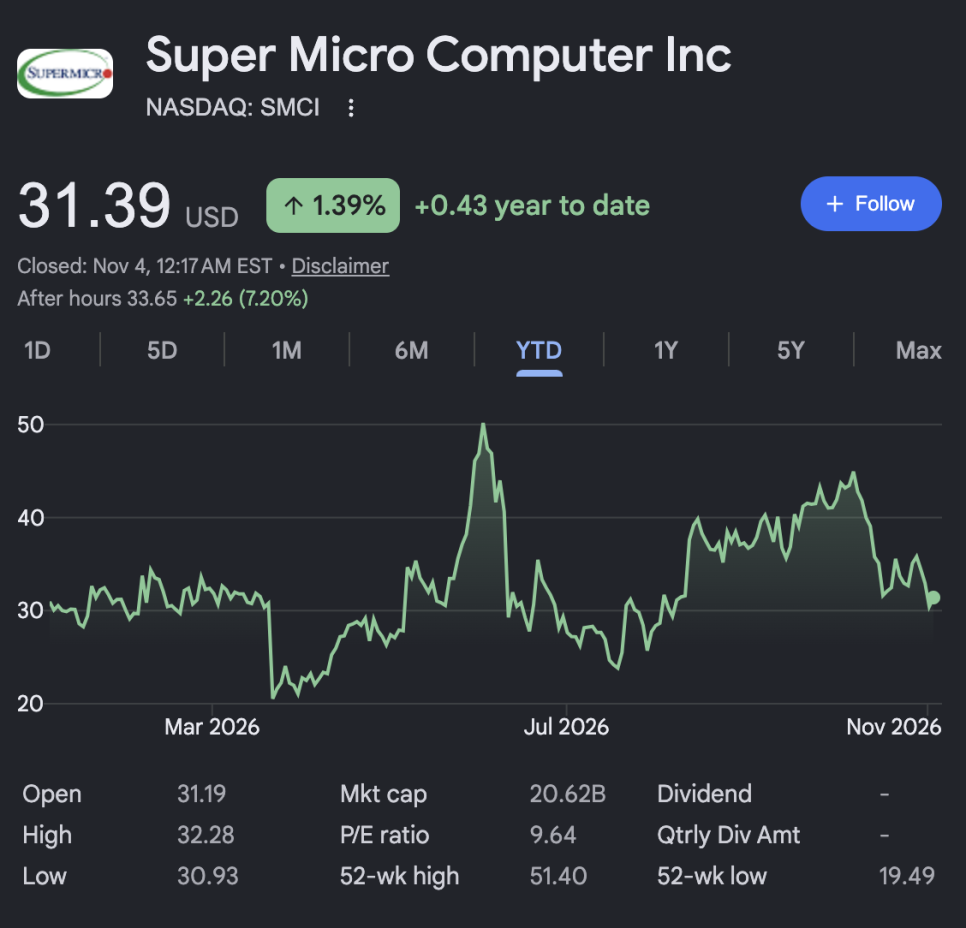










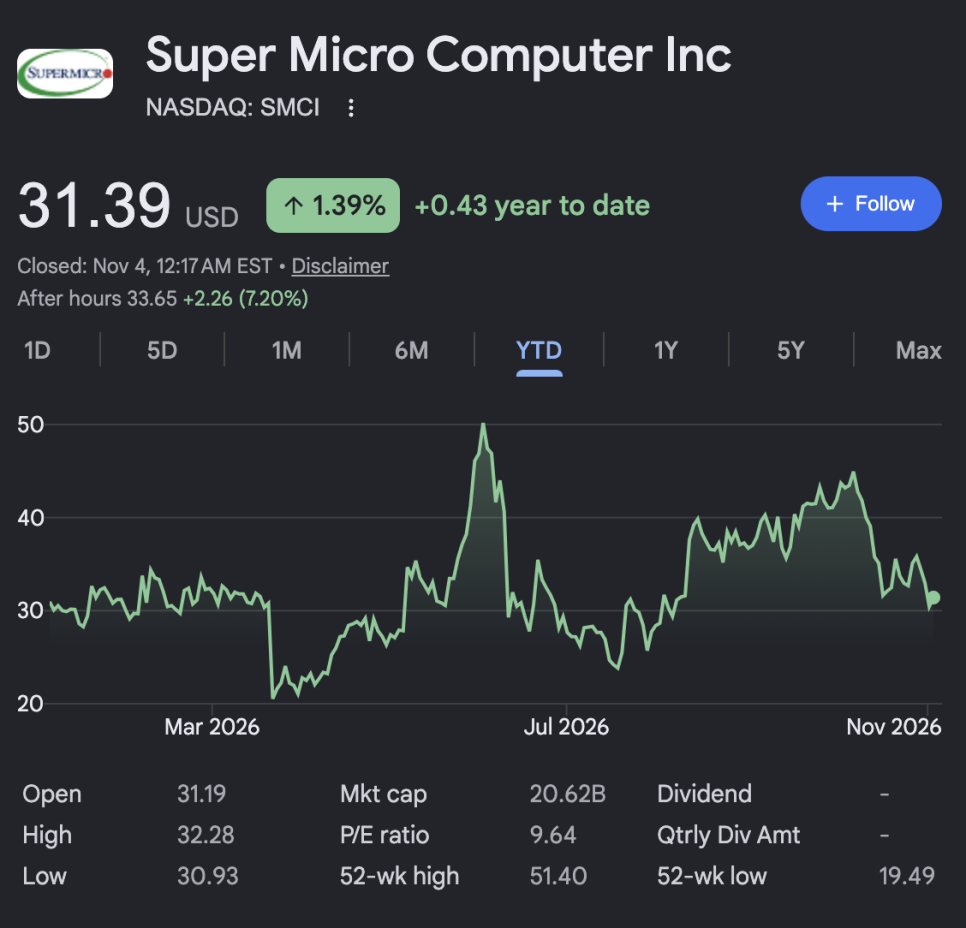
슈퍼마이크로 컴퓨터(Super Micro Computer, SMCI)가 화요일 장 마감 뒤에 2027 회계연도 1분기 확정 실적을 발표했고 시간외에서 6퍼센트에서 10퍼센트 가까이 올랐음.
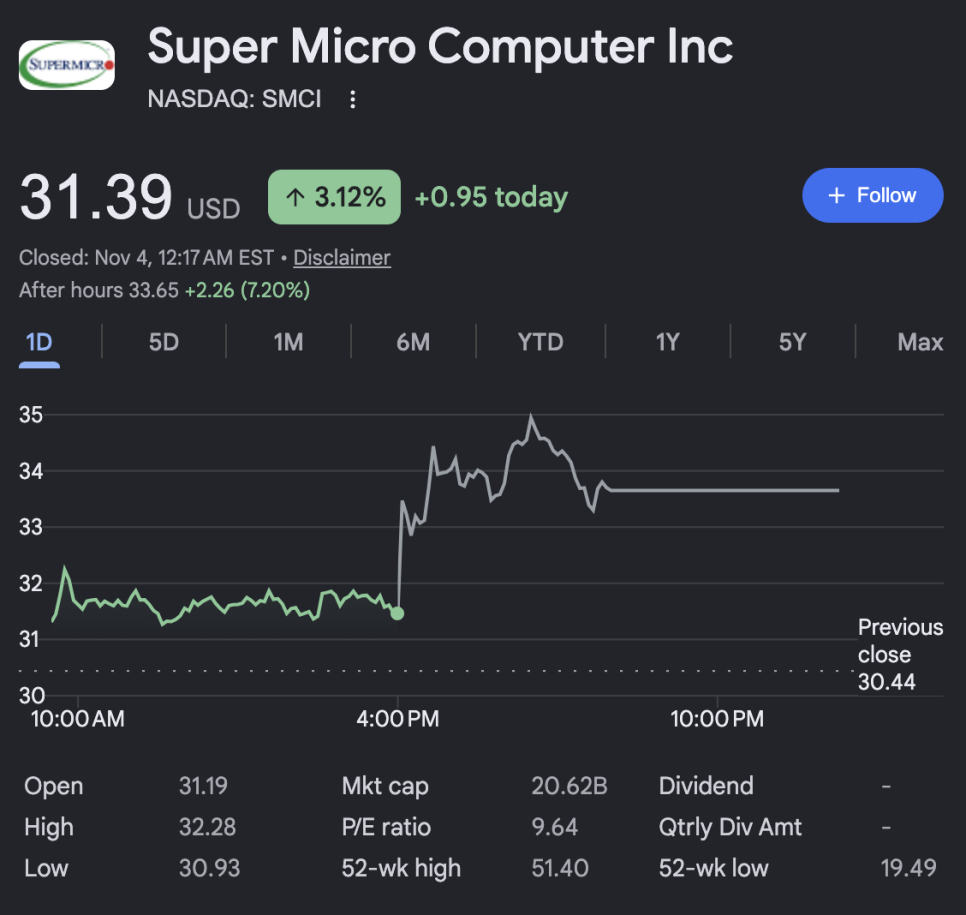
정규장은 3.1퍼센트 상승이었음. 열흘 전에 예고한 잠정 범위를 또 넘겼다는 점이 화제였는데, 숫자의 구석구석을 보면 눈여겨볼 대목이 더 있음.
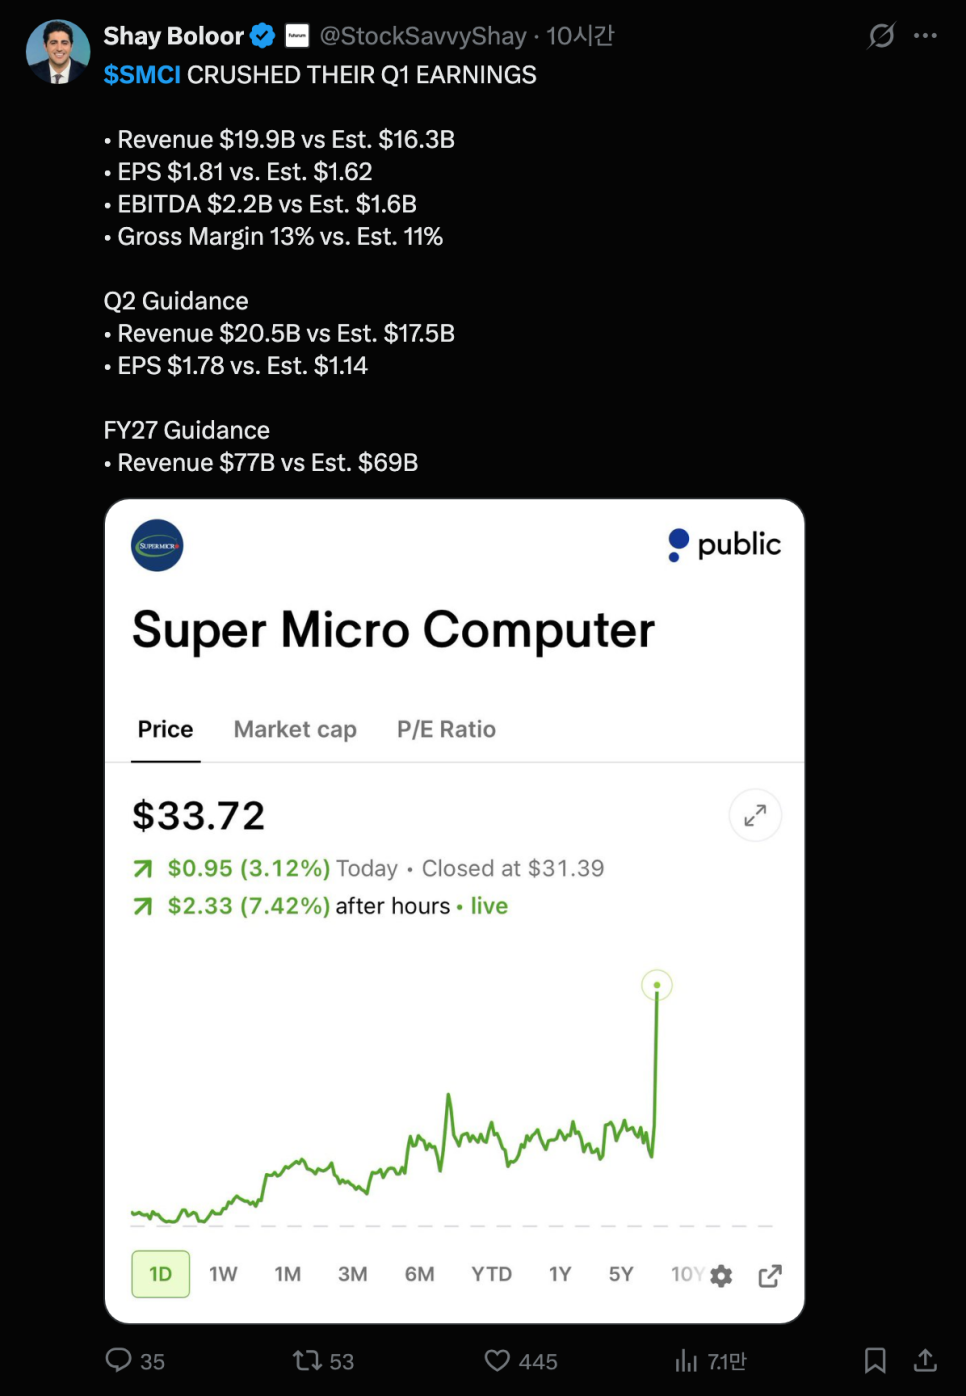
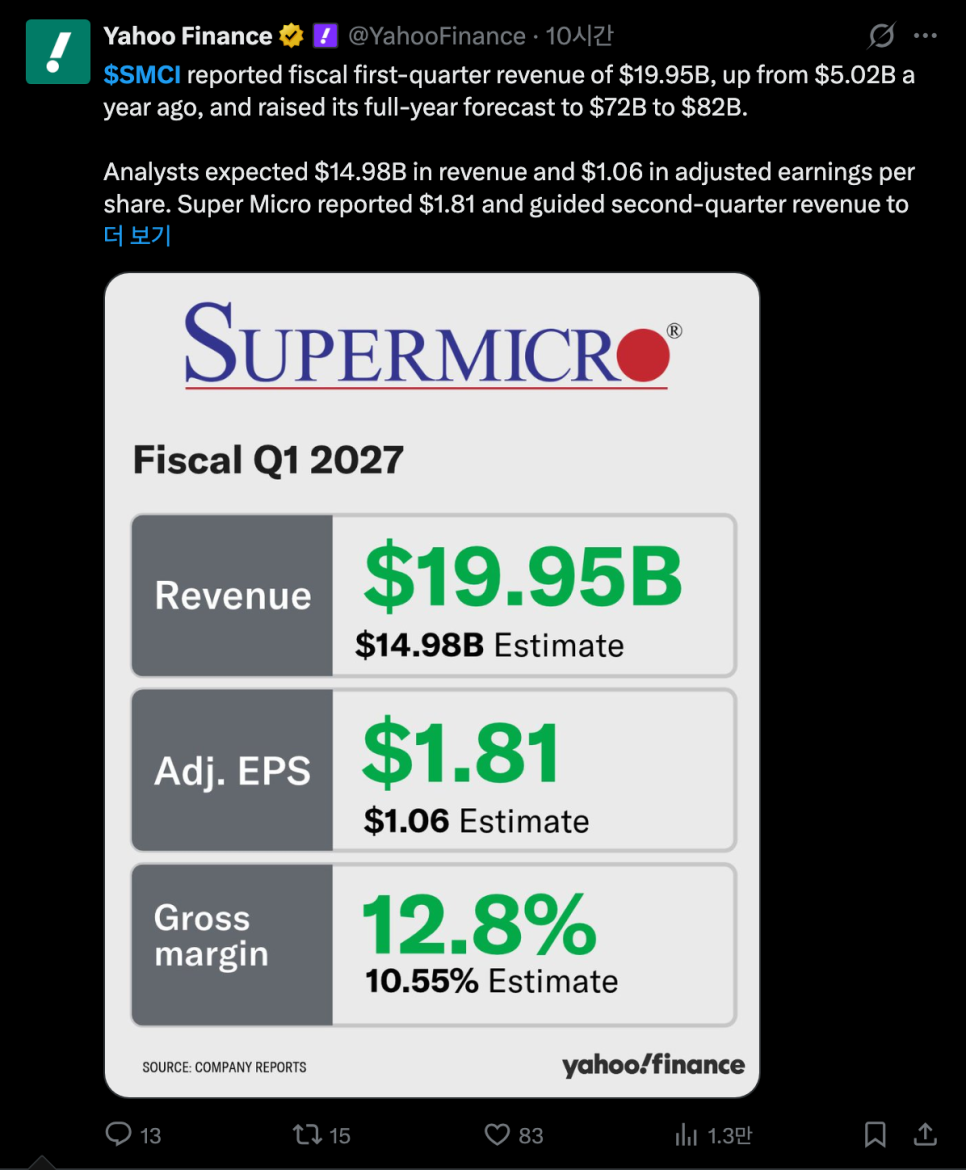
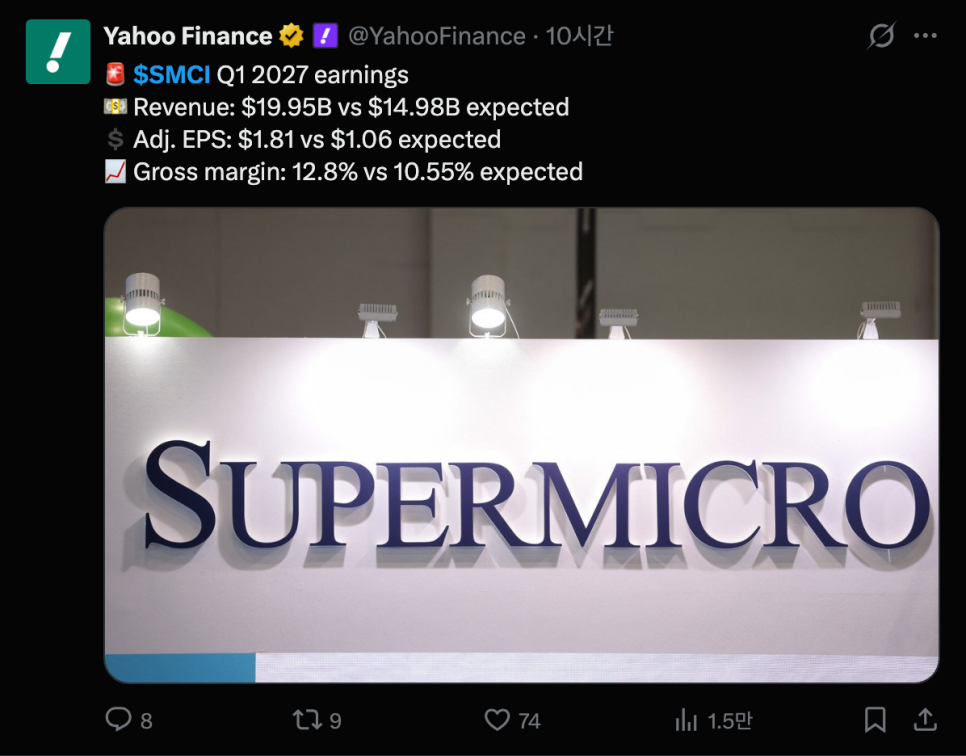
실적부터 보자. 분기 매출은 199억 4,600만 달러로 1년 전 50억 1,800만 달러의 약 4배(298퍼센트 증가), 직전 분기 111억 달러보다 79퍼센트 늘었음. 10월 20일에 회사가 미리 내놓은 잠정 범위 185억~195억 달러도 넘었고, 시장 예상 약 162억 6,000만 달러는 22퍼센트 이상 웃돌았음. 비GAAP 주당순이익은 1.81달러로 시장 예상 1.23달러, 회사 가이던스 1.01~1.10달러를 크게 넘었음. 순이익은 15억 9,400만 달러였음. 비GAAP 매출총이익률은 12.8퍼센트로 1년 전 9.5퍼센트보다 3.3퍼센트포인트 올랐고, 회사 가이던스 10.4~10.8퍼센트와 비교하면 2.0~2.4퍼센트포인트 높았음.
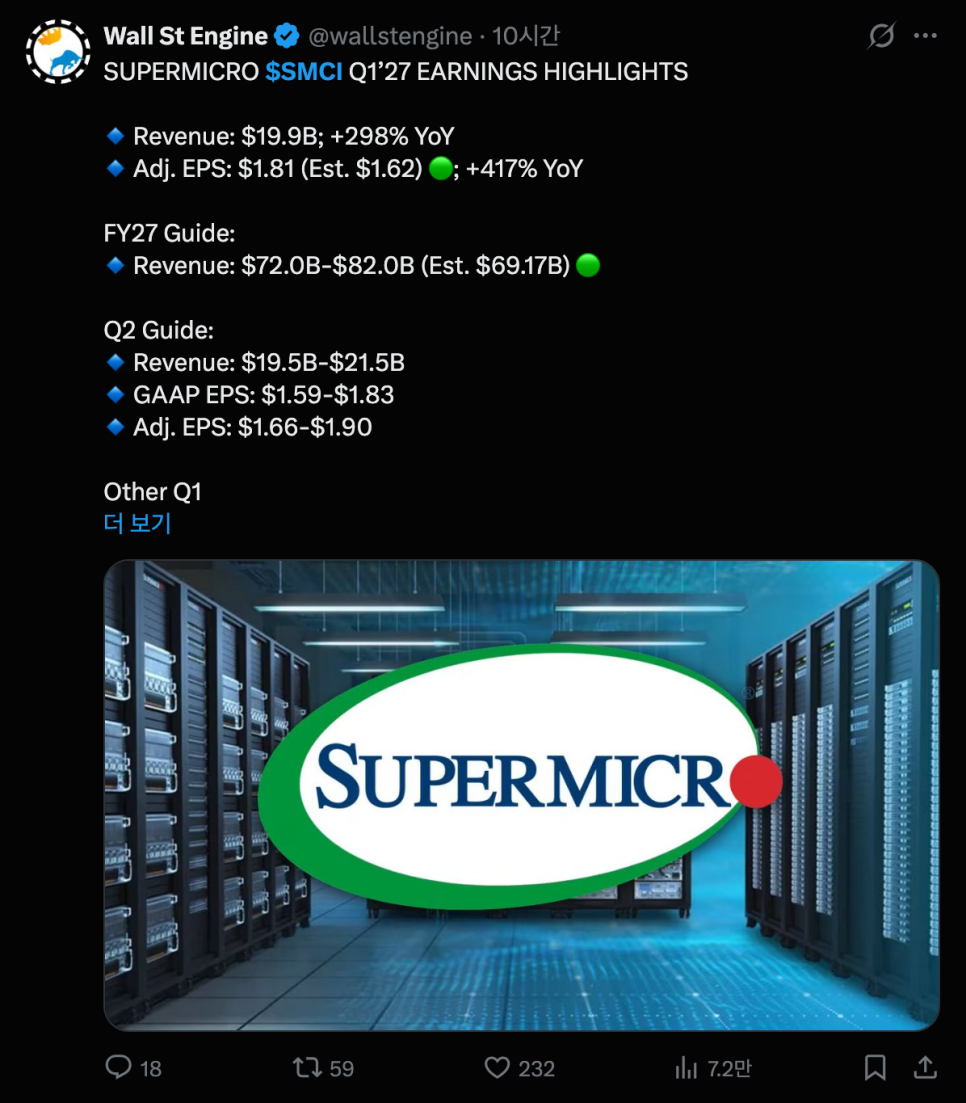
전망은 더 컸음. 올해 연간 매출 가이던스를 650억~720억 달러에서 720억~820억 달러로 올렸고, 중간값 770억 달러는 시장 예상 약 702억 7,000만 달러를 약 10퍼센트 웃돌았음. 다음 분기(2분기) 매출 가이던스는 195억~215억 달러로 시장 예상 약 175억 1,000만 달러보다 높고, 주당순이익은 1.66~1.90달러로 제시했음. 회사는 이 연간 가이던스가 보수적인 숫자라고 설명했는데, 핵심 부품 부족과 거시 경제 불확실성이 걱정이라는 이유였음.
그런데 이 호실적에는 뒷면이 있음. 첫째는 마진임. GAAP 매출총이익률은 12.7퍼센트로 직전 분기 17.5퍼센트에서 크게 내려왔음. 회사는 지난 분기에 일부 제품 구성과 일회성 요인 때문에 마진이 높았다고 설명했는데, 이번 분기에는 그 효과가 빠졌음. 연간 매출총이익률 전망은 11.8~12.2퍼센트이고 2분기 전망이 12.0~12.5퍼센트라서, 올해 하반기 마진이 상반기보다 낮아진다는 의미임. 개선이 일직선이 아니라는 뜻임.
둘째는 현금임. 이번 분기 영업활동 현금흐름은 마이너스 4억 3,400만 달러였음. 매출 199억 달러를 올리면서 현금은 오히려 쓴 것이고, 지난 회계연도 전체로도 391억 달러 매출에서 68억 달러의 영업 현금이 빠져나갔다고 회사가 밝혔음. 서버 회사는 GPU 같은 고가 부품을 미리 사서 조립해 납품하기 때문에 매출이 빠르게 커질수록 재고와 외상 대금에 자금이 묶임. 분기 말 현금은 69억 달러이고 은행 차입금과 전환사채가 86억 달러였음. 이자 비용은 8,250만 달러로 1년 전의 3배가 넘었음.
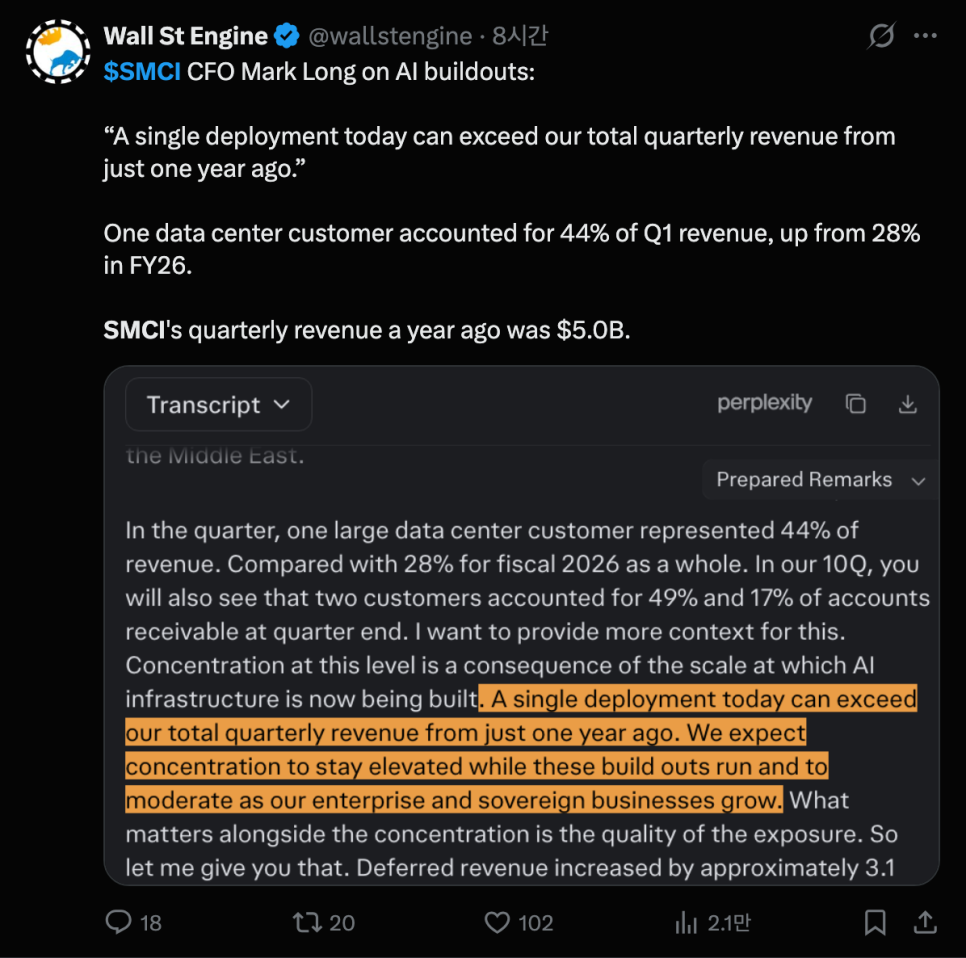
그래서 이 회사의 문제는 수요가 아니라 돈을 버는 속도와 쓰는 속도의 시차임. 매출이 커지는 동안 새 CFO를 앞세워 재무 신뢰를 회복하고 있는 회사가 현금흐름 마이너스를 얼마나 오래 이어가는지는 앞으로 계속 확인해야 함. 일부 투자자는 이번 숫자가 열흘 전 발표와 어긋나지 않았다는 점에서 회계에 대한 의심이 조금 줄었다고 평가했음.
매출 199억 달러를 올리고도 현금 4억 달러를 쓴 분기였다는 점이, 이 호실적이 얼마나 비싼 성장인지를 가장 간단하게 보여줌.









