


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
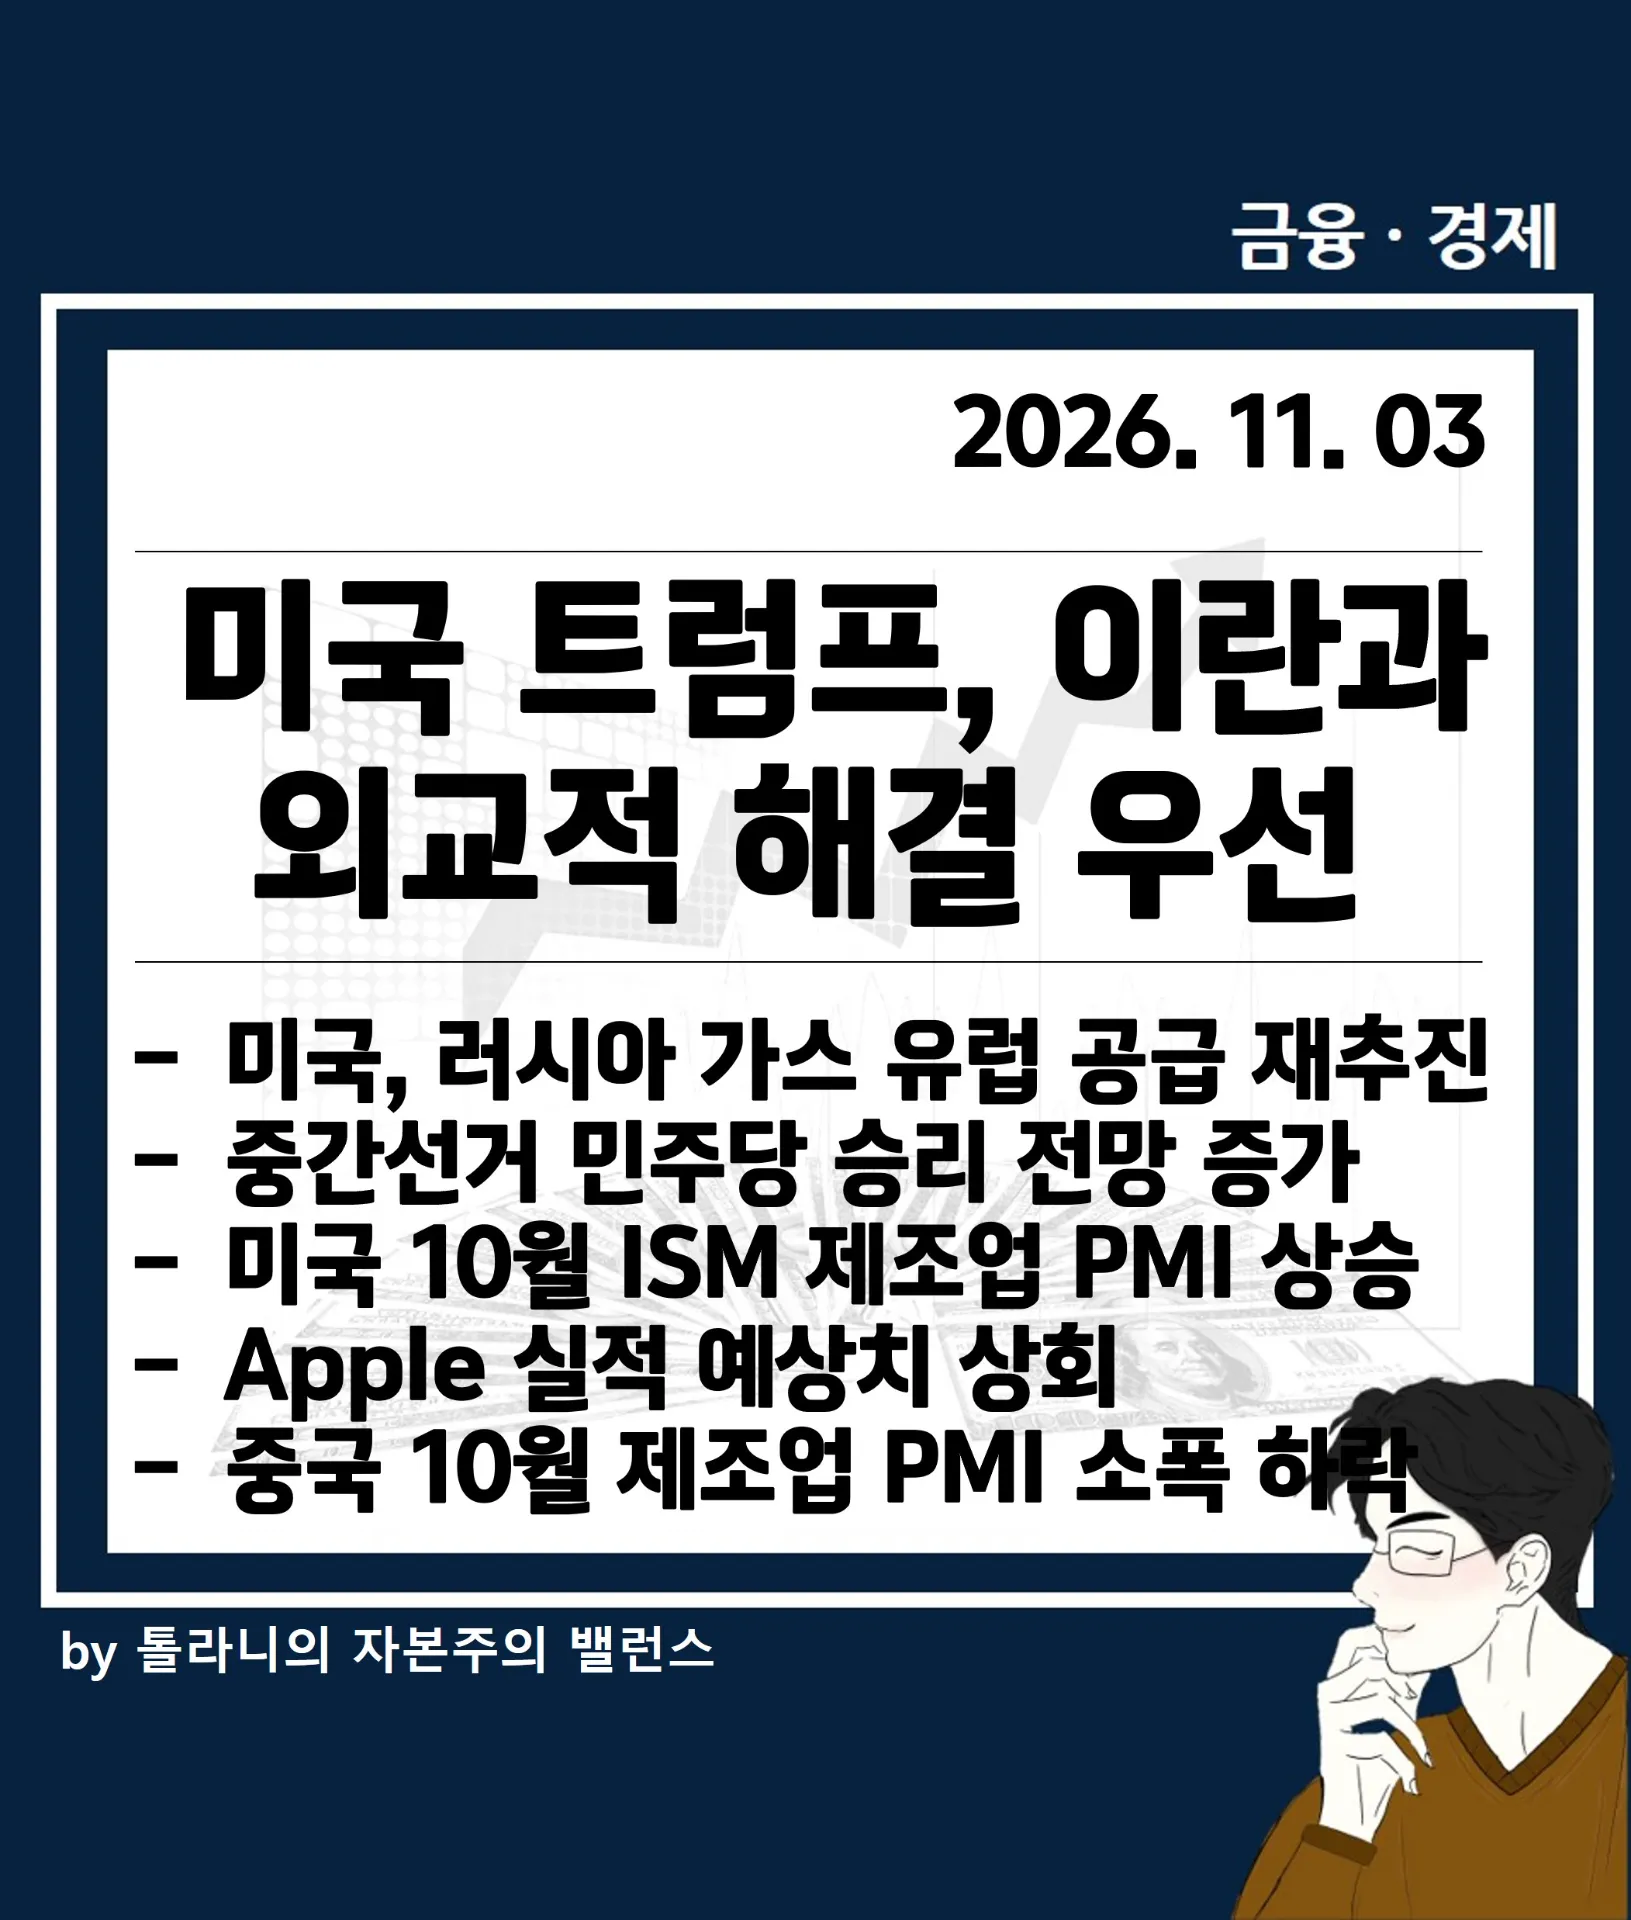
미·이란 외교적 해결 기대에 유가가 7%대 급락한 가운데, 미국 제조업 호조와 중간선거 민주당 우세 전망, AI 투자 비용 부담 논란이 함께 부각되었는데요.
이에 ‘미국 트럼프, 이란과는 외교적 해결을 우선, Apple 실적 예상치 상회 등 주요 국각 경제 및 금융 동향’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 미국 트럼프, 이란과는 외교적 해결을 우선 / 이란도 평화 협상에 긍정 신호
출처 : 국제금융센터 해외동향부 보고서 참조
- 미국 측 입장: 트럼프 대통령은 이란이 협상을 원하고 있고 실제 성사 가능성도 있다고 발언. 루비오 국무장관은 군사적 대응 능력은 있지만 트럼프 대통령이 외교적 해결을 더 선호한다고 언급
- 이란 측 반응
- 페제시키안 대통령: 하메네이 최고지도자가 평화 회담 추진을 위해 정부에 더 많은 권한을 부여했다고 밝힘 → 미국·이스라엘과의 충돌 재개 우려 속 외교적 해결 가능성으로 해석
- 밴스 부통령의 협상 재개 서한에 대해 레자이 최고국가안보회의 사무총장이 "미국의 어조가 달라졌다"며 긍정 평가
- 이란 외무부: 미국이 요구를 수용하면 2일 안에 호르무즈 개방 가능
- 시장 영향: 평화적 해결 기대에 유가 급락 (브렌트유 104.8달러, -7.6%)
- 신중론: 양측 요구(해상봉쇄 해제·제재 완화 vs. 이란 핵 프로그램 중단)가 이전과 크게 다르지 않아 급격한 개선은 어렵다는 지적도 존재
02. 주요 국가 경제 및 금융동향
출처 : 국제금융센터 해외동향부 보고서 참조
1) 미국, 러시아 가스의 유럽 공급 재추진 / 중간선거 민주당 승리 전망 증가
- WSJ 보도: 미국이 우크라이나 경유 파이프라인으로 러시아산 천연가스를 유럽에 다시 공급하는 방안 추진. 9월엔 유럽 반발로 무산됐지만, 가스 가격 급등으로 이번엔 반발이 약할 것으로 기대
- 칼시·폴리마켓은 민주당의 상·하원 동시 장악 가능성을 **70~74%**로 제시. NBC 조사에서도 민주당 의회 장악 희망 52% vs. 공화당 45%
2) 미국 10월 ISM 제조업 PMI 상승 / UBS, AI 사이클 과소평가 경계
- ISM 제조업 PMI 55.5 (전월 54.5) → 최근 4년 중 2번째로 높은 수준. 생산·신규수주 호조, 인플레이션 압력은 다소 완화
- UBS: AI 우려에 따른 매도로 하이퍼스케일러 주가가 매력적인 수준까지 하락. 시장이 AI 사이클 길이를 실제보다 짧게 보고 있다고 지적
- Goldman Sachs: 중동발 원유공급 차질 장기화 가능성에 연말 브렌트유 전망 상향 (90 → 105달러)
3) Apple 실적 예상치 상회 / Anthropic, 고성장과 비용 부담 동시 제시
- Apple: 3분기 매출·이익 모두 예상 상회했으나 중국 매출 부진으로 시간외 주가 3%대 하락
- Anthropic: 매출 170억 달러 (전년동기비 +1,127%), 다만 성장 속도는 둔화. 투자지출 계획 8,954억 달러로 과도한 비용 부담 우려도 제기
4) 중국 10월 레이팅독 제조업 PMI 소폭 하락, 11개월 연속 확장
- 52.0 (전월 52.1). 수출수주 감소 영향이지만 기준선 50을 11개월 연속 웃돌아 제조업 경기는 여전히 양호
5) 일본은행, 기조적 물가 목표 정착에 접근 / 소비자지출은 둔화 예상
- 경제전망보고서에서 기조적 물가상승률 목표(연 2%) 정착에 점차 가까워지고 있다고 평가. 높은 임금상승률과 완화적 금융 여건이 뒷받침
- 인구 감소로 소비자지출의 양호한 성장세 지속은 어렵다고 진단. 다만 가계소비 부진만으로 총수요 악화를 단정할 수 없으며, 총수요 감소에 따른 경기 침체와 인구 감소에 따른 소비 둔화를 구분해야 한다고 권고









