


 컨텐츠
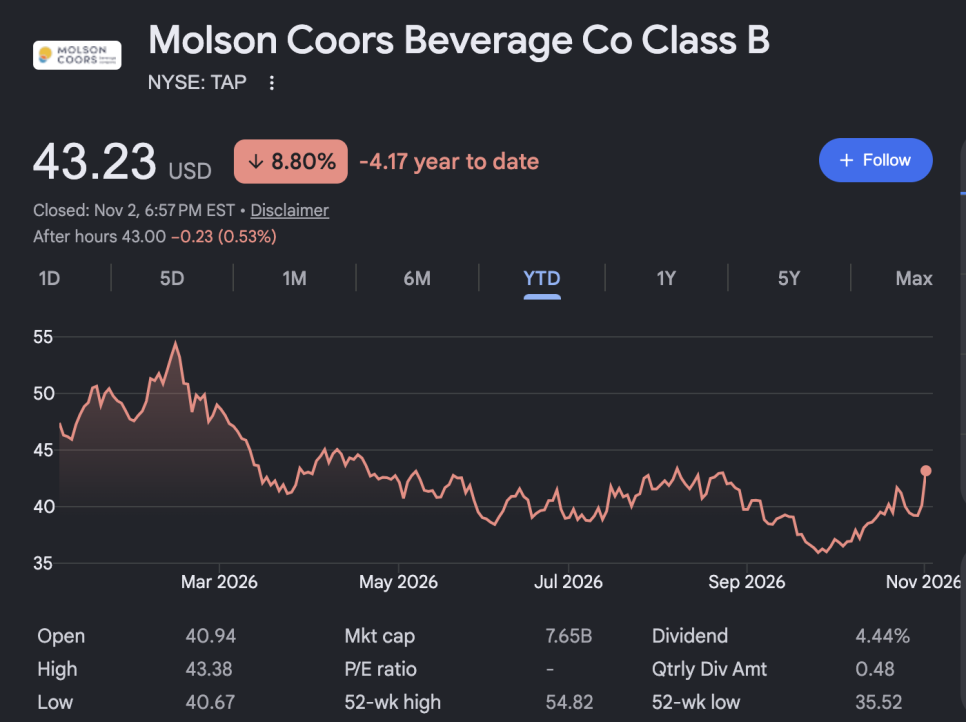










몰슨 쿠어스(Molson Coors, TAP)가 월요일 7.75퍼센트 올랐음.
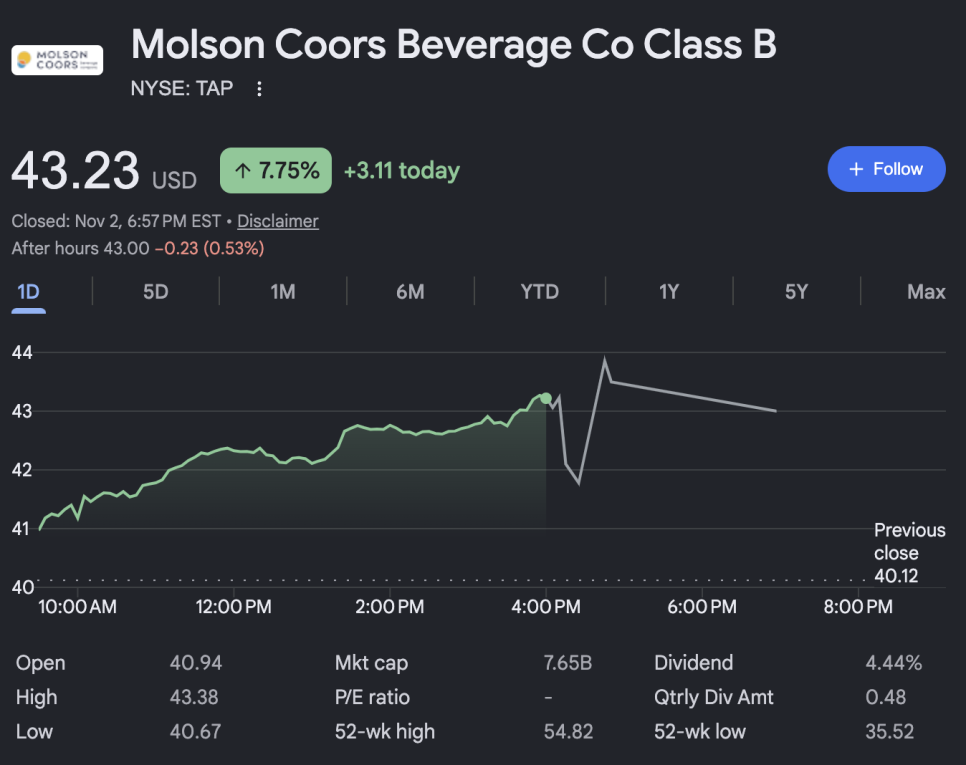
같은 날 반도체와 기술주가 흔들린 와중에 맥주 회사와 생활용품 같은 소비재 종목으로 돈이 몰렸고, 유가가 미국과 이란의 대화 기대감으로 내리면서 소비재 업체들의 비용 걱정도 조금 줄었음. 이 주식이 이렇게 크게 오른 건 흔치 않은 일인데, 배경을 보면 이유가 보임.
몰슨 쿠어스는 올해 들어 주가가 약 24퍼센트 빠져서 37달러 안팎에 있었고 52주 최저가가 35달러대 초반이었음. 시가총액은 약 70억 달러이고 연간 배당이 1.92달러라서 배당 수익률이 약 5퍼센트에 가까움. 12개월 선행 주가수익비율은 8배 안팎으로 업종 평균 약 15배보다 한참 낮음. 시장이 이 회사를 성장하지 않는 값싼 주식으로 평가한다는 뜻임. 또 공매도 잔량이 유통 주식의 약 17퍼센트로 소비재 종목 중 상당히 높은 편인데, 이런 종목은 주가가 오르기 시작하면 공매도 청산 물량이 상승폭을 키우는 경우가 많음.
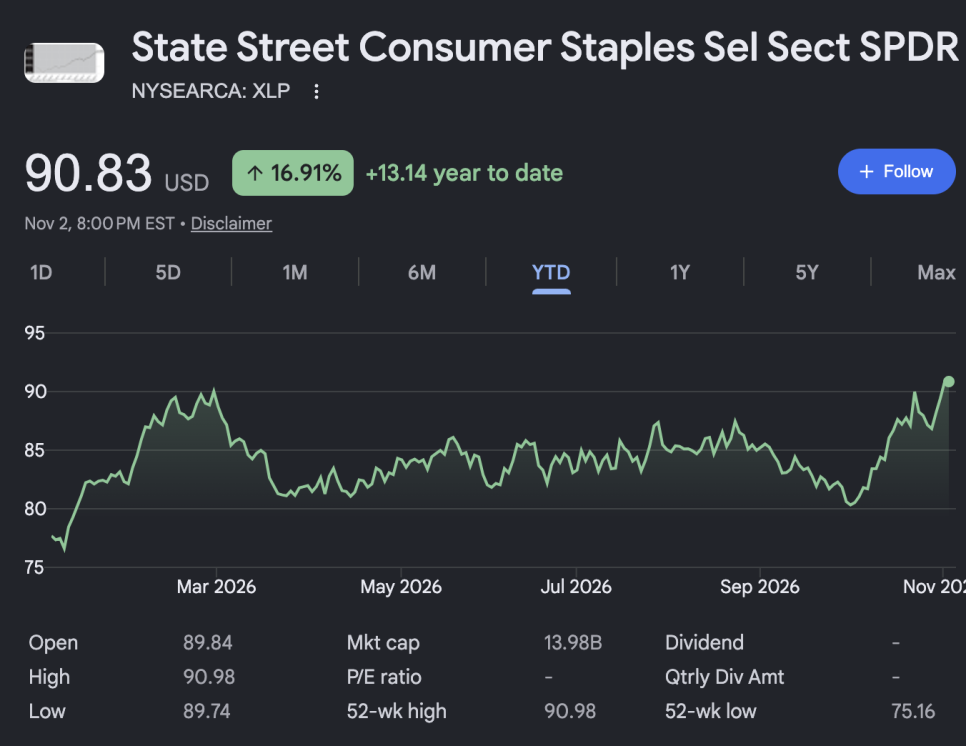
소비재 전반으로 돈이 몰린 배경도 있음. 소비재 ETF(XLP)는 10월 한 달에 약 9퍼센트 올랐는데, 국채 금리가 내려가고 기술주에서 빠져나온 돈이 방어주로 이동했기 때문임. 금리가 높고 인플레이션이 올라가는 환경에서 오히려 필수 소비재가 인기를 끈다는 건 모순처럼 보이지만, 경기 둔화와 AI 부채 우려가 동시에 퍼진 시기에는 이익이 안정적인 업종이 먼저 선택받는 경우가 많음.
그렇다고 사업이 좋아진 건 아님. 몰슨 쿠어스는 올해 미국 맥주 판매량이 줄고 있고, 일부 양조장 정비로 인한 가동 중단과 유리병 공급 부족, 출하 시점 문제가 미국 실적을 눌렀다고 회사가 밝혔음. 알루미늄 가격은 이란 전쟁 이후 크게 올랐고 에너지 비용도 부담임. 최근 12개월 순손실이 23억 달러(대규모 자산 손상 때문)로 잡혀 있기도 함. 3분기 실적은 11월 5일 장 시작 전에 나오는 것으로 알려졌는데, 시장 예상 주당순이익은 1.47달러로 1년 전보다 약 12퍼센트 낮음. 월가 평균 의견은 보유이고 평균 목표주가는 약 45달러이며, 뱅크오브아메리카는 매수 의견 없이 중립 이하 의견과 목표주가 36달러를 유지하고 있고 웰스파고는 43달러를 제시했음.
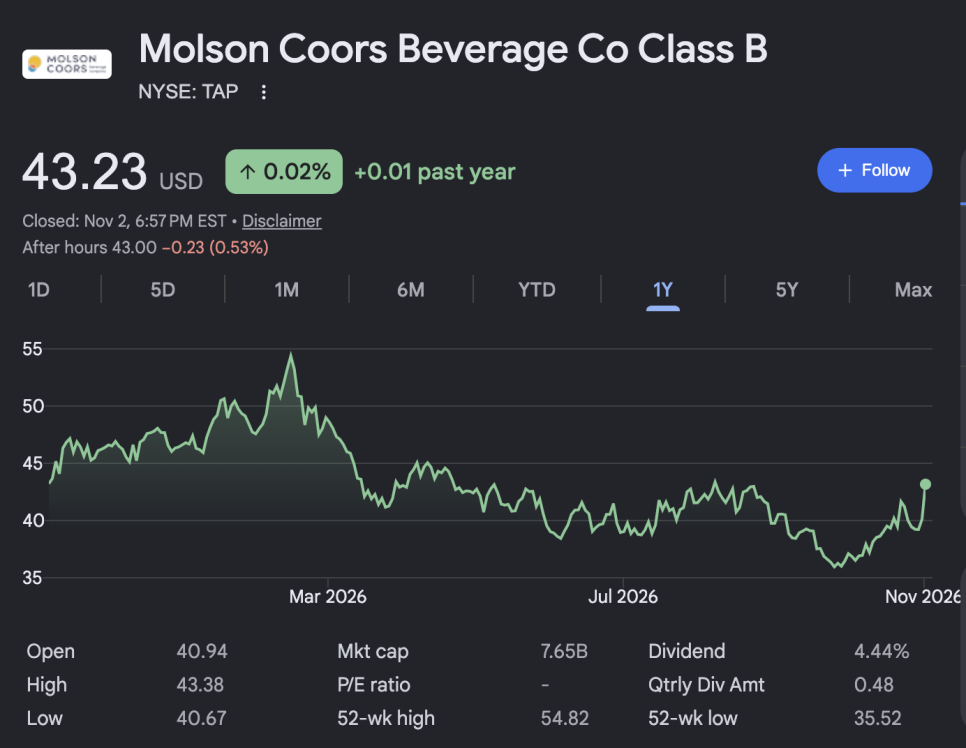
그래서 이번 상승을 어떻게 읽어야 할까. 사업 기대가 바뀐 게 아니라 위치와 수급의 결과로 보는 게 맞음. 싸게 거래되던 주식에 방어주 매수와 공매도 청산이 겹쳤고, 이런 상승은 실적이 약하면 금세 되돌려질 수 있음. 목요일 아침 실적에서 가장 먼저 확인될 숫자는 미국 판매량임. 공급 문제로 눌렸던 출하가 얼마나 정상화됐는지가 이 주식의 7퍼센트 상승이 정당했는지를 가릴 거임.









