


 컨텐츠
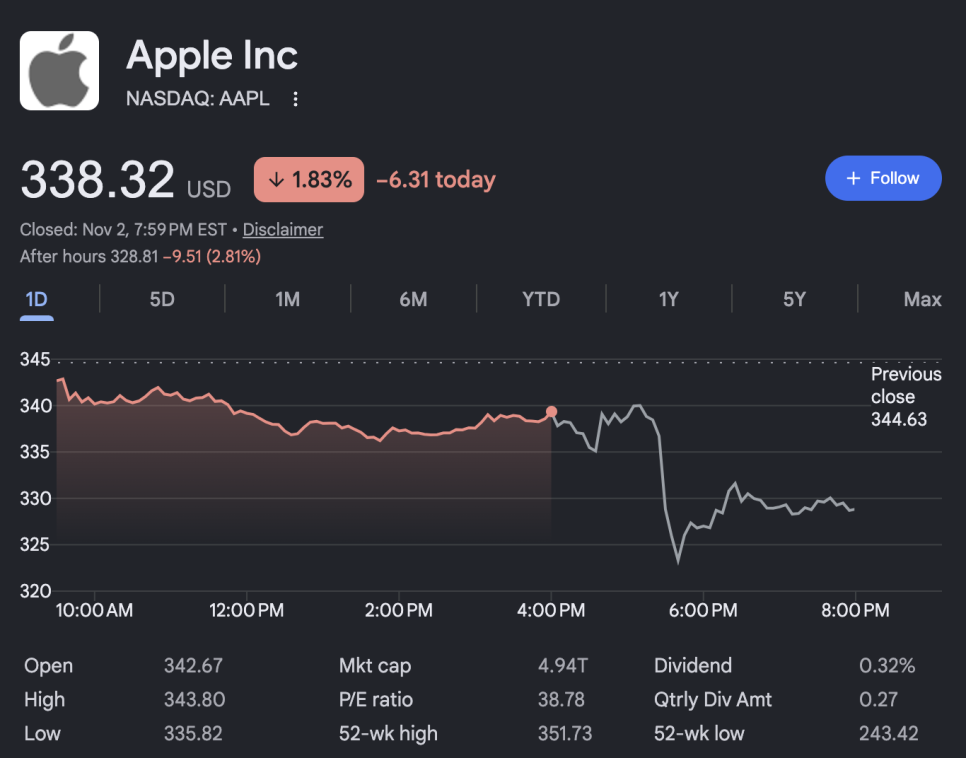










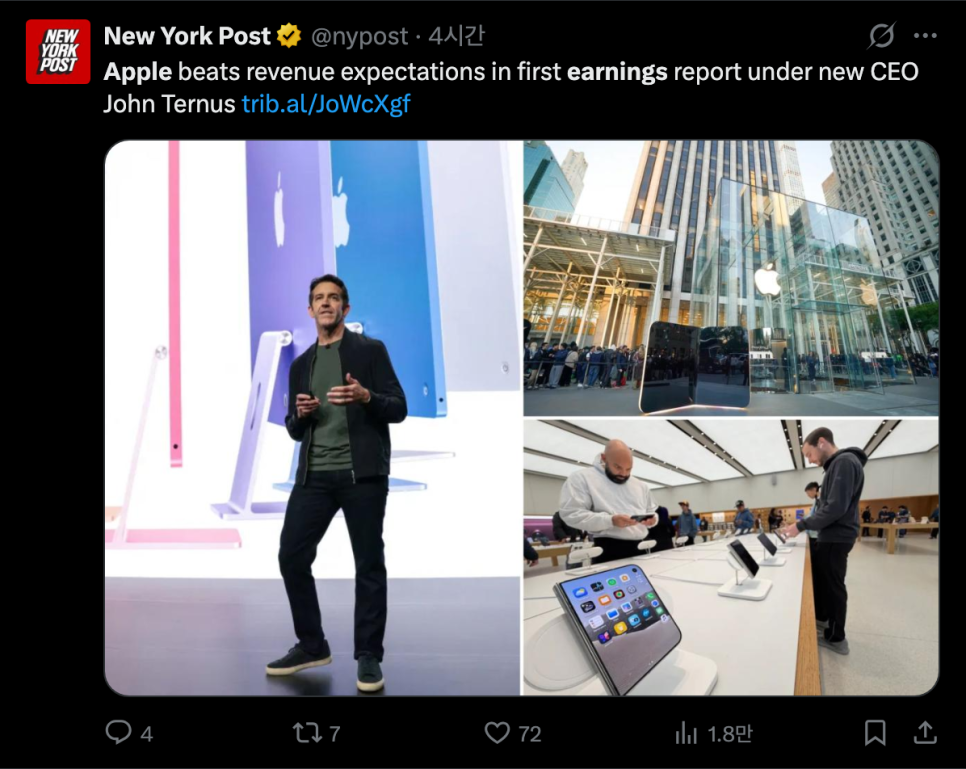
애플(Apple, AAPL)이 11월 2일 월요일 장 마감 뒤에 존 터너스(John Ternus) CEO가 이끈 첫 분기 실적을 발표했음.
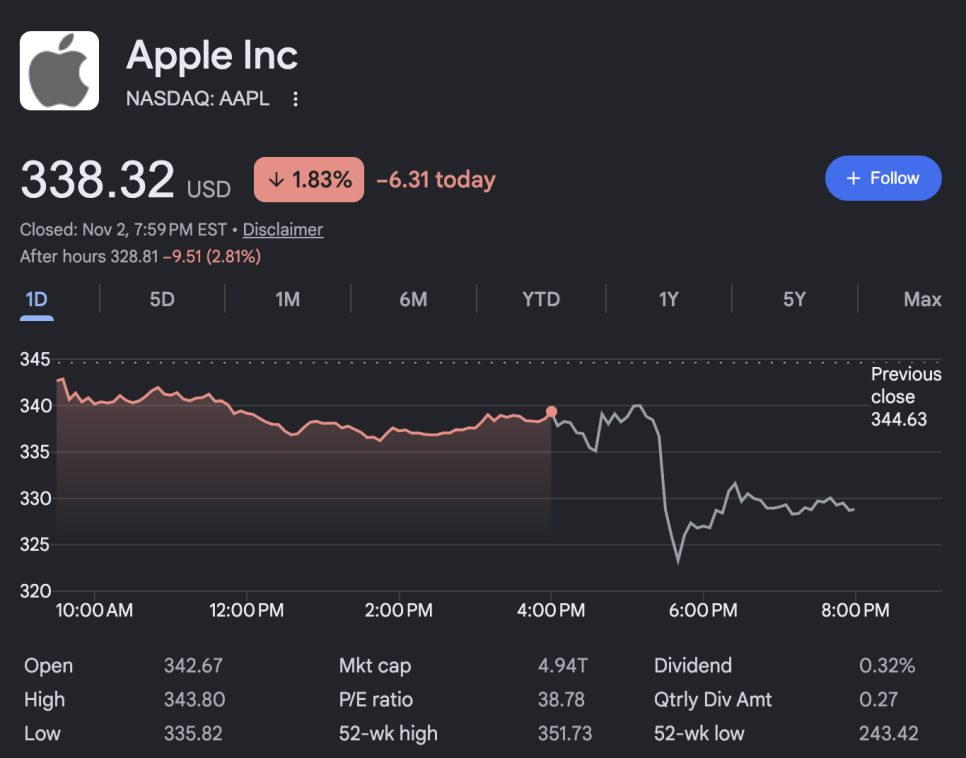
팀 쿡(Tim Cook)이 마지막으로 진행한 7월 실적 발표에 이어 처음으로 터너스가 이름을 올린 실적임. 정규장에서 이미 1.8퍼센트에서 2.1퍼센트 내렸고, 시간외 반응은 보도마다 엇갈렸음. 숫자가 좋았는데도 주가가 눌린 이유는 매출보다 마진 쪽에 있었음.
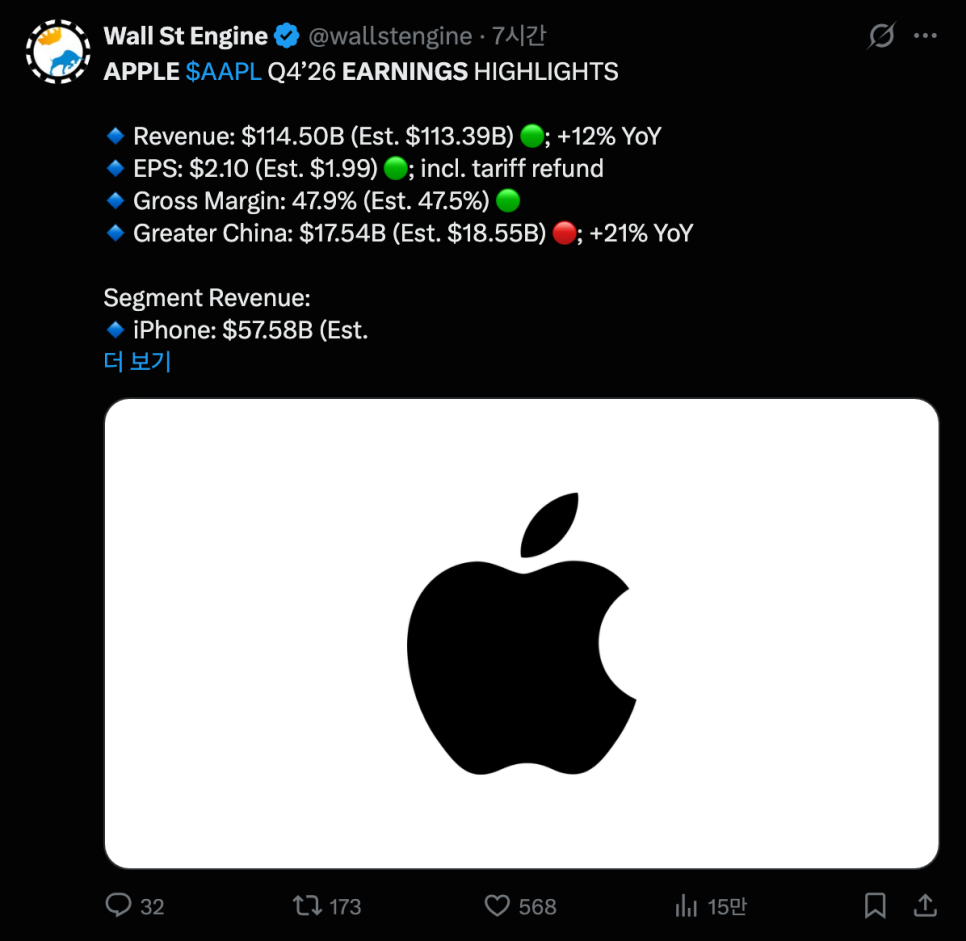
먼저 숫자를 보자. 9월 분기 매출은 1,144억 8,000만 달러로 1년 전보다 12퍼센트 늘어 시장 예상 약 1,132억 달러를 웃돌았고, 주당순이익은 2.10달러로 예상 1.98달러를 넘었음. 아이폰 매출은 575억 8,000만 달러로 17퍼센트 늘어 9월 분기 최대였음. 이 분기에는 아이폰 18 프로(iPhone 18 Pro) 판매가 8일치만 반영됐고, 접는 아이폰 듀오(iPhone Duo)는 분기가 끝난 뒤에야 매장에 나왔는데도 이 성적이 나왔음. 서비스 매출은 315억 7,000만 달러로 10퍼센트 늘어 역대 최고였고, 맥은 107억 9,000만 달러로 24퍼센트 늘었음. 대중화권 매출은 175억 4,000만 달러로 21퍼센트 늘어 주요 지역 중 가장 빨랐는데, 시장 예상 약 187억 5,000만 달러에는 못 미쳤다는 보도도 있어서 성장률과 기대치를 따로 봐야 함. 유럽은 12퍼센트 늘어 320억 달러였음. 회계연도 전체로는 매출이 4,788억 달러로 15퍼센트 늘었고 영업활동 현금흐름 280억 달러 중 280억 달러를 주주에게 돌려줬음.
약한 쪽도 선명했음. 아이패드 매출은 62억 3,000만 달러로 10퍼센트 줄어 가장 부진했고 터너스 CEO는 공급 제약과 높은 기저를 이유로 들었음. 웨어러블, 홈, 액세서리 매출은 83억 달러로 8퍼센트 줄었음. 서비스 매출은 시장 예상(약 315억 8,000만 달러)과 거의 같은 수준이라 사상 최대지만 놀라운 숫자는 아니었음.
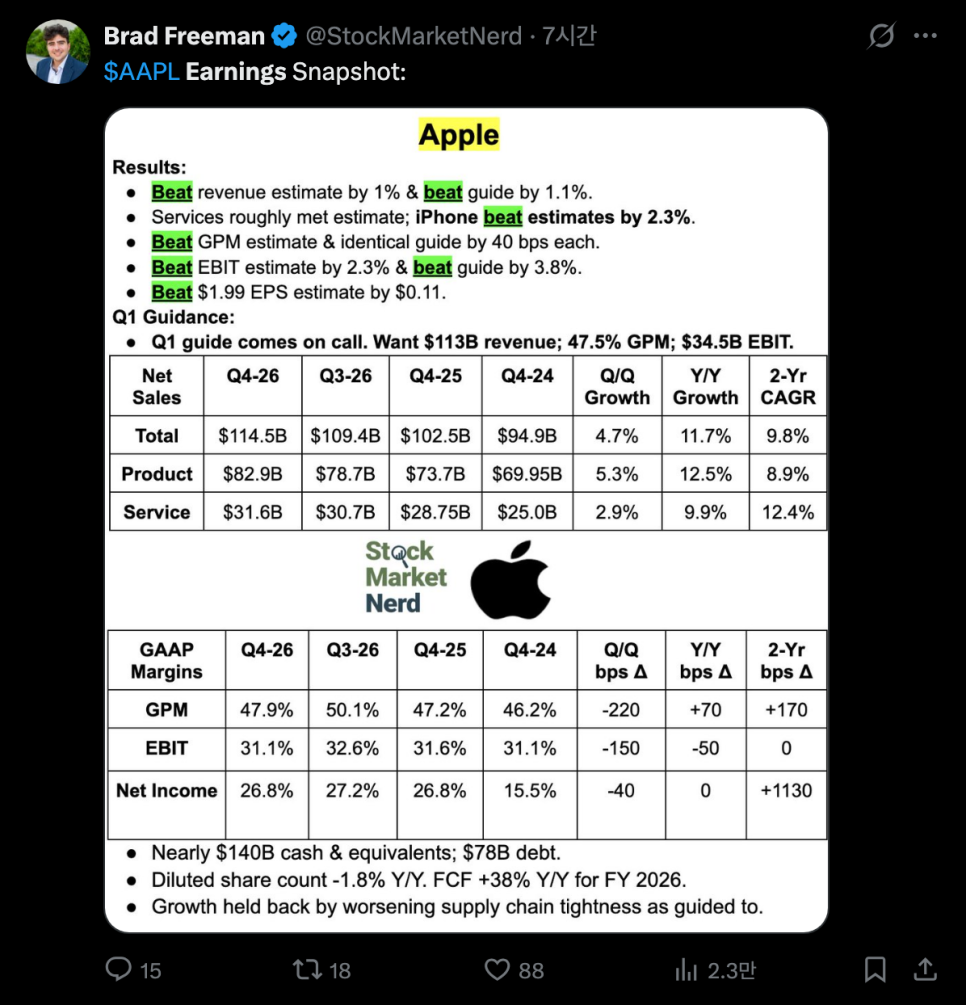
그리고 가장 눈에 띈 게 마진이었음. 9월 분기 매출총이익률은 47.9퍼센트였는데, 여기에는 관세 환급에서 나온 약 1퍼센트포인트의 유리한 효과가 들어 있었음. 이걸 빼면 약 46.9퍼센트라서 시장 예상 47.5퍼센트에 못 미쳤을 수 있다는 분석이 나왔음. 직전 분기(6월)는 50.1퍼센트(관세 환급 효과 약 2퍼센트포인트 포함)였으니 두 분기 동안 상당히 내려온 셈임. 다음 분기 가이던스가 더 약했음. 최고재무책임자 케반 파레크(Kevan Parekh)는 12월 분기 매출총이익률이 45퍼센트에서 46퍼센트일 것이라고 밝혔는데 시장 예상은 46.3퍼센트였음. 이유는 메모리 부품 가격이었음. 터너스는 12월 분기에 메모리 비용이 더 오르고 일부는 제품 가격 인상으로 상쇄하겠다고 말했음. AI 데이터센터가 D램과 낸드를 대량으로 흡수하면서 스마트폰과 PC 제조사의 부품 원가를 밀어 올리는 흐름이 애플에도 나타나고 있다는 뜻임.
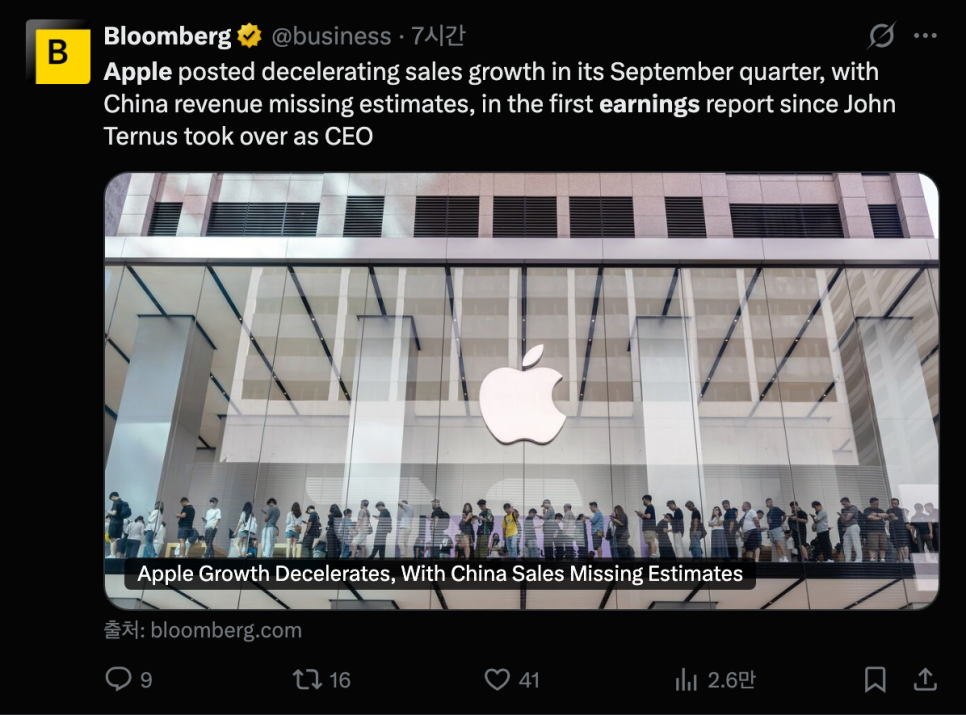
매출 전망은 강했음. 파레크는 12월 분기 매출이 1년 전보다 7퍼센트에서 10퍼센트 늘어 회사 역사상 최고 분기가 될 것이라고 밝혔고, 서비스 매출은 8퍼센트에서 9퍼센트 성장하지만 제3자 라이선스와 환율이 부담으로 작용한다고 설명했음. 터너스는 이번 라인업을 애플이 연말 시즌에 들고 들어간 것 중 가장 강한 제품군이라고 불렀음. 한 애널리스트는 9월 분기는 에피타이저이고 12월 분기가 메인 요리라고 표현했음. 아이폰 18 시리즈의 첫 완전한 분기이면서 아이폰 듀오의 출시가 반영되기 때문임.
투자자의 시선은 두 질문으로 모임. 하나는 메모리 가격이 언제까지 오르고 그 비용을 가격으로 얼마나 넘길 수 있느냐이고, 다른 하나는 대중화권에서 이번 성장률이 이어지느냐임. 터너스의 첫 실적 발표 통화에서 이 두 질문에 대한 답이 어디까지 나왔는지가 이번 주가의 방향을 정했음.









