


 컨텐츠
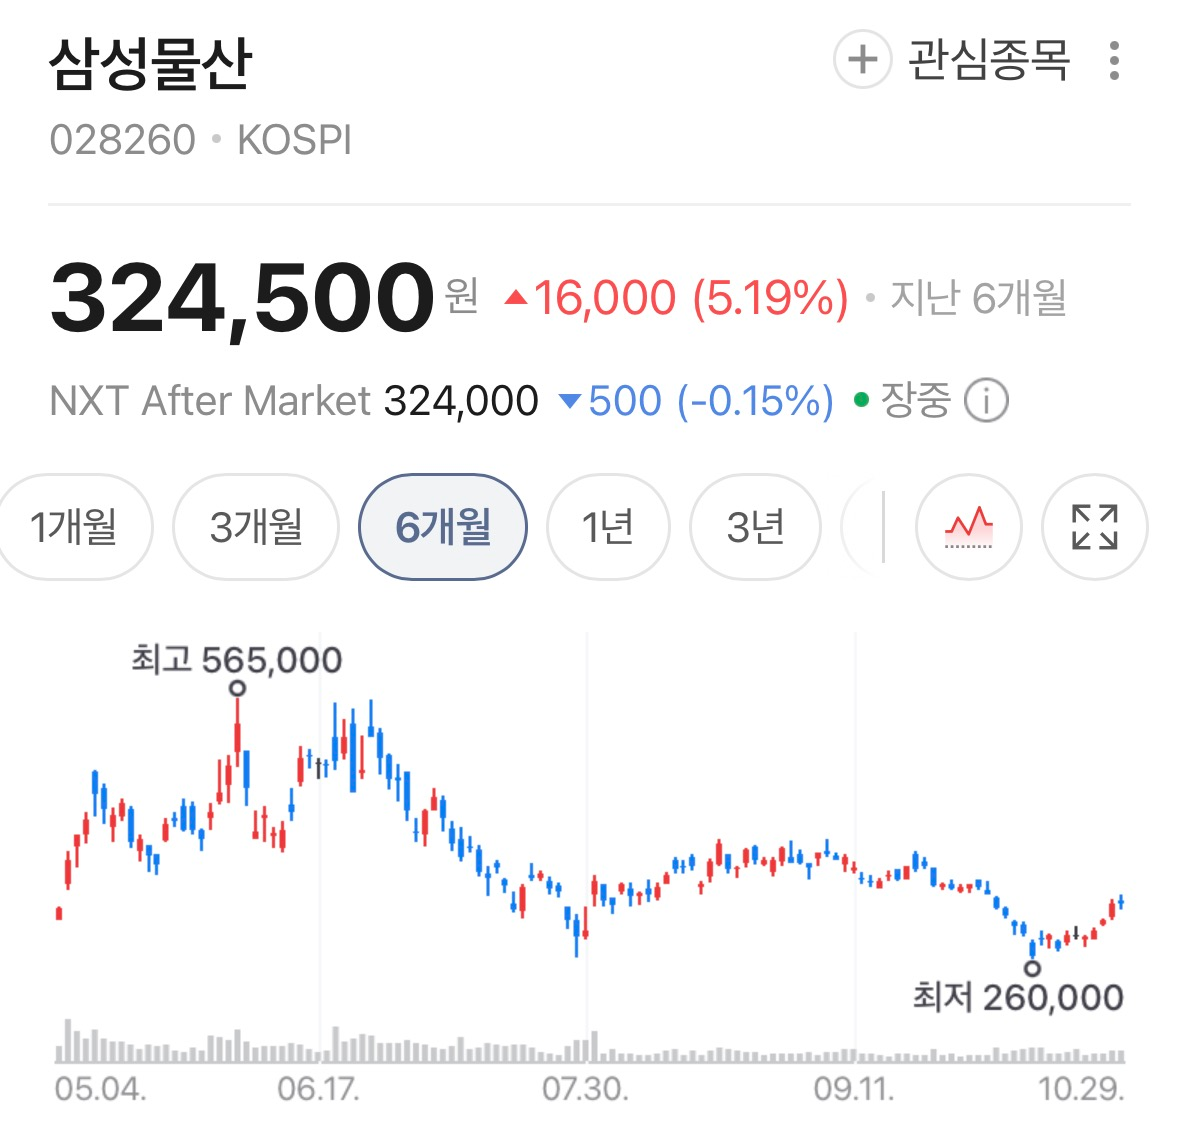










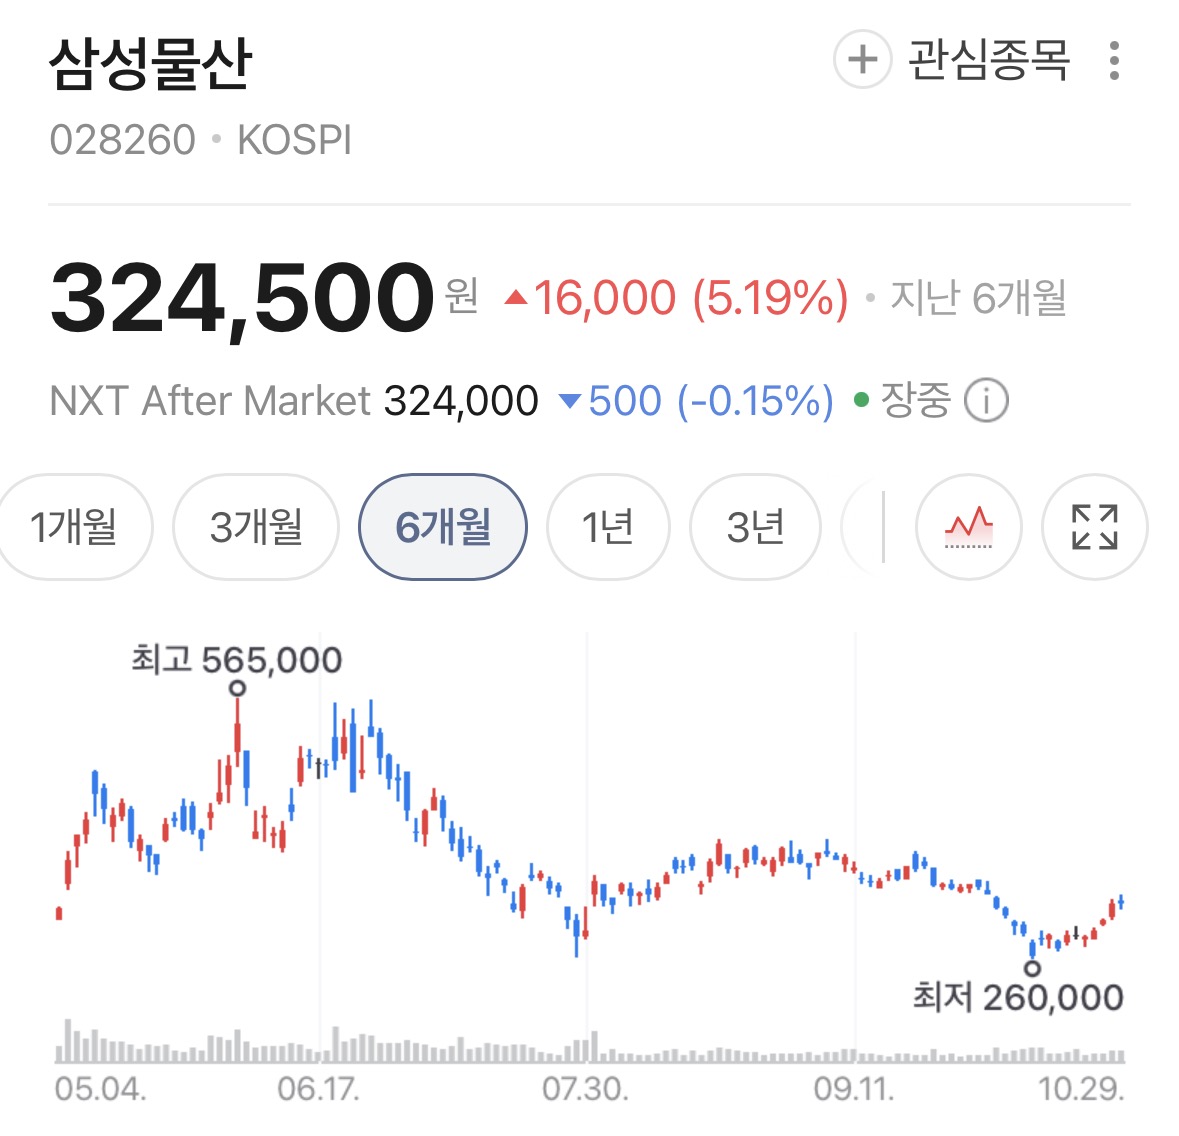
삼성물산이 3분기에 시장 예상을 18%가량 웃도는 영업이익 1조 1,428억 원을 냈다. 건설 부문이 하이테크(반도체 공장) 공사와 해외 건축에 힘입어 영업이익을 2.5배로 불렸고, 회사는 올해 수주 목표를 23조 5,000억 원에서 30조 1,000억 원으로 높였다. 이튿날 증권사들이 내놓은 목표가는 42만 원에서 55만 원까지 걸쳐 있다.
영업이익 1조 1,428억, 컨센서스 9,670억 웃돌아
3분기 연결 매출은 12조 80억 원으로 1년 전보다 18.3% 늘었다. 영업이익은 1조 1,428억 원으로 15.0% 늘었고 영업이익률은 약 9.5%다(정리자 계산). 컨센서스(9,670억 원)와 비교하면 18.2% 많다. 유안타증권은 시장 컨센서스를 18.3%, 자사 추정치를 17.6% 웃돌았다고 밝혔다. 순이익은 8,009억 원으로 9.5% 줄었다(뉴스인사이드). 2분기(1조 317억 원)보다는 영업이익이 10.8% 많다(정리자 계산). 2분기에도 영업이익이 시장 예상을 약 18~19% 웃돌았으니, 두 분기 연속 기대를 넘긴 셈이다.
건설이 끌었다: 하이테크·해외 건축
건설 부문 매출은 4조 4,650억 원으로 44%가량 늘었고, 영업이익은 2,770억 원으로 149.5% 급증했다. 영업이익률은 6.2%로 전분기보다 1.1%포인트 올랐다(유안타증권). 직전 분기 영업이익은 2,020억 원이었다. 건축 매출이 3조 1,850억 원(54.6% 증가), 플랜트가 1조 1,210억 원(34.4% 증가)으로 늘었고 토목은 1,590억 원으로 19.2% 줄었다(에너지경제신문). 회사는 하이테크 공사가 본격화하고 해외 건축 프로젝트가 순조롭게 진행된 점을 이유로 들었다.
상사 부문은 매출 4조 2,000억 원(8.1% 증가), 영업이익 990억 원(30.3% 증가)이다. 필수 산업재 트레이딩 이익이 늘었고 증권사 예상을 웃돌았다(유안타증권). 패션은 매출 4,980억 원(11.9% 증가), 영업이익 200억 원(66.7% 증가)으로 비수기에도 주력 브랜드가 선전했다. 리조트는 매출 1조 1,150억 원(4.1% 증가), 영업이익 850억 원(16.4% 증가)이다. 식자재·급식 사업 확대와 운영 효율화가 보탬이 됐다. 바이오 부문 실적은 확인한 보도에 나오지 않았다. 유진투자증권 리포트 제목에 '바이오 부문 감익'이라는 표현이 있을 뿐이다.
수주: 3분기 8조 8,270억, 연간 목표 30조 원으로
3분기 신규 수주는 8조 8,270억 원이고 이 가운데 건축이 98.7%다. 미국 테일러 반도체 팹 2단계(2조 8,000억 원), 대치 은마 재건축(2조 1,000억 원), 성수3구역 재개발(1조 8,000억 원), 잠실주공5단지(1조 4,000억 원), 평택 P5 FAB2 골조(6,000억 원) 등이 대표적이다.회사는 연간 수주 목표를 23조 5,000억 원에서 30조 1,000억 원으로 28.1% 높였고, 매출과 수주가 기존 가이던스를 넘을 것으로 내다봤다.
유안타증권에 따르면 올해 누적 수주는 19조 2,750억 원이다. 하이테크 누적 수주가 11조 2,000억 원으로 연간 목표(6조 8,000억 원)를 4조 4,000억 원 넘어섰다. 상반기 말에 이미 목표의 94%를 확보했던 터라, 증권사는 가이던스 상향 여지를 짚어 왔다. 해외 복합화력 프로젝트가 중동에서 지연된 프로젝트를 대체한 점도 영향을 줬다. 유안타증권은 4분기에 플랜트 4조 원 이상, 주택 3조 원, 건축 1조 원 이상 등 약 10조 8,000억 원이 추가로 수주될 것으로 내다봤다. 이는 기대치이지 확정된 수주가 아니다.
신사업: SMR과 AI 인프라
유안타증권은 해외 신사업도 성장 동력으로 꼽았다. 삼성물산은 9월 GE 버노바 히타치와 함께 스웨덴 1.2GW 소형모듈원전(SMR) 프로젝트 파트너로 선정됐다. 2027년 기본설계에 들어가 2029년 설계·조달·시공(EPC) 계약, 2030년 착공이 예상된다. 미국 카이로스파워에는 7,000만 달러를 투자해 상업용 SMR 우선협상권을 확보했고, AI 인프라 업체 헬릭스에는 2억 달러를 투자해 2028년부터 텍사스 데이터센터 건설 참여를 목표로 한다.
증권가: 목표가 42만~55만 원
유안타증권(김도엽 연구원)은 '매수'와 목표가 51만 원을 유지했다. 건설 업종 차선호주다. 하반기 건설 이익이 상반기보다 더 좋아질 것으로 봤다. 리포트 제목은 '실적도 좋고! 가이던스 상향까지 자신감 뿜뿜!'이다.
SK증권은 55만 원을 제시했고 리포트 제목은 '자체사업, 밸류에이션, 삼성전자 주가 반등 가능성을 보자'다. SK증권은 7월 30일 목표가를 59만 원에서 45만 원으로 낮춘 적이 있다. 삼성전자 주가가 올해 고점 대비 42.5% 떨어져 삼성물산의 순자산가치(NAV)가 고점 대비 30.8% 줄었다는 이유였다. 삼성물산은 삼성전자 지분을 약 5% 보유하고 있다. 당시 NAV 대비 할인율은 61.7%로 최근 1년 중 가장 컸다. 이번 55만 원은 7월 말보다 22.2% 높다(정리자 계산, 중간 변경 내역은 확인하지 못했다).
한화투자증권은 52만 원('[3Q26 Review] 전자가 좋으면, 나도 좋다'), 미래에셋증권은 49만 원('하이테크가 그리는 성장 곡선')이다. 미래에셋증권은 7월 30일에도 49만 원이었다. 하나증권('하이테크로 3분기 서프, 27년 성장 목표')과 유진투자증권('바이오 부문 감익 불구 컨센서스 상회한 실적')은 각각 42만 원이다. 확인된 목표가는 42만~55만 원으로 13만 원 차이다. 한화투자·미래에셋·하나·유진·SK증권 리포트의 세부 내용은 확인하지 못했다.









