


 컨텐츠
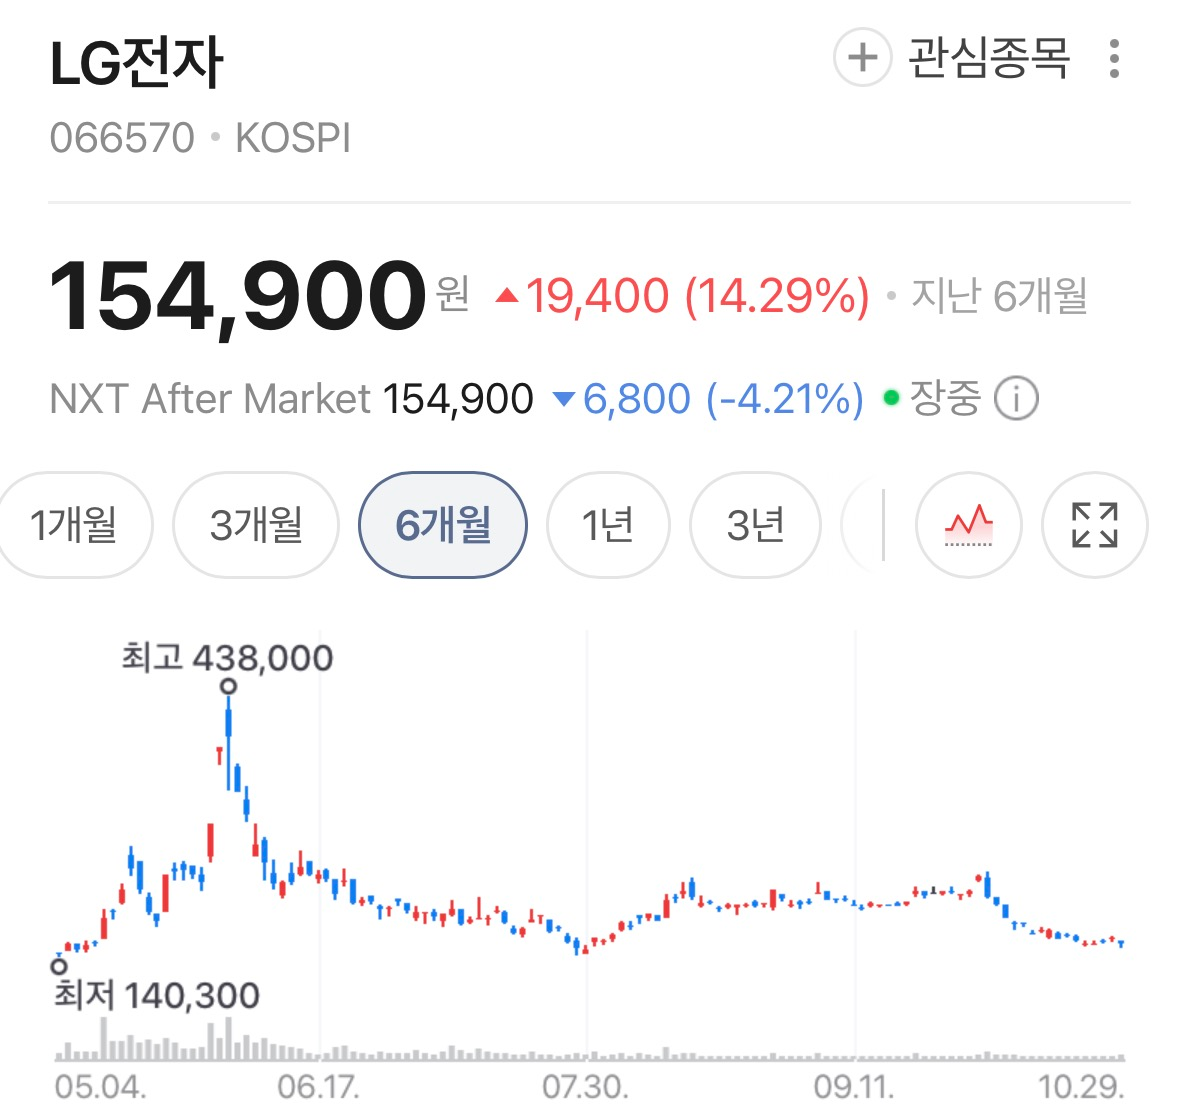










LG전자의 3분기 영업이익이 시장 기대에 못 미쳤다. 회사가 28일 공개한 영업이익은 7,819억 원으로 1년 전보다 13.5% 늘었지만, 시장 전망치(1조 원 안팎)보다 20%대 초반 적었다. 증권사 반응은 엇갈렸다. 메리츠증권은 목표가를 21만 원으로 낮췄고, IBK투자증권과 SK증권은 각각 20만 원, 19만 5,000원으로 높였다. 신한투자증권(29만 원), DB증권·한국투자증권(26만 5,000원)은 목표가를 유지했다. 이 가운데 신한·DB·한국투자·SK증권이 공통으로 내세운 근거는 AI 데이터센터 냉각 사업이다.
영업이익 7,819억…기대엔 못 미쳤다
3분기 매출은 23조 8,241억 원으로 8.9% 늘었다. 영업이익률은 약 3.3%다(정리자 계산). 1~3분기 누적으로는 매출 71조 3,778억 원(9.2% 증가), 영업이익 4조 347억 원(55.9% 증가)이다. 구독 매출은 7,600억 원(8.6% 증가), B2B 매출은 6조 1,000억 원(3.4% 증가)이었다.
컨센서스는 뉴스웨이가 약 1조 300억 원, SK증권이 1조 원으로 인용했다. 이에 비춰 영업이익은 22~24%가량 적다(정리자 계산). 원인으로는 물류비·마케팅비 증가, 가전·공조 수익성 약화, 연결 자회사 부진이 거론됐다. 한국투자증권(황준태 연구원)은 LG이노텍의 부진이 컨센서스 하회의 주된 이유라고 짚었다.
사업부별: TV는 흑자, 가전·공조는 부진
생활가전(HS)은 매출 7조 444억 원, 영업이익 2,592억 원으로, 매출이 2분기 연속 7조 원을 넘었다. SK증권에 따르면 영업이익은 1년 전보다 29% 줄었다. TV 등을 맡는 MS는 매출 5조 215억 원, 영업이익 1,467억 원으로 흑자 전환했다. 프리미엄 제품과 신흥시장 판매가 늘었다. 전장(VS)은 매출 2조 8,261억 원, 영업이익 1,903억 원으로 3분기 기준 최대다. 영업이익은 1년 전보다 27% 늘었다(SK증권). 냉난방공조(ES)는 매출 2조 1,736억 원, 영업이익 872억 원이다. 해외 상업용 공조 매출은 늘었지만 신사업 관련 비용이 수익성을 눌렀고, 영업이익은 34% 줄었다(SK증권).
회사는 4분기에도 가전 수요 회복이 제한적일 것으로 봤다. TV 수요는 전년보다 줄고 메모리·패널 가격이 부담이며, 고유가와 고금리가 소비심리를 누를 것이라는 전망이다. 전장은 기존 수주잔고에 힘입어 성장을 이어간다. 가전은 신흥시장에, 사업 전반은 B2B·구독·온라인에 힘을 싣는다. 올해 사들인 자사주 73만 주는 4분기에 전량 소각한다.
AI 냉각이 방어막: 수주 6,000억에서 3조 원 넘어
실적의 아쉬움을 달랜 것은 AI 데이터센터(AIDC) 냉각 사업이다. 누적 수주가 상반기 약 6,000억 원에서 3분기 3조 원을 넘어섰다. 회사는 미국 생산 거점을 포함해 국내외 생산능력 확충에 2,200억 원을 추가로 투자한다. 제품도 칠러 중심에서 액체냉각용 냉각수 분배장치(CDU)와 공기 쪽 제품으로 넓힌다. 미국을 먼저 공략한 뒤 중동과 아시아로 확대한다는 계획이다. 회사 관계자는 규모가 커지고 고부가 제품·서비스가 늘면 기존 공조 사업보다 마진이 크게 개선될 것으로 기대한다고 말했다.
한국투자증권은 5GW 규모 데이터센터에 대한 장기공급 계약이 수년치 매출 기반이 된다고 평가했다. 엔비디아가 승인한 CDU(600kW, 1MW, 2.6MW)로 칠러를 넘어선 점도 짚었다. 칠러 매출은 올해 1조 원을 넘고, ES 부문에서 칠러가 차지하는 비중은 2025년 8%에서 2027년 16%로 커질 것으로 봤다.
홈로봇도 준비 중이다. 로봇 데이터 공장이 일부 가동을 시작했고, 액추에이터 양산 인프라를 준비하며 글로벌 고객사 수주를 타진하고 있다. 회사는 B2C 로봇 시장이 2030년부터 열릴 것으로 기대한다.
증권가: 목표가 19만~29만 원
신한투자증권(오강호 연구위원)은 '매수'와 목표가 29만 원을 유지했다. ES 부문의 내년 매출이 33%, 영업이익이 93% 늘 것으로 보고 내년 매출·영업이익 추정치를 각각 12%, 20% 높였다. AI 밸류체인에 합류하며 새 성장 이야기를 볼 시점이라는 평가다. DB증권(조현지 연구원)은 '매수'와 26만 5,000원을 유지했다. 상반기 수주 6,000억 원이 평균 납기 9개월을 감안해 4분기부터 순차 반영되고 내년 냉각 매출은 연 2조 원 안팎이 될 것으로 봤다. 물류비를 빼면 본업은 견조하며 최근 한 달 새 주가가 25%가량 빠진 것은 과도하다는 입장이다.
한국투자증권은 '매수'와 26만 5,000원을 유지했다. LG이노텍을 뺀 영업이익이 6,834억 원으로 98% 늘었다며 본업은 견조하다고 평가했다. 물류비가 안정되면 내년 이익 성장이 빨라질 것으로 봤고, 리스크로는 높은 해상 운임과 LG이노텍 부진을 들었다.
SK증권(박형우 연구원)은 '매수'를 유지하고 목표가를 18만 원에서 19만 5,000원으로 8.3% 올렸다(정리자 계산). 가전 경기가 나쁜 가운데서도 선방하고 있고 공조가 새 성장 동력이 되고 있다는 이유다. 4분기 영업이익은 2,349억 원으로, 전년 같은 분기의 1,090억 원 적자에서 돌아설 것으로 봤다. 올해 영업이익은 약 4조 2,700억 원, 내년은 4조 5,150억 원(5.7% 증가)이다. 가전 경쟁사의 수익성 악화가 중장기적으로 점유율 확대 기회가 될 수 있다는 판단도 내놨다. 리스크로는 물류비와 TV 패널 가격 상승을 꼽았다.
IBK투자증권(김운호 연구원)은 목표가를 18만 원에서 20만 원으로 11.1% 올렸다(정리자 계산). 다만 AI 관련 매출이 의미 있는 규모가 되기까지는 시간이 걸린다고 봤다.
메리츠증권은 목표가를 21만 원으로 낮췄다. 대신증권(27만 원)과 미래에셋증권(19만 원)의 29일 리포트 제목은 각각 '2027년 신성장(AI향 공조, 로보틱스) 가시화가 예상', '3Q26 리뷰: 어려운 환경에서도 이익 체력 개선'이다. 메리츠증권의 이전 목표가와 이 세 곳의 세부 근거는 확인하지 못했다.
확인된 목표가는 미래에셋증권의 19만 원부터 신한투자증권의 29만 원까지 10만 원 차이가 난다. 의견이 갈리는 것은 이번만이 아니다. 10월 초 3분기 잠정 실적이 나온 직후에도 SK증권 18만 원, DB증권 26만 5,000원, 유안타증권 28만 원으로 갈렸다(StockHub, 10월 8일 기준).









