


 컨텐츠
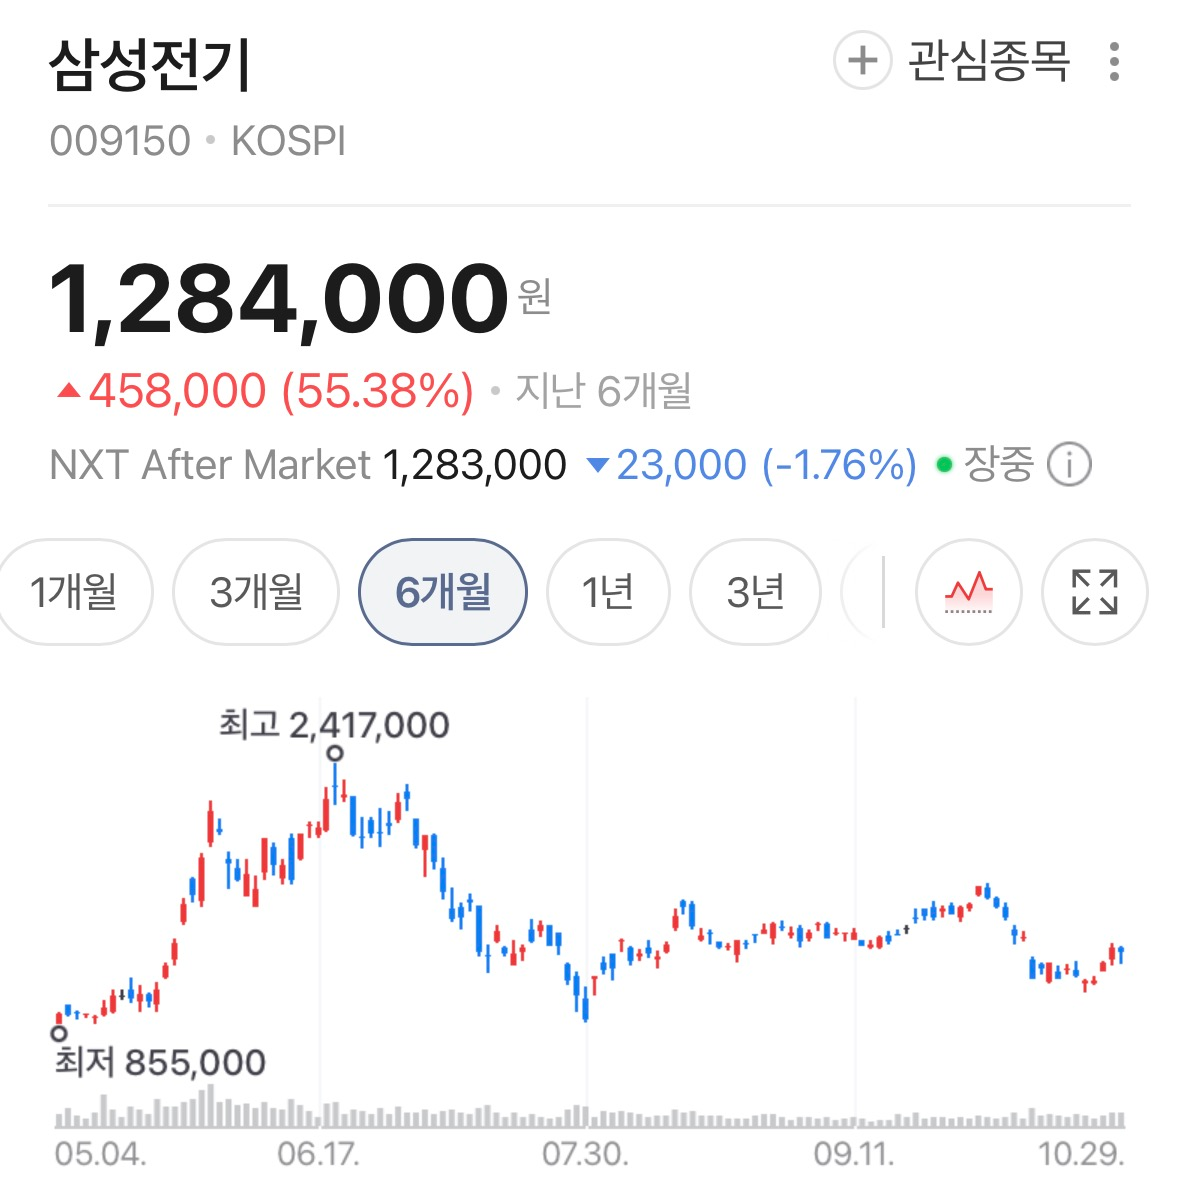










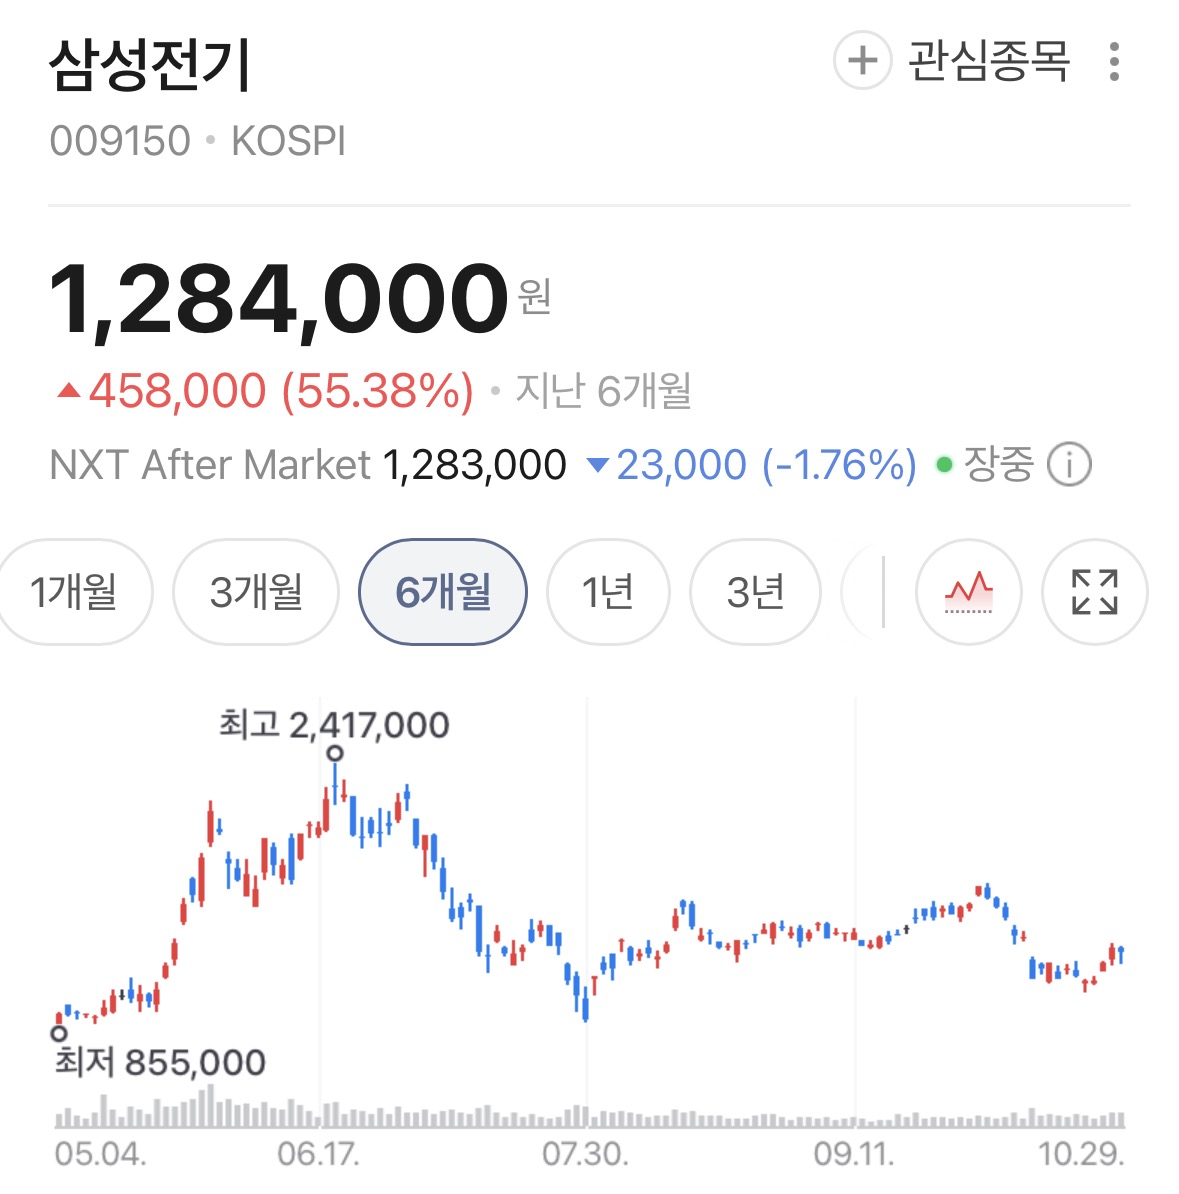
삼성전기가 28일 3분기 영업이익 6,910억 원을 기록해 분기 기준 사상 최대 실적을 냈다. 시장 컨센서스(약 6,453억 원)를 7%가량 웃돈 숫자다. 이튿날 나온 증권사 리포트는 이익 추정치를 대체로 끌어올렸지만 목표가는 190만 원에서 280만 원까지 크게 갈렸다. 하나증권은 비교기업의 평가 수준이 낮아진 점을 반영해 목표가를 300만 원에서 200만 원으로 33.3% 낮췄다.
매출 3조 7,633억·영업이익 6,910억, 모두 분기 최대
삼성전기의 3분기 매출은 3조 7,633억 원으로 1년 전보다 30% 늘었다. 직전 최고였던 2분기(3조 4,571억 원)보다 8.9% 많다(정리자 계산). 영업이익은 6,910억 원으로 165% 증가했다. 종전 분기 최고였던 2021년 3분기(4,558억 원)를 크게 넘어섰고, 영업이익률은 약 18.4%다(정리자 계산).
컨센서스는 디일렉 보도 기준 6,453억 원, SK증권 집계 기준 6,454억 원으로 거의 같았고, 실제 영업이익은 이보다 7.1% 많았다(정리자 계산). 9월 초 대신증권이 낸 보고서의 3분기 추정치(6,363억 원)와 비교해도 8.6% 많다(정리자 계산). 당시 대신증권이 인용한 컨센서스는 5,960억 원이었으니, 두 달 사이 시장 눈높이도 크게 올라갔던 셈이다.
MLCC와 FC-BGA가 끌었다
사업부별로는 컴포넌트(MLCC 포함)가 1조 8,830억 원으로 36% 늘었다. AI 데이터센터용 서버·네트워크·전력 제품 수요가 컸고, 서버 GPU 사양이 높아지면서 MLCC 요구 수량도 늘었다. 패키지솔루션(FC-BGA 포함)은 9,390억 원으로 58% 급증했다. 서버 CPU와 AI 가속기, 네트워크 장비용 고부가 기판 판매가 늘었다. 광학솔루션은 9,413억 원으로 3% 증가에 그쳤다. 폴더블폰용 카메라모듈과 전장용 공급이 이어졌다.
컨콜: 장기계약 약 50곳, 내년 분기마다 이익 큰 폭 증가
회사는 AI 서버용 고사양 MLCC를 만들 수 있는 업체가 적고 신규 증설에 시간이 걸려 공급이 빠듯한 상황이 이어질 것이라고 설명했다. 약 50개 고객사와 장기공급계약(LTA)을 맺었거나 협의 중이다. 파이낸셜포스트에 따르면 회사는 2027년 MLCC 매출의 절반 이상이 LTA에서 나올 것으로 내다봤다.
FC-BGA는 고객사가 추가 물량을 요청하고 있고, 현재 증설 규모로는 수요를 다 채우기 어렵다는 것이 회사 설명이다. 지난달 발표한 세종·베트남 설비 증설(총 6조 7,800억 원)은 2027년부터 단계적으로 양산에 들어가 2028년부터 매출에 본격 기여할 계획이다. 3분기에는 북미 고객사에 휴머노이드 로봇용 카메라 공급도 시작했다. 회사는 내년에 분기마다 이익이 큰 폭으로 늘어 연간으로도 사상 최대 실적을 쓸 것으로 기대한다고 밝혔다.
증권가: 이익 추정은 상향, 목표가는 190만~280만 원
이익 추정치는 대체로 높아졌다. SK증권은 4분기 영업이익을 8,621억 원, iM증권은 8,580억 원으로 내다봤다. 3분기보다 24~25% 많은 수준이다(정리자 계산). SK증권은 올해 영업이익을 약 2조 3,000억 원, 내년을 약 4조 6,000억 원, 내년 1분기를 약 1조 원으로 전망했다. 미래에셋증권은 10월 20일 보고서에서 4분기와 내년 영업이익 추정치를 각각 약 15%, 6% 올려 약 0.8조 원, 4.8조 원으로 제시했다. MLCC 직공급 판매가격 인상과 BGA 기판 가격 상승을 반영한 것이다. 하나증권은 10월 23일 보고서에서 내년 영업이익 추정치를 4조 7,000억 원에서 5조 8,000억 원으로 높였는데, 상향분의 대부분은 FC-BGA 추정 변경이다.
목표가는 증권사마다 달랐다. iM증권(고의영 연구원)은 '매수'를 유지하고 목표가 210만 원을 유지했다. 이익 추정치는 올렸지만 비교기업의 평가 배수 하락이 이를 상쇄했다는 설명이다. SK증권(박형우 연구원)은 '매수' 의견에 목표가 200만 원이다. 3분기 MLCC 출하량은 낮은 한 자릿수 증가에 그쳤지만 평균판매가격이 10%대 초반 올랐고, 가동률은 사실상 생산능력 한계 수준이며 재고는 약 3주분으로 줄었다고 분석했다. FC-BGA는 4분기 매출이 전분기보다 10% 늘고 영업이익률이 30%를 웃돌 것으로 봤다.
하나증권(김민경 연구원)은 목표가를 300만 원에서 200만 원으로 낮췄다. 동종 업체의 기업가치 평가 수준이 낮아진 점을 반영했다는 것이 보도 내용이다. 하나증권은 10월 23일에는 '무엇을 상상하든 그 이상'이라는 제목의 보고서에서 300만 원을 제시했다. 29일 보고서 제목은 '전방수요 지속 상향조정 중'이다. 29일 보고서의 본문 근거는 확인하지 못했다.
대신증권과 미래에셋증권은 목표가 280만 원을 냈다. 대신증권은 9월 3일 보고서에서도 280만 원이었고, 미래에셋증권도 10월 20일 같은 목표가를 유지했다. 신한투자증권은 270만 원, IBK투자증권은 190만 원이다. 두 곳의 리포트 제목은 각각 '최고의 타이밍', '부진한 주가를 날려버릴 실적과 전망'이다. 키움증권(권민규 연구원)은 MLCC는 장기공급계약으로 매출 가시성이 높아지고 있고 ABF 기판은 2032년까지 물량을 확보했다고 평가하며, 이익 증가에 비해 주가가 부진하다고 짚었다. 삼성증권(이종욱 연구원)은 AI 부품이 본격 생산될 때까지 이익 상향 사이클이 이어질 가능성이 높다고 봤다.
확인된 목표가를 모으면 IBK투자증권의 190만 원부터 대신증권·미래에셋증권의 280만 원까지 90만 원 차이가 난다. 키움증권과 삼성증권의 목표가는 확인하지 못했다.
눈높이가 높아진 만큼 불안도 있다
SK증권은 시장이 체감하는 실적 기대가 공식 컨센서스보다 높다고 지적했다. 이익이 늘어도 증가 속도가 기대에 못 미치면 주가에 부담이 될 수 있다는 뜻이다. iM증권은 2027년 MLCC 출하량 증가율을 15%로 가정했는데, 회사가 제시한 증산 계획(20~30%)보다 낮다. 협의 중인 장기계약 물량을 모두 확정 수주로 볼 수는 없고, 공급이 부족한 시기에 높아진 수익성을 증설 이후에도 유지할 수 있는지도 변수다. 4분기는 통상 계절적 재고 조정 시기이지만, iM증권은 올해는 AI 서버 수요가 성장을 이어가게 할 것으로 봤다.
앞으로 볼 점
첫째, 4분기 실적이다. SK증권(8,621억 원)과 iM증권(8,580억 원)이 제시한 8,000억 원대 중반의 영업이익이 현실이 될지, 계절성을 AI 서버 수요가 이길지가 관건이다. 둘째, 증설 일정이다. 필리핀 MLCC 증설분은 2027년 2분기 전후 가동이 예상되고 세종·베트남 FC-BGA 설비는 2027년부터 단계적으로 양산에 들어간다. 증산 속도가 수요를 따라가는지 봐야 한다. 셋째, 평가 배수다. 하나증권과 iM증권이 공통으로 지목한 비교기업의 평가 배수 하락이 이어지면 이익이 늘어도 목표가가 오르기 어렵다.









