


 컨텐츠
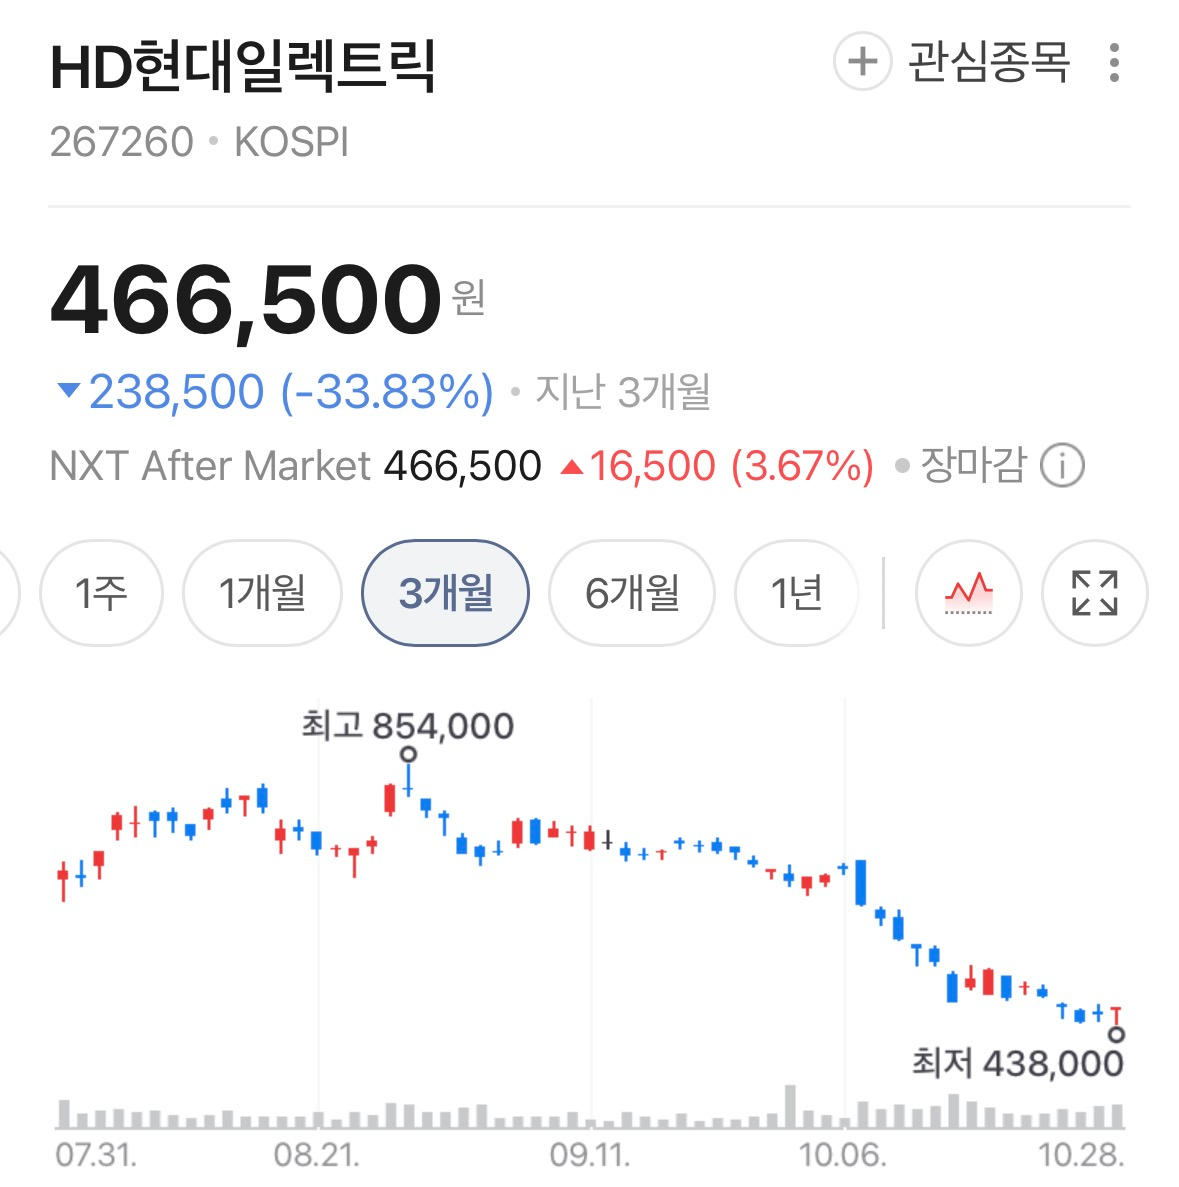










HD현대일렉트릭의 3분기 영업이익이 시장 예상에 못 미치자 증권사들이 목표주가를 조정했다. 28일 하나증권이 90만 원, 대신증권이 72만 원으로 목표가를 낮췄고, 전날에는 KB증권도 95만 원으로 내렸다. SK증권(65만 원), 유안타증권(94만 원), 한화투자증권(80만 원)까지 이틀간 확인된 6곳 모두 투자의견은 '매수'다.
영업이익 2,845억 원…컨센서스 7% 밑돌아
회사가 27일 공시한 3분기 연결 매출은 1조 1,799억 원으로 1년 전보다 18.5% 늘었다. 영업이익은 2,845억 원으로 15.1% 증가했고 영업이익률은 24.1%다. 하지만 시장 기대에는 미치지 못했다. 대신증권이 인용한 컨센서스 3,050억 원보다 205억 원, 6.7% 적다(정리자 계산). NH투자증권이 10월 초 보고서에서 인용한 컨센서스는 3,161억 원이었다.
신규 수주는 9억 8,000만 달러로 19.1% 줄었다. 상반기에 대규모 수주(32억 3,100만 달러)가 몰린 기저효과라는 설명이다. 3분기 말 수주잔고는 88억 4,300만 달러로 직전 분기보다 4.2% 늘었다.
부문별로는 배전기기·신사업 매출이 85.8% 급증했다. 지난해 12월 수주한 전남 신안 안좌도 배터리에너지저장장치(BESS) 프로젝트 매출이 본격 반영된 영향이다. SK증권에 따르면 배전기기 매출 3,251억 원 가운데 약 1,250억 원이 이 프로젝트에서 나왔다. 회전기기는 국내 수요가 받쳐 16.5% 늘었다.
환율과 믹스 변화가 이익률 눌러
매출이 늘었는데도 이익이 기대에 못 미친 이유로 증권사들은 환율과 매출 구성을 꼽았다. 대신증권은 영국 전력망 프로젝트의 현장 공정이 지연돼 전력기기 매출이 줄었고, 마진이 낮은 배전기기와 신사업 비중이 커진 것이 이익률을 낮췄다고 설명했다. 하나증권도 매출 믹스가 바뀌면서 마진이 약해졌다고 봤다.
SK증권은 내수 비중이 22.5%에서 약 31%로 높아진 점과 원화 강세를 이유로 들었다. 관세는 상계 후 순비용이 약 90억 원으로, 큰 부담은 아니라고 평가했다. 이익률 하락폭은 보도마다 다르다. SK증권은 전년 동기 대비 0.7%포인트, 전분기 대비 1.0%포인트 낮아졌다고 했고, 대신증권은 전분기 대비 0.7%포인트 하락이라고 적었다.
원·달러 환율 하락은 해외 매출의 원화 환산액을 줄인다. SK증권은 10월 19일 리포트에서 이 점을 이익 추정 하향의 이유로 들었다.
주가는 고점 대비 60% 넘게 빠졌다
HD현대일렉트릭 주가는 올해 5월 7일 연중 최고 종가인 142만 원을 찍은 뒤 10월 19일 52만 5,000원까지 내렸다. 고점 대비 63.0% 하락이다(매일일보). 같은 기사에 따르면 에프앤가이드에 잡힌 18개 증권사의 평균 목표가는 106만 원대였다.
SK증권의 목표가 변천을 보면 눈높이 변화가 뚜렷하다. 4월 150만 원에서 7월 110만 원, 이어 90만 원, 10월 19일 65만 원으로 내려왔다(조세일보). 흥미로운 점은 이익 추정치가 오히려 소폭 올랐다는 것이다. 2027년 EPS 추정치는 3만 4,307원에서 3만 4,662원으로 높아졌지만, 목표 PER이 26.2배에서 18.8배로 낮아지면서 목표가가 내려갔다. 전력기기 업종 전반의 주가 약세를 반영해 평가 배수를 보수적으로 조정한 결과다.
증권사들의 시각
대신증권(허민호 연구원)은 목표가를 72만 원으로 조정하고 '매수'를 유지했다. 원·달러 환율 하락에 따른 실적 전망 하향과 6개월 내 목표가 실현 가능성을 반영했다는 설명이다. 이전 목표가는 보도에 나오지 않았다. 12개월 선행 PER이 15배로 글로벌 경쟁사(22배)보다 낮아 3분기 부진은 주가에 이미 반영됐다는 판단이다. AI 데이터센터(AIDC)에 직접 납품하는 물량은 제품을 표준화해 대규모로 반복 생산할 수 있어 수익성이 높을 것으로 봤다.
SK증권(나민식 연구원)은 목표가 65만 원을 유지했다. 올해 영업이익 추정치는 1조 2,240억 원에서 1조 1,790억 원으로 3.7% 낮췄고, 내년은 매출 5조 5,900억 원(19.7% 증가), 영업이익 1조 5,110억 원(28.2% 증가)을 제시했다. 빅테크 수요는 견조하다고 평가했다. 기존 고객이 추가 물량을 요청하고 신규 고객 문의도 이어지며, 변압기와 배전기기를 묶은 패키지 계약이 향후 수주와 매출을 이끌 것이라는 전망이다. 시장에서는 AI 데이터센터 투자가 얼마나 지속될지에 의구심이 있지만, 실제 영업 현장에서는 수요 둔화 징후가 보이지 않는다고 했다.
하나증권은 목표가를 90만 원으로 내렸다. 매출 믹스 변화로 마진이 약해진 점을 반영했고, 2028년 예상 EPS를 기준으로 삼았다. 10월 11일 보도 당시 하나증권 목표가는 115만 원이었다. 유안타증권(94만 원)은 빅테크 수요를 바탕으로 한 추가 증설에 주목했고, 한화투자증권(80만 원)은 3분기 영업이익이 컨센서스를 밑돌았지만 데이터센터 수요가 확대되고 있다고 봤다. KB증권은 27일 목표가를 95만 원으로 낮췄다. 6곳의 목표가는 가장 낮은 SK증권 65만 원과 가장 높은 KB증권 95만 원 사이에 걸쳐 30만 원 차이가 난다.









