


 컨텐츠
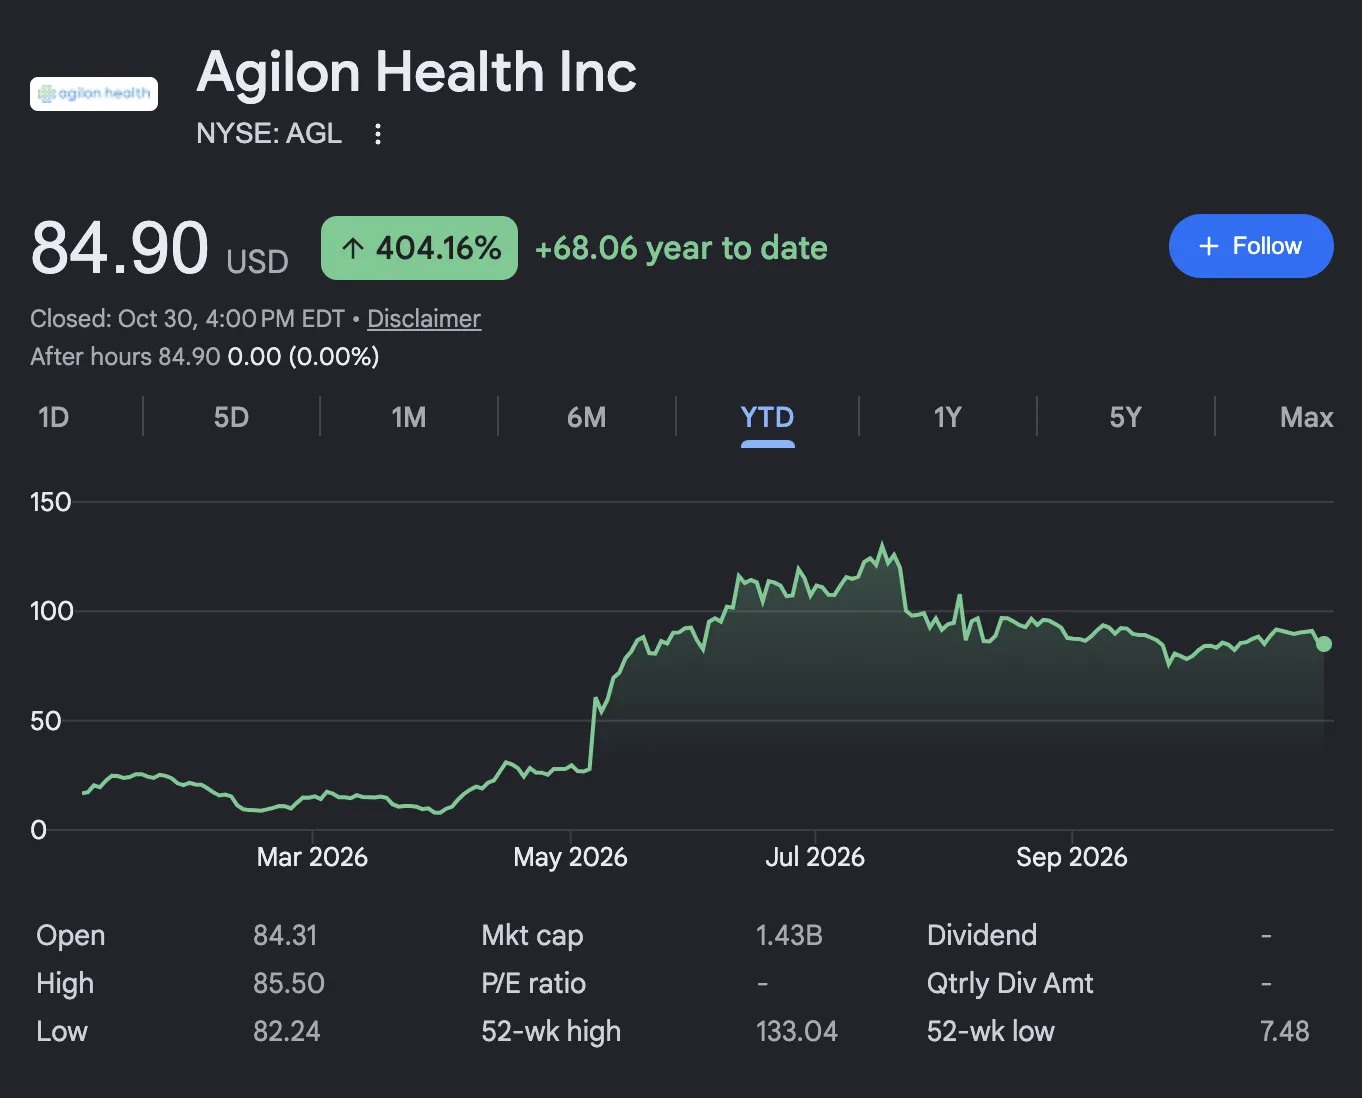










애질론 헬스(agilon health, AGL)가 이번 주 1.2퍼센트 내렸음. 약보합이지만 3분기 실적 발표를 하루 앞두고 있는 종목이라는 점이 중요함. 회사는 11월 4일 수요일 장 마감 뒤에 실적을 발표하고 오후 4시 30분(미 동부시간)에 컨퍼런스콜을 열 예정임. 시장 예상은 주당 순손실 1.23달러, 매출 14억 6,000만 달러 수준임.
먼저 이 회사가 하는 일부터 설명하겠음. 애질론은 동네 의원과 의사 그룹이 노인 환자를 더 잘 돌볼 수 있도록 운영 시스템, 데이터, 보험 계약 협상을 대신 지원하는 회사임. 핵심은 보험사와의 계약 구조인데, 메디케어 어드밴티지(민간 보험사가 운영하는 노인 의료보험) 환자를 맡고 보험사로부터 환자 한 명당 정해진 금액을 받는 대신, 그 환자의 의료비가 그 금액을 넘으면 손실을 떠안음. 이를 완전 위험 부담(full-risk) 계약이라고 부름. 환자를 잘 관리해서 병원에 덜 가게 만들면 남는 돈이 이익이 되지만, 의료비가 늘어나면 바로 손실로 이어짐. 이 구조가 이 회사의 장점이자 약점임.
최근 몇 년은 약점이 드러난 시기였음. 지난 2025년 4분기에는 의료 마진이 마이너스 7,400만 달러였고 2025년 전체로도 마이너스 5,700만 달러였음(2024년 2억 500만 달러 흑자). 회사는 그 뒤 부담이 큰 계약을 정리했고, 플랫폼 가입자는 2025년 말 62만 5,000명에서 올해 6월 54만 9,000명으로 줄었음. 이 중 메디케어 어드밴티지 가입자는 43만 7,000명으로 1년 전보다 12퍼센트 줄었고 ACO 모델 가입자는 11만 2,000명이었음. 회사가 일부러 수익성이 낮은 계약에서 발을 뺀 결과이기도 함. 그 효과가 실적에 나타나고 있어서 올해 1분기에는 조정 EBITDA가 5,400만 달러로 1년 전 2,100만 달러보다 크게 늘었고 가이던스를 올렸으며, 2분기 매출은 14억 9,000만 달러로 7퍼센트 늘고 주당순이익은 1.04달러로 예상 0.14달러를 크게 웃돌았음. 회사는 2026년에 조정 EBITDA 손익분기를 목표로 제시한 바 있음.
최근 소식은 9월 23일에 나온 확장 발표임. 일리노이의 스프링필드 클리닉(Springfield Clinic)이 애질론의 시니어 헬스 커넥트(Senior Health Connect) ACO에 합류해서, 기존 2024년 장기 계약으로 맡던 메디케어 어드밴티지 약 1만 8,000명에 더해 전통 메디케어(Traditional Medicare) 수혜자 약 2만 1,000명을 추가로 맡게 됐음. 제이슨 클리닉(Jackson Clinic)도 합류해서 두 곳을 합치면 약 3만 명이 늘어남. ACO(책임의료조직)는 의사들이 환자의 건강과 비용을 함께 책임지고 절감분을 메디케어와 나누는 모델인데, 완전 위험 부담 계약과 달리 손실 위험이 훨씬 작음. 회사는 자사 ACO가 2021년 이후 총 5억 1,000만 달러가 넘는 절감을 만들었고 이 중 메디케어 몫이 1억 2,500만 달러라고 설명했음. 위험이 큰 모델에서 위험이 작은 모델로 비중을 옮기려는 방향임.
주가를 보면 기대와 의심이 같이 있음. 올해 들어 주가가 몇 배 올랐고 최근 90일 동안은 약 30퍼센트 내렸으며, 지금 주가 90달러대 기준으로 시가총액은 약 15억 달러임. 5년 기준으로는 아직 88퍼센트 낮은 상태라서 장기 투자자 입장에서는 회복 과정이 이제 시작된 셈임. 월가 평균 목표주가는 약 116달러로 지금 주가보다 높고, 변동성을 나타내는 베타가 약 3에 가까워서 시장보다 세 배 크게 움직이는 종목임.
이번 실적에서 시장이 보는 건 세 가지로 좁혀짐. 의료비 증가율이 보험사에서 받는 금액보다 낮게 유지되는지, 줄어든 가입자 규모 안에서 의료 마진이 플러스로 돌아서는지, 그리고 연간 조정 EBITDA 가이던스를 다시 올리는지임. 수요일 밤에 답이 나옴.









