


 컨텐츠
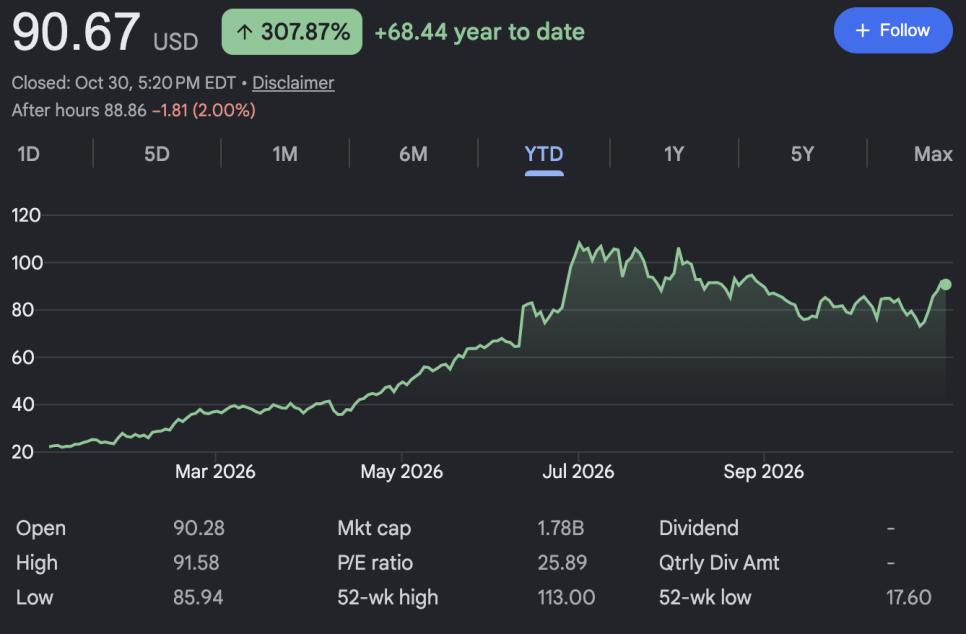










앤테릭스(Anterix, ATEX)가 이번 주 1.2퍼센트 내렸음.
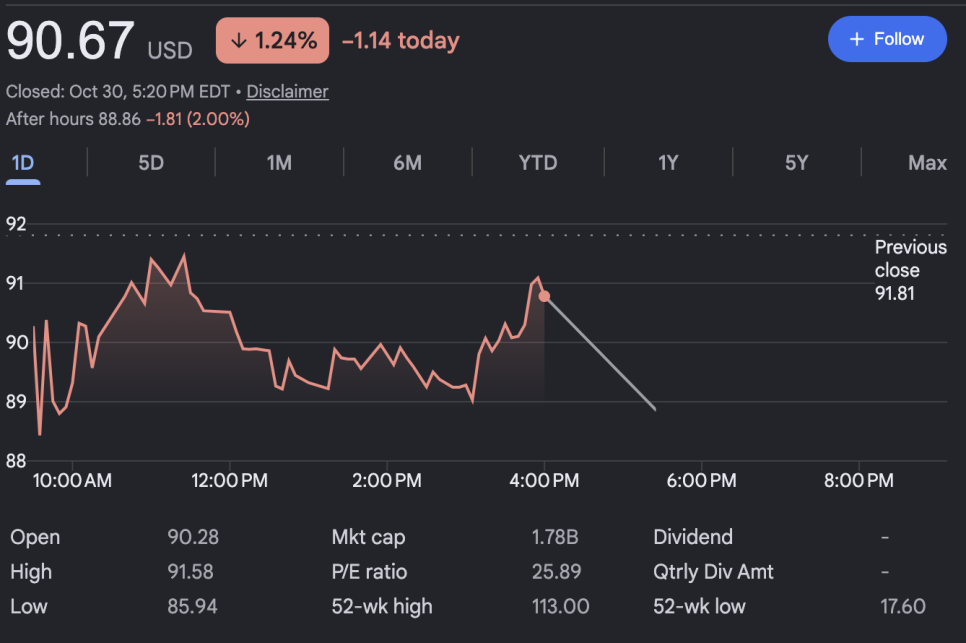
어려운 시장에서 큰 하락은 아니었지만, 이 주식은 올해 들어 약 255퍼센트 오른 뒤 최근 90일 동안 27퍼센트 가까이 빠지고 있어서 어느 쪽에서 평가해야 할지 투자자들이 고민하는 종목임. 다음 실적 발표는 11월 10일 장 마감 뒤로 알려졌고, 회사는 11일 오전 9시(미 동부시간)에 컨퍼런스콜을 연다고 밝혔음.
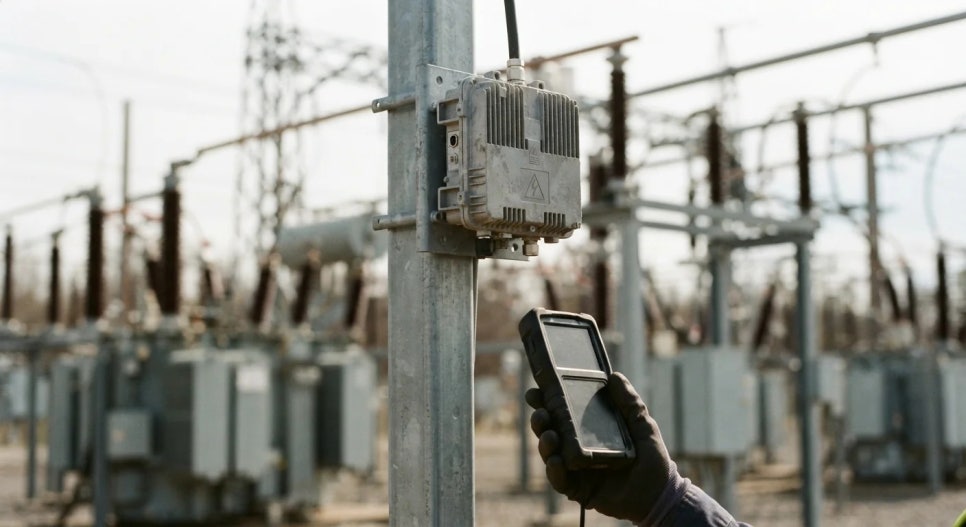
먼저 이 회사가 뭘 파는지부터 설명하겠음. 앤테릭스는 통신사가 아니라 주파수 보유 회사임. 미국 전역에서 쓸 수 있는 900MHz 대역 면허를 갖고 있고, 이 주파수를 전기와 가스, 수도 같은 공익 사업자(유틸리티)와 핵심 기반시설 운영 업체에 빌려주거나 팔아서 사설 LTE망을 깔게 도와줌. 일반 통신사의 네트워크는 사용자가 몰리면 느려지고 정전 때 같이 끊길 수 있지만, 전력회사가 자기 전용 주파수로 망을 쓰면 변전소와 송전선 감시, 사고 대응 같은 중요한 업무를 외부 영향 없이 처리할 수 있음. 낮은 대역 주파수는 멀리 가고 장애물을 잘 뚫어서 넓은 지역에 흩어진 설비를 연결하기에 유리함. 이게 이 회사의 투자 논리임.
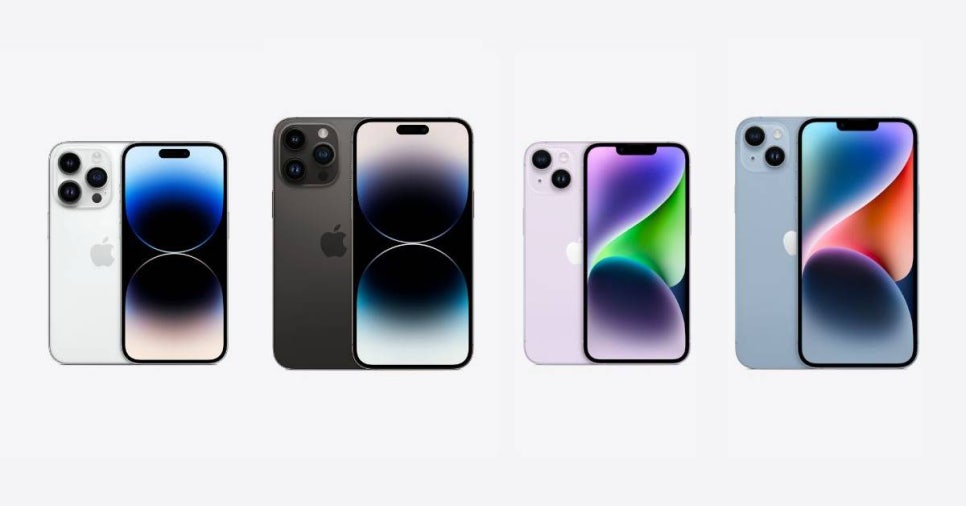
최근 가장 큰 소식은 애플(Apple)이었음. 9월 21일에 앤테릭스는 새로 나온 아이폰 18 프로(iPhone 18 Pro)와 아이폰 듀오(iPhone Duo)가 자사의 900MHz 밴드 106 사설 LTE망에서 작동하는 첫 아이폰이라고 발표했음. 현장 직원이 늘 쓰는 스마트폰을 그대로 가져와서 전용망에 연결할 수 있다는 뜻이고, 기존에는 이런 망에 쓰는 전용 단말기를 따로 구해야 해서 전력회사들이 도입을 망설였다는 점에서 의미가 큼. 앤테릭스의 최고기술책임자는 사설 무선망이 주류 통신 플랫폼으로 가고 있다는 신호라고 평가했음.
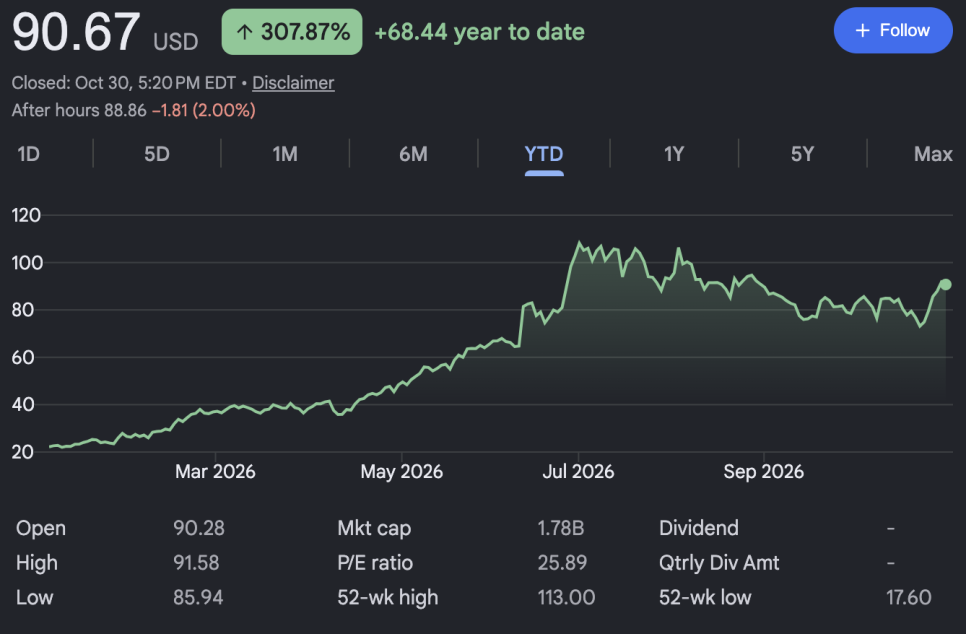
그렇다면 주가는 왜 최근에 빠졌을까. 이유는 이 회사의 매출 구조에 있음. 최근 12개월 매출은 650만 달러 수준이고 가장 최근 분기 매출은 196만 달러였음. 올해 순이익은 약 9,000만 달러였지만 이 중 대부분은 주파수를 팔거나 교환하면서 생긴 일회성 이익이었고, 가장 최근 분기 순이익은 24만 달러에 그쳤음. 회사는 임대 중심에서 주파수 매각까지 사업 범위를 넓혀서 유틸리티와 맺은 장기 임대·매각 계약에서 약 1억 2,700만 달러의 확정 대금이 있다고 연차보고서에서 밝혔고, 올해 FCC가 900MHz 광대역 구간을 6MHz에서 10MHz로 넓히는 결정을 내려서 고객 망이 쓸 수 있는 이론상 용량이 커졌음. 그래도 이 숫자들이 주식 시가총액 약 15억 달러(주식 수 약 1,950만 주 기준)를 뒷받침하는 정도인지는 의견이 갈림.
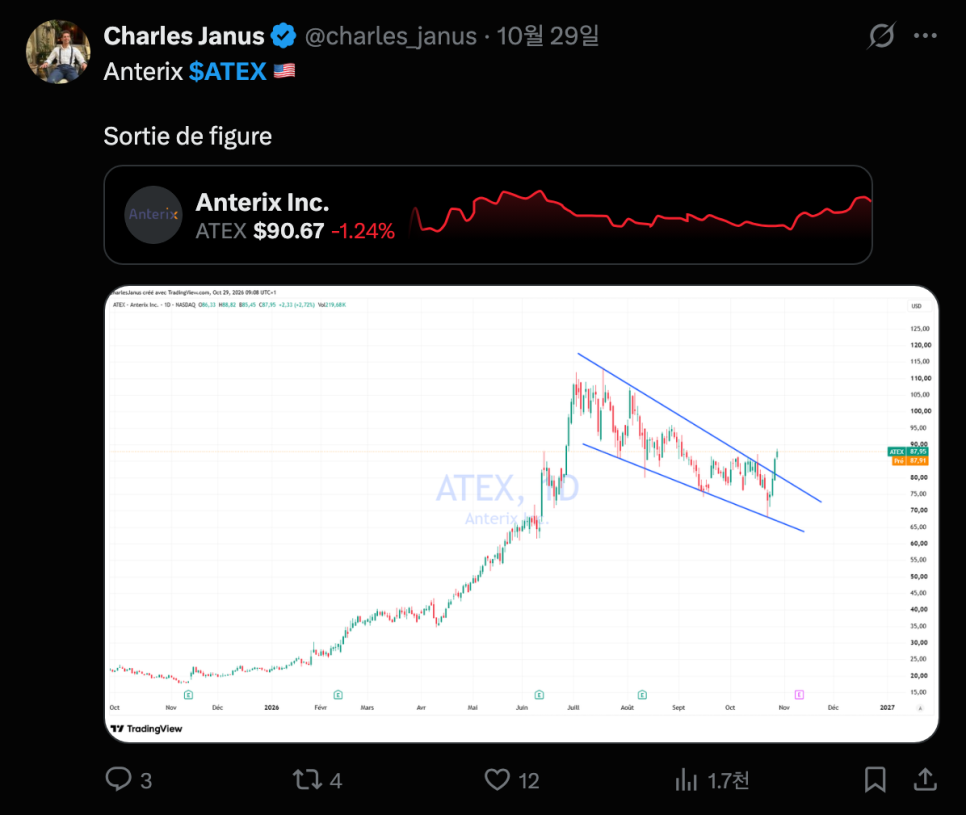
월가 시각도 엇갈림. 평균 목표주가는 약 112달러로 지금 주가보다 높지만, B. 라일리(B. Riley)는 투자의견을 중립으로 내리면서 900MHz 주파수를 수익으로 바꾸는 속도가 불확실하다고 지적했음. 주가가 올라온 만큼 평가 지표도 부담이어서, 한 분석에서는 주가수익비율이 약 23배인데 적정 수준은 훨씬 낮다는 평가가 나왔음. 이 종목은 주파수를 팔 때마다 큰 이익이 한꺼번에 들어오는 구조라서 분기 실적의 모양이 들쭉날쭉할 수 있다는 점도 알아둬야 함.
아이폰 호환이 곧바로 매출이 되지는 않는다는 것도 짚어야 함. 주파수 수익은 유틸리티가 실제로 계약을 맺어야 생기는데, 유틸리티는 신중하고 위험을 싫어하는 고객이라서 결정에 시간이 걸린다고 회사 스스로 인정해왔음. 앞서 회사는 유틸리티의 사설 LTE 도입을 돕기 위해 최대 2억 5,000만 달러 규모의 주파수 매칭 가치를 제공하는 가속 프로그램을 내놓기도 했는데, 이런 보조 없이는 속도가 안 난다는 신호로 읽는 사람도 있음. 11월 10일 실적과 이튿날 콜에서 가장 궁금한 건 하나임. 아이폰 지원이라는 문구가 실제 유틸리티 계약서에 들어갔느냐, 그리고 기존 시범 사업이 본격 배치로 넘어갔느냐는 것임.









