


 컨텐츠
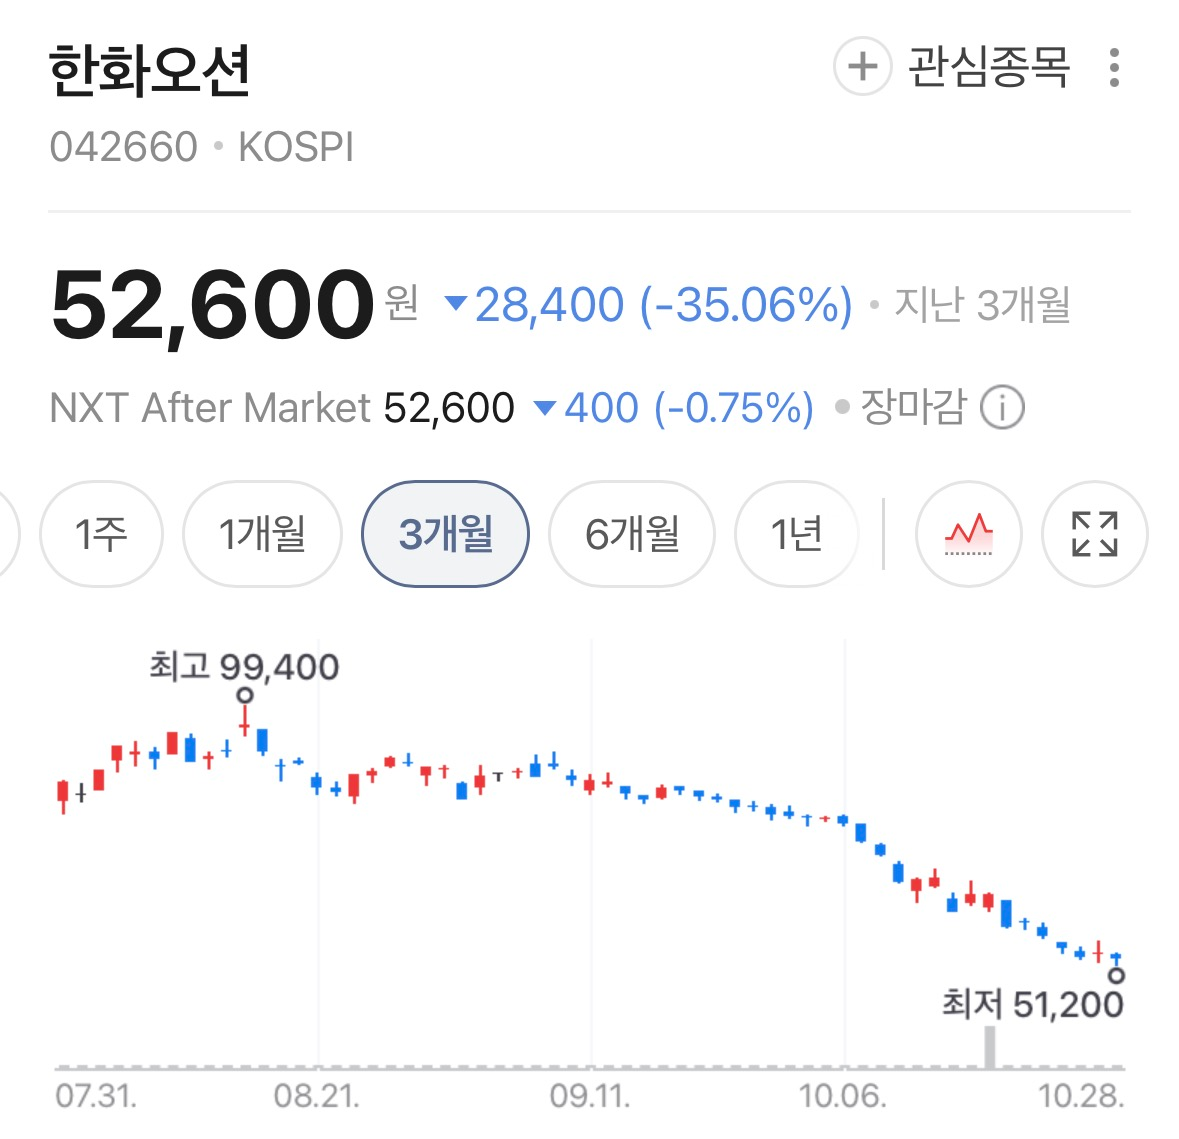











한화오션의 3분기 영업이익이 시장 눈높이를 밑돌자 증권사들이 28일 일제히 목표주가를 낮췄다. 하나증권이 17만 5,000원에서 10만 원으로 43% 내렸고, IBK투자증권(12만→9만 원), 미래에셋증권(12만 8,000→9만 원), SK증권(11만→9만 원) 등도 줄줄이 눈높이를 조정했다. 투자의견은 확인되는 곳 모두 '매수'를 유지했다.
영업이익 4,857억 원…기대엔 못 미쳐
한화오션이 27일 발표한 3분기 연결 영업이익은 4,857억 원, 매출은 3조 4,139억 원이다. 영업이익은 1년 전보다 67.6% 늘었지만 직전 분기와 비교하면 34.0% 줄었다. 매출도 1년 전보다 12.9% 늘었으나 직전 분기보다 37.3% 감소했다. 영업이익률은 14.2%다.
시장 평가는 갈렸다. DS투자증권은 영업이익이 자사 추정치를 7.4% 밑돌았다고 밝혔고, 유진투자증권·미래에셋증권·SK증권도 시장 기대에 못 미쳤다고 평가했다. 반면 IBK투자증권은 예상했던 수준이라며 첫 고비는 넘겼다고 봤다.
조업일수·환율·특수선이 발목
부진의 이유로 증권사들은 먼저 조업일수 감소를 꼽았다. 하나증권은 하계휴가와 추석 연휴 때문에 조업일수가 줄었고, 직전 분기에 대형 해양 프로젝트 매출이 잡힌 기저효과가 겹쳤다고 설명했다. SK증권은 조업일수가 9일 줄었고 직전 분기 P79 FPSO(부유식 원유생산설비) 인도 매출이 일시 반영된 영향이 컸다고 분석했다. 원화 강세로 환율이 내려간 점도 이익을 눌렀다.
특수선 부문은 더 아팠다. 하나증권과 IBK투자증권은 예정원가가 오르고 고정비 부담이 커지면서 일부 프로젝트의 적자 폭이 확대됐다고 짚었다. 반면 상선 부문은 버텼다. IBK투자증권에 따르면 상선 영업이익률은 17.4%로, 조업일수 감소와 원화 강세에도 생산 효율과 원가 통제 능력을 보여줬다. 전사 영업이익률 14.2%에는 에너지 플랜트 계약 변경에 따른 500억~600억 원 규모 요인이 반영됐다.
상선만으로는 부족하다
SK증권은 목표가를 11만 원에서 9만 원으로 낮추며 중국의 공격적인 생산능력 증설로 상선 업황이 정점을 지날 수 있다는 우려를 반영했다고 밝혔다. 상선 실적은 좋아지고 있지만, 해양·특수선 수주의 불확실성 때문에 기업가치 재평가에는 시간이 더 필요하다는 판단이다. 특수선은 수익성이 낮은 국내 프로젝트 비중이 늘고 있고, 해양 부문도 고정비 부담이 이어진다고 봤다.
4분기 전망도 낮아졌다. SK증권은 4분기 영업이익 추정치를 5,630억 원에서 4,720억 원으로 16.2% 내렸고(정리자 계산), 예상 영업이익률은 12.8%로 3분기(14.2%)보다 낮다. 올해 연간 영업이익 추정치는 2조 2,450억 원에서 2조 1,350억 원으로 4.9% 낮췄다. 상선은 LNG운반선 비중이 줄고 VLCC(초대형 원유운반선)·컨테이너선 비중이 늘어 수익성에 불리하다고 봤다.
IBK투자증권은 장기 환율 가정을 1,450원에서 1,400원으로 낮춘 것이 목표가 하향의 주된 이유라고 설명했다. 올해 영업이익은 1조 9,950억 원, 내년은 1조 7,850억 원으로 10.5% 줄 것으로 내다봤다. 상반기 약 70%였던 LNG운반선 비중이 내년에는 줄 수밖에 없다는 점도 짚었다. 다만 미국 중심의 LNG 액화플랜트 증설과 운반선 발주 확대 기대가 있어 중장기 성장 전망은 유지했다.
목표가 하향 폭
하향 폭이 가장 큰 곳은 하나증권으로 17만 5,000원에서 10만 원(-42.9%)으로 내렸다. 미래에셋증권은 12만 8,000원에서 9만 원(-29.7%), IBK투자증권은 12만 원에서 9만 원(-25.0%), SK증권은 11만 원에서 9만 원(-18.2%)이다. 신한투자증권, 유진투자증권, iM증권(9만 8,000원), 현대차증권(7만 4,000원)도 목표가를 낮췄지만 이전 목표가는 확인되지 않았다. 새 목표가는 현대차증권의 7만 4,000원부터 하나증권·DS투자증권의 10만 원까지 걸쳐 있다. 이 가운데 하나·SK·IBK의 이전 목표가는 보도 기준이고 낙폭률은 정리자 계산이다.
반등 열쇠는 미국 특수선
증권사들이 공통으로 꼽은 반등 요인은 특수선 수주다.미래에셋증권은 미국 사업이 중장기 밸류에이션 회복의 핵심이라고 봤다. 오스탈 인수 본협상, 미국의 브리지 전략, 거제 초도함 건조와 후속함 현지 건조 계획이 가시화되면 대규모 수주 모멘텀이 될 수 있다는 것이다. 초당적인 미 의회 지원과 중간선거 이후 예산 편성도 기대 요인으로 들었다.
SK증권은 미국 해군 호위함·군수지원함의 해외 건조 초도 물량 2척 수주 가능성을 높게 봤다. 올해 말 태국 호위함 최종계약이 예정돼 있고, 내년 이후 그리스·에스토니아·사우디아라비아·이집트 등의 함정 사업이 후보로 거론된다. 이 증권사는 마스가(MASGA) 모멘텀이 가시화될 때를 적극적인 매수 시점으로 보고, 그 전까지는 보수적인 접근이 필요하다는 입장이다.
하나증권은 3분기 누적 신규 수주가 77억 2,000만 달러, 수주잔고가 362억 2,000만 달러로 약 3년 치 일감이라고 설명했다. 올해 신규 수주분에는 환헤지를 해 환율 영향이 점차 줄어들 것으로 내다봤다.
앞으로 볼 점
첫째, 4분기 일회성 비용이다. 하나증권과 SK증권은 임금·단체협약 합의금과 성과급이 반영되면 마진 개선이 일시적으로 제한될 수 있다고 지적했다. 둘째, 특수선 수주다. 연내 계약이 기대되는 태국 해군 호위함과 미국 함정 사업이 분수령이다. 셋째, 환율이다. IBK투자증권은 환율 가정이 목표가와 실적 추정에 민감하게 작용한다고 밝혔다. 넷째, 선종 구성이다. LNG운반선 비중 감소가 수익성에 어떤 영향을 줄지 지켜봐야 한다.









