


 컨텐츠
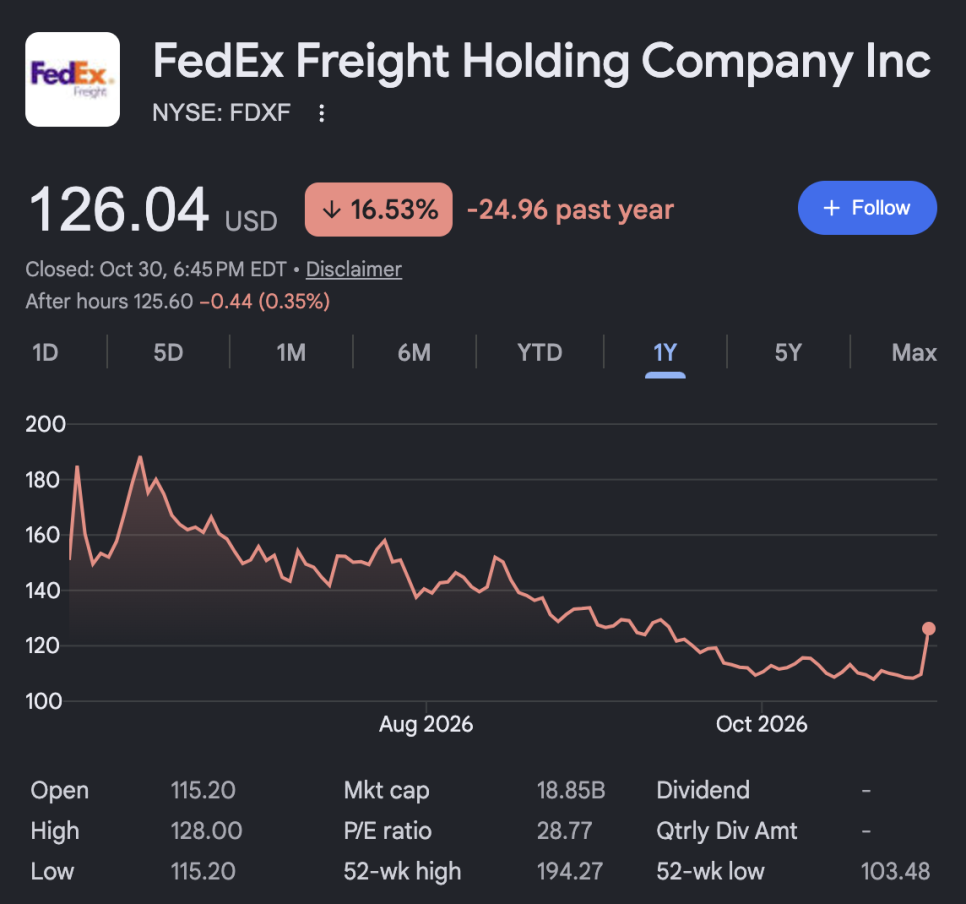










페덱스 프레이트(FedEx Freight, FDXF)가 금요일 약 15퍼센트 올라 126달러대로 마감했음.
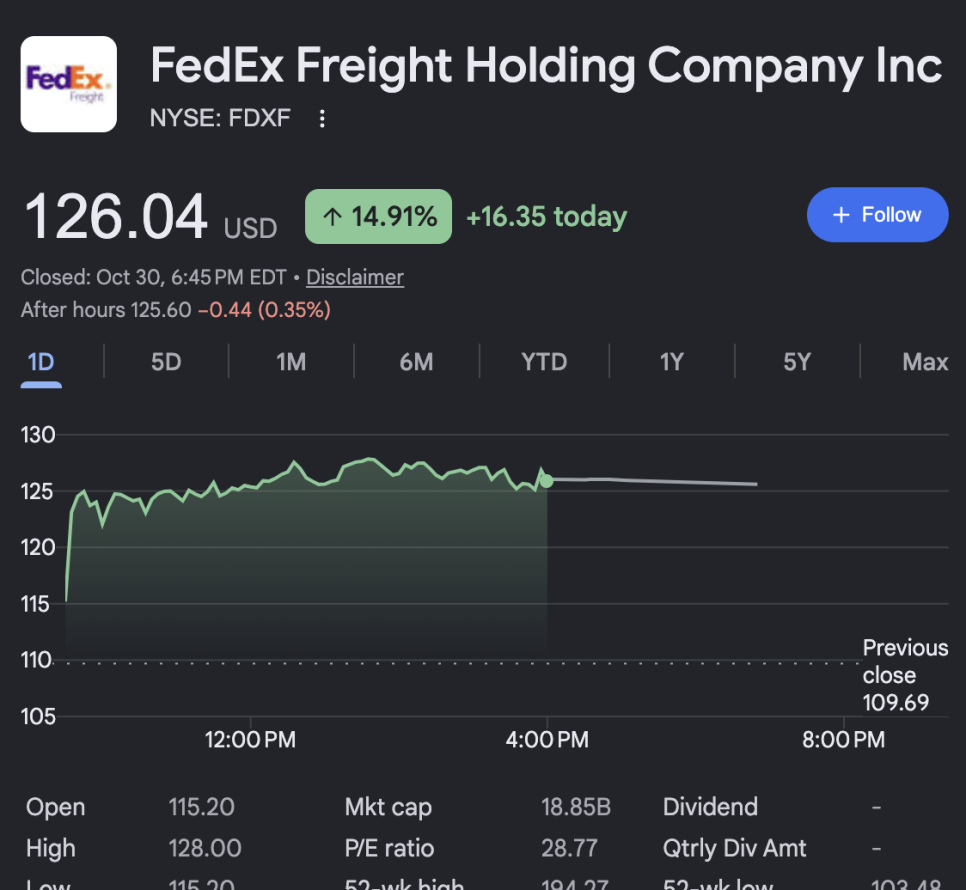
지난 6월 모회사 페덱스(FedEx)에서 분사된 뒤 처음으로 독립 기업으로서 낸 실적이 시장 예상을 넘었기 때문임. 시가총액은 약 186억 달러가 됐고, 이전 종가 109.69달러에서 크게 뛰었음. 화물이 줄어드는 환경에서도 가격으로 이익을 지켰다는 점이 이번 실적의 핵심이었음.
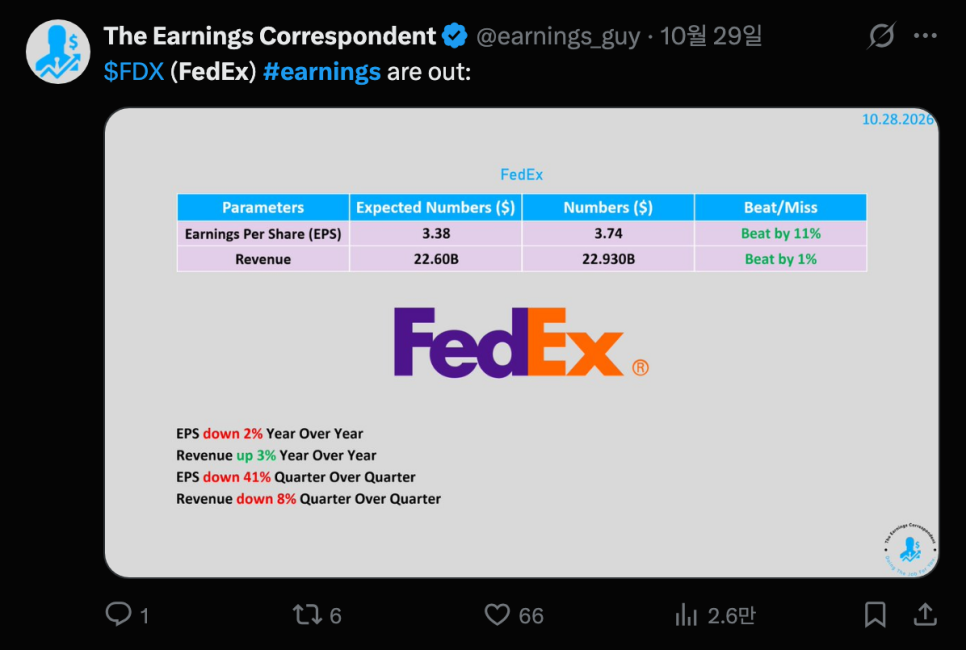
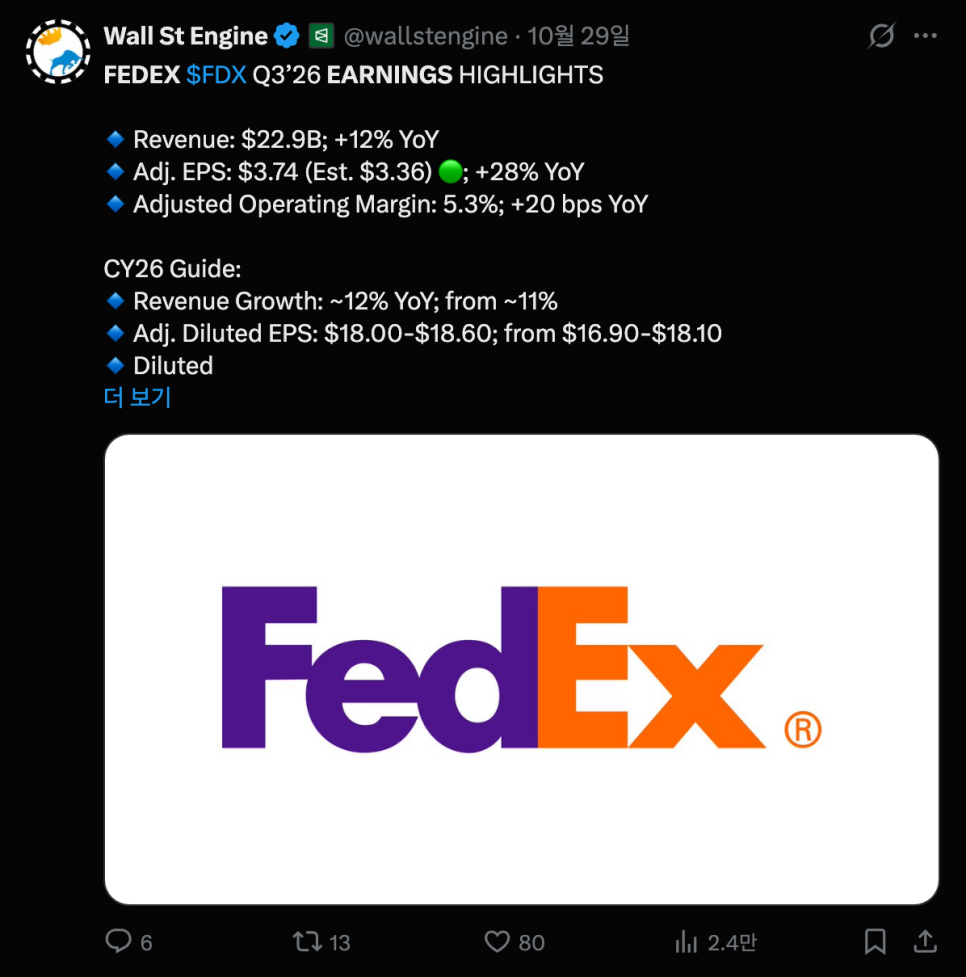
이번 보고서는 회사가 기존 회계연도에서 달력 기준 연도로 바꾸는 과정에서 나온 4개월 이행 기간(6월부터 9월까지) 실적이어서 조금 복잡함. 이 기간 매출은 33억 달러로 9.2퍼센트 늘었고, 조정 영업이익은 5억 1,000만 달러로 16.4퍼센트 늘었으며 조정 영업이익률은 15.5퍼센트로 0.9퍼센트포인트 올랐음. 조정 주당순이익은 2.15달러였음. 9월 분기만 보면 매출 24억 4,000만 달러로 8퍼센트 늘었고 조정 주당순이익 1.49달러가 시장 예상 1.36달러에서 1.38달러를 넘었음.
가장 흥미로운 건 성장의 구조임. 화물량은 줄었는데 매출이 늘었음. 일평균 출하 건수는 약 1퍼센트 줄었지만 건당 매출이 413달러로 10.1퍼센트 늘었음. 회사는 매출 증가의 이유로 연료 할증료 증가, 건당 무게 증가, 하루 더 많은 영업일, 그리고 100파운드당 기본 운임 상승을 꼽았음. 페덱스 프레이트는 LTL(Less-Than-Truckload) 운송업체인데, LTL은 트럭 한 대를 가득 채울 만큼은 아닌 화물을 여러 화주에게서 모아서 같은 트럭에 싣고 가는 운송 방식임. 이 업종은 네트워크가 한번 깔리면 새로 진입하기 어렵고, 업체들이 무리한 가격 경쟁을 자제하는 경향이 있어서 가격 결정력이 장점으로 꼽힘. 에버코어 ISI가 목표주가를 139달러로 올리면서 가격 규율을 상승 논리로 든 것도 같은 맥락임.
전망도 올라갔음. 회사는 올해 12월 31일까지 7개월 이행 기간의 조정 주당순이익 가이던스를 2.40달러에서 2.60달러에서 2.80달러에서 2.90달러로 높였고, 조정 영업이익 전망도 6억 500만 달러에서 6억 4,500만 달러에서 6억 9,500만 달러에서 7억 1,500만 달러로 올렸음. 4분기 전망은 매출 23억 달러에서 23억 7,000만 달러, 조정 주당순이익 0.65달러에서 0.75달러, 조정 영업이익 1억 8,500만 달러에서 2억 500만 달러였음. 4분기 주당순이익 전망은 시장 예상 약 0.53달러보다 높았고 조정 영업이익률 8퍼센트에서 8.6퍼센트도 예상 7.7퍼센트를 웃돌았음. 9월 말 현금은 3억 8,800만 달러로 5월 말 2억 5,100만 달러에서 늘었고 총 유동성은 약 16억 달러(미사용 신용한도 12억 달러 포함)임.

그렇다고 모든 게 좋았던 건 아님. 이행 기간 전체로 보면 영업이익률은 1.9퍼센트포인트 줄었다는 해석과 조정 영업이익률이 0.9퍼센트포인트 올랐다는 해석이 같이 있는데, 이는 어떤 항목을 조정에서 빼느냐에 따라 달라지는 숫자임. 또 성과급과 임금 인상 비용, 모회사와의 이행 서비스 계약 비용, 독립 회사로서 부담해야 하는 IT 비용이 이익을 눌렀다고 회사가 설명했음. 분사 직후에는 이런 중복 비용이 일시적으로 커지기 때문에 향후 몇 분기에 걸쳐 줄어드는 것이 목표임.
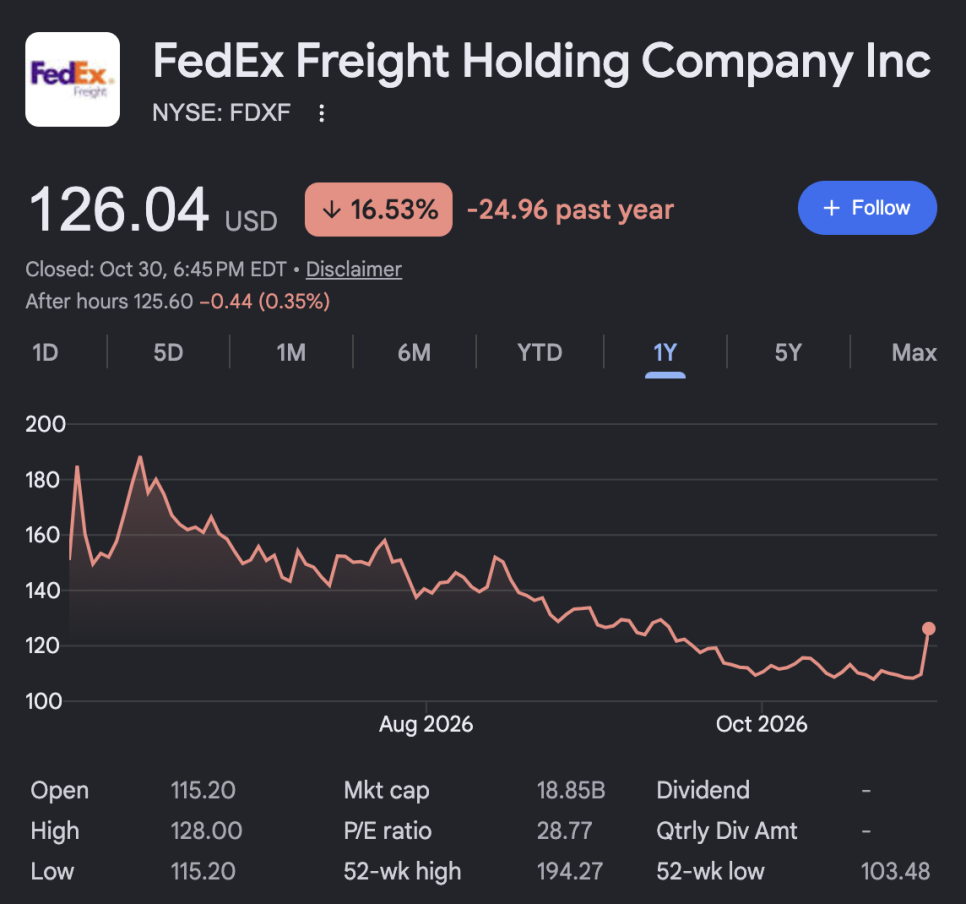
주가 흐름의 배경도 있음. 분사 직후에는 모회사 주주가 받은 주식을 자동으로 파는 경향이 있어서 주가가 눌리는 경우가 많고, 이 종목은 52주 최고가 194.27달러에서 최저가 103.47달러까지 내려와 있었음. 전방 주가수익비율이 24.5배라는 분석도 나왔는데, 이는 시장이 이 회사를 단순한 트럭 운송 회사가 아니라 가격 결정력이 있는 회사로 평가하고 있다는 뜻임.
가격으로 이익을 지키는 모델의 약점도 분명함. 화물 경기가 오래 약해지면 출하 건수 감소가 더 커질 수 있고, 가격을 계속 올릴 수 있는 여지도 한계가 있음. 4분기 건당 매출이 이번처럼 10퍼센트 올라줄지가 이 주가를 계속 받칠 수 있는지를 결정할 거임.









