


 컨텐츠










글로벌 페이먼츠(Global Payments, GPN)가 금요일 약 13퍼센트 올랐음.
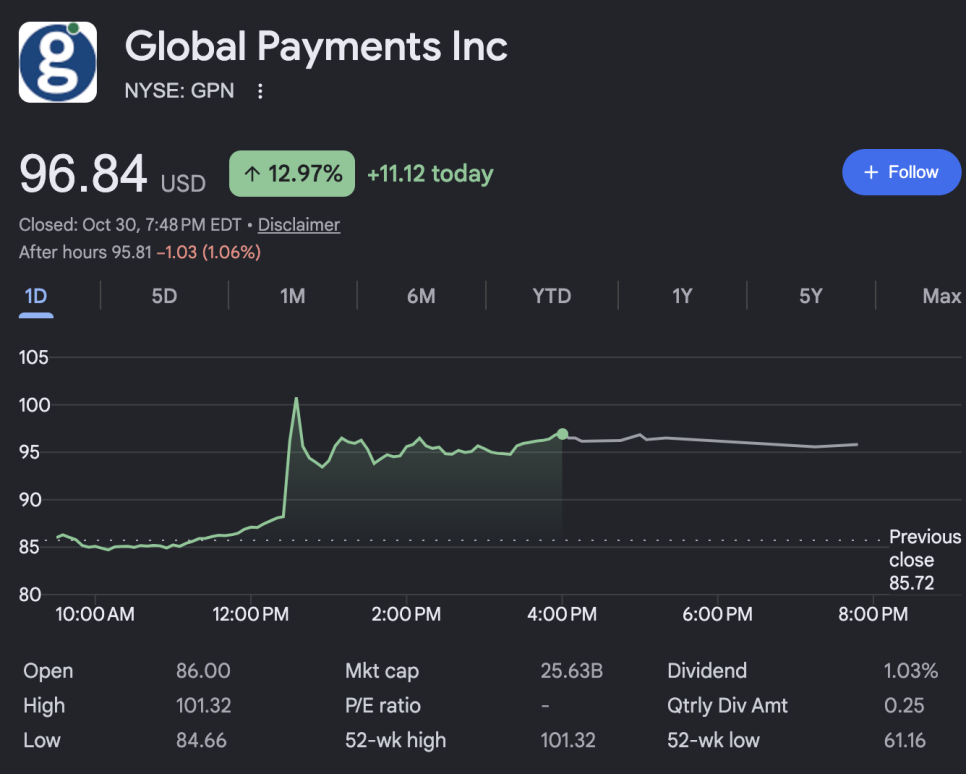
장중에는 17퍼센트까지 올랐는데, 모펀드 CD&R(Clayton, Dubilier & Rice)이 GTCR과 손잡고 이 회사를 인수하는 방안을 추진하고 있다고 파이낸셜타임스(FT)가 보도했고, 로이터가 이를 전했기 때문임. 기업가치(EV) 400억 달러짜리 거래라는 숫자가 눈에 띄지만, 이 숫자가 뭘 뜻하는지부터 짚어야 함.
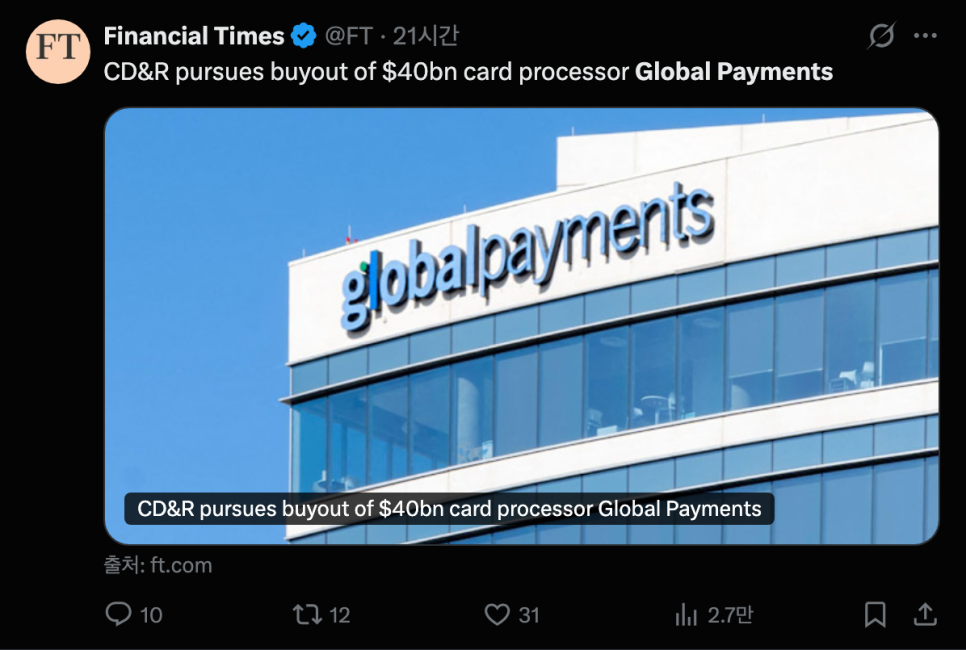
400억 달러는 인수 대금이 아니라 기업가치임. 기업가치는 시가총액에 순부채를 더한 금액인데, 글로벌 페이먼츠는 금요일 오후 기준 시가총액이 약 230억 달러이고 순부채가 약 170억 달러라는 게 FT 보도였음. 인수자가 실제로 주주에게 내야 할 금액은 주식 값이고, 나머지는 인수 후에도 떠안는 빚이라는 뜻임. 그래서 레버리지 바이아웃(LBO), 즉 회사의 자산과 현금흐름을 담보로 빚을 내서 하는 인수에서는 이 회사가 빚을 얼마나 더 감당할 수 있는지가 핵심임. FT는 거래가 성사되면 역사상 가장 큰 LBO 중 하나가 될 수 있다고 전했음.
이 회사가 왜 사모펀드의 표적이 됐는지 배경이 있음. 글로벌 페이먼츠는 가맹점 결제를 처리하는 카드 결제 대행 업체인데, 2025년에 월드페이(Worldpay)를 약 227억 달러에 인수하기로 했고, 이 과정에서 발행사 결제 사업(Issuer Solutions)을 FIS에 135억 달러에 넘기기로 했음. 문제는 이 인수가 투자자들의 기대와 어긋났다는 점이었음. 회사는 그전까지 사업 매각과 주주환원에 집중하겠다고 했는데, 대규모 인수와 빚 증가로 방향을 틀었다는 비판이 컸음. 이후 행동주의 헤지펀드 엘리엇 매니지먼트(Elliott Investment Management)가 지분을 쌓으며 압박했고, 주가는 최근 10년 중 가장 낮은 수준 근처까지 내려와 있었음.
여기서 흥미로운 구도가 있음. 이 인수에서 CD&R의 파트너로 거론된 GTCR은 글로벌 페이먼츠의 최대 주주인데, 그 지위는 월드페이를 글로벌 페이먼츠에 판 곳이 GTCR이었기 때문에 생긴 것임. 즉 한때 매각 대금으로 이 회사 주식을 받은 GTCR이, 주가가 내려앉은 뒤에 이번에는 사모펀드 동맹으로 회사를 통째로 사겠다고 나선 구도임. GTCR이 이미 최대 주주이기 때문에 협상에서 영향력이 크다는 해석도 가능함.
그러나 이 이야기는 아직 초기 단계임. FT는 협상이 진행 중이고 거래가 성사되지 않을 수도 있다고 전했고, CD&R은 논평을 거부했으며 GTCR과 글로벌 페이먼츠는 답하지 않았음. 일부 보도는 이 같은 인수 시도가 이전에 할인율 문제로 교착됐다는 언급도 있었는데, 이 부분이 이번 협상과 같은 건인지는 확인하지 못했음. 주가가 오른 건 인수 프리미엄이 붙을 수 있다는 기대를 앞서 반영한 것임.
LBO가 어려운 이유도 있음. 금리가 높은 환경에서는 인수자가 빌리는 돈의 이자 부담이 크고, 400억 달러짜리 거래라면 대규모 은행 대출과 채권 시장의 참여가 필요함. 이번 주 코어위브 채권 쇼크처럼 신용시장이 흔들리는 구간에서는 이런 대형 금융 조달이 쉽지 않다는 지적이 있을 수 있음.









