


 컨텐츠
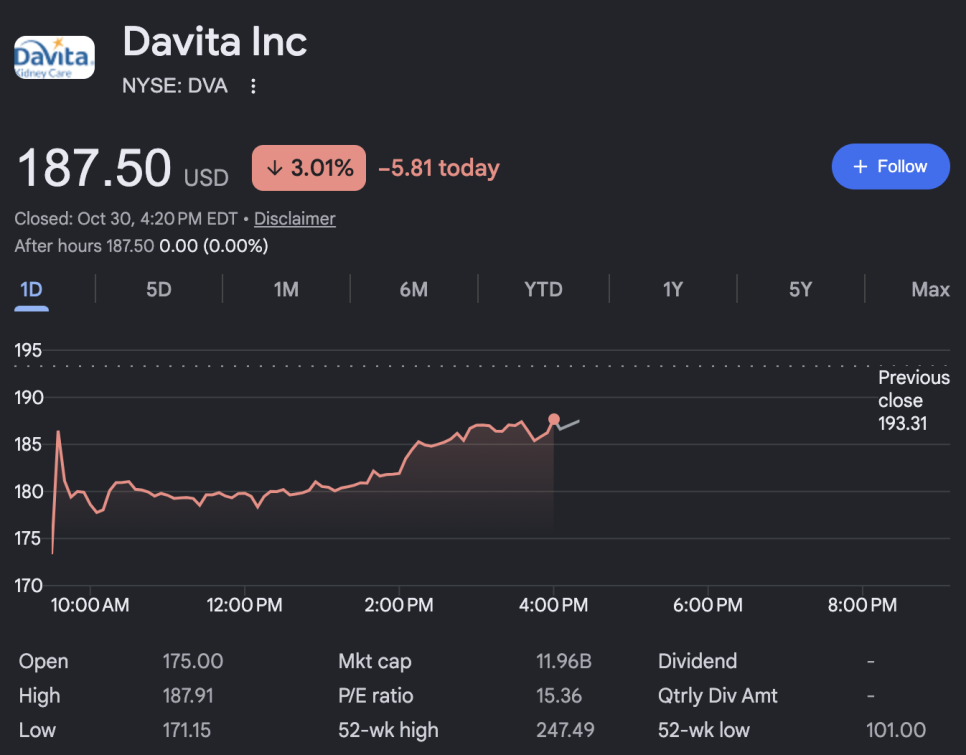










코어메딕스(CorMedix, CRMD)가 금요일 25.5퍼센트 빠진 5.70달러로 마감하면서 52주 최저가를 새로 썼음.
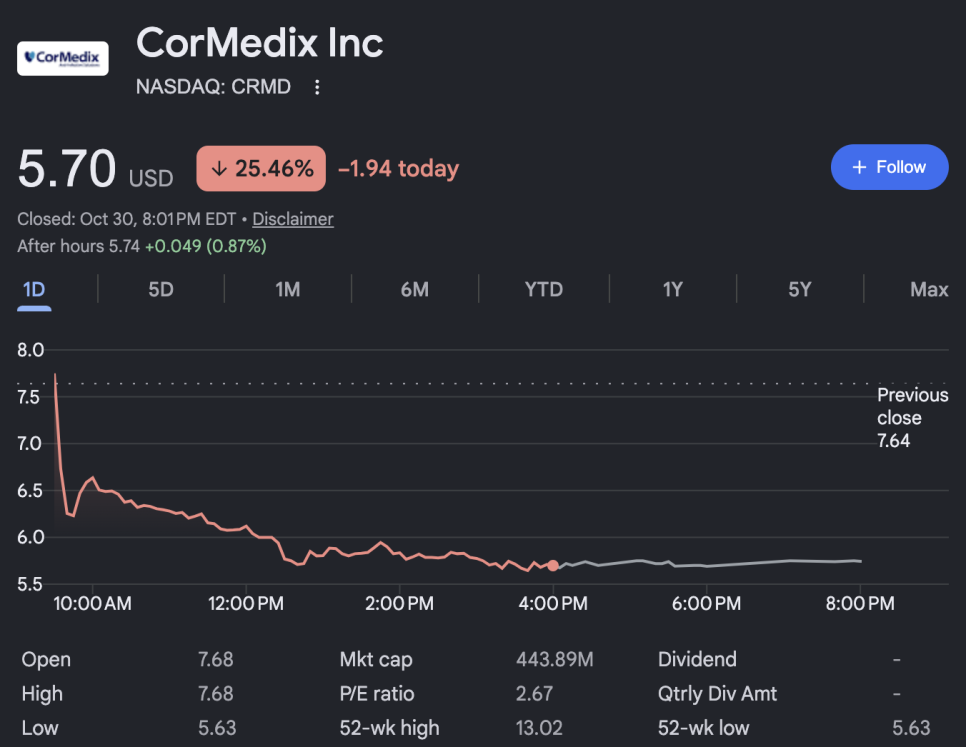
거래량은 평소의 5.8배였고, 올해 들어서는 약 51퍼센트 내린 상태가 됐음. 이유는 회사 자신이 아니라 고객사 입에서 나왔음. 미국 최대 투석 업체 중 하나인 다비타(DaVita)의 최고재무책임자(CFO) 조엘 애커먼(Joel Ackerman)이 목요일 3분기 실적 설명회에서 코어메딕스의 주력 제품에 대한 메디케어 지급액이 2027년 1분기 이후 크게 줄어들 것으로 본다고 말한 것임.
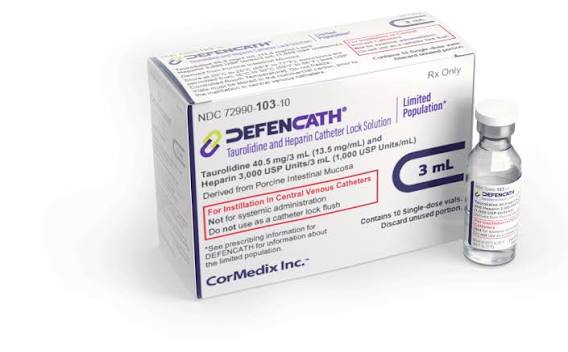
먼저 제품부터 설명하겠음. 코어메딕스의 디펜캐스(DefenCath)는 혈액투석 환자의 중심정맥 카테터에 넣는 항균 잠금 용액이고, 카테터 감염을 줄이는 약임. 이 제품이 회사의 거의 전부라는 게 문제의 핵심임. 2025년 순매출 3억 1,170만 달러 중 2억 5,880만 달러가 디펜캐스에서 나왔고, 올해 회사 전망도 디펜캐스 매출 1억 7,500만 달러에서 1억 9,500만 달러, 총매출 3억 2,500만 달러에서 3억 4,500만 달러였음.
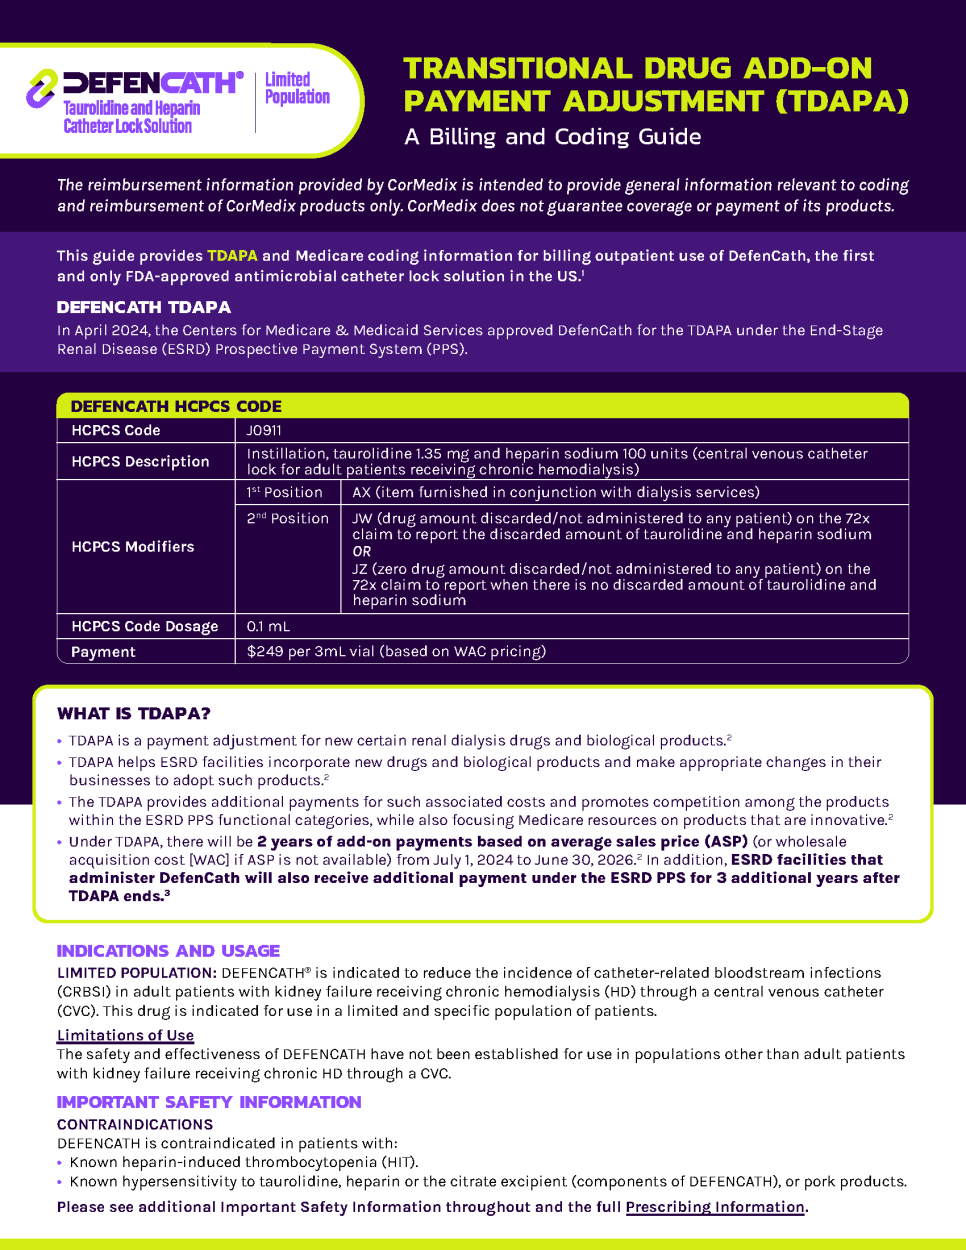
이 제품의 수익성은 메디케어의 지급 방식에 달려 있음. 신약이 나오면 메디케어는 처음 몇 년 동안 TDAPA라는 임시 추가 지급을 해주는데, 디펜캐스의 TDAPA는 올해 6월 30일에 끝났음. 그 뒤로는 투석 서비스 묶음 지급에 편입되면서 훨씬 작은 사후 추가 지급을 받고, 이 금액이 분기마다 사용량과 가격을 반영해서 다시 계산됨. 코어메딕스는 올해 1분기 실적 설명회에서 TDAPA 종료로 하반기에 가격 압박이 있지만 2027년에는 새 지급 구조 아래서 사후 추가 지급액이 크게 늘어 순판매가가 더 높아질 것이라고 설명했음. 사용량 자체는 강하고 수요가 둔화되는 조짐도 없다는 설명도 붙었음.
애커먼의 발언은 이 설명과 정반대였음. 그는 사후 추가 지급액이 2027년 1분기에서 2분기로 넘어가면서 크게 떨어지고 하반기까지 낮게 유지되거나 계속 내려갈 것으로 현재 예상한다고 말했음. 여기에는 구조적인 이유가 있음. 사후 추가 지급이 직전 기간의 가격과 사용량을 바탕으로 재계산되는데, 투석 업체들이 묶음 지급 안에서 비용을 아끼려고 가격 협상을 세게 하면 다음 분기 지급액도 따라 내려가는 순환이 생길 수 있음. 다비타는 투석 시장의 큰 고객이라서 이 발언은 단순한 의견이 아니라 가격 협상의 입장으로도 읽혔음. 같은 시기에 메디케어가 투석 서비스 최종 지급 규칙을 발표했는데, 전체 인상률은 3.5퍼센트이고 TDAPA 관련 지급은 3.1퍼센트 올랐으며 디펜캐스가 묶음에 들어가는 내용도 포함돼 있었음. 다비타는 이 규칙이 2027년에 순 1.5퍼센트에서 2퍼센트 영향이라고 밝혔고, 메디케어 지급 1퍼센트가 변하면 연간 약 3,000만 달러가 달라진다고 설명했음.
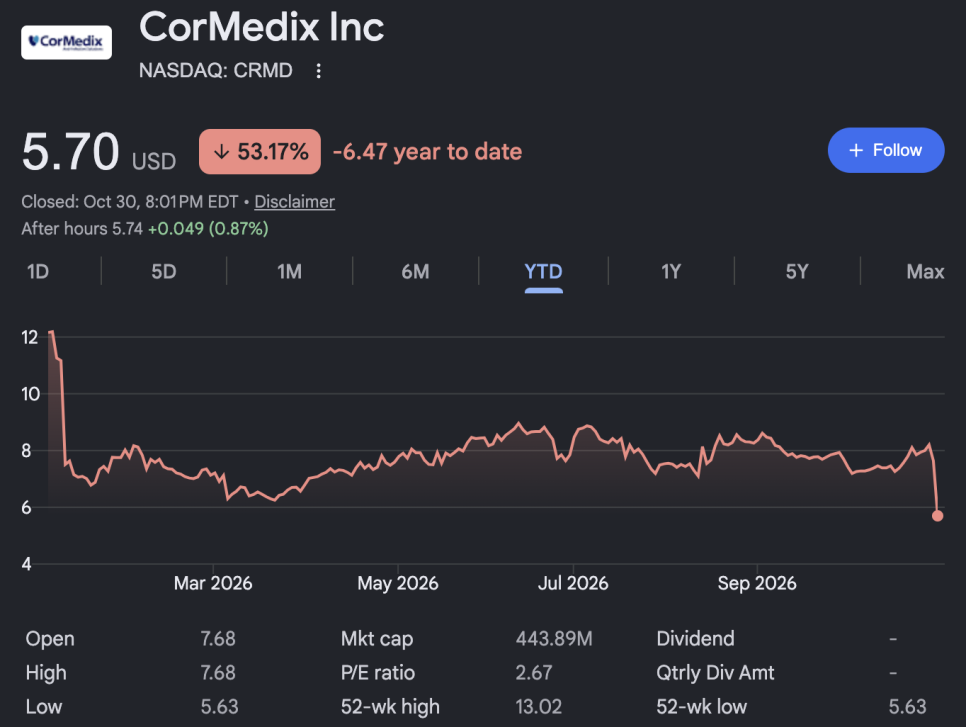
여기에 수급 문제가 겹쳤음. 코어메딕스의 공매도 잔량은 유통 주식의 약 19퍼센트에 달하고, 이런 종목은 악재가 나오면 하락 폭이 커지기 쉬움. 반면 이 종목을 분석하는 애널리스트 4명은 모두 매수 의견이고 평균 목표주가가 14.50달러로 지금 주가의 2.5배 수준임.
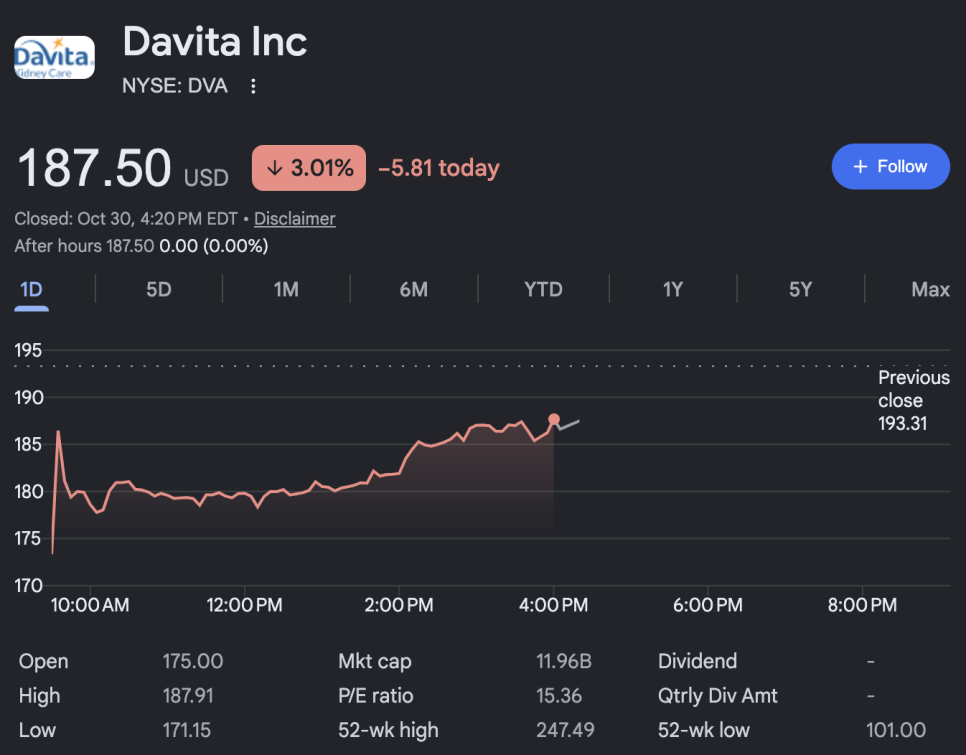
다비타 쪽 발언이 확정된 지급 규칙이 아니라 예상이라는 점은 구분해야 함. 다비타 주가도 같은 날 3퍼센트 내렸는데, 이는 투석 업체들의 비용 부담이 오히려 늘어날 수 있다는 걱정이 같이 반영된 것임. 다만 한 가지 점은 분명함. 코어메딕스가 2027년에 대해 해온 설명과 가장 큰 고객 중 하나의 예상이 정반대라는 사실이 시장에 공개됐고, 그 차이가 어느 쪽으로 정리되는지가 이 주식의 가치를 거의 다 결정함.









