 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
글로벌 펀드 자금은 주식은 신흥국 중심, 채권은 북미 중심으로 유입됐습니다. 아시아 주식시장에서 외국인 자금은 여전히 빠져나갔지만 유출 규모는 크게 줄었습니다. 신흥국 통화 중에서는 브라질 헤알화가 한 주 새 6.2% 급락한 것이 가장 눈에 띕니다.
이에 ‘주간 글로벌 투자 자금흐름('26.10.22 (목) ~ 10.28 (수))’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
주간 글로벌 투자 자금흐름('26.10.22 (목) ~ 10.28 (수))
주식펀드는 신흥국 중심, 채권펀드는 북미 중심으로 유입
출처 : 국제금융센터 배기원 / 박승민 책임연구원
01. 주식
전체 +562억 달러 유입 지속
(최근 3주 추이: +645억 → +556억 → +562억 달러)
1) 북미 : +399억 → +73억 → +158억 (4주 연속 유입)
HSBC: 중간선거에서 민주당이 의회를 장악하면 필수소비재·헬스케어 같은 방어주가, 공화당이 압승하면 금융·AI 관련주가 상대적으로 강할 전망. 다만 중간선거가 시장에 미친 영향은 역사적으로 제한적이었고, 대통령 거부권·필리버스터 등 제도적 제약으로 급격한 정책 변화 가능성은 낮음
2) 서유럽 : -15억 → -10억 → -23억 (3주 연속 유출)
Citi: 방어주는 강하고 경기민감주는 약한 순환매 장세. 경기민감주는 당장 반등하기보다 수개월간 혼조세를 보일 가능성. 헬스케어 방어주와 IT·은행·원자재 경기민감주를 함께 담는 '바벨 전략'이 유효
3) 신흥국 : +177억 → +335억 → +306억(5주 연속 유입)
JPMorgan: 인도는 개인의 과도한 마진거래가 청산되며 소형주가 크게 하락. 펀더멘털 악화보다는 포지션 조정으로 판단. 유가 상승과 루피화 약세로 외국인 매도가 이어지지만, 외국인 지분율이 15년 만의 최저인 15.7%까지 내려와 매도 압력은 점차 줄어들 전망
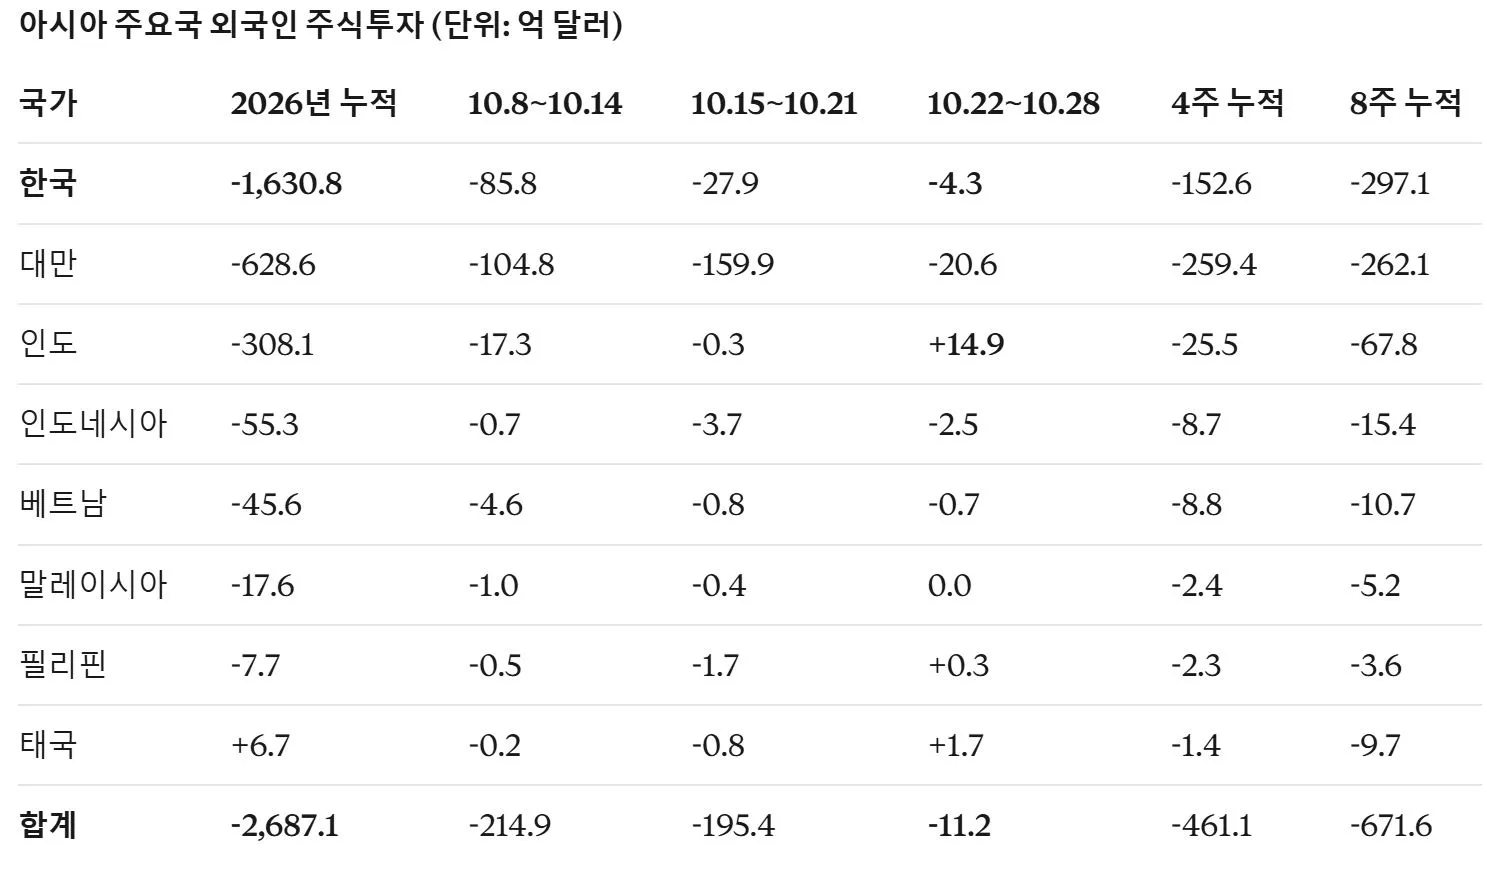
- 대만을 중심으로 유출이 이어졌지만, 아시아 합계 유출은 전주 -195억 달러에서 -11억 달러로 크게 줄었습니다.
- 한국은 3주째 유출 폭이 줄고 있습니다(-85.8억 → -27.9억 → -4.3억). 다만 올해 누적 유출은 1,630억 달러로 아시아 전체 유출의 약 60%를 차지합니다.
- 인도와 태국은 순유입으로 돌아섰습니다.
02. 채권
전체 +154억 달러, 유입 확대
(최근 3주 추이: +118억 → +121억 → +154억 달러)
1) 북미 : +94억 → +65억 → +101억(79주 연속 유입)
Barclays: 중간선거에서 민주당이 하원을 장악하면(기본 시나리오) 공화당 정부의 대규모 재정 확대가 어려워져 국채금리 상승 위험이 완화될 전망. 다만 재무부 국채발행계획(QRA)에서 장기물 발행 규모가 동결되면, 감축을 기대한 시장에는 장기금리 상승 압력이 될 수 있음
2) 서유럽 : +4억 → +4억 → -1억(유출 전환)
Citi: 영국 국채는 예산안 발표 뒤 재정 건전성이 부각됐지만, 발행 압력이 여전히 크고 영란은행이 매파적이어서 금리는 당분간 재정보다 통화정책에 좌우될 전망. 장기채 발행 비중이 35년 만의 최저로 낮아져 장단기 금리차가 축소
3) 신흥국 : +8억 → +40억 → +40억(13주 연속 유입)
Morgan Stanley: 브라질 중앙은행은 선거 이후 헤알화 급락과 재정 불확실성 때문에 3월부터 이어온 금리 인하를 멈추고 다음 주 기준금리를 13.75%로 동결할 전망. 시장은 ‘27년까지 약 150bp 인상을 반영하고 있으나, 경기 둔화 가능성을 감안하면 과도하다는 판단
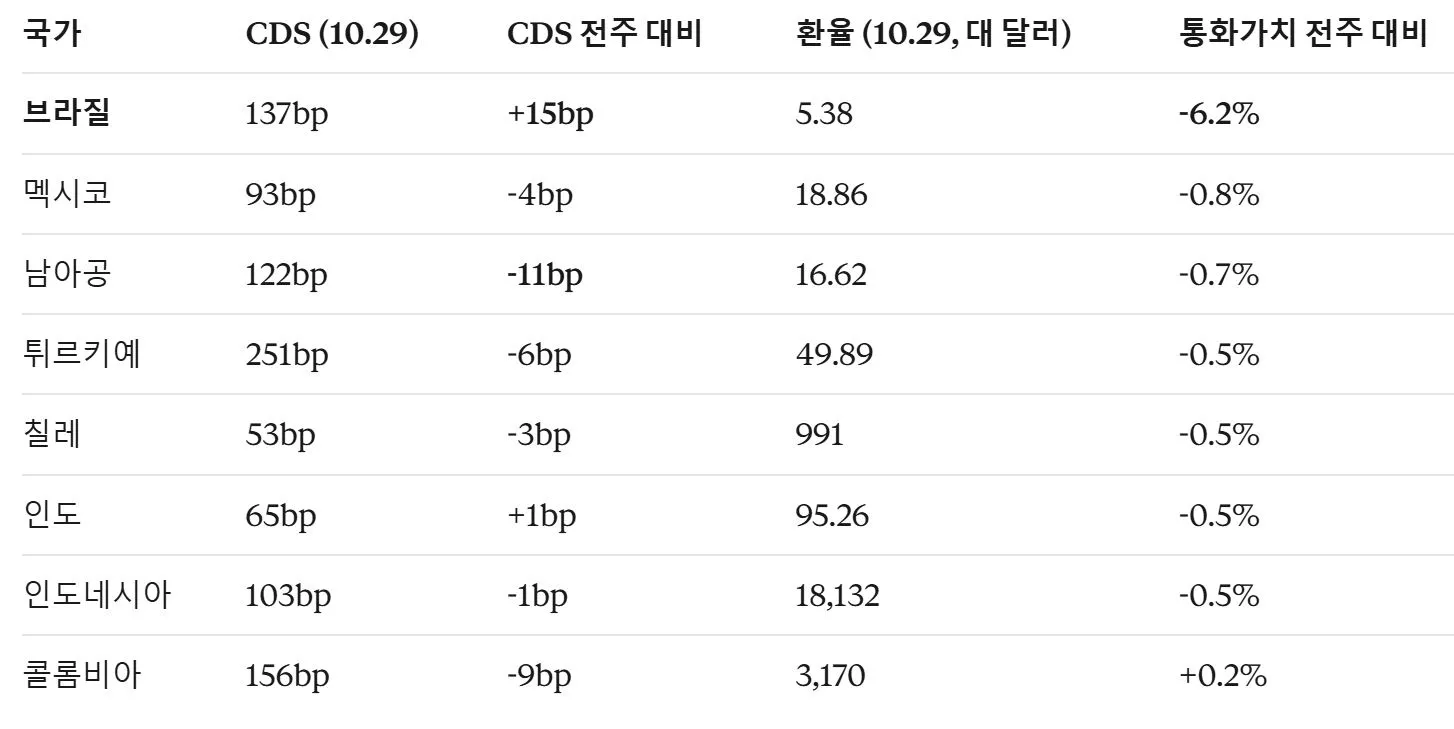
03. 신흥국 CDS 및 환율 (26.10.23 ~ 10.29)
1) CDS
남아공(-11bp)·콜롬비아(-9bp) 중심으로 신용위험이 낮아졌습니다(주간 평균 -2bp).
2) 환율
브라질·멕시코 중심으로 통화가치가 하락했습니다(주간 평균 -1.2%).
04. 핵심 포인트
1) 위험자산 선호는 유지
주식형 자금이 신흥국 중심으로 5주째 들어오고, 북미 채권은 79주째 유입되며 안전자산 수요도 함께 이어지고 있습니다.
2) 아시아 외국인 매도가 진정되는 신호
한국·대만의 유출 폭이 크게 줄었습니다. 다만 한국의 올해 누적 유출 규모 자체는 여전히 매우 큽니다.
3) 미국 중간선거가 최대 변수
HSBC와 Barclays 모두 민주당의 의회(하원) 장악을 시나리오로 두고 업종 흐름과 금리 경로를 전망하고 있습니다.
4) 브라질 경계
선거 이후 헤알화가 6% 넘게 급락하고 CDS가 오르면서 금리 인하가 멈출 가능성이 커졌습니다.