


 컨텐츠










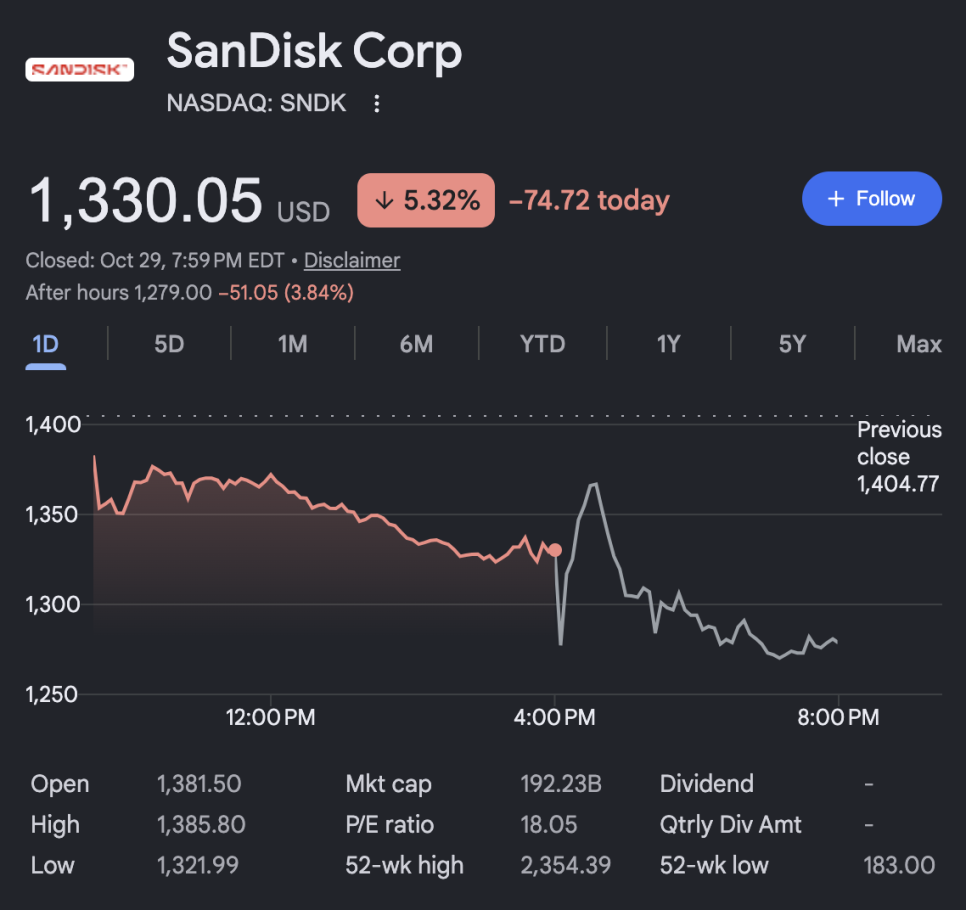
샌디스크(SanDisk, SNDK)가 목요일 정규장에서 6.3퍼센트 내렸는데, 장 마감 뒤에 발표한 실적은 시장 예상을 웃돌았고 시간외에서는 2.4퍼센트 올라 1,362달러까지 갔다가 다시 떨어지는 다이나믹한 모습을 보였음.
한 분기에 매출이 378퍼센트 늘고 매출총이익률이 85퍼센트에 이르는 낸드플래시 회사가 이렇게 흔들린 이유와 이번에 함께 발표된 액면분할을 짚어보겠음.
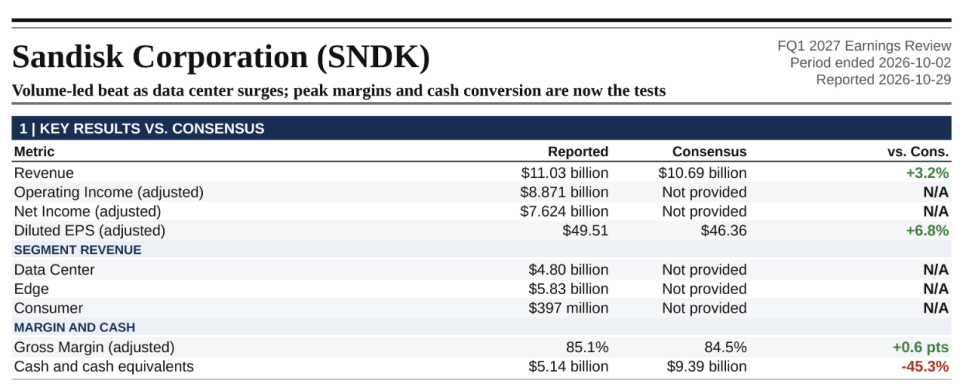
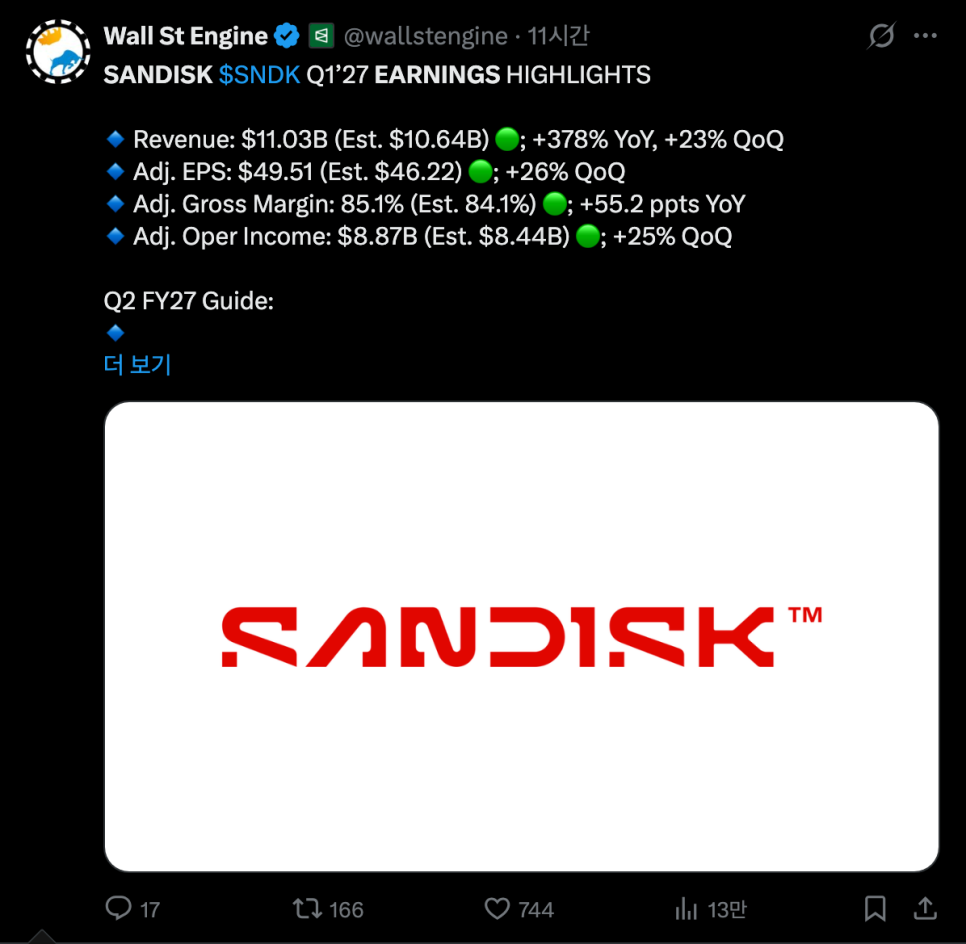
회계연도 2027년 1분기(10월 2일 종료) 매출은 110억 3,100만 달러로 직전 분기 89억 6,500만 달러보다 23퍼센트, 1년 전 23억 1,000만 달러보다 378퍼센트 늘었음. 시장 예상 약 106억 4,000만 달러에서 107억 2,000만 달러를 웃돌았고 회사 가이던스 103억 달러에서 108억 달러도 넘겼음. 비GAAP 주당순이익은 49.51달러로 예상 46.2달러에서 46.7달러를 넘었고, GAAP 순이익은 81억 달러, GAAP 주당순이익은 52.60달러였음. 비GAAP 매출총이익률은 85.1퍼센트였음. 영업활동 현금흐름은 64억 달러였고 설비투자는 3억 7,800만 달러로 매출의 3.4퍼센트에 그쳤음. 분기 말 현금은 51억 달러, 부채는 없었음. 그리고 자사주 약 320만 주를 매입해서 주주에게 50억 달러를 돌려줬음.
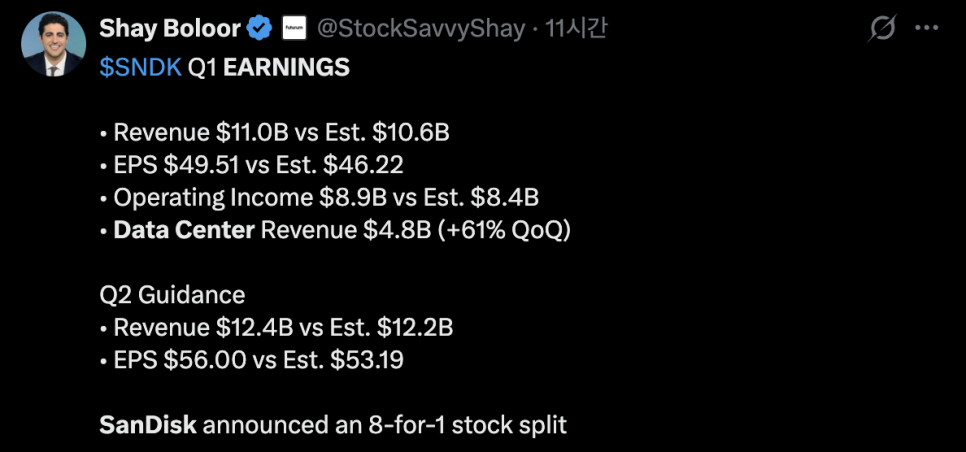
성장의 중심은 데이터센터였음. 데이터센터 매출은 48억 200만 달러로 직전 분기보다 61퍼센트 늘었고 전체 매출의 약 44퍼센트로 직전 분기 33퍼센트에서 올랐음. AI 서버가 쓰는 기업용 SSD 수요가 낸드 가격과 물량을 모두 끌어올렸다는 뜻임. 엣지 사업, 즉 스마트폰이나 PC, 자동차용 매출은 58억 3,000만 달러로 7퍼센트 늘었고, 소비자용 매출은 3억 9,700만 달러로 29퍼센트 줄었음. 운영비는 5억 9,800만 달러로 17퍼센트 늘었는데 매출이 378퍼센트 늘었으니 수익성이 크게 올라간 구조임.
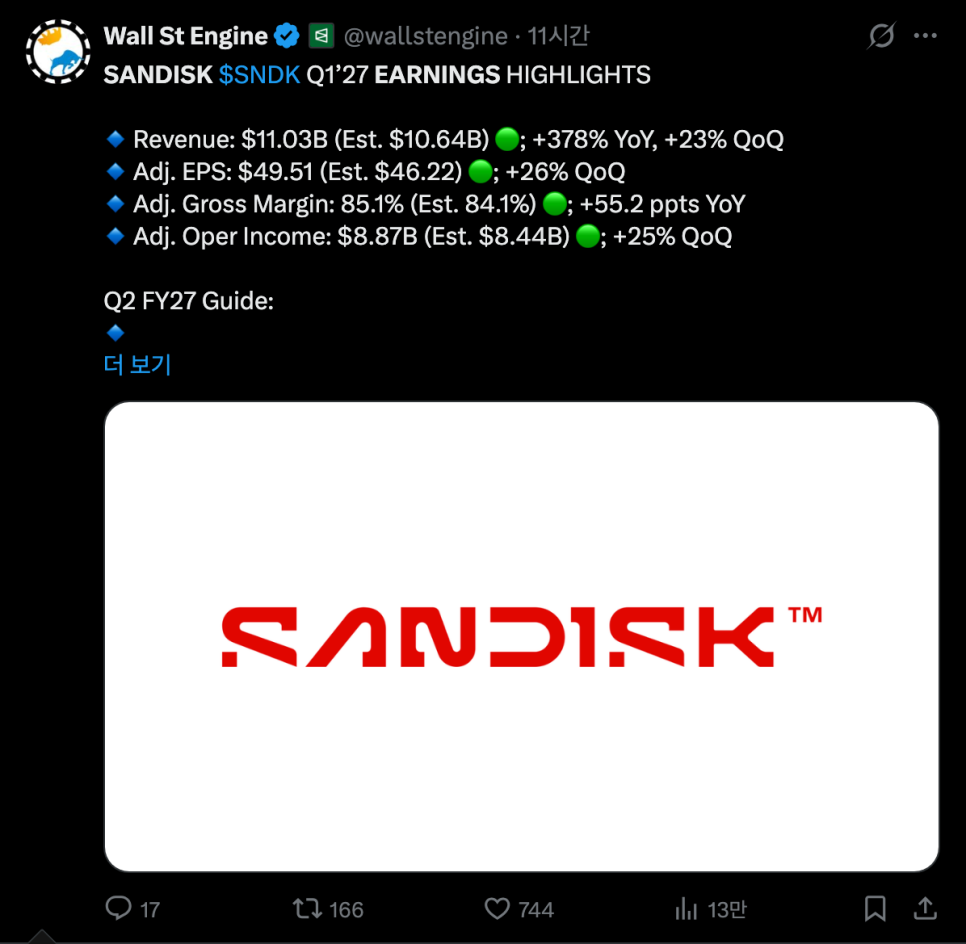
그런데 주가는 왜 내렸을까. 하나는 가이던스의 속도였음. 샌디스크는 2분기 매출을 122억 달러에서 126억 달러로, 비GAAP 주당순이익을 55달러에서 57달러로 제시했는데, 이건 시장 예상은 넘지만 직전 분기 23퍼센트 증가보다 낮은 중간값 기준 약 12퍼센트 증가임. 성장이 가속이 아니라 감속으로 돌아섰다는 해석이 나왔음. 다른 하나는 가격 논쟁이었음. 낸드 가격이 이만큼 높은 상태가 얼마나 이어질지, 그리고 공급이 늘면 가격이 꺾이지 않을지에 대한 회의론이 있었고, 이날 반도체 업종이 AI 투자 자금 부담으로 흔들린 분위기도 겹쳤음. 같은 시기에 시게이트의 도시바 증설 우려처럼 저장장치 업종에는 공급 불안이 계속 따라붙고 있음. 낸드 시장은 호황과 불황이 반복돼 온 업종이라서, 이익률 85퍼센트는 시장 입장에서 지속 가능성을 의심하게 만드는 숫자이기도 함.
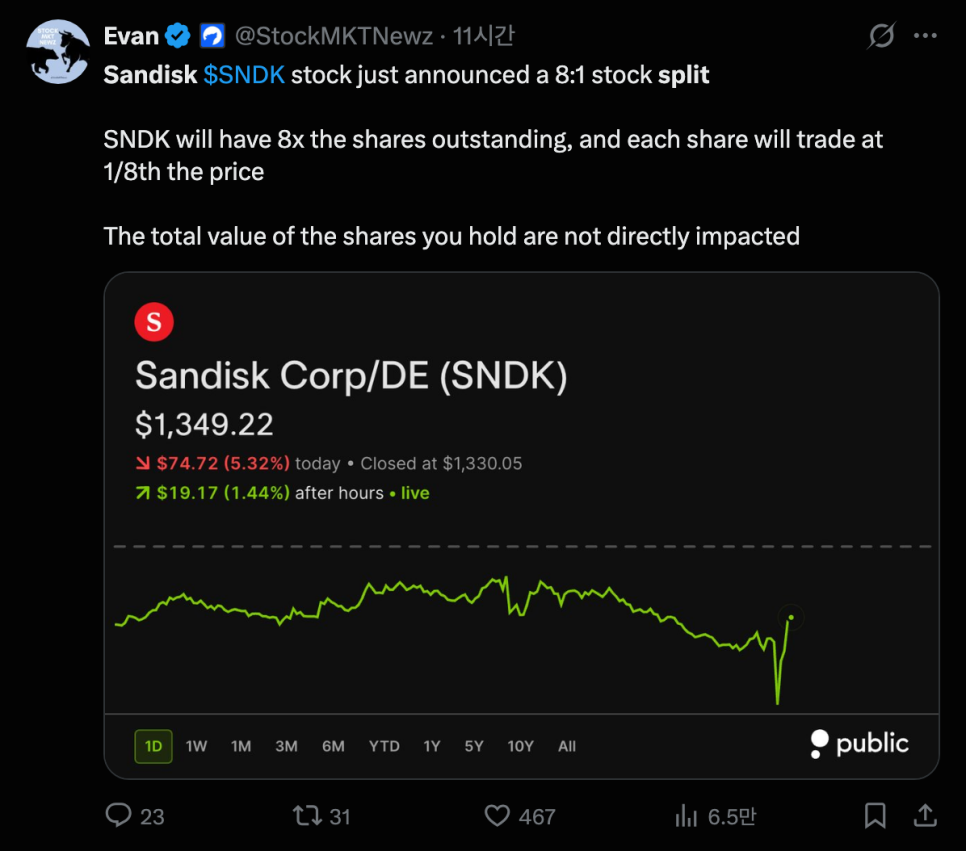
이번에 발표된 액면분할은 투자자에게 직접적인 일정이 붙어 있음. 샌디스크는 8대 1 액면분할을 승인했고, 11월 9일 기준 주주에게 11월 19일 장 마감 후 분할이 적용되며, 분할 조정 가격으로는 11월 20일부터 거래됨. 주당 1,300달러대인 주식이 160달러대로 쪼개지는 셈이고, 분할 자체는 회사 가치를 바꾸지 않지만 개인 투자자가 접근하기 쉬워지면서 단기 수급에는 영향을 줄 수 있음. 일부 매체가 이 분할을 1대 8이라고 잘못 쓴 곳이 있는데, 주식 수가 8배로 늘어나는 정방향 분할임. 또 2분기 EPS 가이던스 55달러에서 57달러는 분할 전 기준이라는 점도 헷갈리지 않아야 함.
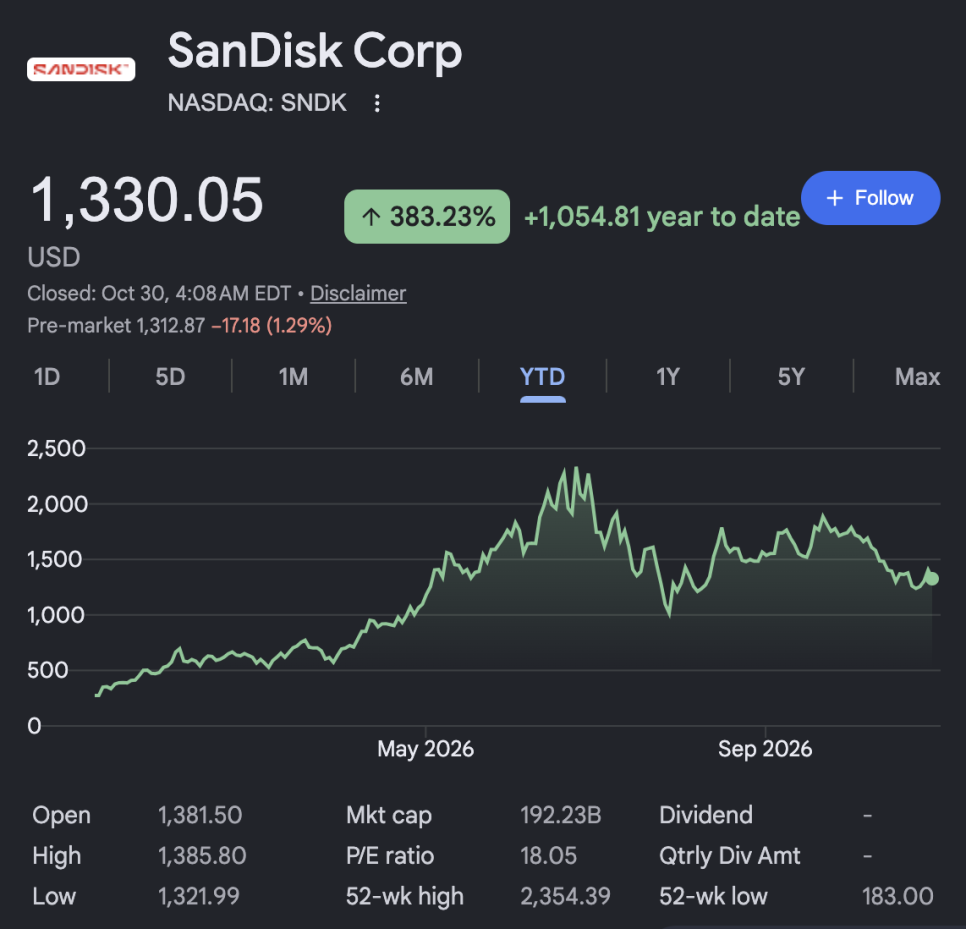
샌디스크의 이번 분기는 낸드 호황이 어느 정도 정점에 가까워졌다는 질문과 아직 한참 더 간다는 대답이 동시에 나오는 숫자였음. 11월 20일 분할 후 첫 거래일을 거쳐 12월 초에 나올 다음 분기 가이던스 확인까지, 시장은 이 두 해석 사이에서 계속 움직일 거임.









