


 컨텐츠
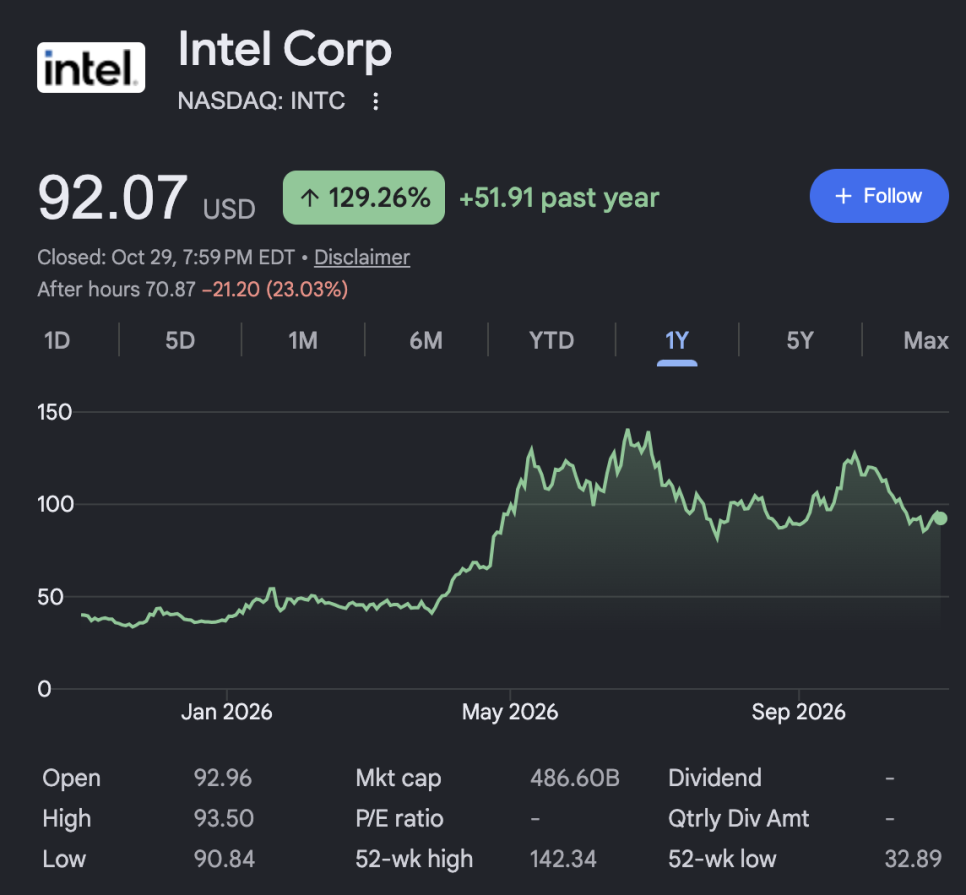










인텔(Intel, INTC)이 목요일 장 마감 뒤에 3분기 실적을 발표했고 시간외에서 16퍼센트에서 22퍼센트 가까이 빠졌음.
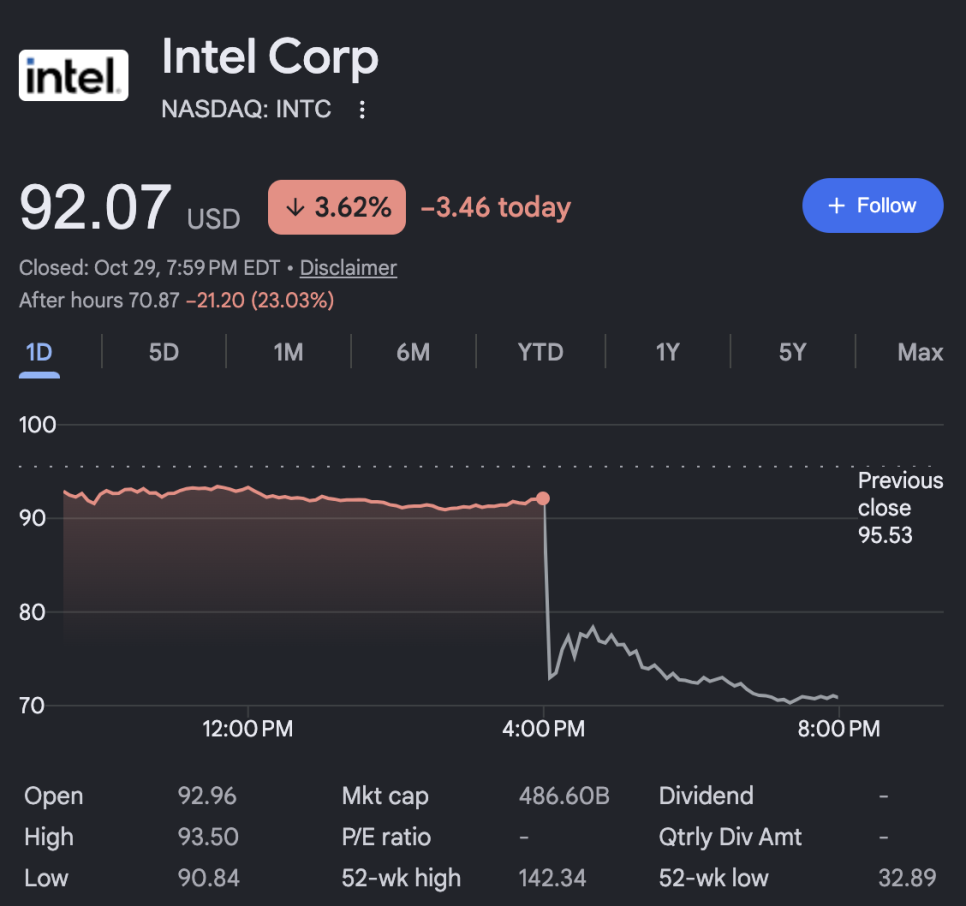
정규장에서도 이미 3.6퍼센트 내린 상태였고, 이 주식은 올해 들어 100퍼센트에서 150퍼센트 오른 뒤 최근 한 달 동안 약 20퍼센트 조정을 받고 있었음. 이번 실적은 분기 자체는 괜찮았는데 앞으로의 숫자가 문제였음.
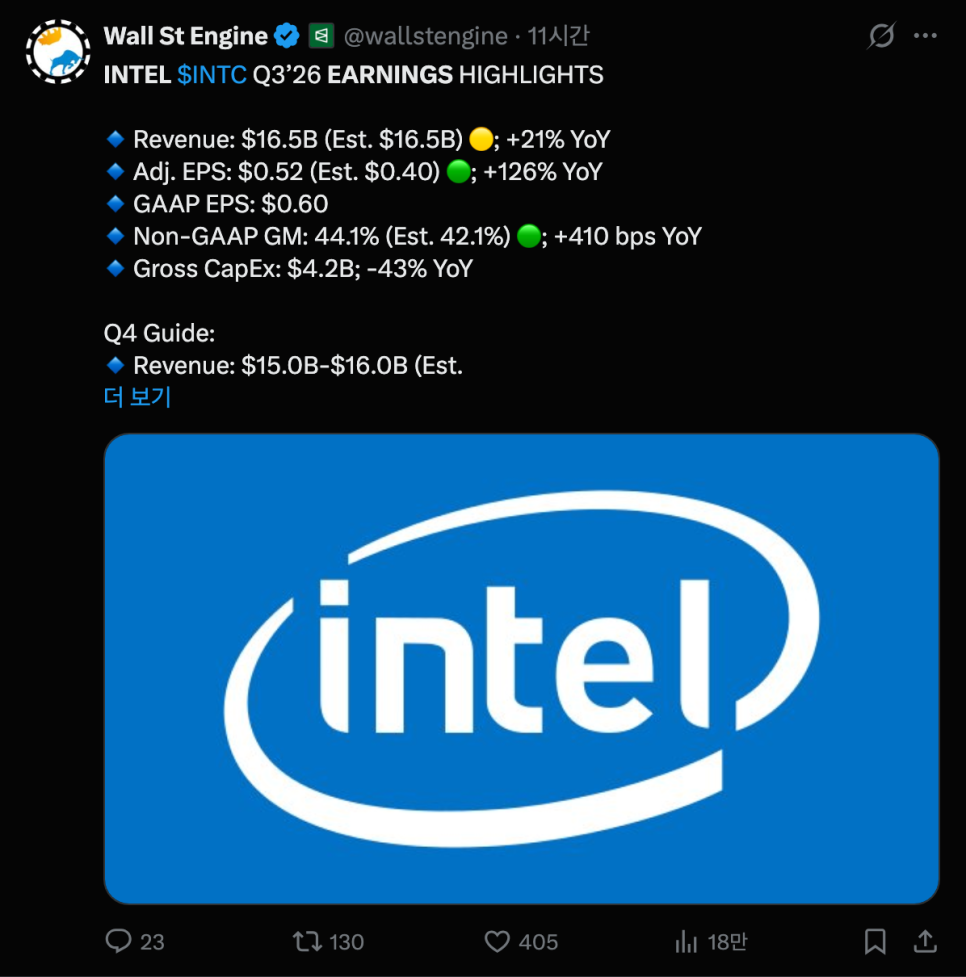
3분기부터 보자. 매출은 165억 달러로 1년 전보다 21퍼센트 늘었고 시장 예상과 같았음. 비GAAP 주당순이익은 0.52달러로 시장 예상 0.41달러에서 0.42달러를 크게 웃돌았고, 매출총이익률은 43퍼센트(비GAAP 44.1퍼센트), 영업이익률은 비GAAP 기준 19.6퍼센트로 1년 전 11.2퍼센트에서 크게 올랐음. 데이터센터와 AI 부문 매출은 73억 달러로 78퍼센트 늘었는데, 최고재무책임자 데이비드 진스너(David Zinsner)는 이게 15년 만에 가장 강한 데이터센터 성장이라고 말했음. 파운드리 매출도 67억 달러로 58퍼센트 늘었음. AI 시대에 CPU의 역할이 커지고 있다는 이야기가 숫자로 확인된 분기였음.
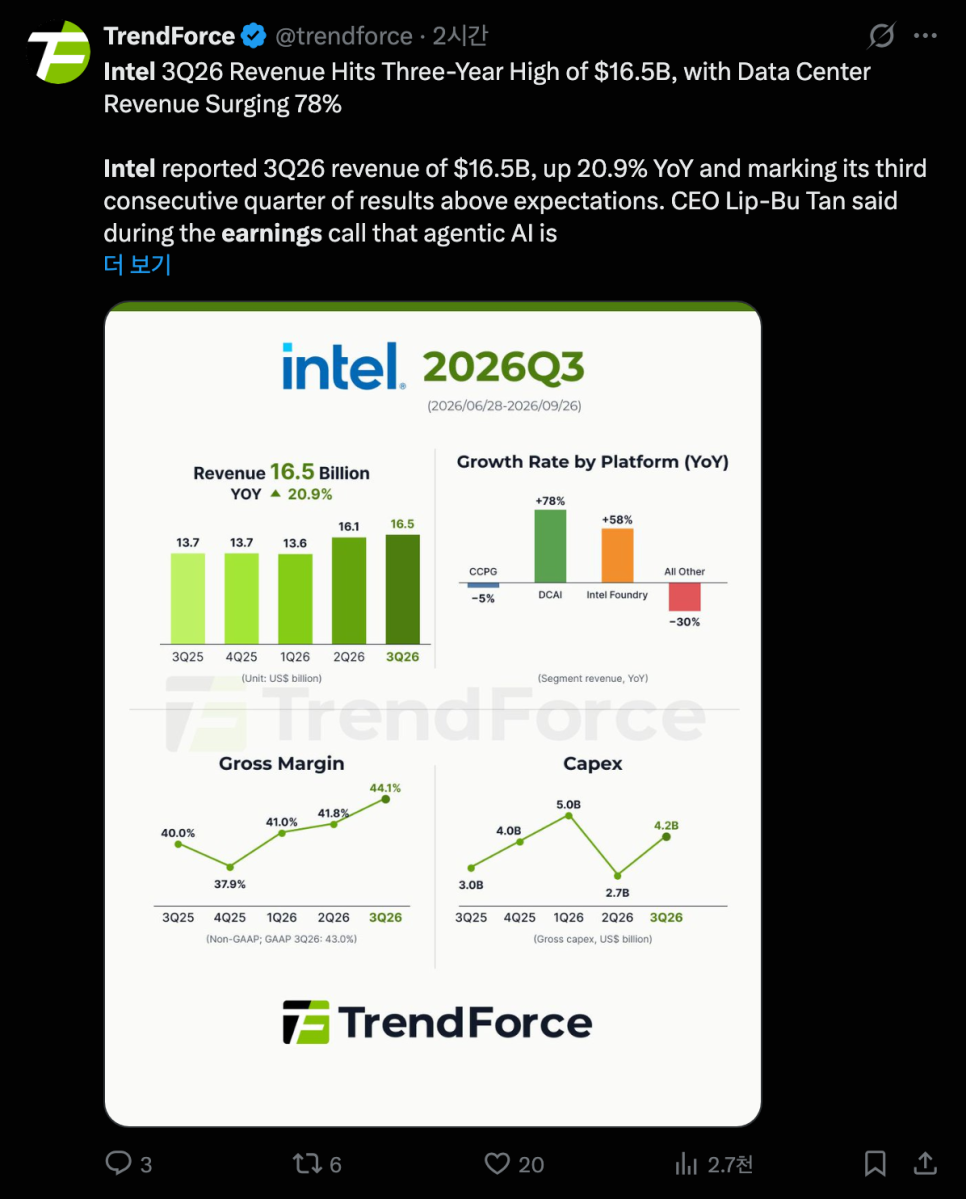
그런데 가장 큰 사업인 PC 쪽이 뒷걸음질했음. 클라이언트 컴퓨팅 및 피지컬 AI 부문 매출은 81억 달러로 5퍼센트 줄어 시장 예상에 못 미쳤음. 이유는 메모리 가격이었음. AI 데이터센터가 D램과 낸드를 대량으로 흡수하면서 PC에 들어가는 메모리 값이 폭등했고, 한 조사 기관은 PC 부품 원가에서 메모리와 저장장치가 차지하는 비중이 평소 약 15퍼센트에서 지금은 약 40퍼센트에 가깝다고 분석했음. PC 값이 오르니 소비자와 기업이 PC 구매를 미루고, 그 여파가 CPU를 파는 인텔에 온 거임. 인텔은 10월에 PC용 프로세서 가격을 10퍼센트 올릴 계획이었다고 알려졌는데, 이런 환경에서 수요가 더 약해질 수 있다는 걱정도 나옴.
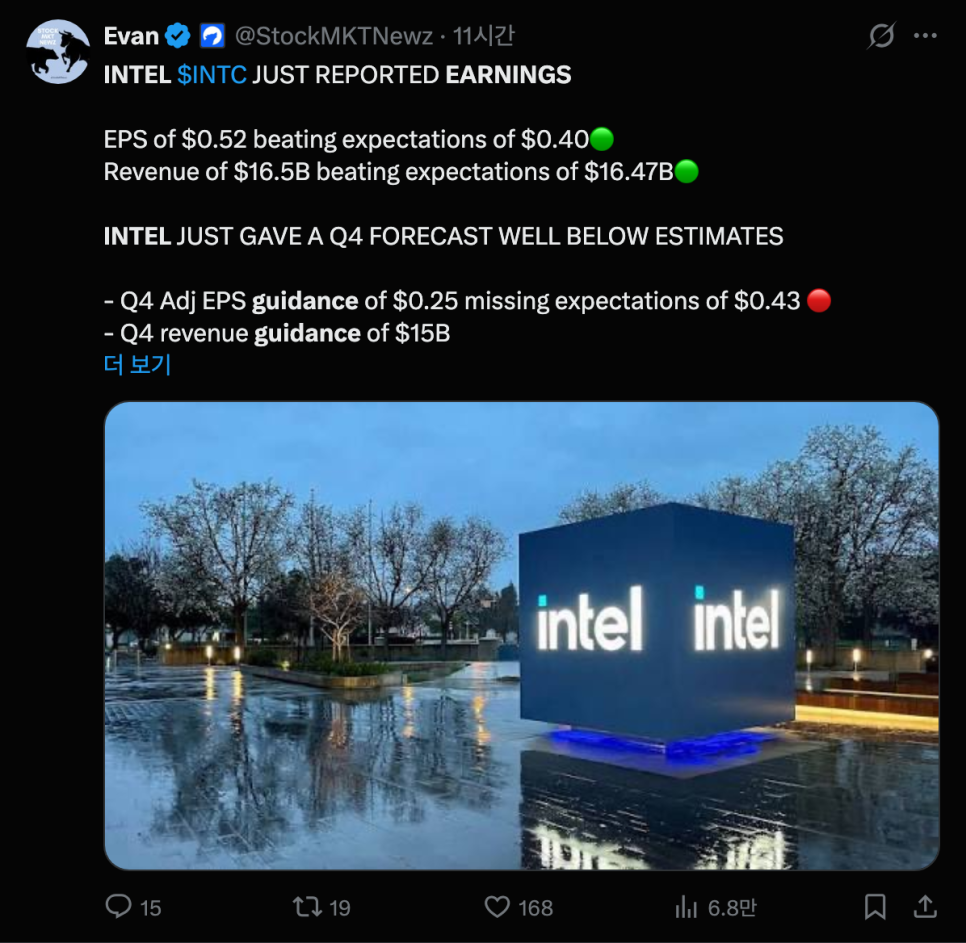
4분기 전망이 이날 낙폭의 핵심이었음. 회사는 4분기 매출을 150억 달러에서 160억 달러로 제시했는데 시장 예상은 약 170억 달러였고, 비GAAP 주당순이익은 0.25달러로 예상 0.43달러에서 0.44달러의 절반 수준이었음. 매출총이익률도 38퍼센트로 이번 분기 43퍼센트에서 크게 내려갈 것으로 예상했음. 진스너는 PC 시장 둔화가 적어도 내년 상반기까지 이어질 것으로 본다고 말했고, 회사는 공급망 혼란이 두 분기에 걸쳐 약 6억 달러의 매출을 줄일 것이라고 설명했음. 릭 립부 탄(Lip-Bu Tan) 대표가 9월에 인텔이 고객 수요의 절반 정도만 맞추고 있다고 말했던 점을 보면, 수요는 있는데 공급이 따라가지 못하는 문제이기도 함.
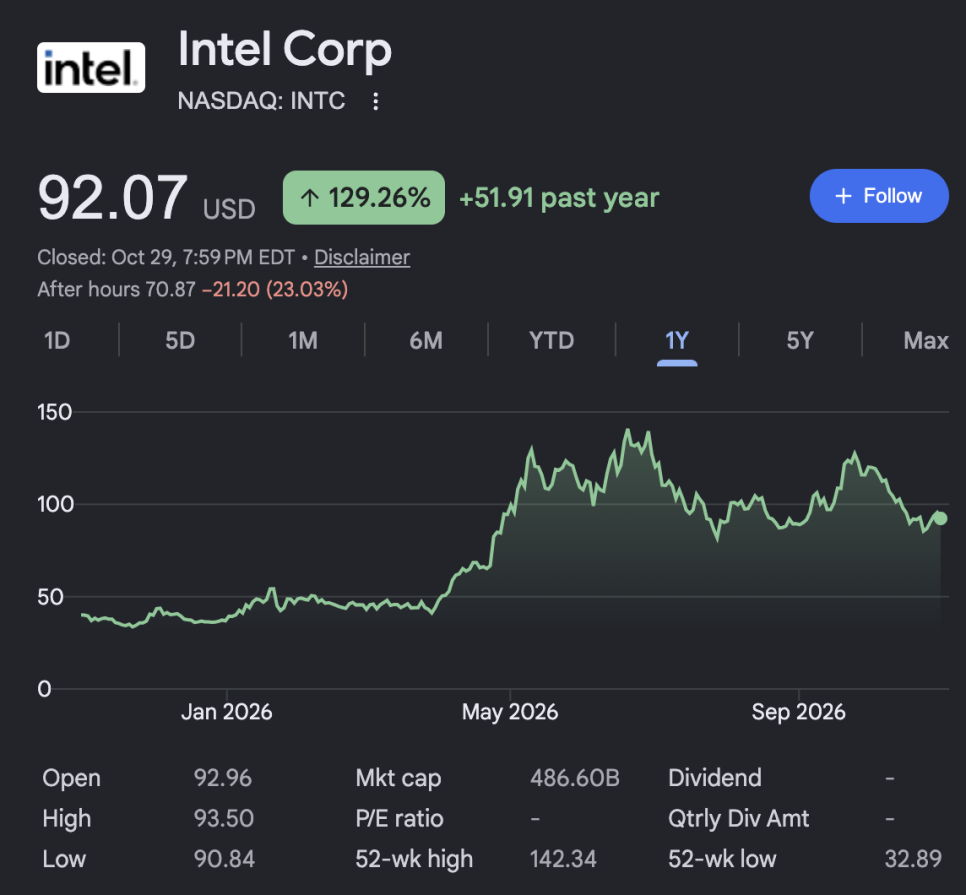
기록으로 남길 만한 대목도 있음. 미국 정부는 2025년 8월 27일 인텔 지분 4억 3,330만 주를 주당 20.47달러, 총 89억 달러에 확보했음. 시간외 주가 76.71달러 기준으로 이 지분은 약 332억 달러가 되어 평가이익이 약 244억 달러라는 계산이 나옴. 세금으로 산 주식이 1년 남짓에 세 배가 넘은 셈이지만, 이 평가이익은 이날 시간외 하락 이후 숫자이고 하락 전에는 훨씬 컸다는 점도 같이 봐야 함. 데이터센터에서 이기고 PC에서 지는 이 구조는 한 분기에 바뀌지 않을 것임. 인텔이 내년 상반기까지 이어질 PC 침체를 데이터센터 성장으로 메울 수 있는지는 내년 1분기 가이던스에서 첫 단서가 나올 거임.









