


 컨텐츠
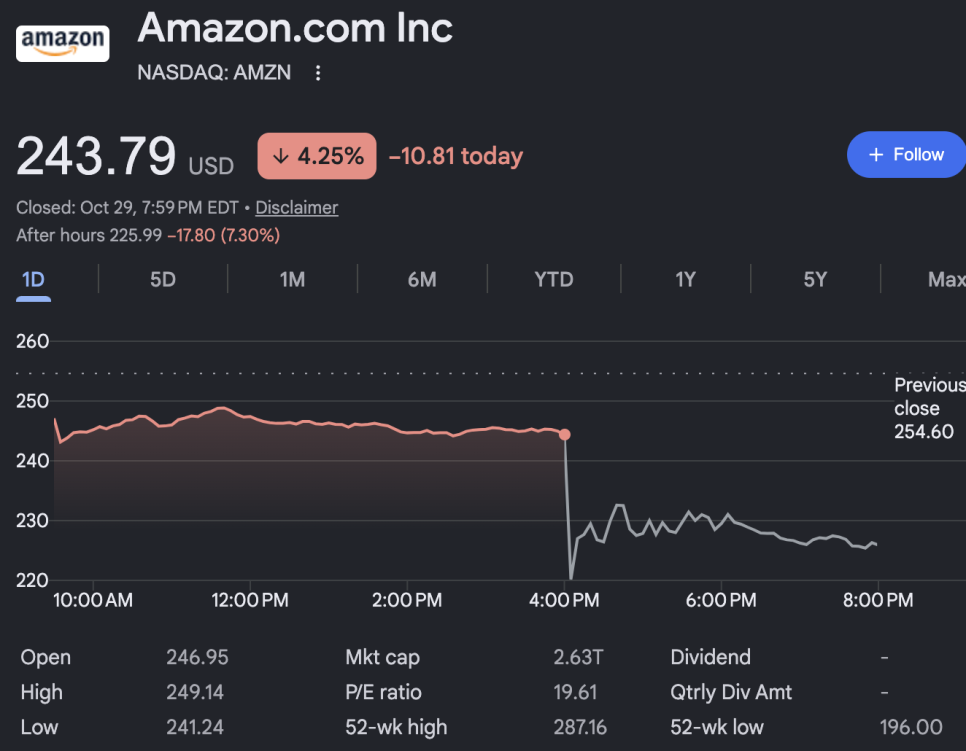










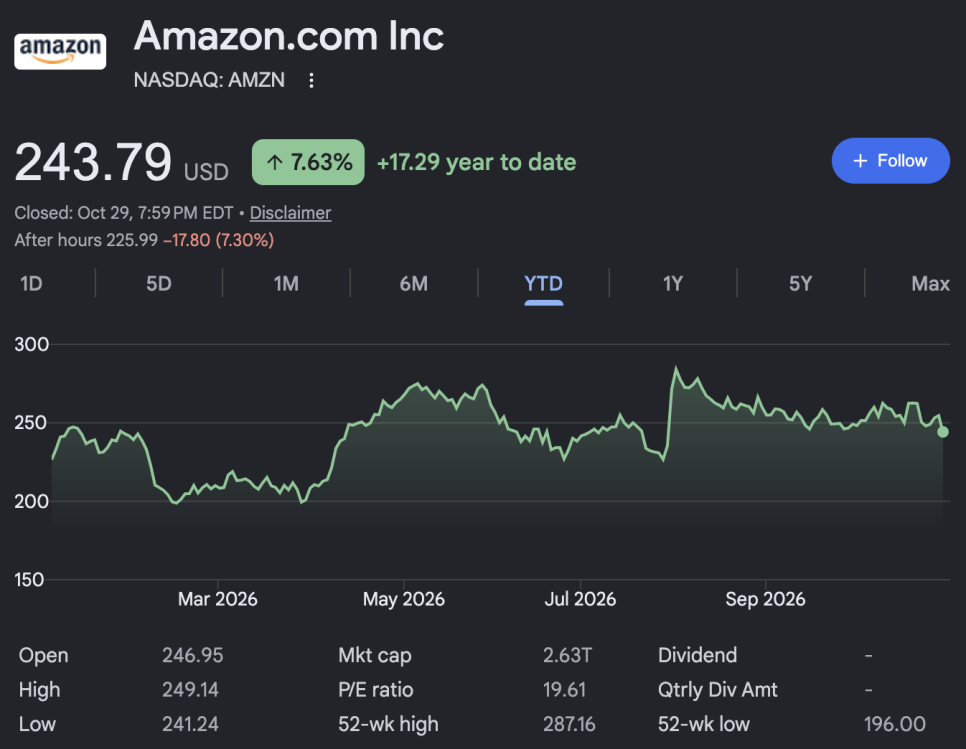
아마존(Amazon, AMZN)이 목요일 장 마감 뒤에 3분기 실적을 발표했고 시간외에서 6퍼센트에서 11퍼센트 가까이 빠졌음.
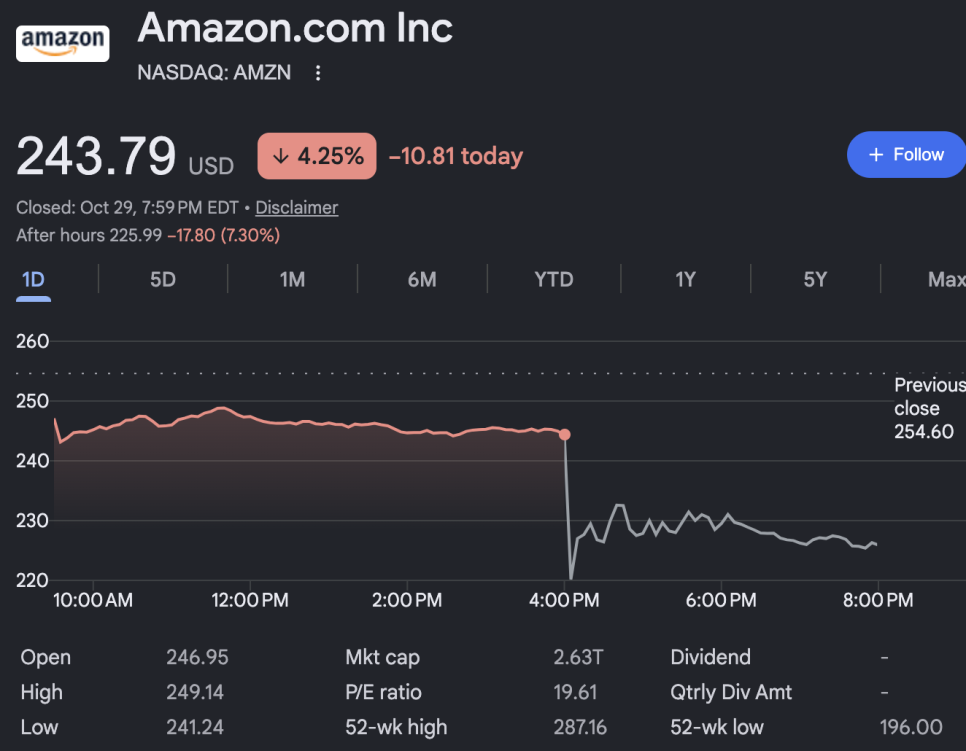
정규장에서는 이미 4.25퍼센트 내려 243.79달러로 마감한 상태였음. AWS 성장률은 거의 5년 만에 가장 높았는데도 주가가 내린 이유는 현금 숫자에 있었음.
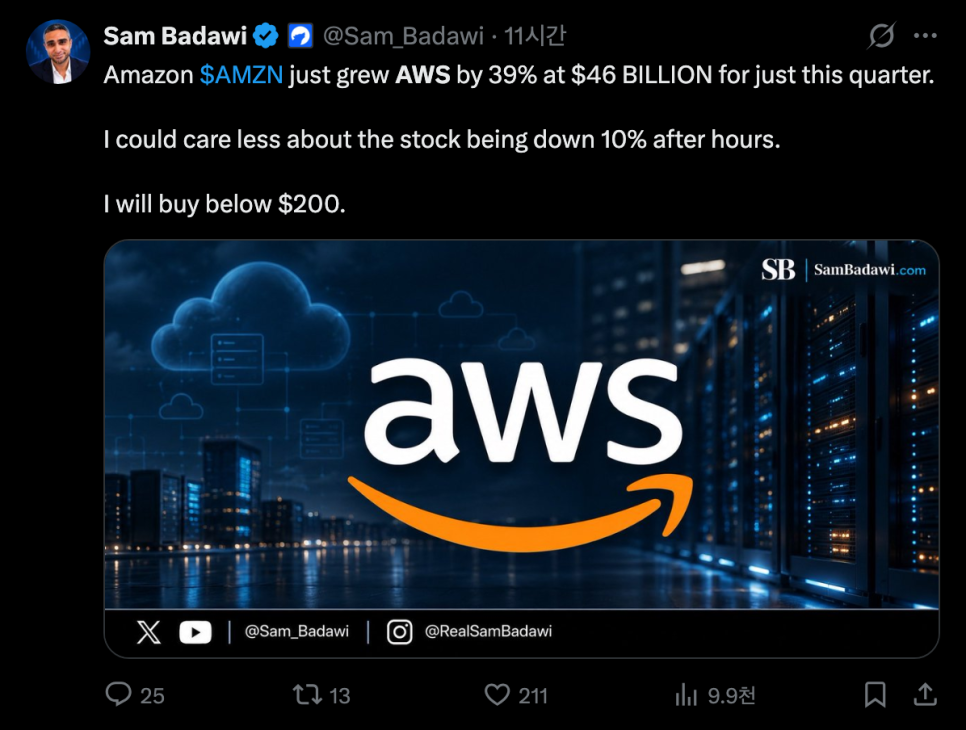
3분기 AWS 매출은 460억 달러로 39.3퍼센트 늘었고 시장 예상 약 453억 달러를 넘었음. 직전 분기 37퍼센트에서 더 빨라졌고, 연간 환산 매출 속도는 1,840억 달러에 이름. AWS 영업이익은 178억 달러로 1년 전 114억 달러에서 크게 늘었고, 아마존 전체 영업이익 281억 달러의 약 63퍼센트를 차지했음. 앤디 재시(Andy Jassy) 대표는 AWS가 2027년과 2028년 모두 40퍼센트가 넘는 성장을 할 것으로 본다고 밝혔음. 올해 AWS 성장이 점점 빨라지는 걸 보면 숫자로는 근거가 있는 발언임.
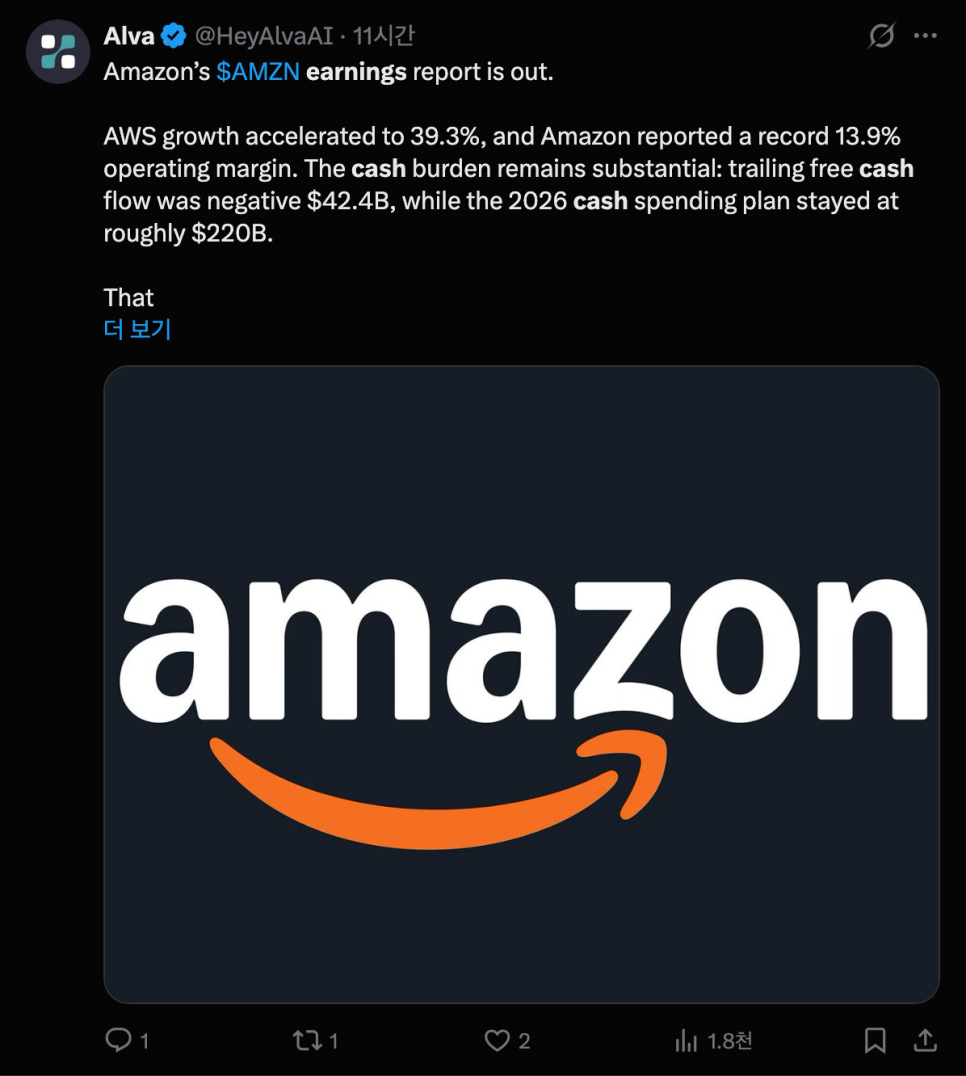
문제는 그 성장을 사는 가격이었음. 최근 12개월 잉여현금흐름은 마이너스 424억 달러로 1년 전 148억 달러 흑자에서 크게 돌아섰음. 영업활동 현금흐름은 29퍼센트 늘어 1,683억 달러인데, 부동산·설비 순지출이 1년 전보다 948억 달러 더 늘어서 현금이 설비투자를 따라가지 못했음. 회사는 올해 설비투자 가이던스를 2,200억 달러로 그대로 유지했고, 장기 부채는 1,730억 달러까지 늘었음. 두 분기 연속 잉여현금흐름이 마이너스인 점도 시장이 불편해한 부분이었음.
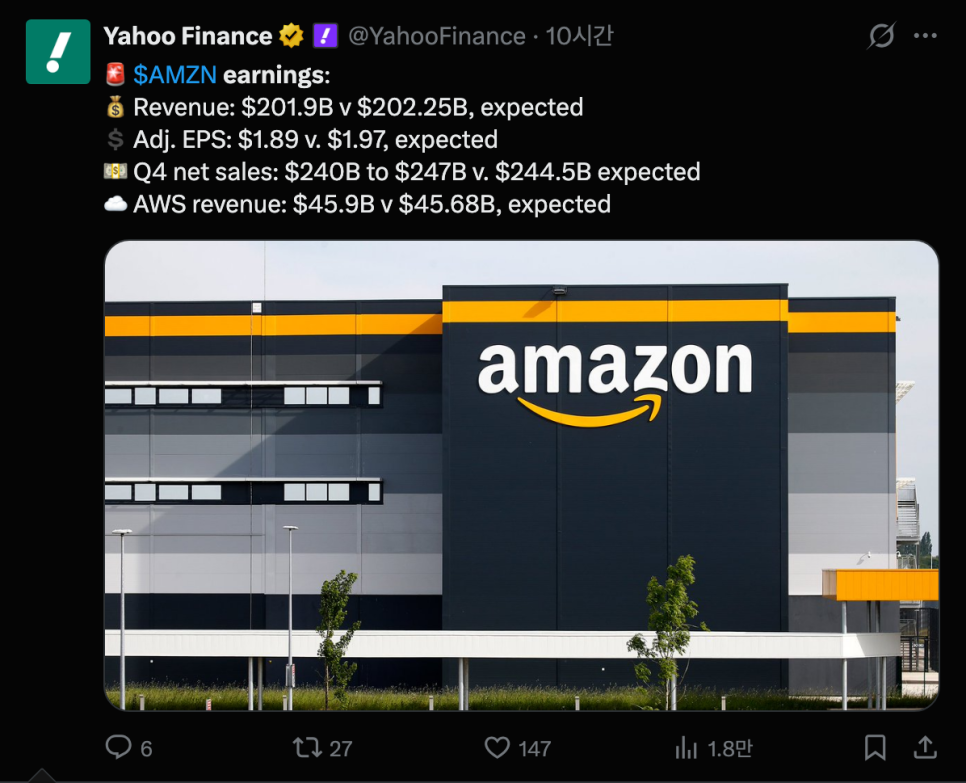
주당순이익(EPS)은 1.89달러로 시장 예상 1.96달러에서 1.97달러에 못 미쳤고 1년 전 1.95달러에서도 줄었음. 이 비교에는 맥락이 필요함. 아마존은 이 감소의 이유 중 하나로 1년 전 같은 분기에 앤트로픽 투자에서 나온 약 95억 달러의 세전 이익이 있었다고 설명했음. 일회성 이익이 빠진 비교라서 영업 실적 자체와는 별개의 이야기임. 그래도 이자 비용이 늘어나는 점이 이익을 깎았다는 보도가 있었음. 총매출은 2,019억 달러로 12퍼센트 늘었지만 시장 예상 약 2,023억 달러에 조금 못 미쳤고, 온라인 쇼핑과 광고도 기대를 밑돌았다는 평가가 나왔음.
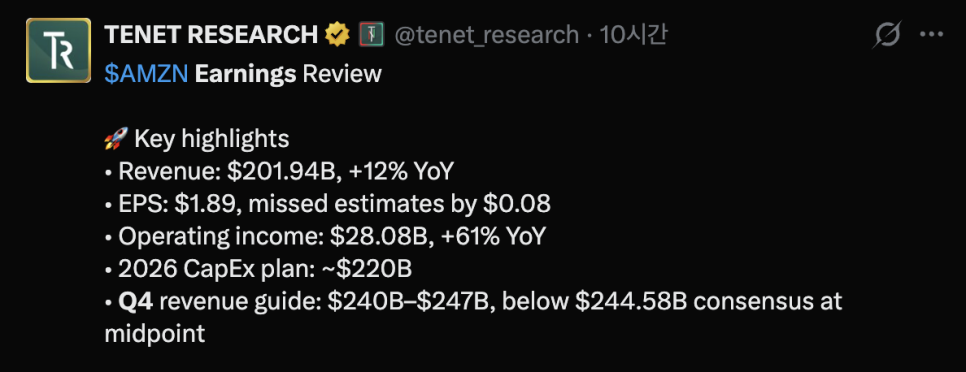
4분기 전망이 마지막 한 방이었음. 아마존은 4분기 매출을 2,400억 달러에서 2,470억 달러로 제시했는데 중간값이 시장 예상 2,445억 달러보다 낮았고, 영업이익은 285억 달러에서 335억 달러로 제시했음. 연말 쇼핑 시즌 전망이 약했다는 건 AWS 말고 나머지 사업이 기대만큼 힘을 못 쓴다는 뜻으로 읽혔음.
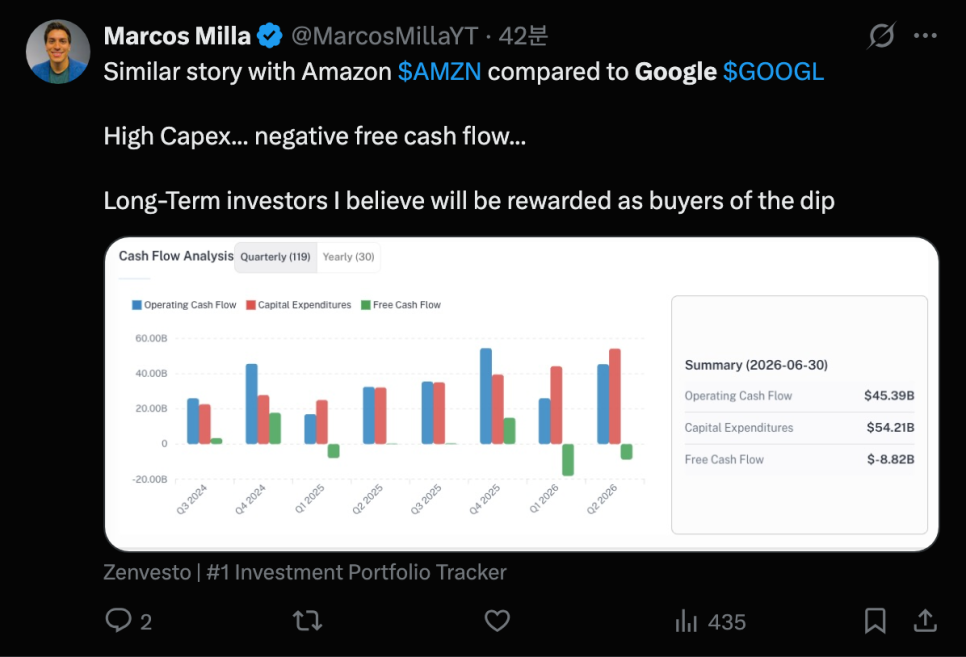
비교가 필요한 지점이 하나 더 있음. 이틀 전 알파벳이 설비투자와 잉여현금흐름 때문에 하루에 12퍼센트 넘게 빠졌고, 아마존은 마이너스 현금흐름의 규모가 그보다 훨씬 큼. 시장이 지금 빅테크에 묻는 질문은 클라우드가 얼마나 빨리 크느냐가 아니라 그 성장이 현금으로 돌아오는 시점이 언제냐는 쪽으로 넘어갔고, 아마존은 이 질문에서 알파벳보다 방어할 카드가 적었음.
다음 실적 발표는 2027년 2월 4일로 예정돼 있고, 시장 예상 주당순이익은 2.47달러임. 그 숫자가 이번 분기의 부진을 설명할 수 있는지가 연말 쇼핑 시즌의 성적표와 함께 나올 거임.









