


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
알파벳 실적 충격으로 코스피가 6,000선을 다시 내줬지만(-1.2%), 해외에서는 클라우드 고성장과 메모리 호황(‘28년까지)을 근거로 AI 사이클이 견조하다고 봅니다. 국내 반도체는 HBM 경쟁력과 주주환원에 따라 삼성전자와 SK하이닉스의 평가가 엇갈리고 있습니다.
이에 ‘최근 국내 주가 변동성 확대에 대한 해외시각(2026.10.29)’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
최근 국내 주가 변동성 확대에 대한 해외시각(2026.10.29)
출처 : 국제금융센터 이다영 | 연구원 外
01. 동향: 코스피 하락, 금리 하락, 원화 소폭 강세
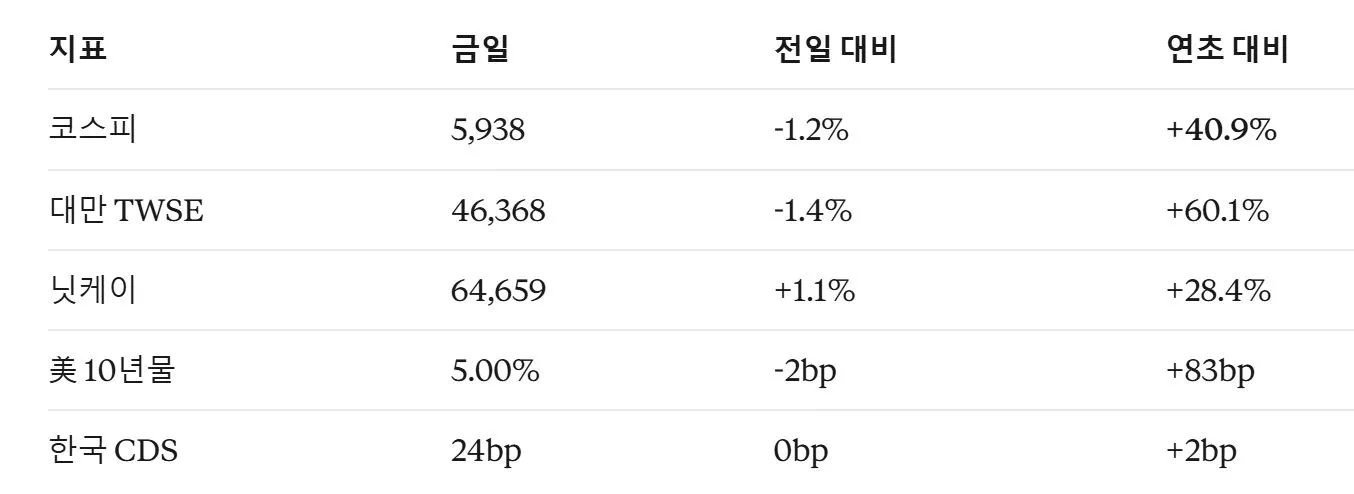
1) 주가: 코스피 5,938 (-1.2%)
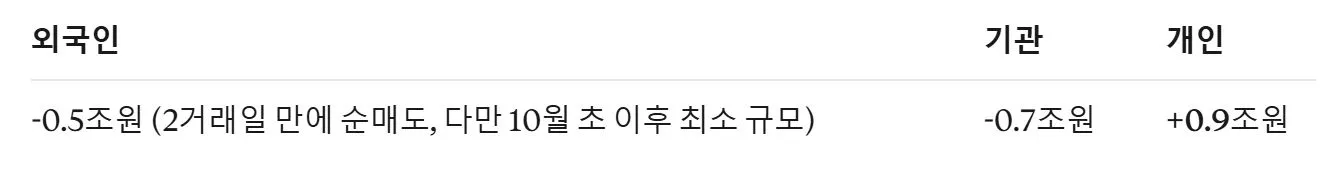
ㅇ 해외 AI 기업 실적에 대한 우려로 장중 최대 -3.2%까지 밀렸습니다. 개인의 반발 매수로 낙폭은 줄었습니다.
ㅇ 종목·업종별로는 흐름이 엇갈렸습니다.
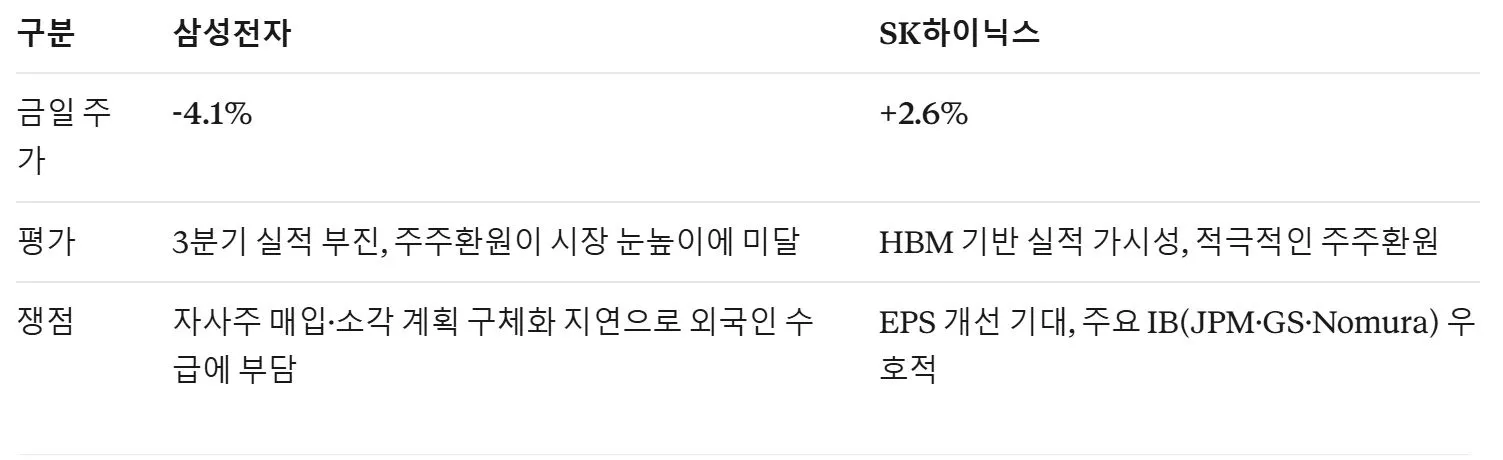
- 삼성전자 -4.1%: 3분기 실적과 주주환원이 실망스러웠습니다.
- SK하이닉스 +2.6%
- 전기·전자 -1.6%, 운송장비 -2.0%, 금융 +1.4%
ㅇ 투자자별 수급 동향
ㅇ 아시아 증시도 혼조였습니다. 일본 +1.1%, 대만 -1.4%, 중국 -1.1%, 인도 +0.7%입니다.
2) 금리 : 국고채 하락
ㅇ 3년물은 3.77%(-3bp), 10년물은 4.08%(-3bp)입니다.
ㅇ 정부가 11월 국고채 발행 물량을 "신중히 검토"하겠다고 언급한 영향입니다.
ㅇ 외국인은 국채선물을 순매수했습니다(3년물 +0.4조원, 10년물 +0.3조원).
3) 환율: 원화 소폭 강세
ㅇ 원/달러는 1,336.8원으로 뉴욕종가 대비 -5.2원입니다.
ㅇ 수출업체의 달러 매도 물량과 외국인 달러선물 순매도(-9.2만 계약)가 배경입니다.
02. 해외 시각
1) AI 투자 부담 vs 클라우드 성장
AI 투자 수익성에 대한 우려가 다시 커졌지만, 클라우드 실적이 ‘ROI 내러티브'를 지지하고 있습니다.
ㅇ 알파벳의 부담 요인
- 매출 1,276억 달러(+25%)로 예상치를 밑돌았습니다.
- FCF는 -91억 달러로 2개 분기 연속 마이너스입니다.
- 시간외 주가는 -10% 가까이 빠졌습니다.
- 검색광고 증가율이 2분기 16.8%에서 3분기 12.0%로 둔화되었습니다. AI가 핵심 사업의 수익을 잠식할 수 있다는 우려가 나옵니다(VanEck).
ㅇ 알파벳의 긍정 요인
- 클라우드 매출은 307억 달러(+103%), 영업이익은 111억 달러로 예상치를 크게 웃돌았습니다.
- 수주잔고 5,610억 달러(+256%) 가운데 약 55%가 2년 안에 매출로 전환될 예정입니다(GS).
ㅇ MS: 클라우드 매출이 30% 늘었습니다. Capex가 실제 수익으로 이어진다는 근거로 평가됩니다(Citi).
2) 메모리 업황: ‘28년까지 호황
AI·서버 수요는 견조하고 공급 확대는 제한적이어서 DRAM 가격 강세가 이어질 전망입니다.
ㅇ 장기공급계약(LTA)과 ‘28년까지 확보한 수요 덕분에 메모리 기업의 이례적인 고실적이 지속될 전망입니다(Nomura).
ㅇ DRAM 가격 상승은 ‘28년 상반기까지 이어질 것으로 보입니다(TrendForce).
- ‘27년에는 LTA 영향으로 상승폭이 다소 둔화될 수 있습니다.
- 계약 물량을 넘는 추가 수요는 더 높은 가격에 협상될 가능성이 있습니다.
ㅇ 중국 HBM 업체의 위협은 제한적입니다. ‘27년 글로벌 점유율이 2% 미만에 그칠 전망입니다(TrendForce).
3) 국내 메모리 기업 평가 차별화
HBM 주도권과 주주환원의 구체성이 평가를 가르고 있습니다.
03. 시사점
ㅇ 어제 코스피는 6.63% 급등했고 오늘은 -1.2% 조정을 받았습니다. 변동성이 매우 큰 장세입니다.
ㅇ 다만 외국인 순매도 규모는 10월 초 이후 최소로 줄었습니다. 메모리 업황 전망도 견조해 반등 기조의 바탕은 유효하다는 평가입니다.
ㅇ 앞으로는 삼성전자의 추가 주주환원 발표와 아마존(10.29)·애플(11.2) 실적이 국내 반도체주 흐름을 가를 변수입니다.









