


 컨텐츠
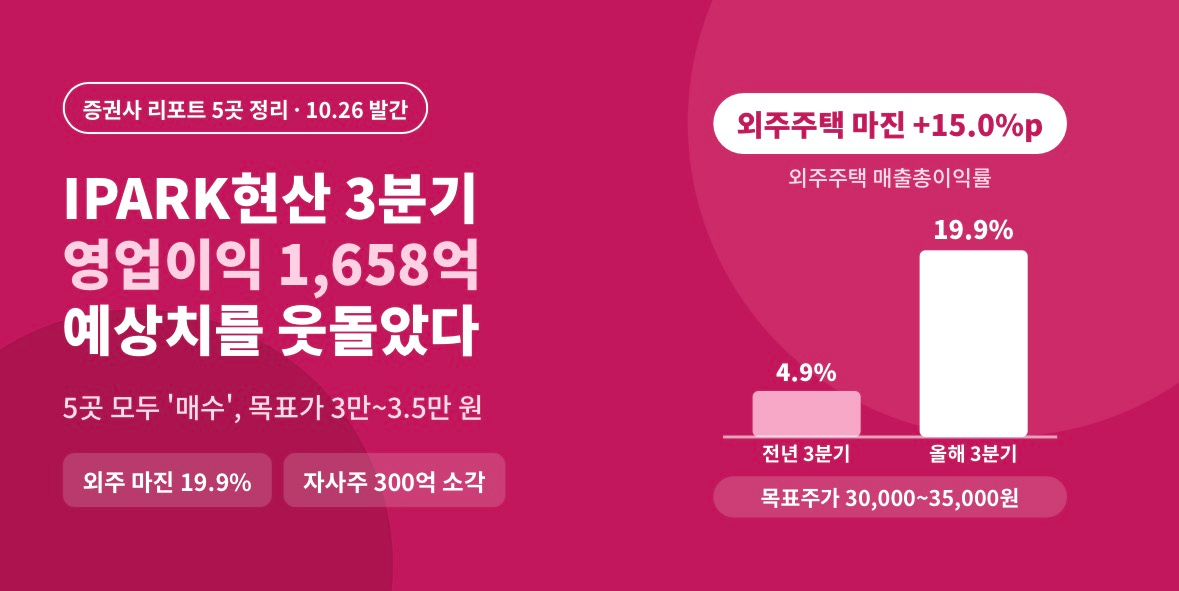










3분기 영업이익이 1,658억 원(전년 대비 +127%)으로 시장 예상을 10% 넘게 웃돌았습니다. 증권사 5곳이 모두 '매수' 의견을 냈고 목표주가는 3만~3.5만 원입니다.
3분기 실적
• 매출 1조 821억 원 (전년 대비 +2.8%)
• 영업이익 1,658억 원 (전년 대비 +127%), 영업이익률 15.3%
• 시장 예상치(1,463억~1,484억 원)를 11.7~13.3% 웃돌았습니다. 기준에 따라 예상치가 달라 범위로 적었습니다(IBK투자증권 11.7%, 유안타증권 13.3%).
• 외주주택 매출총이익률은 19.9%로 전년 동기(4.9%)의 약 4배입니다. 공사비가 오른 뒤 계약한 사업장의 매출 비중이 커졌습니다(유안타증권).
• 자체주택 매출총이익률은 29.9%로 전분기보다 2.6%p 낮아졌습니다. 청주 가경 등 수익성이 낮은 현장 영향입니다(유안타증권).
증권사별 목표주가 (모두 '매수')
• IBK투자증권 3.5만 원 (유지)
• 유안타증권 3.4만 원
• 키움증권 3.4만 원
• 유진투자증권 3만 원
• 신한투자증권 3만 원
직전 목표가는 보도에서 확인되는 곳만 적었습니다.
증권사들이 본 점
• 외주주택 마진 개선이 영업이익률 확대를 이끌었다고 봤습니다(키움증권, IBK투자증권).
• 수주가 늘고 있습니다. 3분기 누적 신규수주는 4조 8,564억 원이고, 10월 공시분까지 더하면 약 5조 9,000억 원입니다. 유안타증권은 연간 9조 원 안팎을 예상했습니다.
• 유안타증권은 4분기 매출이 3분기보다 늘고 서울원 아이파크 매출은 2027년에 정점이라고 봤습니다. 유진투자증권은 복정역세권, 잠실, 청라 신규 사업의 착공 일정을 제시했습니다.
• 올해 자사주 300억 원어치를 취득했고 2027년 10월 이전에 소각할 예정입니다. 별도 순이익의 20% 이상을 배당하는 정책을 유지하며, 올해 주당 배당금은 1,300원으로 추정됩니다(뉴스프라임).
• 신한투자증권이 계산한 2027년 예상 PER은 2.3배이고, 서울원 수익을 빼면 4.7배입니다.
조심할 점
• 자체주택 마진은 전분기보다 낮아졌습니다.
• 한국경제 증권가 콜(10월 26일)은 목표가 상향 종목으로 짚었지만, 증권사별 직전 목표가는 확인하지 못해 상향 여부는 적지 않았습니다.
• 자사주 지분율은 보도마다 달라 적지 않았습니다.
앞으로 볼 점
1. 4분기 외주주택 마진이 유지되는지
2. 서울원 아이파크 공정과 2027년 매출
3. 자사주 소각 시점과 배당
출처 유안타증권, 키움증권, 유진투자증권, 신한투자증권, IBK투자증권 IPARK현대산업개발 리포트 요약(StockHub, 2026.10.26), 비즈트리뷴(2026.10.26), 뉴스프라임(2026.10.26), 한국경제 오늘의 증권가 콜(2026.10.26)









