


 컨텐츠
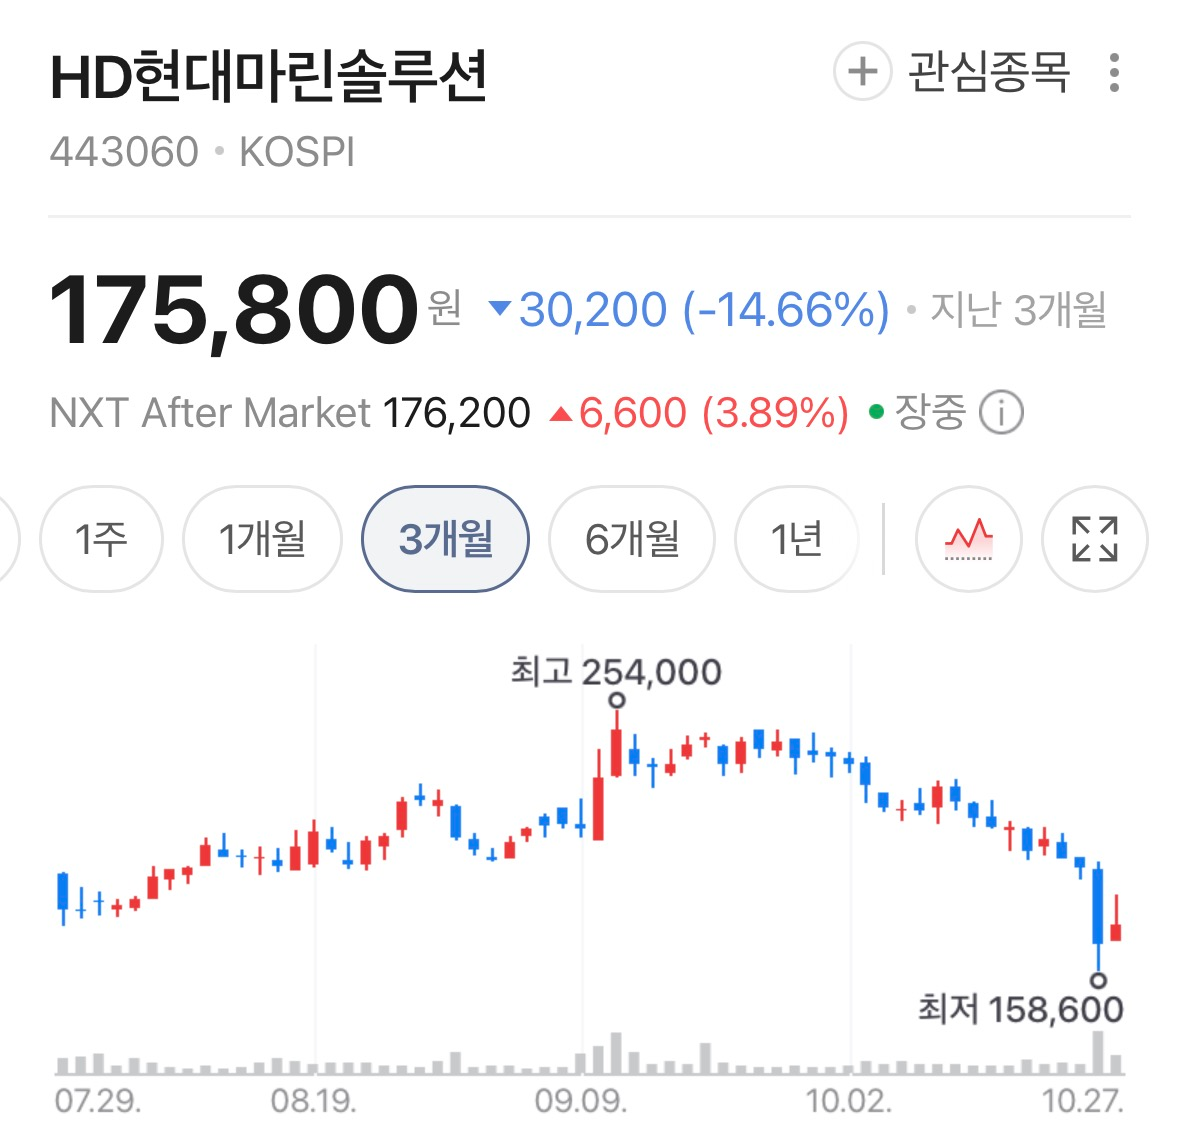










HD현대마린솔루션의 3분기 영업이익이 시장 기대에 못 미치자 증권사들이 목표주가를 잇따라 낮췄다. 하나증권(33만→29만 원), 미래에셋증권(36만→25만 원), SK증권(34만→28만 원), 유안타증권(44만 8,000→38만 8,000원) 등 8곳이 26~27일 이틀에 걸쳐 눈높이를 조정했다. 다만 투자의견이 확인되는 곳은 모두 '매수'를 유지했다.
영업이익률 14.7%…컨센서스 10% 밑돌아
회사가 26일 공시한 3분기 연결 잠정 영업이익은 957억 원으로 1년 전보다 2.2% 늘어나는 데 그쳤다. 매출은 6,501억 원으로 26.7% 증가했지만 영업이익률은 14.7%로, 전년 동기(18.2%)와 직전 분기(16.8%)보다 낮아졌다. SK증권이 제시한 시장 컨센서스(1,058억 원)와 비교하면 9.5% 모자란다(정리자 계산). 당기순이익은 326억 원으로 59.1% 줄었다.
순이익이 더 크게 줄어든 데는 영업외손실이 한몫했다. 미래에셋증권에 따르면 영업외손실은 약 550억 원이었고, 대부분은 인수 대금으로 들고 있던 외화예금의 평가손실(외환손실 589억 원)이다.
실적이 알려진 직후 주가는 14%대 급락했다(글로벌이코노믹). 삼성증권은 이를 두고 조선사 대비 크게 벌어져 있던 밸류에이션 프리미엄을 떠받치던 실적·수주 기대가 충족되지 못한 결과로 해석했다.
인수 비용·환율·저마진 매출이 겹쳤다
증권사들이 꼽은 부진의 원인은 크게 세 가지다.
첫째는 일회성 비용이다. 선박 서비스 업체 골텐스 인수와 관련한 비용이 약 90억 원 반영됐다. SK증권은 여기에 환율 하락 관련 약 60억 원을 더한 두 요인을 빼면 영업이익이 시장 예상을 소폭 웃돈다고 분석했다. 957억 원에 150억 원을 더하면 1,107억 원으로, 컨센서스보다 4.6% 많다(정리자 계산).
둘째는 환율이다. 교보증권은 이 회사가 환헤지를 하지 않아 분기 평균 환율이 1,502원에서 1,418원으로 5.6% 떨어지는 동안 달러 매출의 원화 환산액이 줄었다고 설명했다. 2분기 고환율 때 사들인 원재료가 3분기 원가에 반영된 점도 부담이었다.
셋째는 매출 구성이다. 미래에셋증권은 마진이 낮은 벙커링(선박 연료 공급) 매출이 2,936억 원으로 크게 늘면서 사업 믹스가 나빠졌다고 짚었다. 전체 매출의 약 45%에 해당한다(정리자 계산). 하나증권은 FSRU(부유식 저장·재기화 설비) 공사 일정이 늦어져 친환경솔루션 매출이 줄었고, 이 실적이 4분기에 몰릴 것이라고 설명했다.
"본업은 견조"…성장 근거도 제시
목표가는 내렸지만 증권사들은 본업의 체력은 여전하다고 봤다. 하나증권에 따르면 선박 애프터마켓(AM) 솔루션은 원화 강세 속에서도 7개 분기 연속 최대 매출을 냈고, 핵심 사업 영업이익률은 26.7%였다. SK증권은 핵심 사업 매출을 3,565억 원, 영업이익을 952억 원으로 제시하며 일회성 요인을 빼면 경상 이익률이 약 30.9%라고 추정했다. 이중연료(DF) 엔진 비중이 약 16%까지 오른 점도 애프터마켓 평균판매단가를 끌어올릴 요인으로 꼽았다.
SK증권은 최근 주가 하락이 상선 업황 우려를 지나치게 반영했다고 보면서, 지금의 상선 사이클 우려와 이 회사의 상관관계는 낮다고 판단했다. 삼성증권도 인수 비용을 제외한 영업이익은 기대에 부합한다며 급락이 과했다고 평가했다.
KB증권은 골텐스가 15개국 28개 서비스 거점을 두고 연간 5,500여 척의 선박을 상대한다는 점에 주목했다. 인수 이후 이 네트워크를 활용하면 AM 솔루션의 성장 여지가 넓어진다는 것이다.
목표가 낙폭은 최대 33%
하향 폭이 가장 큰 곳은 교보증권으로, 27만 5,000원에서 18만 4,000원으로 33%가량 낮췄다. 미래에셋증권(36만→25만 원, -30.6%), KB증권(31만→22만 5,000원, -27.4%), 삼성증권(30만→24만 3,000원, -19.0%)이 뒤를 이었다. SK증권은 34만 원에서 28만 원(-17.6%)으로 내렸다. 유안타증권(-13.4%), 하나증권(-12.1%), NH투자증권(31만→28만 원, -9.7%)은 상대적으로 조정 폭이 작았다. 새 목표가는 가장 낮은 곳(18만 4,000원)과 가장 높은 곳(38만 8,000원)의 차이가 두 배를 넘는다. 낙폭률 가운데 하나·SK·미래에셋 수치를 뺀 나머지는 정리자 계산이다.
미래에셋증권은 하향 이유로 수요 불확실성에 따라 MRO(유지·보수·정비) 동종 3사의 밸류에이션이 조정된 점을 들었다. 올해와 내년 영업이익 추정치도 각각 6.0%, 7.6% 낮췄다. SK증권은 올해 영업이익 추정치를 3,950억 원으로 기존보다 5.0% 낮췄고, 하나증권은 올해 3,981억 원(전년 대비 13.7% 증가), 내년 4,761억 원(19.6% 증가)을 제시했다.
앞으로 볼 점
첫 번째는 데이터센터용 발전엔진 정비 계약이다. 유안타증권은 데이터센터 엔진 정비를 장기 성장 동력으로 보고, 아페리온과의 계약이 올해 말에서 내년 초 사이 구체화될 수 있다고 내다봤다. SK증권도 684MW 규모 발전엔진의 장기서비스계약(LTSA)과 운영·유지보수(O&M) 협의가 진행 중이라며 연말이나 내년 초 성과를 기대했다. 미래에셋증권은 이 계약이 주가 반등의 계기가 될 수 있지만, 실적 기여는 2029년 하반기에서 2030년께 본격화될 것으로 봤다.
두 번째는 친환경 사업의 수주 시점이다. 미래에셋증권은 FSRU 개조 공사가 이월돼 4분기 친환경 부문 매출이 520억 원으로 개선되겠지만, 주요 FSRU 프로젝트의 최종투자결정(FID)은 2027년 상반기까지 늦어질 수 있다고 전망했다. 부유식 데이터센터 개조는 내년 초 수주하면 같은 해 하반기부터 실적에 반영될 수 있다. 삼성증권은 LNG 설비와 부유식 데이터센터 개조 수주가 기대보다 더디지만 수요는 탄탄하고 경쟁은 제한적이라고 평가했다.
세 번째는 환율이다. 환헤지를 하지 않는 만큼 환율 변동이 분기 실적에 미치는 영향이 크다는 점은 교보증권이 지적한 부분이다.
출처 StockHub 종목 페이지(10.26~27), StockHub 3분기 실적 정리(10.26), 글로벌이코노믹(10.27), 아시아경제 클릭 e종목(10.27), 뉴스웨이(10.27), 파이낸셜포스트(10.27), 경제타임스(10.27)









