


 컨텐츠
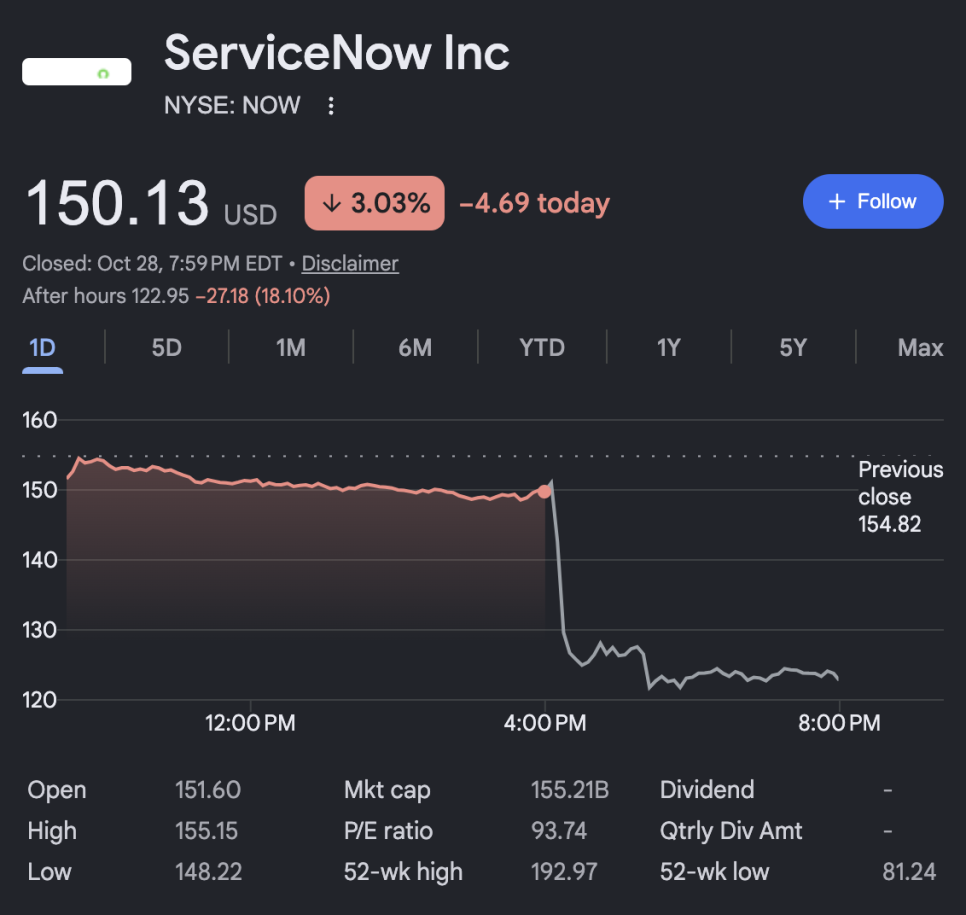










서비스나우(ServiceNow, NOW)가 수요일 장 마감 뒤에 3분기 실적을 발표하고 시간외에서 약 21퍼센트 급락했음.
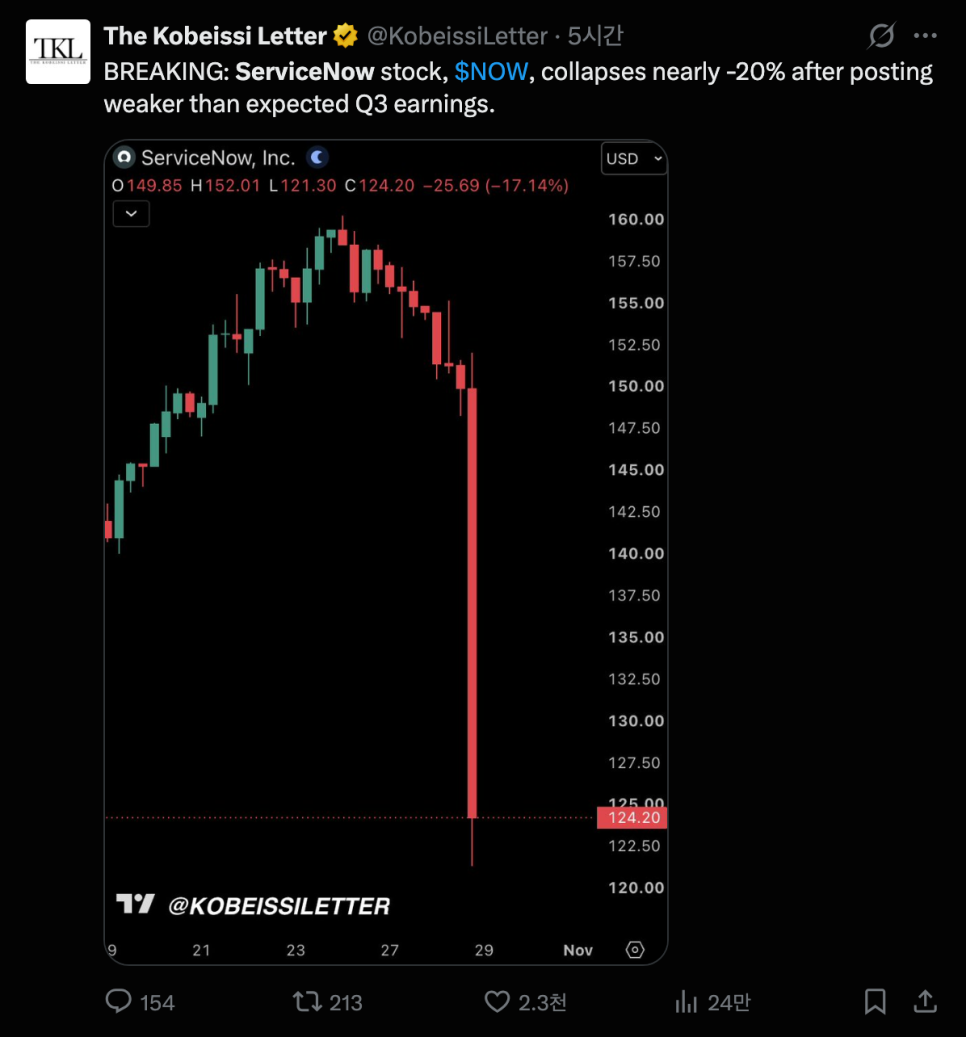
매출은 예상을 넘었고 AI 목표도 올렸는데, 시장이 주목한 건 앞으로 받을 계약 매출의 성장 속도가 느려질 것이라는 신호였음. 주가가 이렇게 크게 반응한 이유를 풀어보겠음.
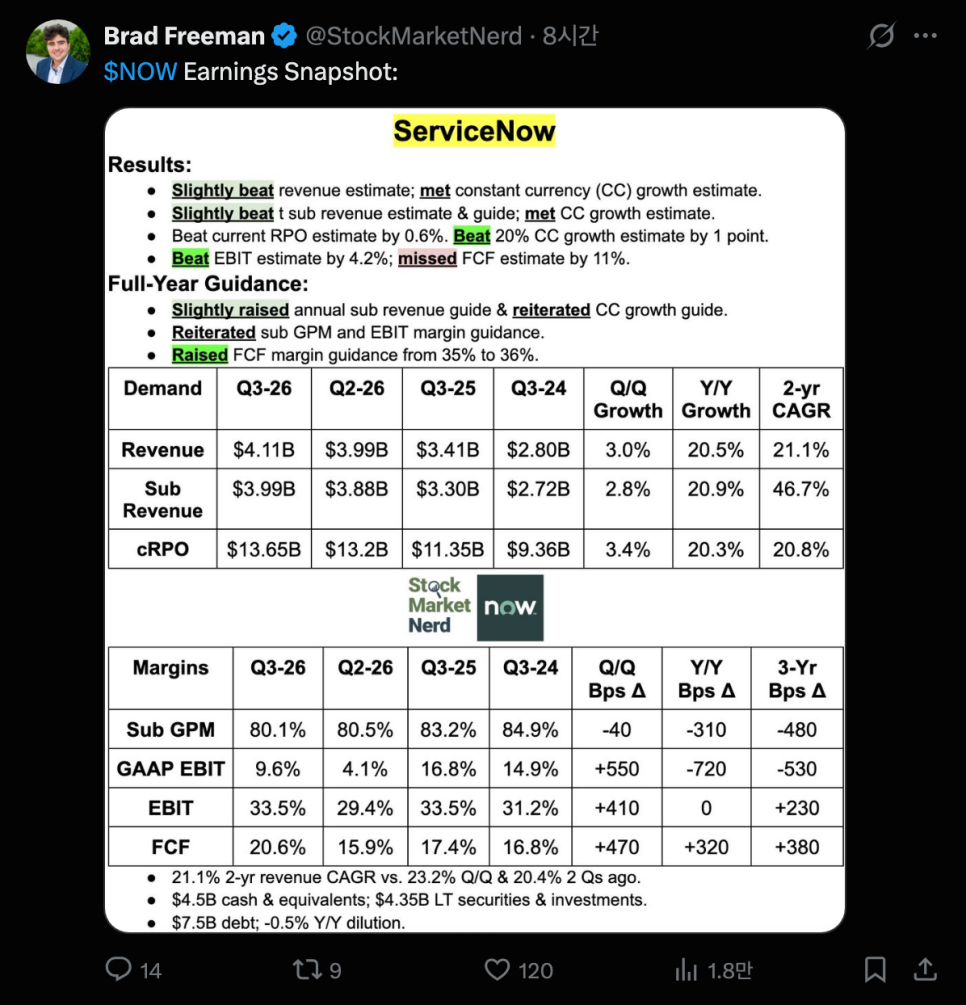
먼저 실적을 보자. 3분기 구독 매출은 39억 8,800만 달러로 1년 전보다 21퍼센트(환율 제외 20.5퍼센트) 늘었고 회사 가이던스 상단을 0.5퍼센트포인트 웃돌았음. 총매출은 41억 1,000만 달러로 시장 예상 40억 9,000만 달러를 넘었음. 영업이익률은 32.5퍼센트로 가이던스보다 1.5퍼센트포인트 높았음. 하지만 조정 주당순이익은 시장 예상에 조금 못 미쳤고, 이 두 가지가 주가에 크게 반영됐음.
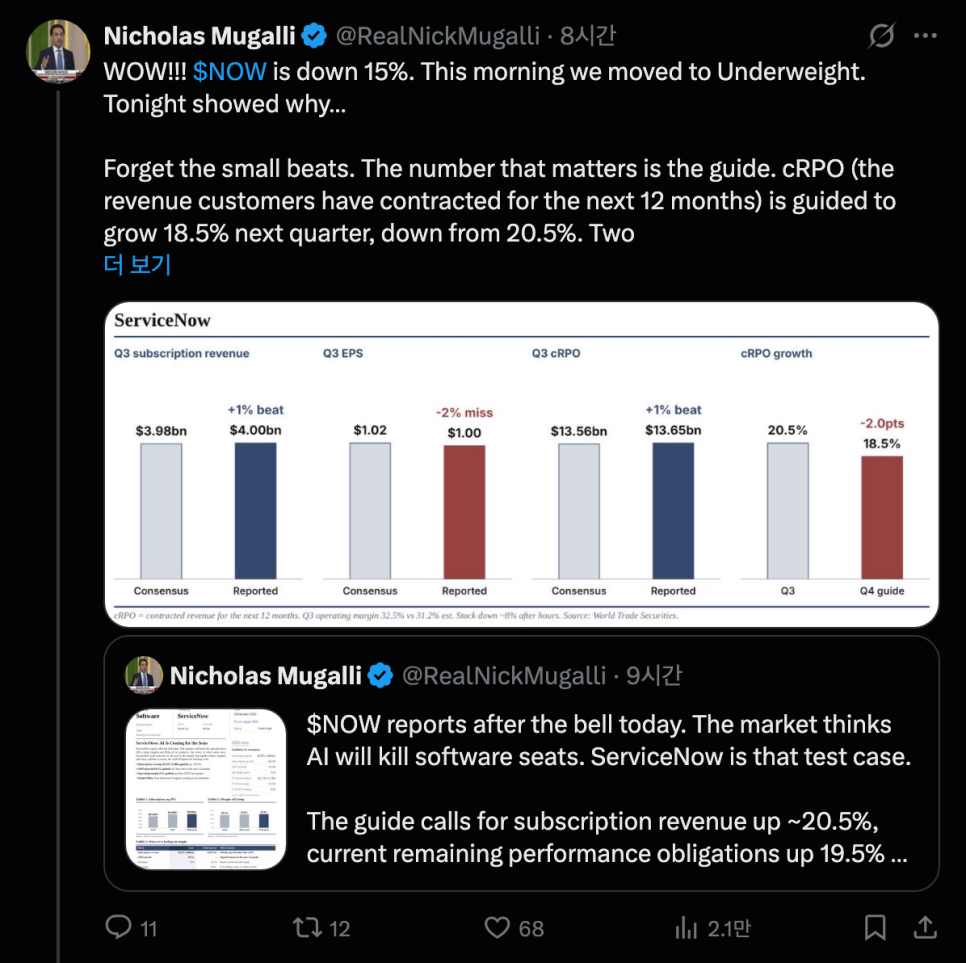
가장 중요한 건 cRPO(current remaining performance obligations)였음. cRPO는 앞으로 12개월 안에 매출로 인식될 계약 잔액이라서 소프트웨어 회사의 가까운 미래 매출을 보여주는 지표임. 3분기 말 cRPO는 136억 5,000만 달러로 환율 제외 21퍼센트 성장해 가이던스를 1퍼센트포인트 넘었지만, 4분기 성장률 전망이 18.5퍼센트로 제시됐음. 20.5퍼센트에서 2퍼센트포인트 떨어지는 셈이고 시장 기대 19.5퍼센트보다도 낮았음. 성장 둔화가 예상보다 크다는 신호였음. 회사는 일부 AI 배포 서비스의 회계 처리가 구독 매출 성장률을 3분기에 약 0.25퍼센트포인트, 4분기에 약 0.5퍼센트포인트 낮춘다고 설명했는데, 이런 회계 효과를 감안해도 앞으로 성장이 완만해진다는 메시지는 바뀌지 않았음. 총 RPO는 297억 달러로 환율 제외 22.5퍼센트 늘었음.
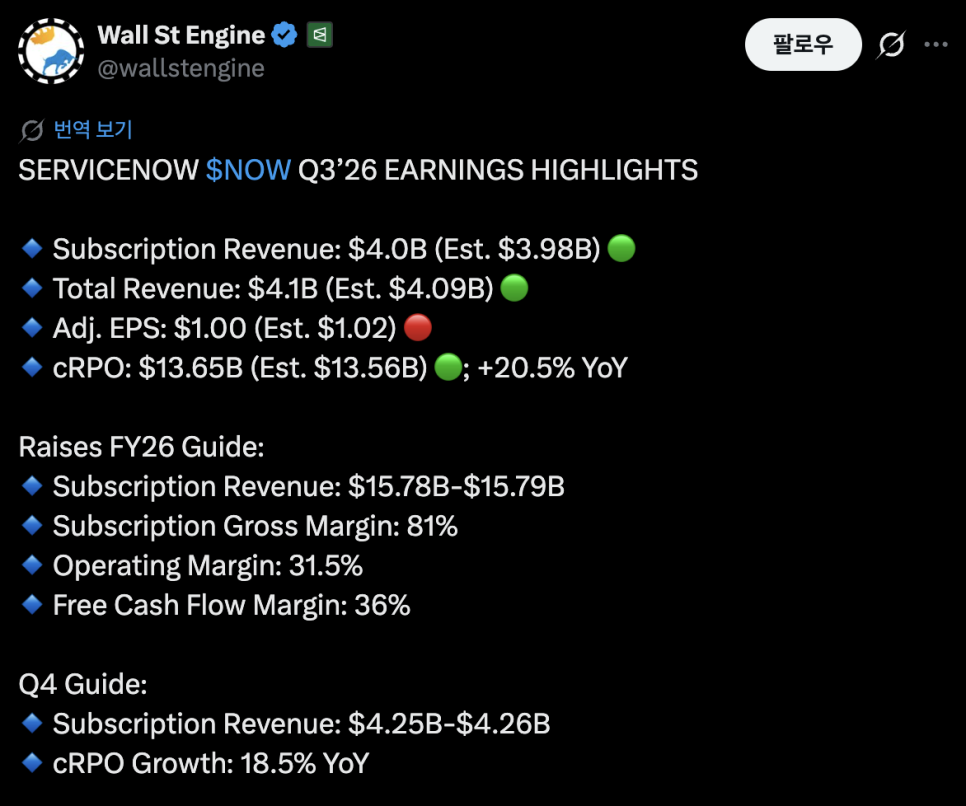
AI 쪽은 오히려 좋은 소식이 많았음. AI 신규 연간 계약 가치(ACV)가 1년 전보다 65퍼센트 늘었고, 회사는 연말 AI ACV 목표를 올해 두 번째로 올려서 연초 10억 달러에서 17억 달러로 높였음. 500만 달러 넘는 순신규 ACV 거래는 19건으로 135퍼센트 늘었고, 500만 달러 넘는 고객은 680곳으로 약 23퍼센트 늘었음. 올해 구독 매출 전망은 중간값을 157억 7,000만 달러에서 157억 8,500만 달러로 1,500만 달러 올렸고, 잉여현금흐름 마진 전망은 35퍼센트에서 36퍼센트로 올렸음. 4분기 구독 매출 성장률은 21.5퍼센트, 영업이익률은 32%로 제시했음. 이런 숫자는 사업이 나쁘다는 증거가 아님.
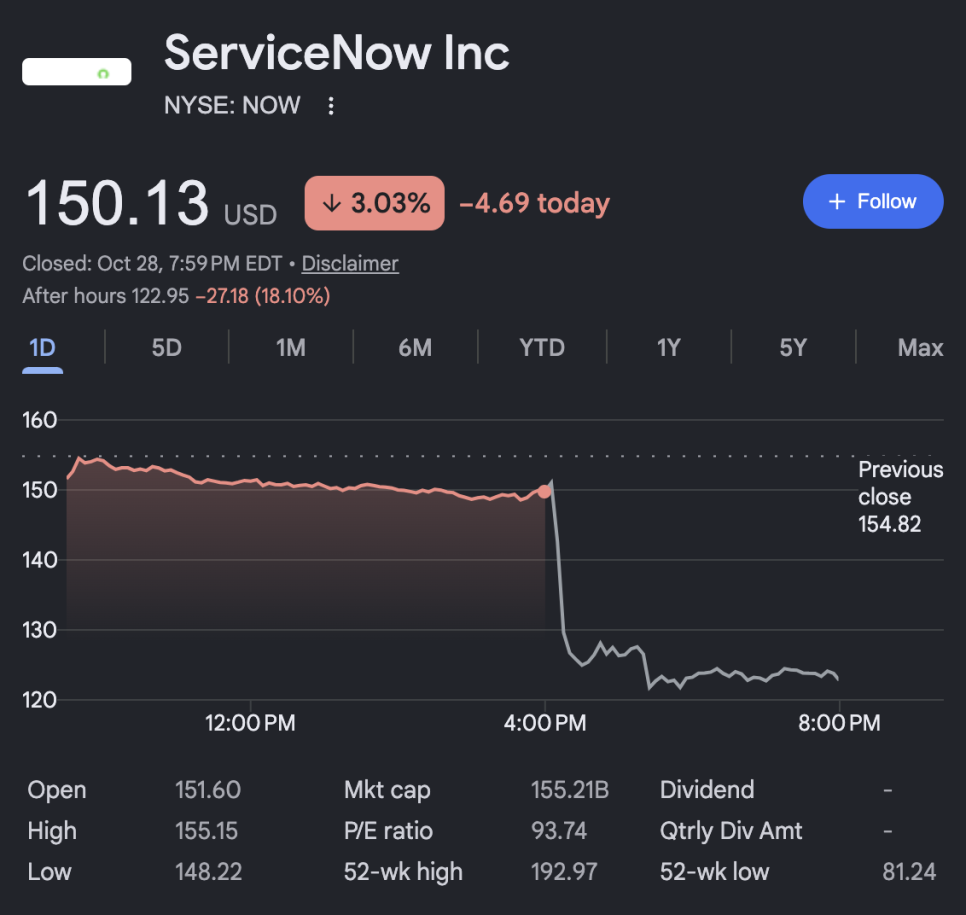
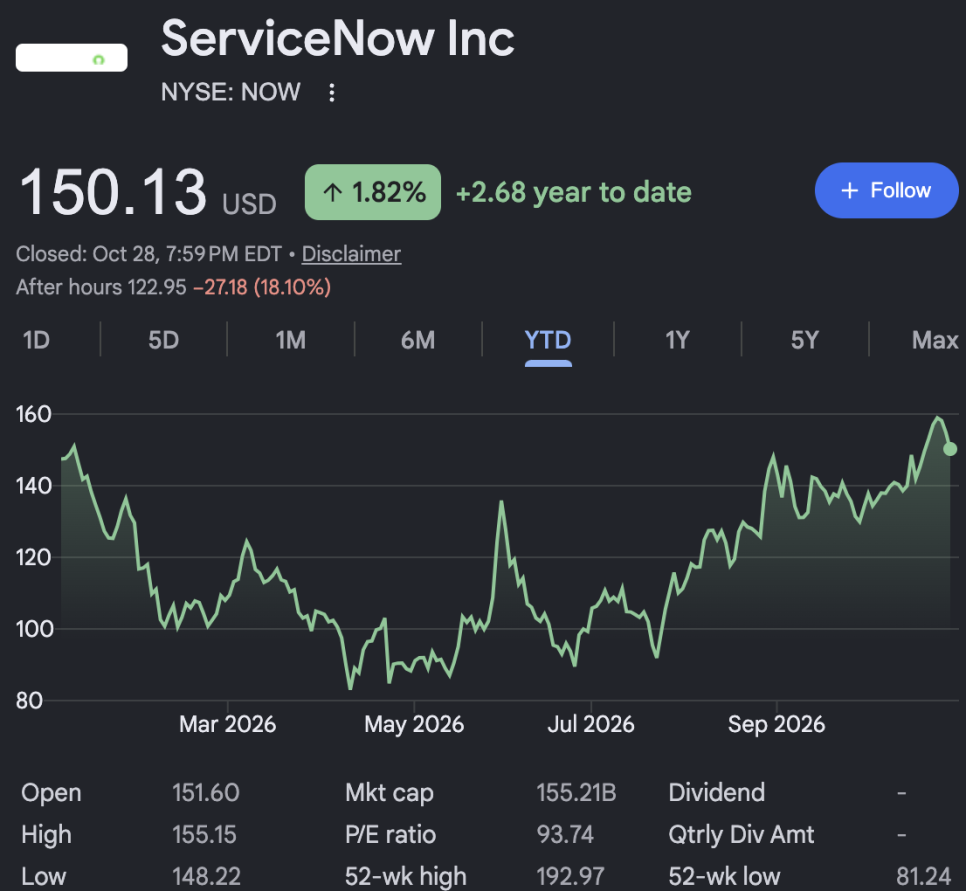
그렇다면 왜 이렇게 크게 빠졌을까. 가치평가 때문임. 서비스나우는 주가수익비율이 약 99배로 평가되던 주식이었고, 이런 주식은 성장이 조금만 느려져도 큰 폭으로 반응함. 이번 발표 직전에 이미 일중 4퍼센트 내렸었고, 지난주에는 AI 패스포트 발표로 반등하기도 했지만 시장의 시선이 결국 숫자 하나에 모였음. AI 목표를 17억 달러로 올린 것도 전체 구독 매출 157억 달러에 비하면 약 10퍼센트 수준이라서, 이 AI 매출이 전체 성장률을 크게 끌어올릴 만큼 커지지 않았다는 반론이 나오는 지점임. 또 AI가 기존 소프트웨어를 대체할 수 있다는 우려가 계속 이 종목에 할인 요인으로 작용하고 있었음.
앞으로 볼 점은 세 가지임. 첫째는 4분기 cRPO 성장률이 18.5퍼센트 이상으로 나오는지, 둔화가 일시적인지 구조적인지를 가리는 숫자임. 둘째는 AI ACV 17억 달러 목표가 실제로 달성되는지, 그리고 이게 기존 사업의 성장 둔화를 메울 수 있는 규모인지임. 셋째는 엔비디아와 협력해 내놓은 AI 에이전트 통제 제품들이 실제 계약으로 이어지는지임. 서비스나우의 이번 하락은 사업이 무너졌다는 뜻이 아니라 PER 100배 안팎 주식이 성장 둔화 신호에 얼마나 민감한지를 보여줬음. AI라는 이야기가 좋아도 가까운 미래 매출 숫자가 한 걸음 물러서면 시장은 내러티브보다 숫자를 먼저 본다는 걸 확인한 거임.









