


 컨텐츠
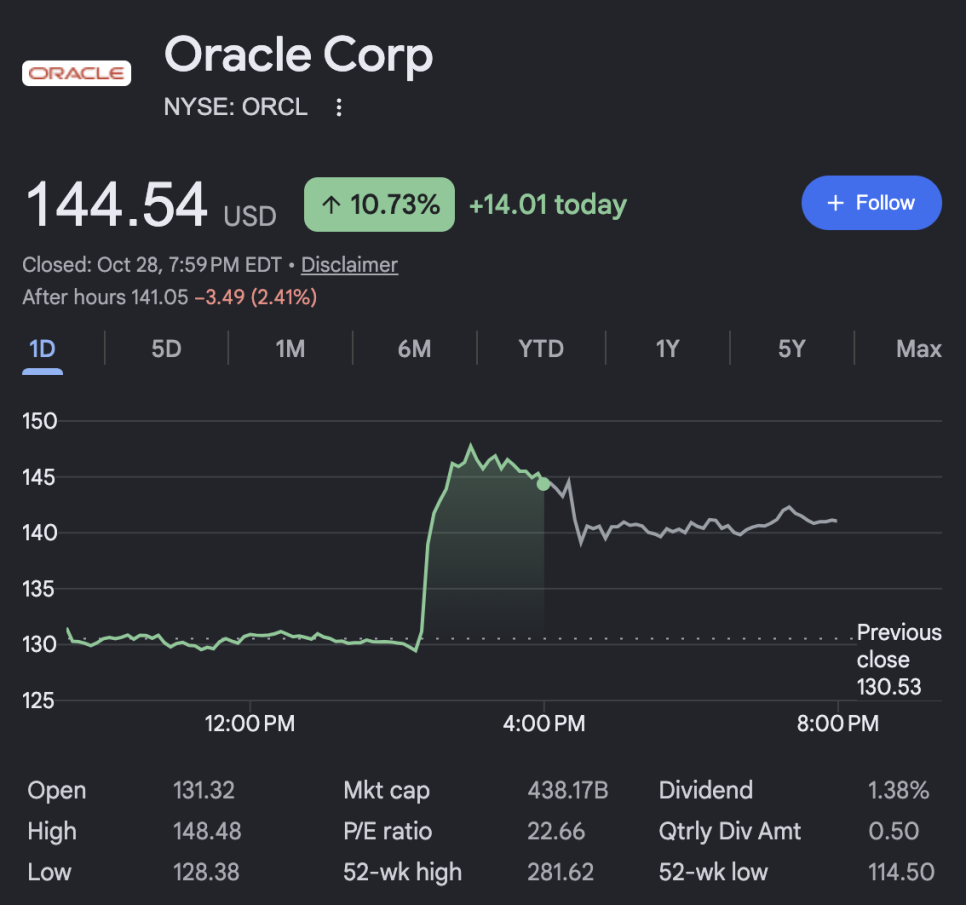










오라클(Oracle, ORCL)이 수요일 10.73퍼센트 올라 144.54달러로 마감했음.
이날 라스베이거스에서 열린 투자자의 날(Investor Day) 행사에서 2030 회계연도 매출 목표와 현금흐름 흑자 전환 시점, 추가 자금 조달 상한을 처음 공개했기 때문임. 오라클은 지난 12개월 동안 주가가 약 50퍼센트 빠져 있었는데, 시장을 짓눌러온 부채와 설비투자 불안에 구체적인 답을 내놓은 셈임.
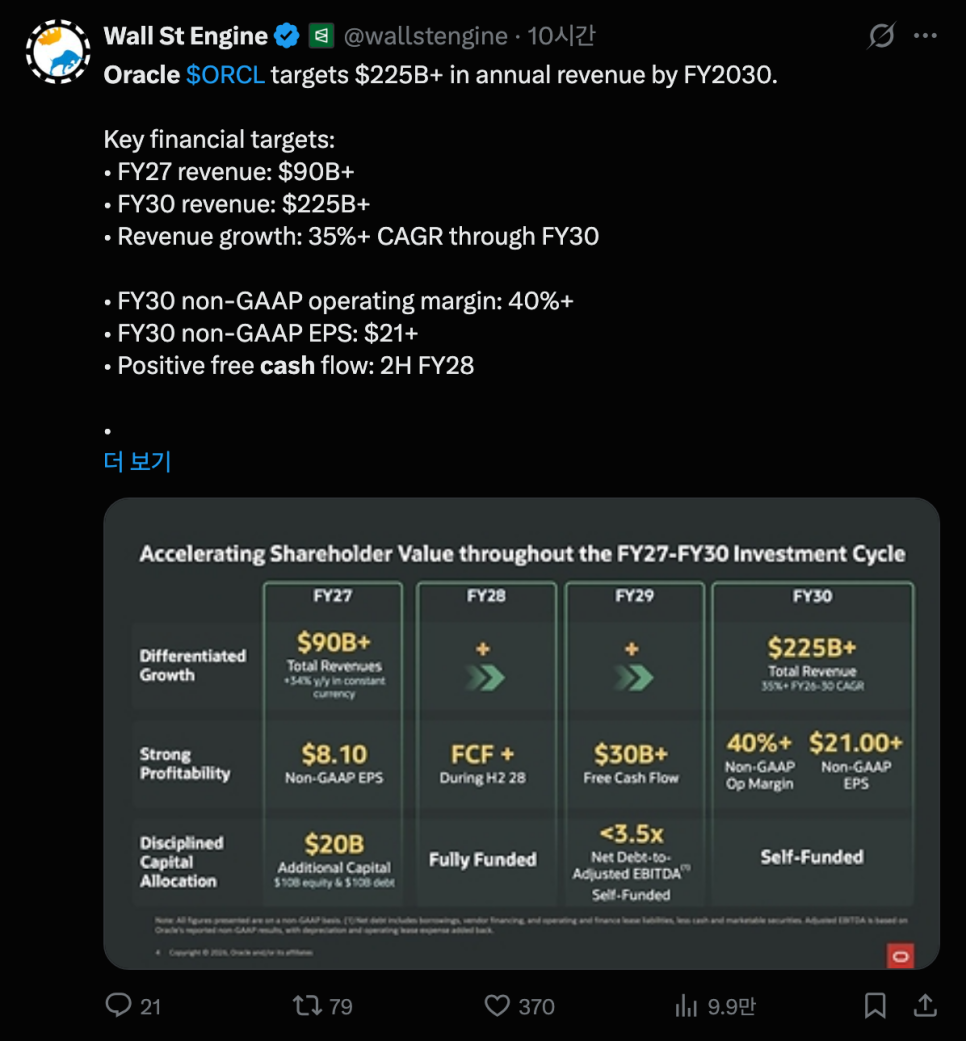
오라클은 2030 회계연도(2030년 5월 끝나는 해) 매출을 2,250억 달러 이상, 비GAAP 영업이익률을 40퍼센트 이상, 비GAAP 주당순이익을 21달러 이상으로 제시했음. 직전 회계연도(2026년) 매출이 674억 달러였으니 연평균 35퍼센트 넘게 성장해야 하는 목표임. 2027 회계연도 전망은 기존대로 매출 900억 달러 이상, 비GAAP 주당순이익 8.10달러를 유지했음. 시장 예상(LSEG 기준 2030 회계연도 매출 약 2,242억 달러)과 비교하면 목표 자체가 놀라운 수준은 아닌데, 이 숫자를 회사가 직접 확인해줬다는 점이 의미 있었음.
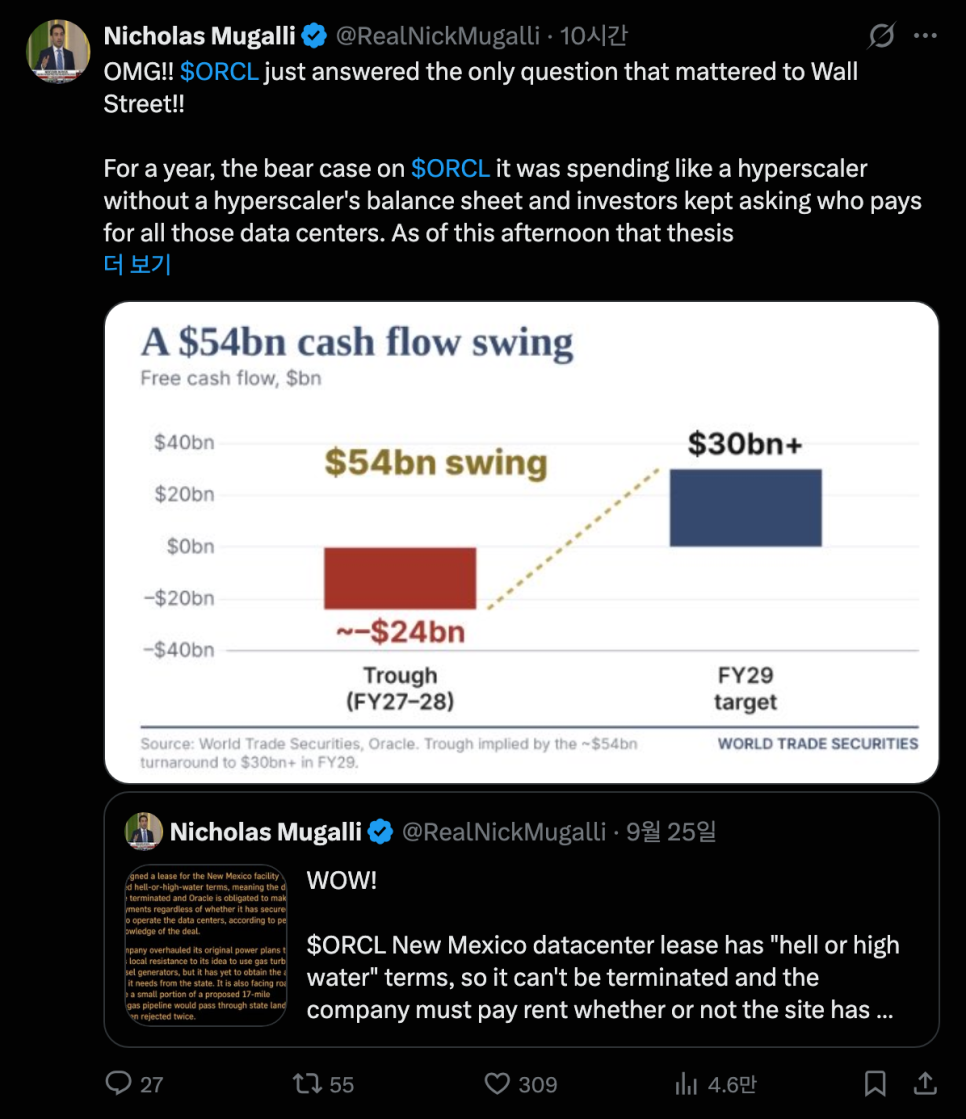
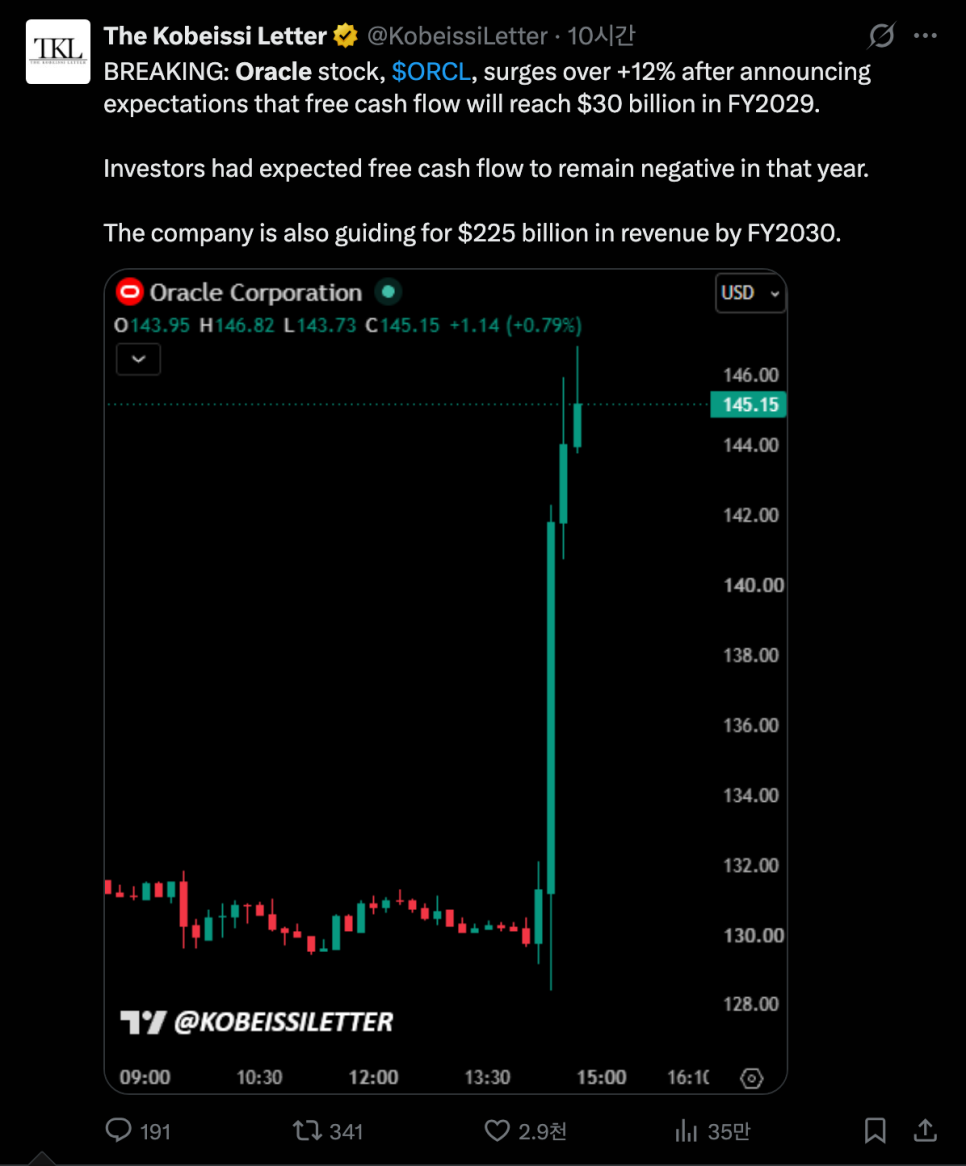
시장이 더 크게 반응한 건 현금 내용이었음. 오라클은 설비투자가 2027 회계연도와 2028 회계연도에 정점을 찍고 2029 회계연도부터 줄어든다고 밝혔고, 잉여현금흐름이 2028 회계연도 하반기에 흑자로 돌아서서 2029 회계연도에 300억 달러 이상이 될 것이라고 제시했음. 팩트셋(FactSet) 기준 시장은 올해와 내년 잉여현금흐름이 각각 약 350억 달러 적자일 것으로 예상했으니, 흑자 전환 시점이 날짜로 제시된 건 큰 안도였음. 2029 회계연도부터는 성장 자금을 스스로 마련하고, 순부채 대비 조정 EBITDA 비율을 3.5배 아래로 유지하겠다는 약속도 했음.
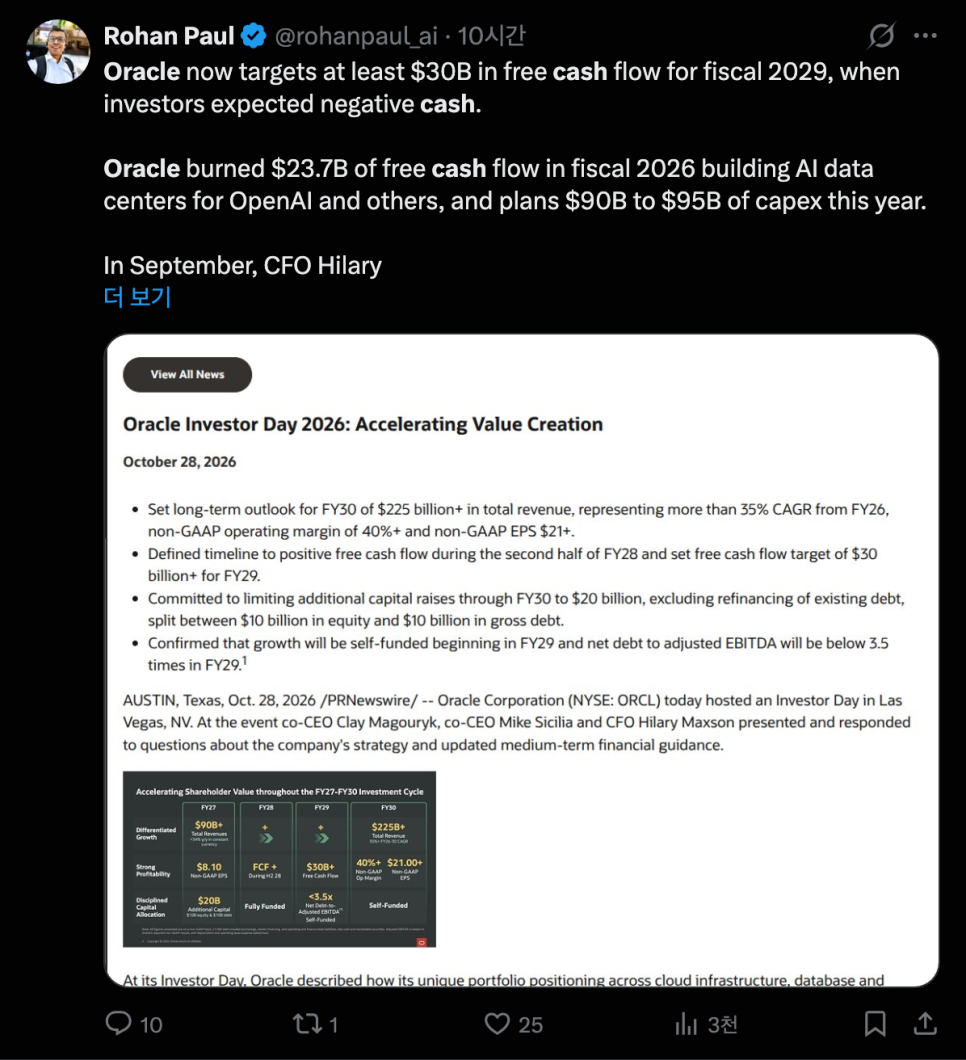
자금 조달 상한도 핵심이었음. 오라클은 2030 회계연도까지 새로 조달하는 자금을 200억 달러로 제한하겠다고 밝혔고, 이 중 100억 달러는 주식, 100억 달러는 총부채로 나눈다고 했음. 기존 부채 차환은 제외한 금액이고, 이미 2027 회계연도 1분기에 마친 200억 달러 규모의 ATM(시장가 주식 매각) 발행과는 별개임. 두 금액을 합치면 약 400억 달러인데, 한 분석은 이 금액이 지난 6월에 오라클이 2027 회계연도 한 해에만 조달하겠다고 밝혔던 금액과 비슷하다고 짚었음. 또 오라클은 공급업체 금융, 고객이 직접 제공하는 하드웨어, 고객 선수금이 정점 투자 기간 동안 필요한 현금을 줄여줄 것이라고 설명했음.
여기서 중요한 구분이 있음. 이 계획은 안전한 약속이 아니라 날짜가 붙은 검증 항목이라는 점임. 오라클은 8월 말 기준 약 1,253억 달러의 차입금과 노트가 있었고 현금은 약 364억 달러였음. 신용부도스와프(CDS)도 여전히 높은 수준이었음. 회사가 약속한 흑자 전환이 2028 회계연도 하반기이니 그때까지 2년 가까이 적자 구간이 이어짐. 또 고객 선수금과 공급업체 금융에 의존한다는 건 고객과 파트너의 계약이 계획대로 유지된다는 전제가 있다는 뜻임. 매출 목표가 그대로 이뤄져야 영업이익률 40퍼센트와 EPS 21달러도 달성됨.
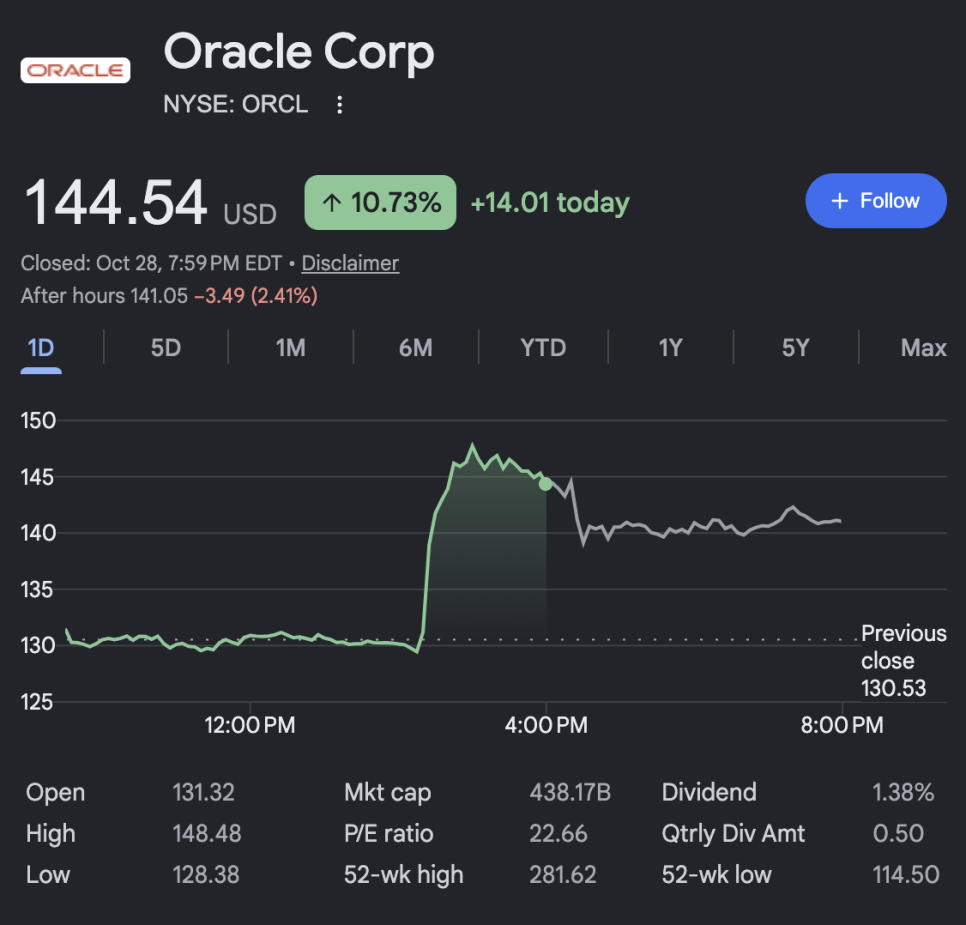
주가는 이미 시간외에서 3퍼센트 내렸음. 하루 11퍼센트 상승 뒤에 일부를 반납한 건 기대가 하루 만에 상당 부분 반영됐음을 보여줌. 개인적으로 눈여겨볼 점은 이번 발표가 새 성장 이야기를 보여준 게 아니라 기존 이야기를 어떻게 감당할지를 설명한 자리였다는 점임.
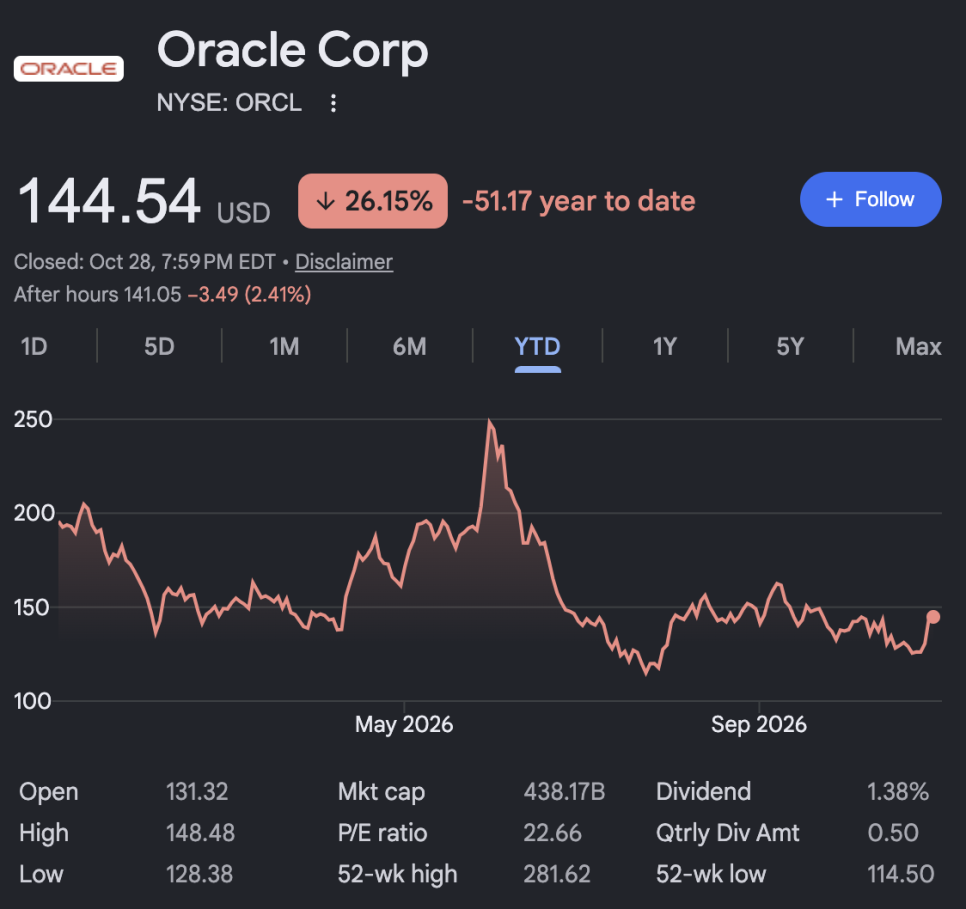
앞으로 확인할 지점은 세 가지임. 첫째는 설비투자가 2027과 2028 회계연도에 정점을 찍는 속도와 금액임. 회사는 연도별 설비투자 금액을 공개하지 않았음. 둘째는 고객 선수금과 공급업체 금융이 실제로 현금 부담을 줄이는지임. 셋째는 다음 분기 실적에서 매출 성장 가속이 2027 회계연도 900억 달러 목표와 맞는지임. 오라클의 하루 11퍼센트 상승은 시장이 AI 투자에 대한 확신이 아니라 돈을 어떻게 갚을지에 대한 설명에 반응했다는 걸 보여줌. 계획이 제시됐고 이제 그 계획이 매 분기 지켜지는지가 이 주식의 방향을 정할 거임.









