


 컨텐츠
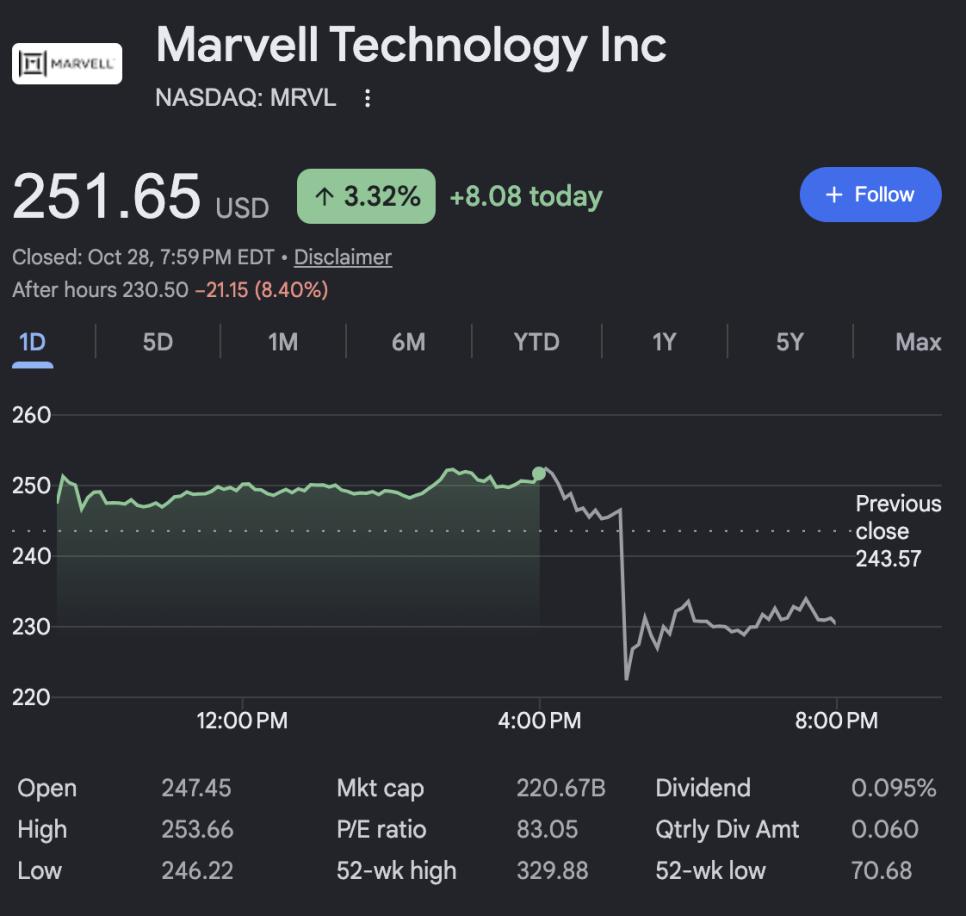










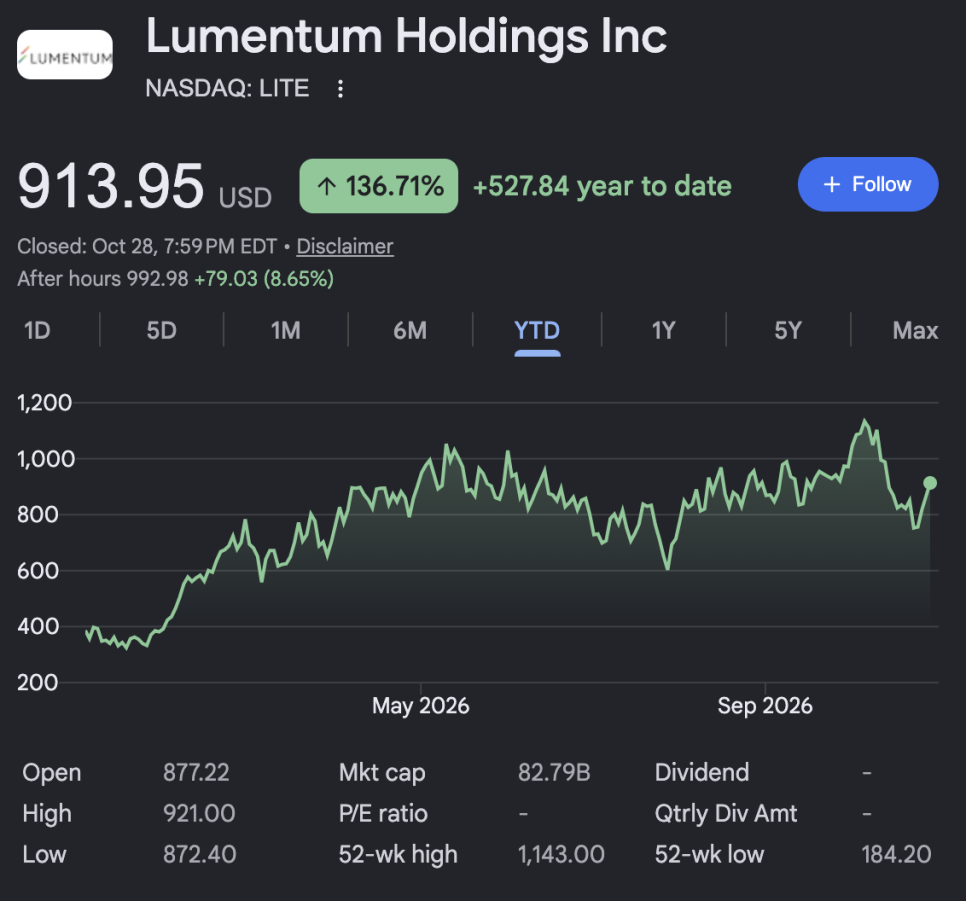
루멘텀(Lumentum, LITE)이 수요일 장 마감 뒤에 시간외에서 9퍼센트에서 최고 17퍼센트 급등했음.
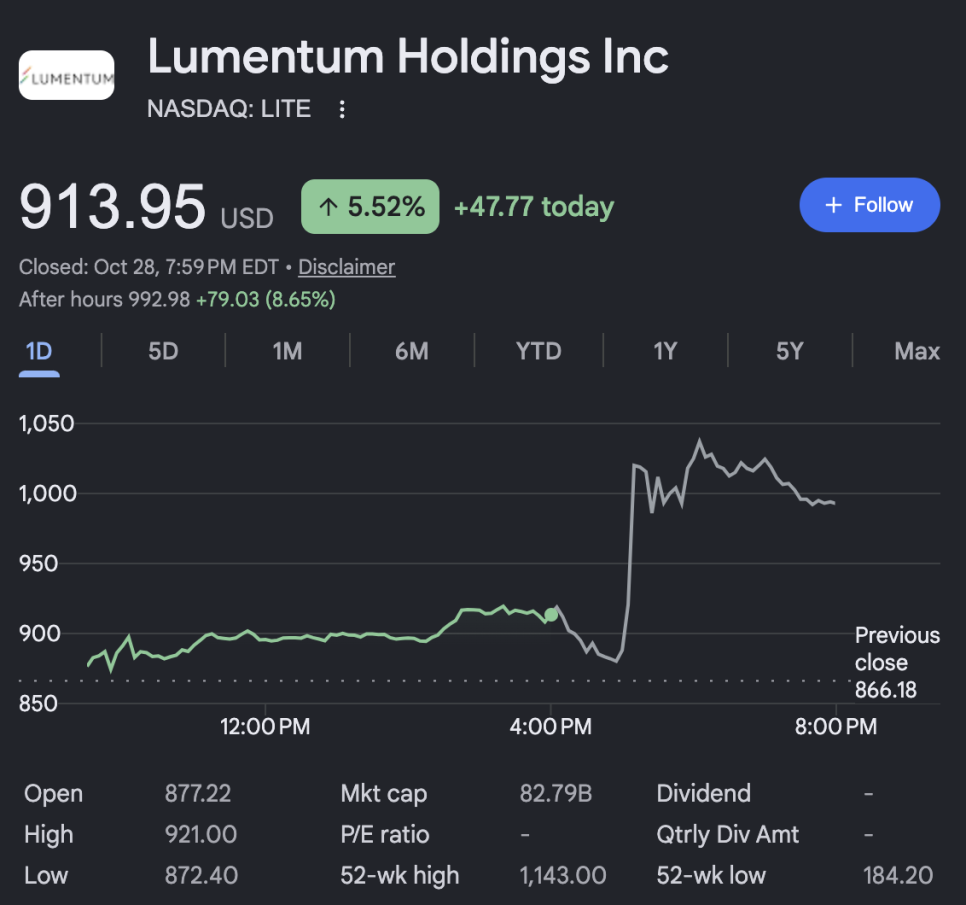
블룸버그가 마벨 테크놀로지(Marvell Technology, MRVL)가 루멘텀을 인수하기 위한 고급 협상 단계에 있다고 보도했기 때문임. 아직 공식 발표는 없고 협상 조건이 바뀔 수 있다는 단서가 붙어 있음.
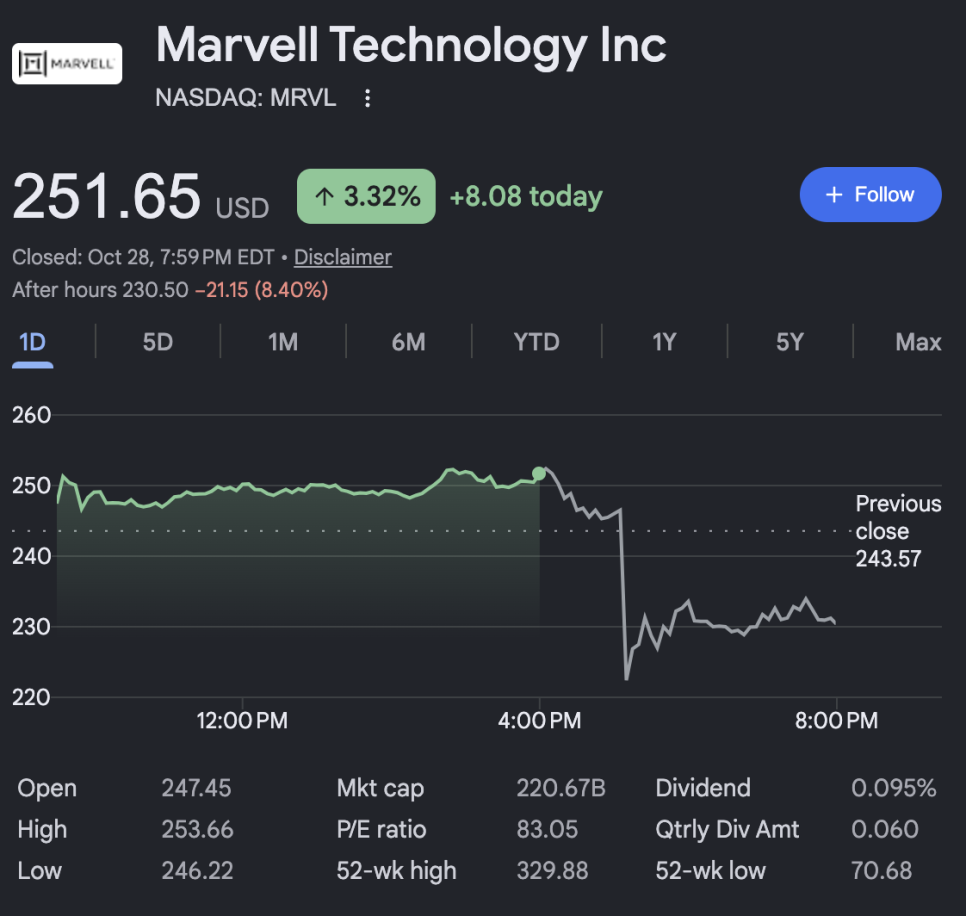
참고로 인수자인 마벨은 같은 시간외에서 8퍼센트에서 11퍼센트 빠졌는데, 경쟁사 코히런트(Coherent)도 4.3퍼센트 올랐음.
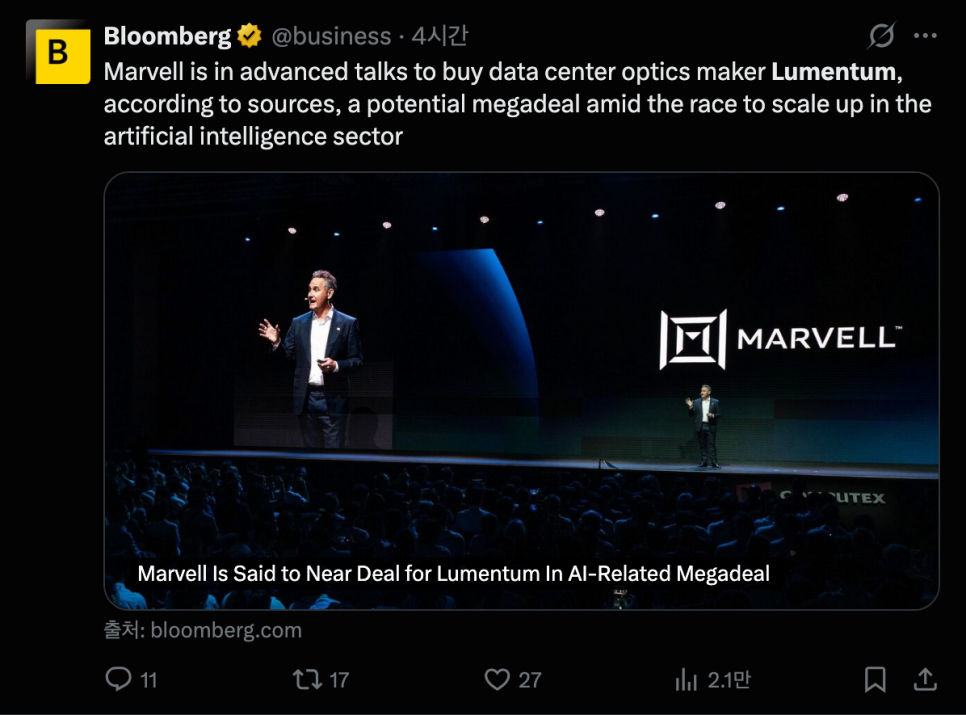
블룸버그는 익명의 관계자를 인용해서 두 회사가 고급 협상 중이고 빠르면 다음 주에 거래가 발표될 수 있다고 전했음. 양사 모두 이 보도에 대해 바로 논평하지 않았음. 현재 시가총액 기준으로 루멘텀은 약 830억 달러, 마벨은 약 2,210억 달러라서 마벨이 자기 몸집의 약 40퍼센트에 해당하는 회사를 사려는 구도임.
규모부터 비교해보자면, 가격이 시가총액 근처가 된다면 AMD가 2022년에 자일링스(Xilinx)를 490억 달러에 인수한 것을 넘어 지금까지 완료된 가장 큰 반도체 거래가 됨. 마벨의 역대 최대 인수는 2021년 광 반도체 업체 인피니(Inphi)를 사들인 약 100억 달러였으니 그보다 8배 가까이 큰 거래임. 마벨의 현금은 약 39억 2,000만 달러라서 대부분을 주식이나 신규 차입으로 지불해야 하고, 그래서 시장이 인수자를 먼저 의심하는 거임.
마벨이 왜 루멘텀을 원할까. 루멘텀은 AI 데이터센터에서 빛으로 데이터를 보내는 인듐 인화물 레이저, 클라우드용 트랜시버, 광 회로 스위치를 만드는 회사임. 이 부품은 공급이 부족한 병목이고, 루멘텀은 10월 초 블룸버그 인터뷰에서 일부 제품 생산능력이 2029년 초까지 다 팔렸다고 밝혔음. 엔비디아는 올해 루멘텀에 투자하면서 수십억 달러 규모 구매 약정과 향후 용량 접근권을 확보했음. 마벨은 이미 루멘텀에서 레이저를 사서 쓰고 있어서, 이 인수는 부품 공급사를 직접 가져와 칩, 광학, 연결을 한 회사 안에서 해결하려는 시도로 읽힘. 마벨은 지난 투자자의 날에서 인터커넥트 사업을 AI 성장의 핵심으로 꼽았고, 광 부품은 그 사업의 가장 중요한 투입물임.
그렇지만 이 인수에는 우려도 크게 따라붙음. 첫째는 가격과 자금 조달임. 830억 달러 규모를 마벨이 부담하려면 대규모 신주 발행이 필요할 수 있고, 이는 기존 마벨 주주의 지분 희석으로 이어짐. 둘째는 통합 위험임. 칩 설계 회사와 레이저 제조업체는 사업 방식이 다르고, 루멘텀이 새 공장을 짓고 증설하는 단계에서 인수가 겹치면 실행이 어려울 수 있음. 셋째는 고객 이해관계임. 루멘텀의 고객에는 마벨의 경쟁사들이 포함돼 있을 수 있어서, 마벨 계열이 되면 이 고객들이 공급처를 다변화하려 할 가능성이 있음. 이건 분석가적 추정이고 확인된 내용은 아님. 넷째는 규제임. 이만한 규모의 반도체 거래는 미국과 중국 등에서 승인 심사가 길어질 수 있음.
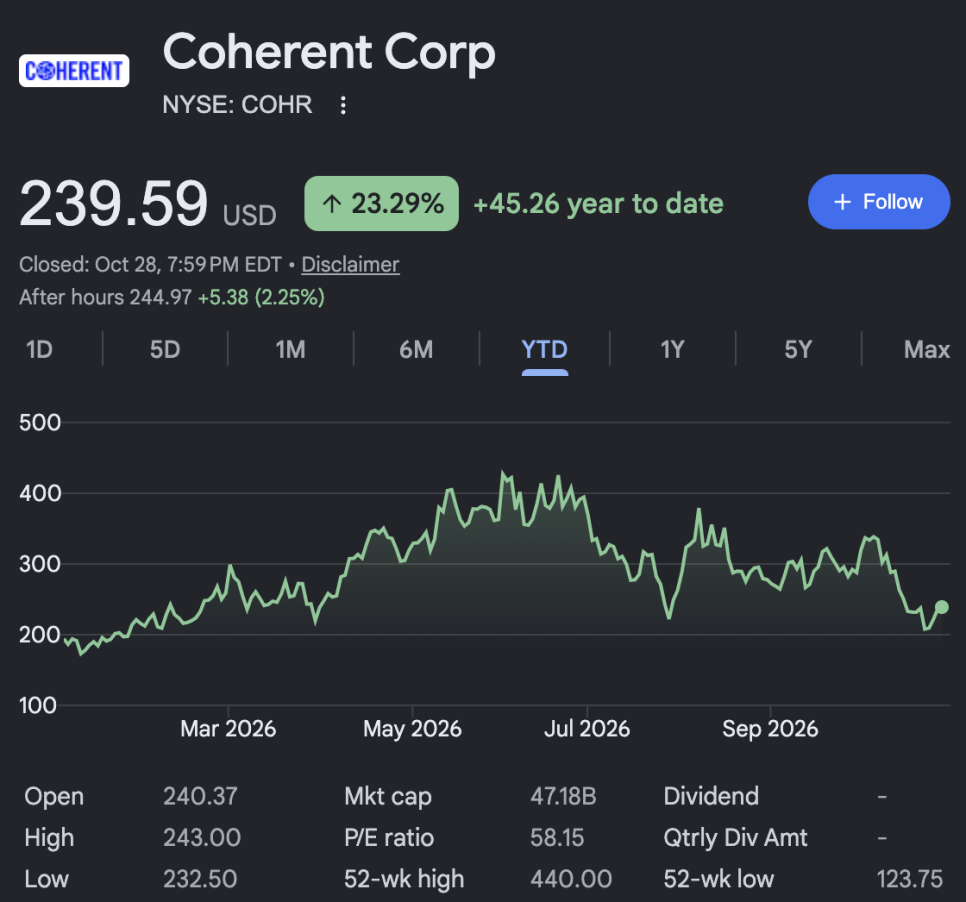
경쟁 구도도 같이 볼 만함. 혹자는 이번 인수가 성사되면 독립적인 광부품 업체인 코히런트의 전략적 가치가 더 높아질 수 있다고 분석했음. 반도체 업체들이 광 기술을 직접 가져오려는 흐름이 생기면, 남아 있는 독립 업체가 귀해진다는 논리임.
앞으로 볼 지점은 세 가지임. 첫째는 실제로 다음 주에 합의가 발표되는지, 그리고 가격과 현금과 주식의 구성임. 둘째는 마벨 주가가 발표 후 어떻게 반응하는지임. 인수자 주가가 계속 눌리면 거래의 정당성에 의문이 커질 수 있음. 셋째는 엔비디아와 구글, 아마존 같은 루멘텀의 주요 고객이 인수에 어떤 입장을 보이는지임. 마벨의 루멘텀 인수설은 AI 인프라 경쟁이 이제 칩 한 종류가 아니라 부품 공급망 전체를 누가 쥐느냐로 넘어갔다는 신호임. 시장이 인수 대상의 주가는 올리고 인수자의 주가는 내렸다는 점이, 이 거래가 가진 전략적 가치와 재무적 부담을 동시에 보여주고 있음.









