


 컨텐츠
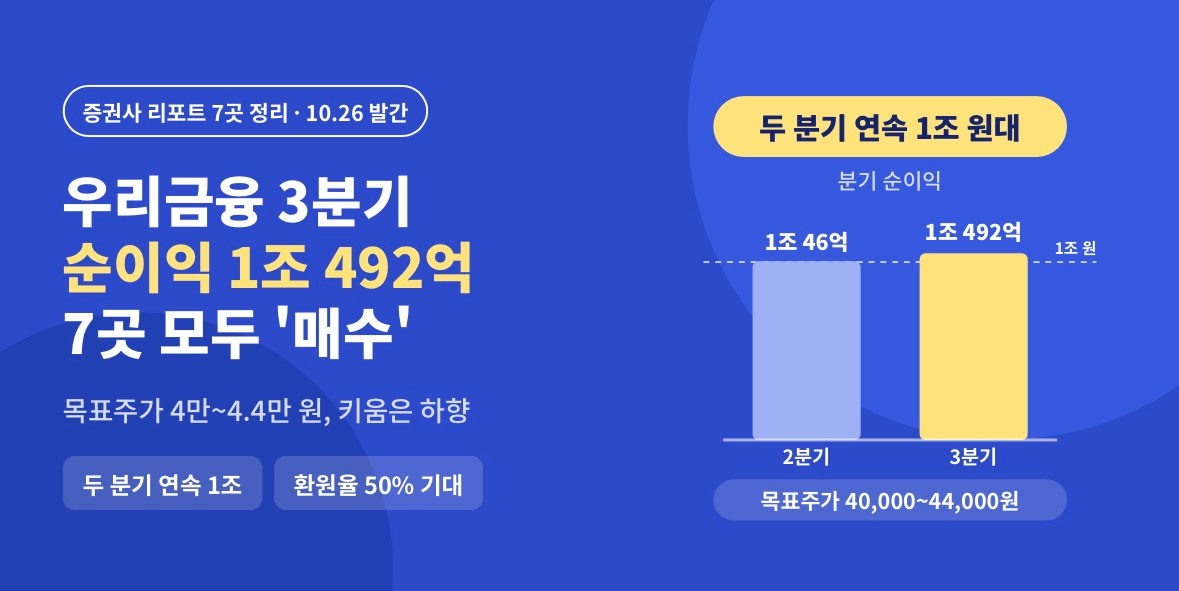










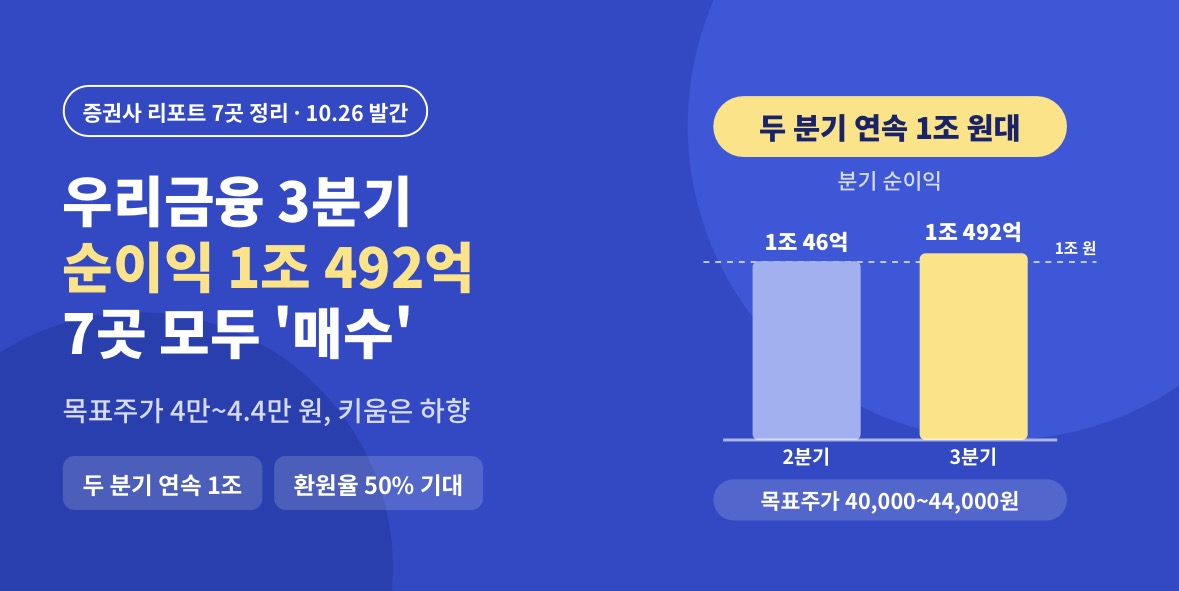
우리금융지주가 두 분기 연속 순이익 1조 원을 넘기자 증권사 7곳이 모두 '매수' 의견을 냈습니다. 목표주가는 4만~4.4만 원이고, 직전 목표가가 확인된 곳 중에서는 키움증권이 낮췄고 한국투자증권은 유지했습니다.
3분기 실적
• 순이익 1조 492억 원 (전분기 대비 +4.4%, 전년 동기 대비 -15.7%)
• 2분기 1조 46억 원에 이어 두 분기 연속 1조 원대입니다.
• 한국투자증권은 시장 예상치(9,322억 원)를 웃돌았다고 봤습니다. 반면 키움증권 추정치(1조 800억 원)보다는 약 2.8% 낮았습니다(정리자 계산).
• 전년 3분기에 보험사 인수 관련 일회성 이익이 있어 감소율이 크게 보입니다(키움증권).
• 3분기 분기 배당은 주당 220원이고 비과세로 지급합니다.
증권사별 목표주가 (모두 '매수')
• 한국투자증권 4.4만 원 (유지)
• 하나증권 4.3만 원 (최선호주 유지)
• SK증권 4.3만 원
• 키움증권 4.3만 원 (직전 4.8만 원, -10.4%)
• iM증권 4.2만 원
• 한화투자증권 4.15만 원
• 교보증권 4만 원
직전 목표가는 보도에서 확인되는 곳만 적었습니다.
증권사들이 본 점
• 대손비용이 줄었습니다. 하나증권은 3분기 대손비용이 2024년 이후 분기 최저 수준이라고 봤고, SK증권도 충당금 전입액이 전년보다 크게 줄었다고 했습니다.
• 주주환원 기대가 큽니다. 한국투자증권은 올해 주주환원율을 45.3%로 예상하고, 비과세 배당을 반영하면 실효 50%를 웃돌 것으로 봤습니다. 내년 명목 주주환원율은 50%를 전망했습니다.
• 키움증권은 ROE(자기자본이익률) 전망을 소폭 낮추고 시장 전반의 평가 배수가 내려간 점을 반영해 목표가를 낮췄습니다. 다만 이익 증가와 주주환원을 이유로 '매수'는 유지했습니다.
앞으로 볼 점
1. 4분기 마진 회복 여부(한화투자증권)
2. 내년 주주환원율 50% 달성과 자사주 규모
3. ABL생명 사옥 매각의 연내 완료 여부(전자신문)
출처 교보증권, 한화투자증권, 하나증권, SK증권, iM증권 우리금융지주 리포트 요약(StockHub, 2026.10.26), 이투데이 한국투자증권(2026.10.26), 머니투데이 키움증권(2026.10.26), 한국경제(2026.10.23), 전자신문(2026.10.24), 한국경제 오늘의 증권가 콜(2026.10.26)









