


 컨텐츠
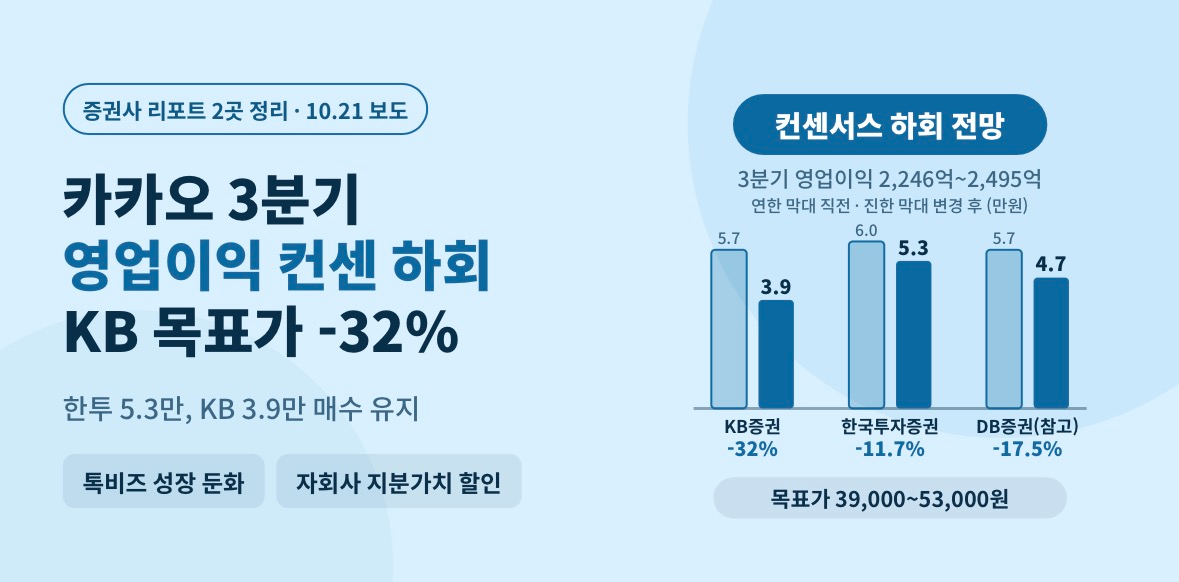










카카오의 3분기 실적이 컨센서스를 밑돌 것이라는 리포트가 10월 21일에 잇따랐습니다. 한국투자증권은 목표가를 6만원에서 5.3만원으로(-11.7%), KB증권은 5.7만원에서 3.9만원으로(-32%) 낮췄고 둘 다 '매수'를 유지했습니다. 이유는 톡비즈 성장 둔화, 콘텐츠 부진, 인적분할을 앞둔 자회사 지분가치 할인입니다. AI 에이전트 사업은 방향성은 긍정적이지만 수익화 성과 확인이 먼저라는 평가입니다.
리포트 한눈에 보기
• 한국투자증권(10월 21일): 매수 유지, 목표주가 53,000원(직전 60,000원, -11.7%)
• KB증권(10월 21일): 매수 유지, 목표주가 39,000원(직전 57,000원, -32%)
• DB증권(10월 16일, 참고): 매수 유지, 목표주가 47,000원(직전 57,000원, -17.5%)
이번 주 두 건의 목표가는 1.36배 차이입니다(정리자 계산). DB증권 리포트는 지난주 금요일(10월 16일) 발간이라 이번 주 건수에는 넣지 않고 비교용으로만 적었습니다. 한국경제도 10월 21일 증권가 종합에서 카카오를 하향 종목으로 짚고 사유로 실적 전망 조정, 평가배수 축소, 자회사 지분가치 할인을 들었습니다.
1. 3분기 실적 전망: 세 곳 모두 컨센서스 하회
• 한국투자증권: 매출 2조 370억원(YoY +3.8%, QoQ -2.9%), 영업이익 2,246억원(YoY +0.4%, QoQ -18.9%)이며 컨센서스보다 10.9% 낮다고 봤습니다. 컨센서스 금액은 보도에 없고, 역산하면 약 2,521억원입니다(정리자 계산).
• KB증권: 매출 2조 227억원(YoY +3.1%), 영업이익 2,363억원(YoY -2.2%)으로 컨센서스를 밑돈다고 봤습니다. 컨센서스 금액은 보도에 없습니다.
• DB증권(참고): 매출 2조 412억원(YoY -2.2%, QoQ -2.7%), 영업이익 2,495억원(YoY +19.9%, QoQ -9.9%)이며 컨센서스 2,623억원보다 4.9% 낮다고 봤습니다(하회율은 정리자 계산).
• 영업이익 추정은 2,246억원부터 2,495억원까지 약 249억원 범위입니다(정리자 계산).
• 한국투자증권과 DB증권의 QoQ 증감률로 2분기 영업이익을 거꾸로 계산하면 둘 다 약 2,769억원으로 맞아떨어집니다(정리자 계산).
• 다만 전년 동기 기준은 서로 다릅니다. YoY로 역산한 전년 3분기 영업이익은 DB증권 약 2,081억원, 한국투자증권 약 2,237억원, KB증권 약 2,416억원입니다(정리자 계산). 그래서 영업이익 YoY가 -2.2%부터 +19.9%까지 갈리고, 매출 YoY도 DB증권은 -2.2%인데 한국투자증권과 KB증권은 +3.8%, +3.1%입니다. 증권사 증감률을 서로 비교할 때는 주의가 필요합니다.
2. 부문별 포인트
• 톡비즈: 한국투자증권은 6,230억원(QoQ -3.1%)으로 추석 연휴에 광고와 커머스가 위축됐다고 봤고, KB증권은 6,247억원에 성장 둔화와 메시지 광고의 높은 기저 부담을 짚었습니다. DB증권은 비즈니스 메시지가 약 +13%, 커머스가 추석 효과로 약 +8% 성장한다고 봤습니다.
• 플랫폼(기타): 한국투자증권은 5,664억원(QoQ -3.5%)으로 보고, 카카오페이는 주식시장 거래액 감소로 기여가 줄어든다고 봤습니다.
• 콘텐츠: 한국투자증권은 8,477억원(QoQ -2.4%)에 웹툰 매출 감소와 아티스트 활동 축소를 이유로 들었습니다. KB증권은 부진 지속과 SM 주요 아티스트 활동 감소, DB증권은 SM과 픽코마가 상반기보다 부진할 것으로 봤습니다.
• 모빌리티: KB증권은 공휴일 증가, DB증권은 휴가철에 따른 비수기를 지목했습니다.
3. 목표가 하향 이유와 밸류에이션
• 한국투자증권(53,000원): 주요 사업부에 적용하는 밸류에이션을 낮췄습니다.
• KB증권(39,000원): 본사 사업가치를 약 10조 2,000억원, 카카오뱅크·카카오페이·에스엠 등 자회사 지분가치를 NAV 할인율 50%를 적용해 약 7조원으로 산정했고, 자회사 지분가치는 기존 대비 51% 줄었습니다. 둘을 합치면 약 17조 2,000억원입니다(정리자 계산). 톡비즈 성장 둔화, 메시지 광고의 높은 기저, 모빌리티 비수기, 콘텐츠 부진도 이유로 들었습니다.
• DB증권(47,000원, 참고): 하반기 매출 성장 둔화와 보유 지분가치 하락을 이유로 들었습니다.
컨센서스와의 격차(DB증권 -4.9%, 한국투자증권 -10.9%)보다 목표가 하향폭(-11.7%~-32%)이 같거나 훨씬 큽니다. 특히 KB증권은 자회사 지분가치 할인이 하향의 큰 비중을 차지하는 것으로 보입니다(정리자 해석). 현재가와 상승 여력은 보도 기준이 달라 인용하지 않았습니다.
4. AI 에이전트 사업 평가
• KB증권: 'if kakao 2026'에서 AI 에이전트 사업의 방향성과 수익화 모델(검색광고, 커머스, 외부 서비스 중개 수수료)이 공개된 점을 긍정적으로 봤습니다. 카카오톡 이용자 기반을 활용하므로 수익화되면 전사 이익을 한 단계 높일 수 있다고 평가했습니다. 다만 외부 파트너사 협업 지연으로 진척이 기대에 못 미쳐 실제 성과 확인이 필요하고, 서비스 출시와 초기 수익화가 확인되면 주가 반등이 가능하다고 봤습니다.
• 한국투자증권: AI 어시스턴트 '카나나 스페이스' 기반 PC 에이전트 '칸바스'와 카카오톡 내 에이전트 연동을 단계별 전략으로 소개했습니다. GPU 연산 비용을 감당할 과금 구조가 없으면 지속성과 서비스 품질이 나빠질 수 있다고 봤습니다. 내년 1월 예정된 카카오AI·카카오X 인적분할 전까지는 신중한 접근이 필요하고, 카카오AI는 밸류에이션 부담이 낮아 투자 매력이 더 높을 수 있지만 수익화 전략 확인이 우선이라고 했습니다.
• DB증권(참고): 카나나 스페이스와 칸바스의 상용화 성과가 관건이고, 카카오톡 안에서 대화형 주문·송금이 가능해지면 커머스 실적에 기여할 수 있다고 봤습니다.
5. 리스크와 보도 간 불일치
• 톡비즈 광고·커머스 성장 둔화와 높은 기저
• 카카오페이 거래액 감소, 웹툰·콘텐츠·음악 부진
• AI 수익화 일정과 GPU 비용 구조의 불확실성
• 인적분할을 앞둔 자회사 지분가치 할인
• 위에서 본 것처럼 전년 동기 기준이 증권사마다 달라 YoY 증감률을 직접 비교하기 어렵습니다.
• 한국투자증권 보도는 뮤직 부문 매출을 콘텐츠와 별도로 적어 부문 구분을 확인하기 어려워 인용하지 않았습니다.
• 컨센서스 금액은 한국투자증권과 KB증권 보도에 없습니다.
6. 체크포인트
1. 3분기 확정 실적이 한국투자증권(2,246억원), KB증권(2,363억원), DB증권(2,495억원) 중 어디에 가까운지
2. 4분기 톡비즈 성장률 회복 여부(광고·커머스, 메시지 광고 기저)
3. 내년 1월 카카오AI·카카오X 인적분할 일정과 지분가치 할인율 변화
4. AI 에이전트 출시 시점과 초기 수익화 성과, 외부 파트너 협업 속도
5. GPU 비용을 감당할 과금 구조
6. 웹툰과 SM 아티스트 활동 회복
출처 한국투자증권, KB증권, DB증권 카카오 리포트 관련 보도: 머니투데이(2026.10.21), 아주경제(2026.10.21), 이투데이(2026.10.21), 한국경제 오늘의 증권가 콜(2026.10.21), 뉴스핌(2026.10.16)









