


 컨텐츠
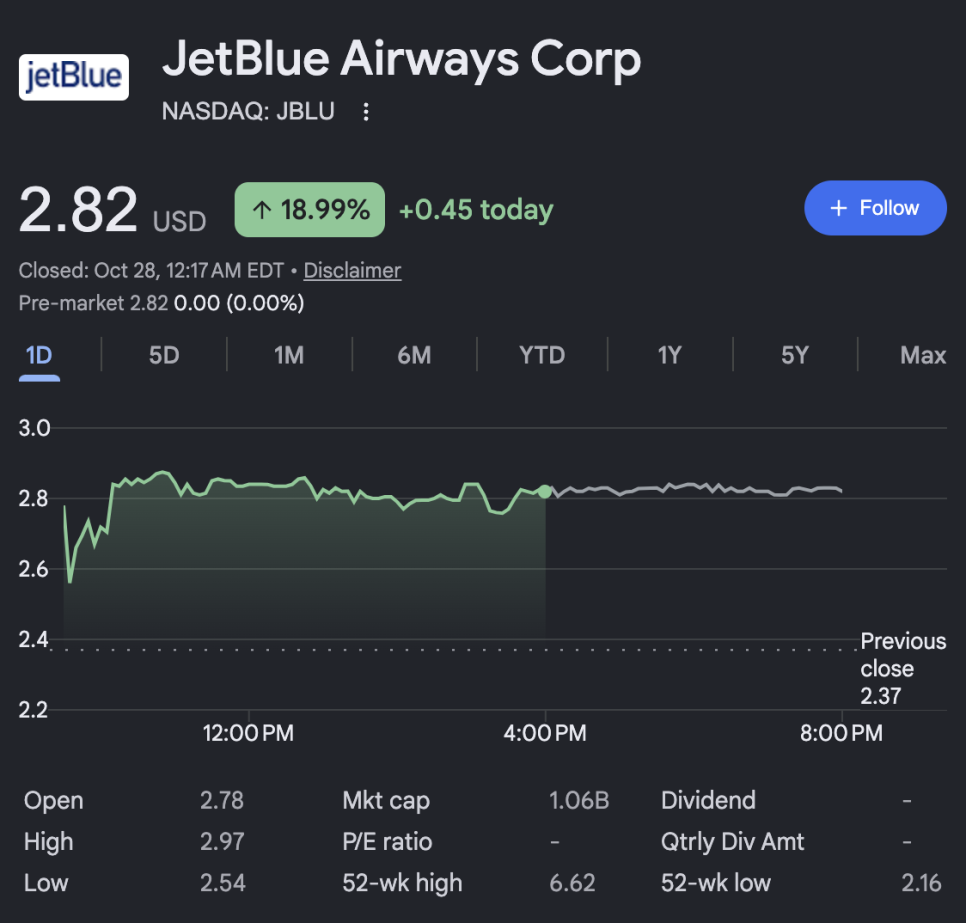










제트블루(JetBlue Airways, JBLU)가 화요일 18.8퍼센트 올랐음.
3분기에는 순손실이 2억 5,700만 달러로 1년 전 1억 4,300만 달러보다 커졌는데도 이렇게 오른 이유는 항공사가 보여줘야 하는 가장 중요한 숫자 하나가 좋았기 때문임. 연료비가 치솟는 환경에서 어떻게 버티는지가 이번 실적의 핵심이었음.
먼저 3분기 매출은 28억 1,000만 달러로 1년 전보다 21.1퍼센트 늘었고 시장 예상 약 28억 3,000만 달러에는 조금 못 미쳤음. 조정 주당 손실은 0.60달러로 예상 0.54달러에서 0.55달러보다 컸고 영업이익률은 마이너스 5.1퍼센트였음. 그런데 투자자들이 본 건 단위 매출(RASM)이었음. RASM은 좌석 한 개를 1마일 나를 때 벌어들이는 매출로 항공사의 가격 결정력을 보여주는 대표 지표인데, 18.4퍼센트 늘어서 회사가 처음 제시한 가이던스 중간값보다 약 4퍼센트포인트 좋았음. 회사는 높은 운임과 개선된 수익 관리 기술이 이 성과의 대부분을 만들었다고 설명했음.
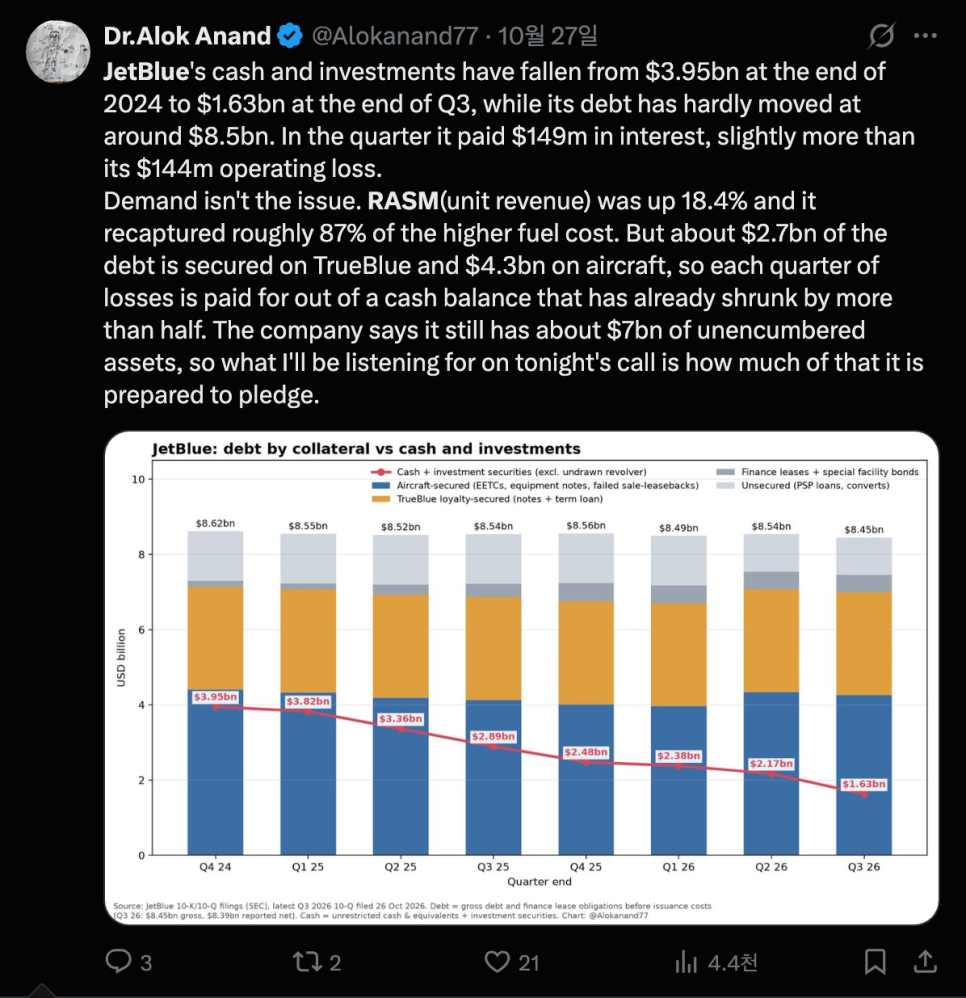
더 중요한 숫자는 연료비 회수율임. 올해 이란 전쟁 이후 항공유 가격이 크게 올랐는데, 제트블루는 올라간 연료비의 약 87퍼센트를 운임 인상으로 되찾았다고 밝혔음. 연료는 항공사 비용의 두 번째로 큰 항목이라서 이 회수율이 높다는 건 비용 부담을 고객에게 넘기고 있다는 뜻이고, 수요가 튼튼하다는 증거이기도 함. 조애나 게러티(Joanna Geraghty) 대표는 강한 수요와 높은 운임이 예상보다 훨씬 높은 매출을 만들었다고 말했음.
전망도 좋았음. 4분기 RASM은 18퍼센트에서 22퍼센트 늘 것으로 제시했고, 영업이익률은 1년 전보다 1퍼센트포인트에서 2퍼센트포인트 개선될 것으로 봤음. 비연료 단위 비용 증가율도 4분기에는 크게 둔화될 것이라고 밝혔음. 중장기 목표는 2027년에 지속적인 영업이익을 내고 2028년에 주당순이익 1달러 이상과 양(+)의 잉여현금흐름을 달성하는 것임. 한 가지 짚어둘 점은 이 목표가 아직 3분기 적자 상황과 차이가 크다는 점임.
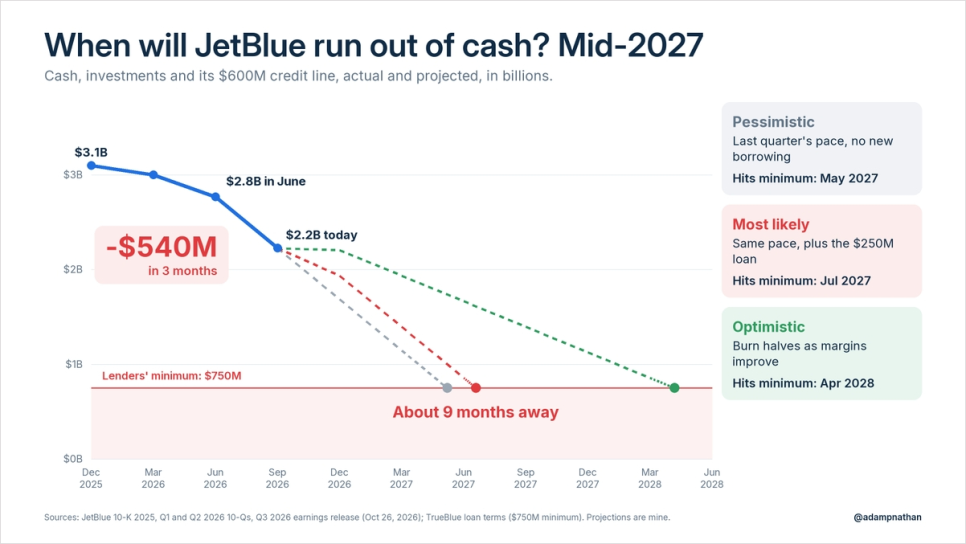
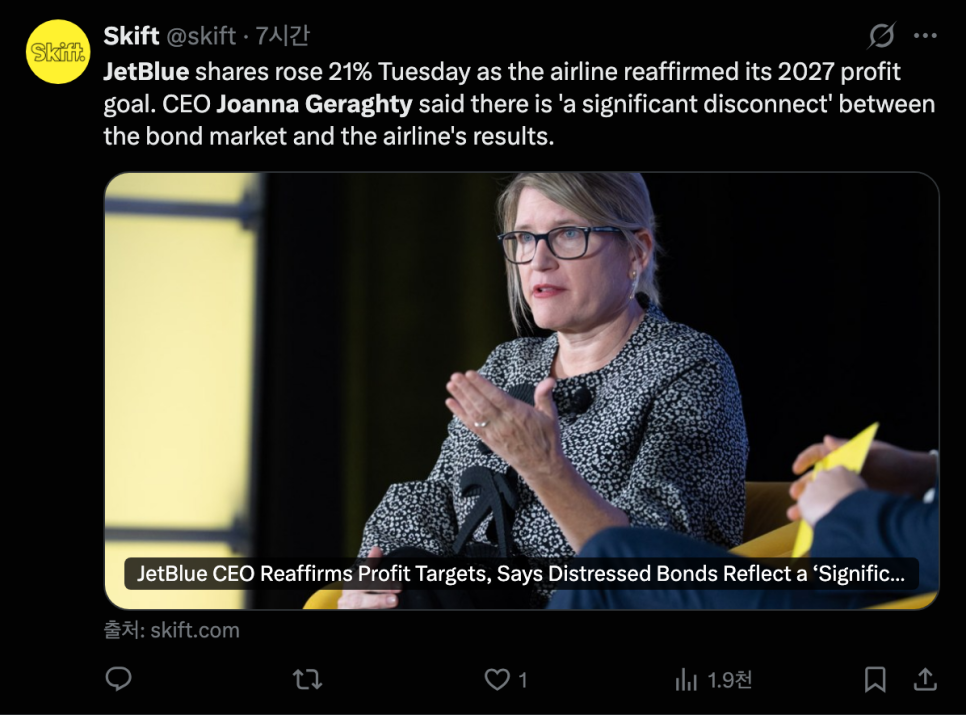
이날 시장이 가장 안도한 부분은 재무 상태에 대한 설명이었음. 제트블루는 분기 말 유동성이 22억 달러(미사용 신용한도 6억 달러 포함)이고, 담보로 잡히지 않은 자산이 약 70억 달러(항공기와 엔진 28억 달러 포함)라고 밝혔음. 4분기에 항공기를 담보로 한 2억 5,000만 달러 자금이 추가로 들어올 예정이고 총부채는 84억 달러였음. 게러티 대표는 로이터에 채권단과 대화하고 있지 않고 부채 구조조정도 검토하고 있지 않다고 직접 말했음. 올해 항공유 가격 급등 속에 항공사들의 자금 상태에 대한 우려가 컸기 때문에 이 발언이 큰 위안이 됐음. 이번 주 초 유가가 브렌트유 기준 100달러를 훌쩍 넘는 구간에서 제트블루가 7퍼센트 빠졌던 걸 생각하면 반등 폭이 컸던 이유도 이해가 됨.
조심해서 볼 점은 많음. 첫째, 여전히 적자 회사임. 순손실이 1년 전보다 커졌고 영업이익률이 마이너스임. 둘째, 부채 84억 달러에 비해 유동성 22억 달러는 넉넉하다고 보기는 어려워서 자금 조달 환경이 나빠지면 부담이 됨. 셋째, 유가가 다시 오르면 연료비 회수율 87퍼센트를 유지하기 어려울 수 있고 수요가 꺾이면 운임 인상도 한계에 부딪힘. 넷째, 높은 RASM이 계속되려면 항공권 수요가 유지돼야 하는데, 소비자 신뢰와 유가 흐름이 변수임. 다섯째, 포트로더데일 같은 핵심 공항 확장이 수익성으로 이어지는지도 지켜봐야 함.
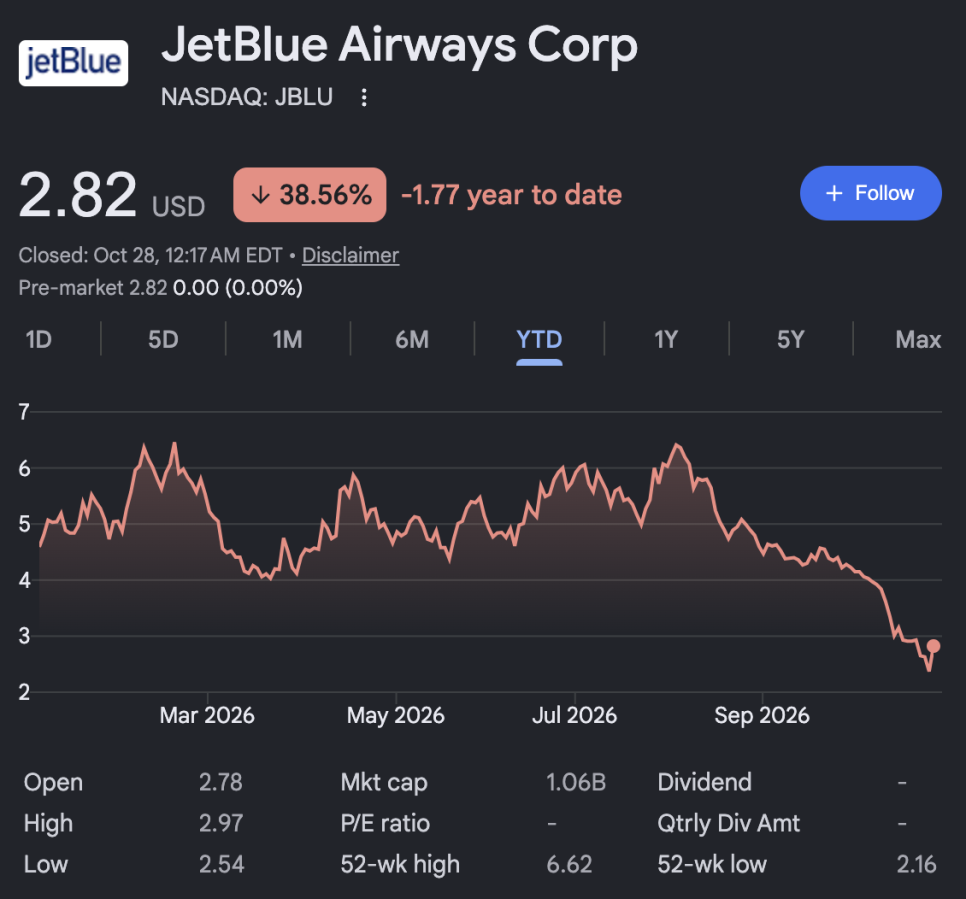
앞으로 볼 지점은 4분기 RASM이 18퍼센트에서 22퍼센트 범위에 들어오는지, 유동성이 28억 달러 수준에서 유지되는지, 그리고 2027년 영업이익 흑자 전환의 구체적인 경로임. 제트블루 주가가 적자 속에서 18퍼센트 오른 건 지금 시장이 이익보다 생존 여부에 더 민감하다는 걸 보여줌. 구조조정은 없다는 대표의 한마디와 운임을 올릴 수 있다는 숫자 하나가 합쳐져, 이 회사가 아직 버틸 수 있다는 안도감을 가격에 반영시킨 거임.









