


 컨텐츠
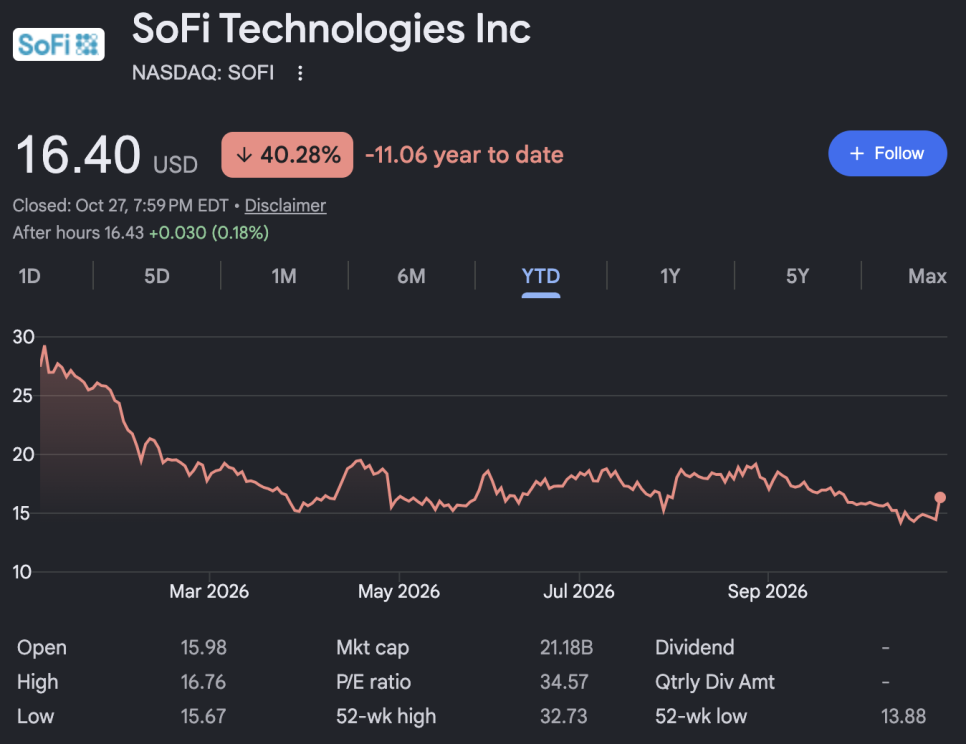










소파이(SoFi Technologies, SOFI)가 화요일 3분기 실적과 함께 2027년 전망을 공개하고 13.4퍼센트 올랐음.
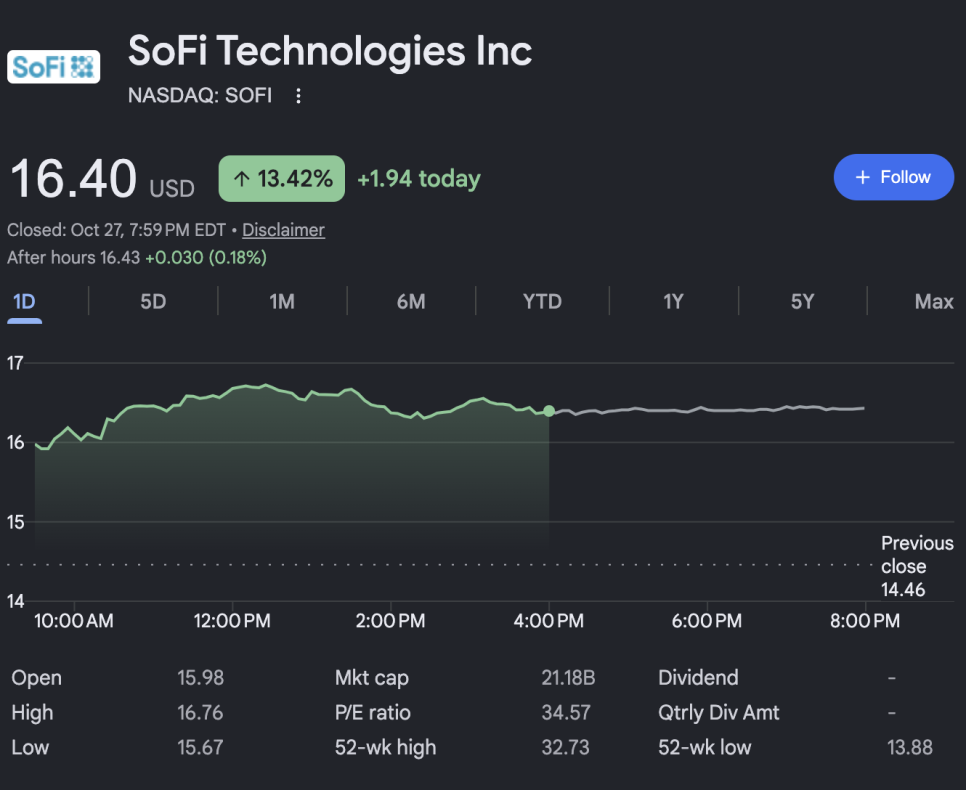
최근까지 실적 발표 뒤 세 번 연속 하락한 뒤 처음으로 오른 것인데, 숫자가 좋았던 이유와 주의할 점을 보겠음.
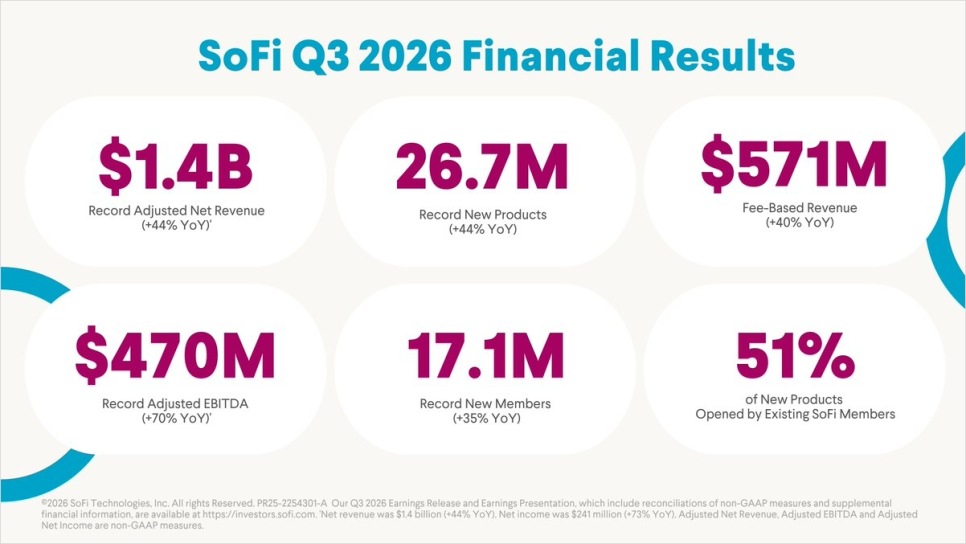
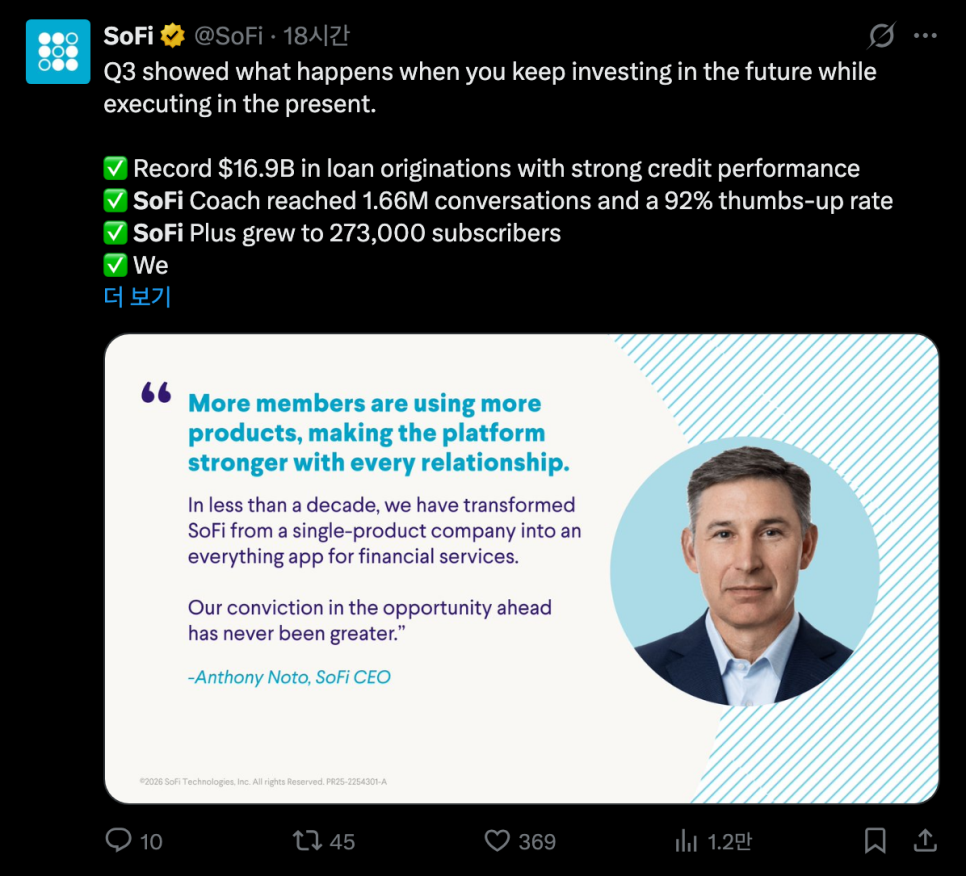
먼저 실적부터 보자. 조정 순매출은 13억 7,100만 달러(총순매출 13억 8,500만 달러)로 1년 전보다 44퍼센트 늘어 사상 최대였고 시장 예상 약 12억 5,000만 달러를 크게 웃돌았음. 조정 EBITDA는 4억 7,000만 달러로 70퍼센트 늘었고 마진은 34퍼센트였음. 조정 순이익은 2억 4,300만 달러, 조정 주당순이익은 0.18달러로 예상 0.16달러를 넘었고 1년 전보다 64퍼센트 늘었음. GAAP 순이익은 2억 4,100만 달러였음. 회원은 1,710만 명으로 35퍼센트 늘었고 한 분기에 사상 최대인 120만 명이 늘었음. 상품 수는 2,670만 개로 44퍼센트 늘었고, 회원 1인당 상품이 1.56개로 1년 전 1.47개에서 올랐음. 소파이는 회원들이 신용대출, 예금, 투자, 보험 같은 금융 서비스를 한 앱에서 다 쓰게 하는 모델인데, 이 지표가 앱 안에서 교차 판매가 잘되고 있다는 걸 보여줌.
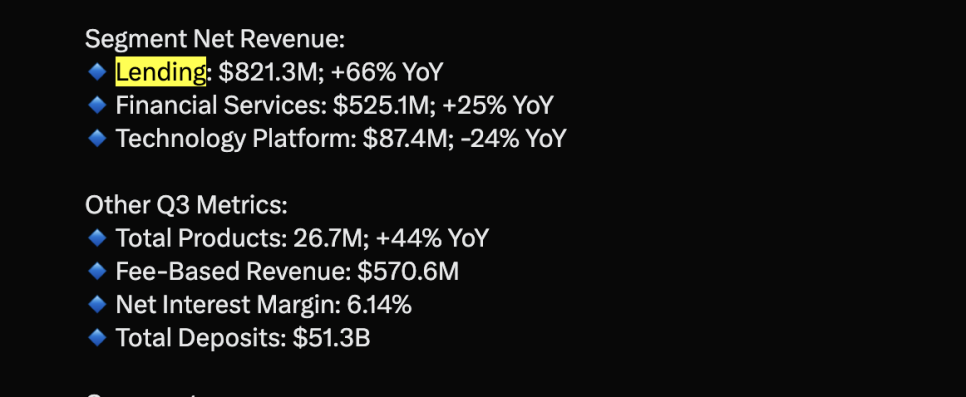
사업별로 가장 큰 부분은 대출임. 대출 부문 조정 순매출이 8억 700만 달러로 68퍼센트 늘었고, 대출 취급액이 사상 최대인 169억 달러였음. 순이자마진은 6.14퍼센트로 직전 분기보다 0.16퍼센트포인트 올랐고, 대출 순이자수입은 6억 7,000만 달러로 57퍼센트 늘었음. 수수료 기반 매출은 5억 7,100만 달러로 전체의 42퍼센트를 차지했음. 수수료 매출은 대출 금리나 시장 상황에 덜 흔들리는 수입원이라서 이 비중이 높을수록 사업이 안정적이라고 평가받음. 반면 기술 플랫폼 사업은 매출이 8,700만 달러로 24퍼센트 줄었는데 큰 고객이 전환하는 영향을 빼면 18퍼센트 늘었다고 회사가 설명했음. 회사는 성장률과 이익률을 더한 룰 오브 40 점수가 79로 20분기 연속 40을 넘었다고 밝혔음.
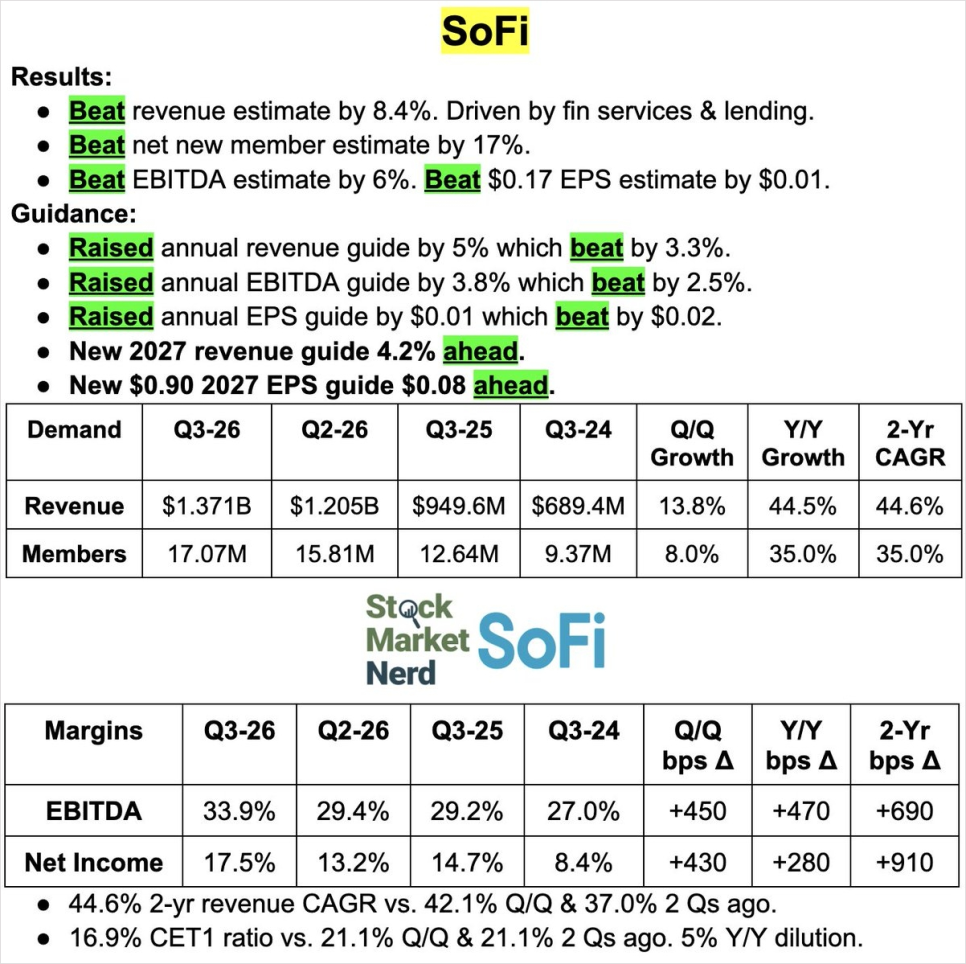
전망이 더 눈길을 끌었음. 소파이는 올해 조정 순매출 전망을 50억 4,000만 달러로, 조정 EBITDA 전망을 16억 6,000만 달러로 올렸고, 처음으로 2027년 전망을 제시했음. 2027년에는 조정 순매출 약 64억 달러(약 27퍼센트 증가), 조정 EBITDA 22억 4,000만 달러(마진 약 35퍼센트), 조정 순이익 약 12억 8,000만 달러(마진 약 20퍼센트), 주당순이익 0.90달러임. 회사는 이 숫자들이 모두 시장 예상보다 높다고 밝혔고, 앞서 7월에 올해 매출 전망을 47억 5,000만 달러에서 48억 5,000만 달러로 올린 것을 감안하면 한 분기 만에 다시 크게 올린 셈임. 성장과 실제 이익이 같이 붙어 있다는 점이 이번 평가의 핵심이었음.
조심해서 볼 점이 있음. 첫째, 대출 사업이 중심이라서 금리와 신용 상태에 민감함. 금리가 오르면 소파이의 자금 조달 비용이 늘고 대출 수요가 줄 수 있으며, 경기가 나빠지면 연체가 늘 수 있음. 올해 시장에서 금리가 높은 수준을 유지하고 소비자 물가가 오르는 환경이라 이 부분은 계속 확인해야 함. 둘째, 2027년 주당순이익 0.90달러라는 숫자는 지금 분기 0.18달러의 5배 가까운 수준이라서 매 분기 성장이 이어져야 달성할 수 있음. 셋째, 주식 희석 가능성도 변수임. 소파이는 성장 자금을 주식 발행으로 마련해온 적이 있어서 이 부분이 주당 이익에 영향을 줄 수 있음. 넷째, 3분기 연속 실적 발표 뒤 하락했던 이력은 시장이 이 회사의 기대를 이미 크게 반영해왔다는 뜻이기도 함.
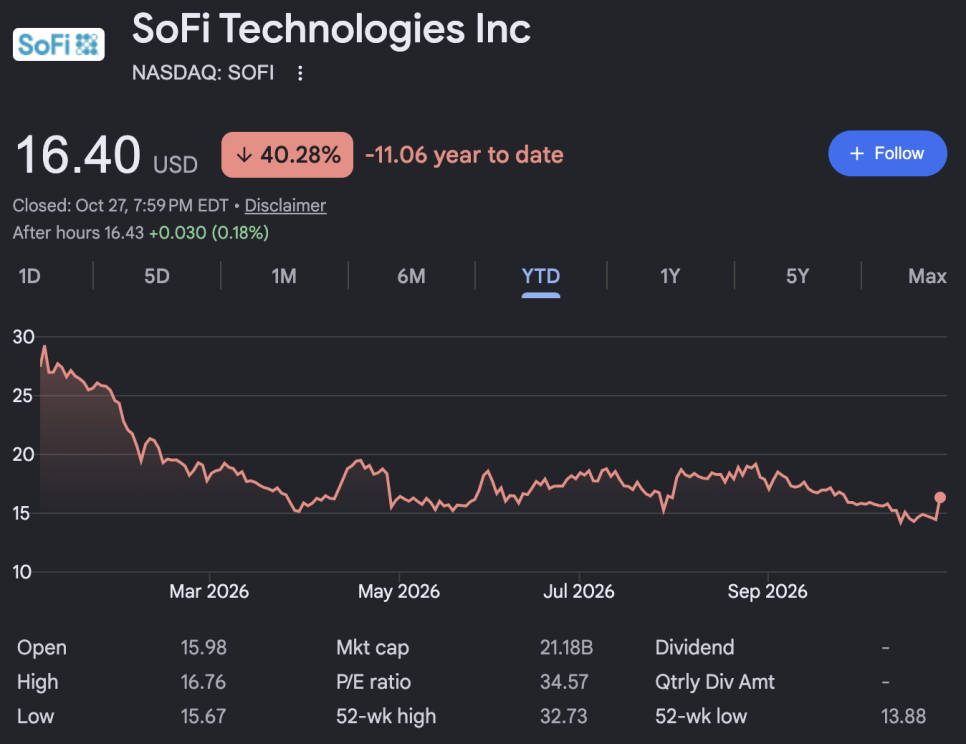
오랜만에 크게 올라서 좋긴 한데 갈 길은 여전히 멀긴 함. 앞으로 볼 지점은 4분기 대출 취급액과 순이자마진, 수수료 매출 비중이 계속 올라가는지, 그리고 2027년 가이던스를 분기별로 얼마나 지키는지임. 소파이의 이번 분기는 은행 면허를 가진 핀테크가 성장과 이익을 동시에 만들 수 있다는 걸 숫자로 보여줬고, 시장은 그걸 보고 세 분기 만에 처음으로 실적 발표 뒤에 매수로 반응했음. 이제 이 신뢰가 이어지려면 2027년의 약속이 분기마다 확인돼야 함.









