


 컨텐츠
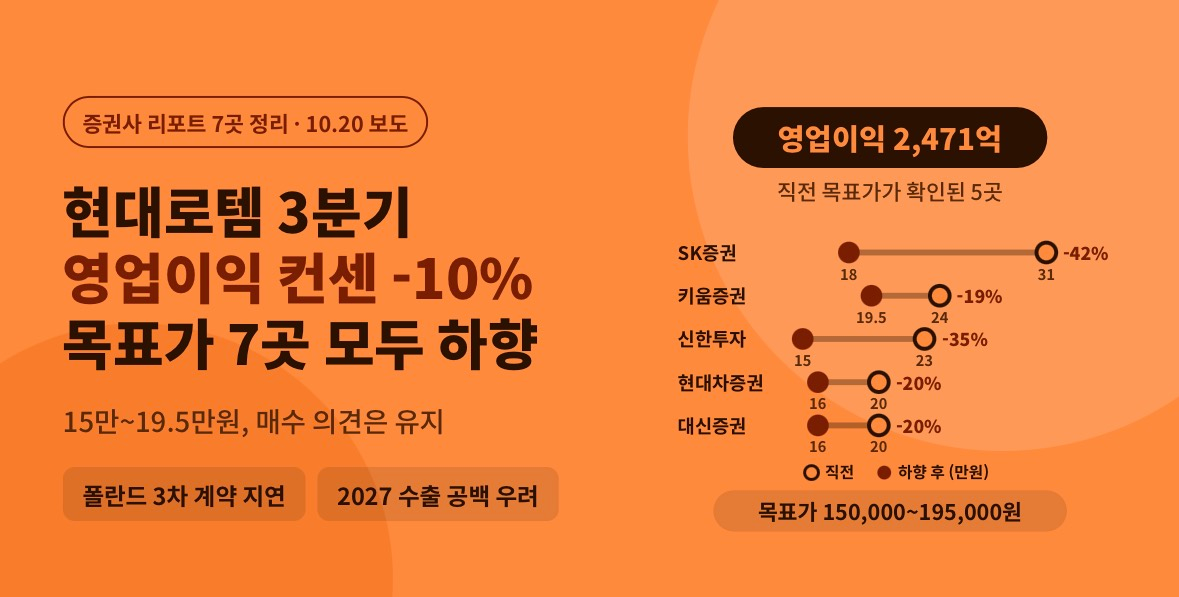










현대로템의 3분기 매출은 1조 6,207억원(YoY +0.1%), 영업이익은 2,471억원(YoY -11.1%)으로 컨센서스(보도별 2,737억~2,760억원)를 약 10% 밑돌았습니다. 10월 20일 보도된 7곳은 모두 '매수'를 유지했지만 목표가는 전부 낮췄고, 범위는 15만원(신한투자증권)부터 19.5만원(키움증권)까지입니다. 폴란드 3차 계약 지연과 페루·이라크·루마니아 수주 불확실성 때문에 2027년 방산 수출 공백이 생길 수 있다는 점이 공통된 이유입니다. 같은 날 주가는 장 초반 11~13% 하락했습니다.
리포트 한눈에 보기
• 키움증권: 매수, 목표주가 195,000원(직전 240,000원)
• iM증권: 매수, 목표주가 190,000원
• SK증권: 매수 유지, 목표주가 180,000원(직전 310,000원, -41.9%)
• 삼성증권: 매수, 목표주가 166,000원
• 현대차증권: 매수, 목표주가 160,000원(직전 200,000원, -20%)
• 대신증권: 매수, 목표주가 160,000원(10월 15일 기사의 직전 목표가 200,000원 기준 -20%)
• 신한투자증권: 매수, 목표주가 150,000원(직전 230,000원, -34.8%)
7곳의 단순 평균은 약 171,600원, 중앙값은 166,000원이고, 최고(키움증권)와 최저(신한투자증권)는 1.3배 차이입니다(정리자 계산). 직전 목표가는 삼성증권과 iM증권만 보도에 없습니다. 대신증권은 10월 15일에 240,000원에서 200,000원으로 낮춘 데 이어 10월 20일 집계에서 160,000원이 되어, 닷새 사이 두 번 낮춘 셈입니다(24만원 대비 -33.3%, 정리자 계산).
1. 3분기 실적: 영업이익이 컨센서스를 약 10% 밑돌았다
• 매출은 1조 6,207억원으로 YoY +0.1%였습니다. 매출 컨센서스는 보도에 없습니다.
• 영업이익은 2,471억원으로 YoY -11.1%입니다(글로벌이코노믹과 파이낸셜포스트는 -11%, -11.0%로 적어 반올림 차이가 있습니다). 영업이익률은 약 15.2%이고, 전년 동기 영업이익은 약 2,780억원으로 역산됩니다(정리자 계산).
• 컨센서스는 SK증권과 아이뉴스24가 2,760억원(-10.5%), 글로벌이코노믹이 2,737억원(-9.7%)으로 보도했습니다(하회율은 정리자 계산). 기준이 달라 '약 10%'로 묶었습니다.
• 발표 전 기대와 비교하면, 대신증권은 10월 15일 리포트에서 3분기 영업이익을 2,980억원(당시 컨센서스 2,768억원보다 높음)으로 예상했습니다. 실제 값은 그보다 17.1% 낮습니다(정리자 계산).
• 파이낸셜뉴스는 원화 강세로 매출 성장폭이 둔화된 점을 실적 부진의 주요 요인으로 짚었습니다.
2. 방산이 이익 대부분을 만든다
• SK증권에 따르면 방산(디펜스솔루션) 매출은 8,412억원, 영업이익은 2,360억원, 영업이익률은 28.1%입니다. 파이낸셜뉴스는 직전 분기 방산 영업이익률을 24.5%로 적어 3.6%p 올랐습니다.
• 정리자 계산으로 방산은 연결 매출의 약 51.9%, 연결 영업이익의 약 95.5%입니다. 방산 외 부문의 영업이익 합은 약 111억원인 셈입니다(부문 합산과 연결 조정 차이는 보도에 없어 단순 차감값입니다).
• 이익이 방산에 쏠려 있어 수주 공백이 곧 이익 공백으로 이어지는 구조로 보입니다(정리자 해석).
• 현대차증권은 내년 방산 매출이 올해와 비슷하더라도 수출 비중이 줄고 수익성이 낮은 내수 사업이 늘어 영업이익이 감소할 수 있다고 봤습니다.
3. 수주 불확실성: 증권사들이 짚은 지점
• 폴란드: 파이낸셜뉴스는 3차 계약과 후속 계약이 지연되고 있고, 기술이전 범위와 현지 생산 협의가 아직 정해지지 않았다고 정리했습니다. 반대로 SK증권은 폴란드 2차 실행계약(EC2)의 현지 생산분(K2PL) 64대 초도 물량을 2028년에서 2027년 하반기로 앞당겨 공급할 계획이라며, 이를 내년 매출 공백 우려를 줄이는 요인으로 평가했습니다.
• 페루: SK증권은 11월 현지 국회 심의·승인을 거쳐 2027년 초 계약 가능성을 언급했습니다. 파이낸셜뉴스는 현지 정부 교체와 예산 문제를 리스크로 적었습니다.
• 루마니아: SK증권은 신정부 출범 후 추진이 본격화되며 2027년 상반기 수주 가능성을 거론했습니다.
• 이라크: 중동 전쟁 장기화와 정치·재정 불확실성으로 계약 가능성과 시점에 대한 우려가 커졌습니다(SK증권). 키움증권은 협상이 정체됐다고 봤습니다.
• 키움증권은 연내 기대했던 수주 파이프라인 상당수가 내년으로 밀릴 가능성이 있다고 짚었습니다.
• 대신증권은 10월 15일 리포트에서 2026년 4분기~2027년 1분기 사이 신규 전차 사업이 체결되지 않으면 2027년 감익이 불가피하다고 봤고, 2027년 영업이익을 8,040억원(-27.2%)으로 예상했습니다(발표 전 추정이라 참고용입니다).
4. 목표가 하향 폭과 추정치 변경
• SK증권 (180,000원): 2026년 영업이익 추정을 1조 1,360억원에서 9,920억원으로(-12.7%), 2027년을 1조 5,010억원에서 1조 360억원으로(-31.0%) 낮췄습니다(증감률은 정리자 계산). 하향 이유는 K방산 업종 주가 조정, 해외 수주 불확실성 확대, 2027년 방산 수익성 저하 가능성입니다. EPS와 PER 같은 산출 근거는 보도에 없습니다.
• 신한투자증권(150,000원): 내년 영업이익 추정을 1조 2,870억원에서 9,792억원으로 23.9% 낮췄습니다.
• 키움증권(195,000원): 내년 영업이익 추정을 20.4% 낮췄습니다.
• 현대차증권(160,000원): 내년 신규 수주 지연에 따른 방산 수출 공백, 수출 비중 감소와 저마진 내수 확대를 이유로 들었습니다.
• 삼성증권, iM증권, 대신증권의 산출 근거는 보도에 없습니다.
7곳 모두 투자의견은 '매수'를 유지했습니다. SK증권은 이라크·루마니아 수주 모멘텀이 커지는 시점부터 안정적인 수출 물량을 근거로 재평가가 가능하다고 보고, 그 전까지는 보수적 접근이 필요하다는 입장입니다. 현재가와 상승 여력은 보도 시점이 달라 인용하지 않았습니다.
5. 리스크와 보도 간 불일치
• 신규 수주 지연과 다수 사업의 내년 순연 가능성
• 수출 물량 감소와 저마진 내수 사업 확대에 따른 영업이익률 부담, 2027년 국내 K2 전차 4차 양산 비중 확대와 환율(SK증권)
• 이라크 사업의 중동 정세, 페루 사업의 현지 정부 교체와 예산 문제
• 원화 강세에 따른 매출 성장 둔화
• 보도마다 컨센서스(2,737억원 vs 2,760억원)와 영업이익 YoY 표기(-11%, -11.0%, -11.1%)가 조금씩 다릅니다.
• 방산 외 부문(레일솔루션, 에코플랜트)의 3분기 수치는 보도에 없습니다.
• SK증권은 현대위아 방산 특수사업부문 인수로 핵심 부품 수직계열화와 원가 경쟁력 개선 가능성이 있다고 긍정 요인으로 적었습니다.
6. 체크포인트
1. 폴란드 3차 계약 시점과 기술이전·현지 생산 협의 결과
2. 11월 페루 국회 심의와 2027년 초 계약 여부
3. 루마니아와 이라크 수주가 재개되는 시점
4. 2026년 4분기~2027년 1분기 사이 신규 전차 사업 체결 여부(대신증권)
5. 2027년 방산 영업이익률(국내 4차 양산 비중, 환율)
6. 현대위아 방산 특수사업부문 인수 효과
7. 폴란드 현지 생산 초도 물량 앞당김(2027년 하반기)이 실제 매출 공백을 메우는지
출처 신한투자증권, 현대차증권, 대신증권, 삼성증권, SK증권, iM증권, 키움증권 현대로템 리포트 관련 보도: 파이낸셜뉴스(2026.10.20), 글로벌이코노믹(2026.10.20), 파이낸셜포스트(2026.10.20), 아이뉴스24(2026.10.20), 이투데이(2026.10.15)









