


 컨텐츠
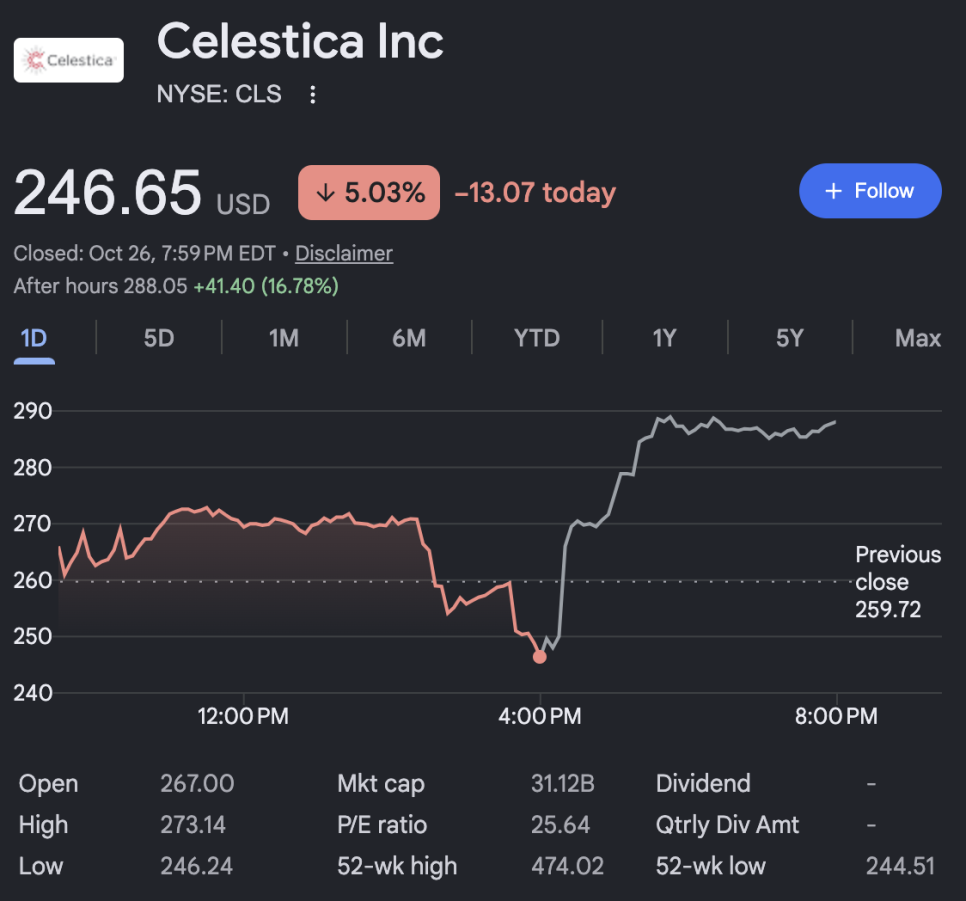










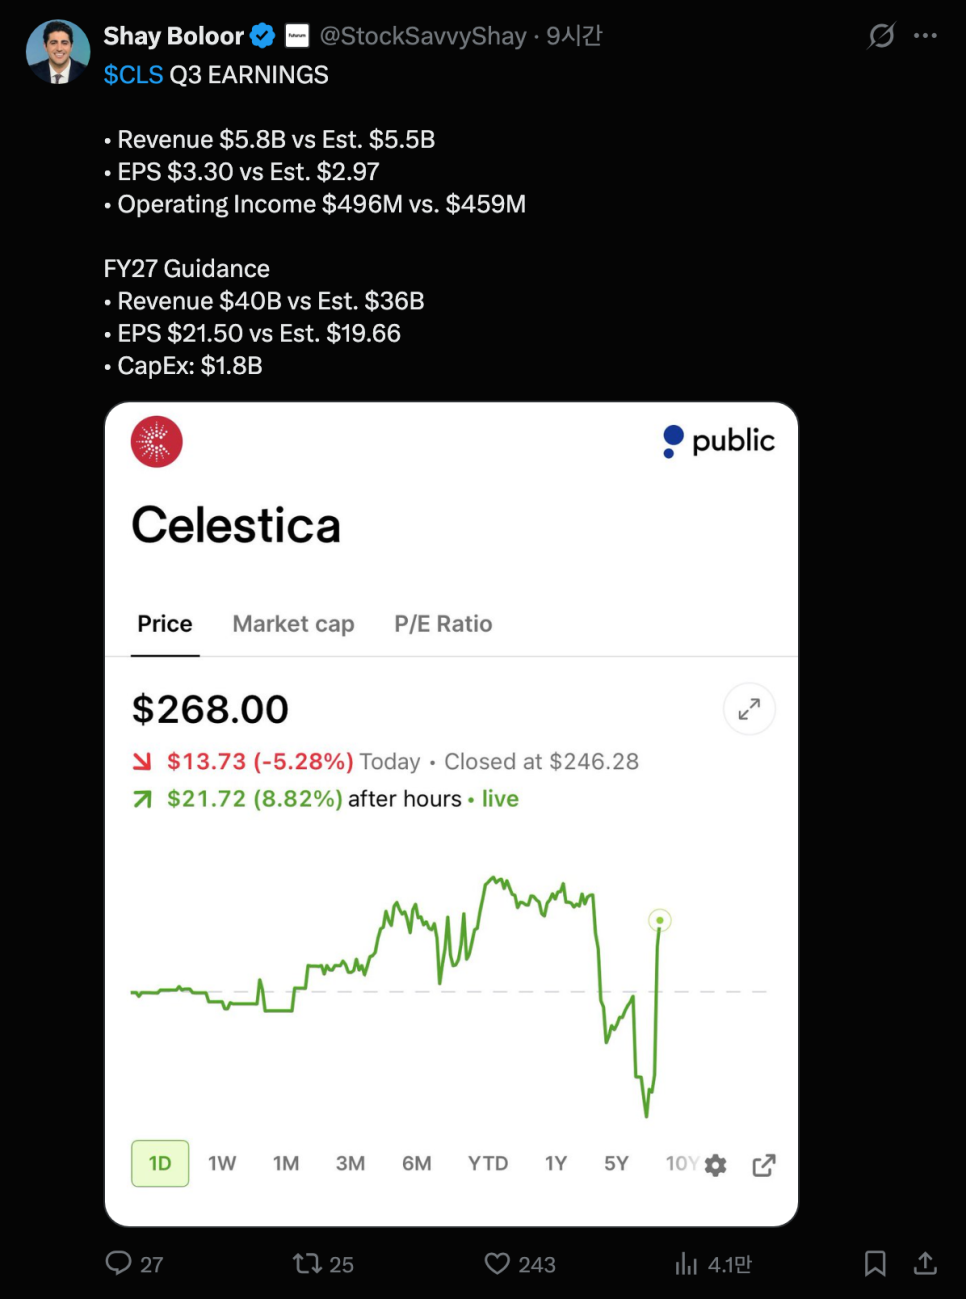
셀레스티카(Celestica, CLS)가 월요일 장 마감 뒤에 3분기 실적과 함께 2027년 전망을 공개했고 시간외에서 16.8퍼센트 올랐음.
올해 4분기 실적 시즌이 시작되기 전 AI 하드웨어주가 흔들리면서 최근 5퍼센트 안팎 하락했던 주식인데, 실적이 이를 완전히 뒤집었음. 이 회사가 뭘 만드는지, 숫자가 왜 놀라운지, 어떤 부분을 조심해야 하는지 보겠음.
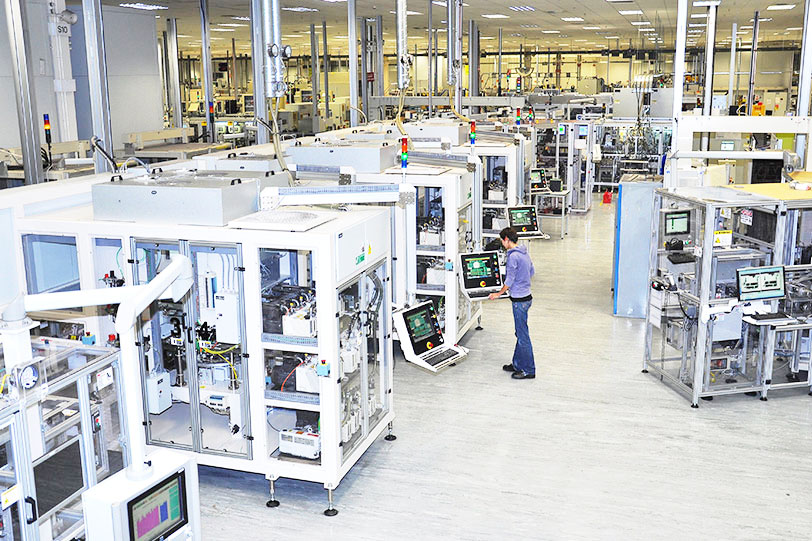
먼저 사업부터 설명하겠음. 셀레스티카는 원래 전자제품 위탁 생산(EMS) 업체였음. 남의 제품을 대신 만들어주는 회사인데, 지금은 대형 클라우드 업체와 AI 연구소에 필요한 데이터센터용 고속 네트워크 스위치와 서버, 인프라 장비를 설계하고 만드는 회사로 비중이 옮겨왔음. 쉽게 말해 하이퍼스케일러가 쓰는 AI 하드웨어를 대신 만들어주는 하청 겸 파트너임. 3분기에 이 연결과 클라우드 솔루션 부문 매출이 1년 전의 두 배가 넘었음.
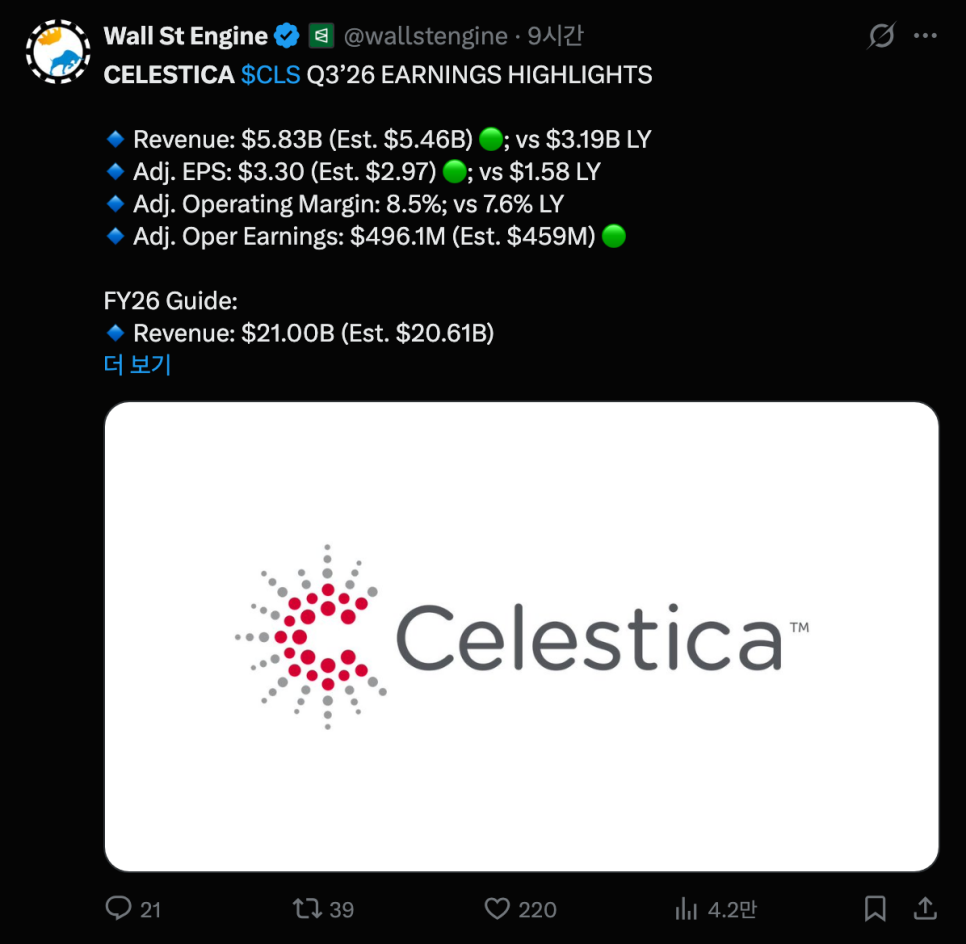
실적을 보자. 3분기 매출은 58억 3,000만 달러로 1년 전 31억 9,000만 달러보다 83퍼센트 늘었고, 회사가 제시한 가이던스 52억 5,000만 달러에서 55억 5,000만 달러를 넘었으며 시장 예상 약 54억 8,000만 달러도 웃돌았음. 6분기 연속 예상을 넘었고, 성장률이 7분기째 계속 가속되는 모습이었음. 조정 주당순이익은 3.30달러로 1년 전 1.58달러의 두 배 넘게(109퍼센트) 늘었고 시장 예상 약 2.99달러를 10퍼센트 이상 웃돌았음. 조정 영업이익률은 8.5퍼센트로 회사 기록이었음. 순이익은 3억 9,720만 달러였음.

전망은 더 놀라웠음. 올해 매출 전망을 205억 달러에서 210억 달러로, 조정 주당순이익 전망을 11.30달러에서 11.55달러로 올렸는데, 증가율로는 각각 69퍼센트와 91퍼센트임. 그리고 처음으로 2027년 전망을 내놨는데 매출이 400억 달러로 올해보다 약 90퍼센트 늘고, 조정 영업이익률은 9.0퍼센트로 사상 최고, 조정 주당순이익은 21.50달러임. 한 해 만에 매출이 두 배가 되는 계획인 셈임. 로브 미오니스(Rob Mionis) 대표는 2028년에 대한 고객 수요 전망이 2027년 매출 전망보다 의미 있게 높다고도 밝혔고, 이를 뒷받침하기 위한 투자를 계획하고 있다고 했음. 이 회사는 올해 투자자·애널리스트의 날 행사도 열 예정임.
이제 조심해서 볼 부분을 보겠음. 첫째는 이익률이 낮다는 점임. 3분기 매출총이익률은 11.0퍼센트였고 GAAP 기준 영업이익률은 7.9퍼센트로 1년 전 10.2퍼센트보다 낮아졌음. 하청 제조 성격이 강한 사업이라서 매출이 두 배가 돼도 이익이 같은 속도로 늘기 어렵고, 고객이 부품 가격을 대신 부담하는 구조에서는 매출 숫자가 부풀어 보일 수 있음. 둘째는 현금흐름임. 올해 잉여현금흐름 전망을 6억 달러에서 4억 6,000만 달러로 낮췄음. 매출이 급증하면 부품과 재고에 먼저 돈을 써야 하기 때문에 이익이 나도 현금이 묶임. 셋째는 자금 조달임. 셀레스티카는 3분기 중에 34억 5,000만 달러 규모의 공모 증자를 마쳤고 내년에는 설비투자를 크게 늘릴 계획이라고 밝혔음. 동시에 4분기 중에 토론토 증시에 신규 자사주 매입 프로그램을 신청해서 공개 유통 주식의 2.5퍼센트까지 사들일 수 있도록 하겠다는 계획도 밝혔음. 성장을 위해 주식을 발행하면서 한편으로 사들이겠다고 하는 건 자금 계획이 복잡하다는 뜻일 수 있음.
넷째는 고객 의존도임. 셀레스티카의 성장은 대형 클라우드 업체와 AI 연구소가 AI 인프라에 계속 돈을 쓴다는 전제 위에 서 있음. 같은 날 메타가 주식으로 돈을 모으고 스페이스X가 장비를 리스로 확보한 것처럼, 큰 고객은 자금 조달 방법이 있지만 자금 시장이 막히면 하드웨어 주문이 줄 수 있음. 마지막으로 2027년 400억 달러 전망은 가이던스일 뿐이고 이 숫자가 현실이 되려면 공급망, 인력, 설비 확장이 따라줘야 함.
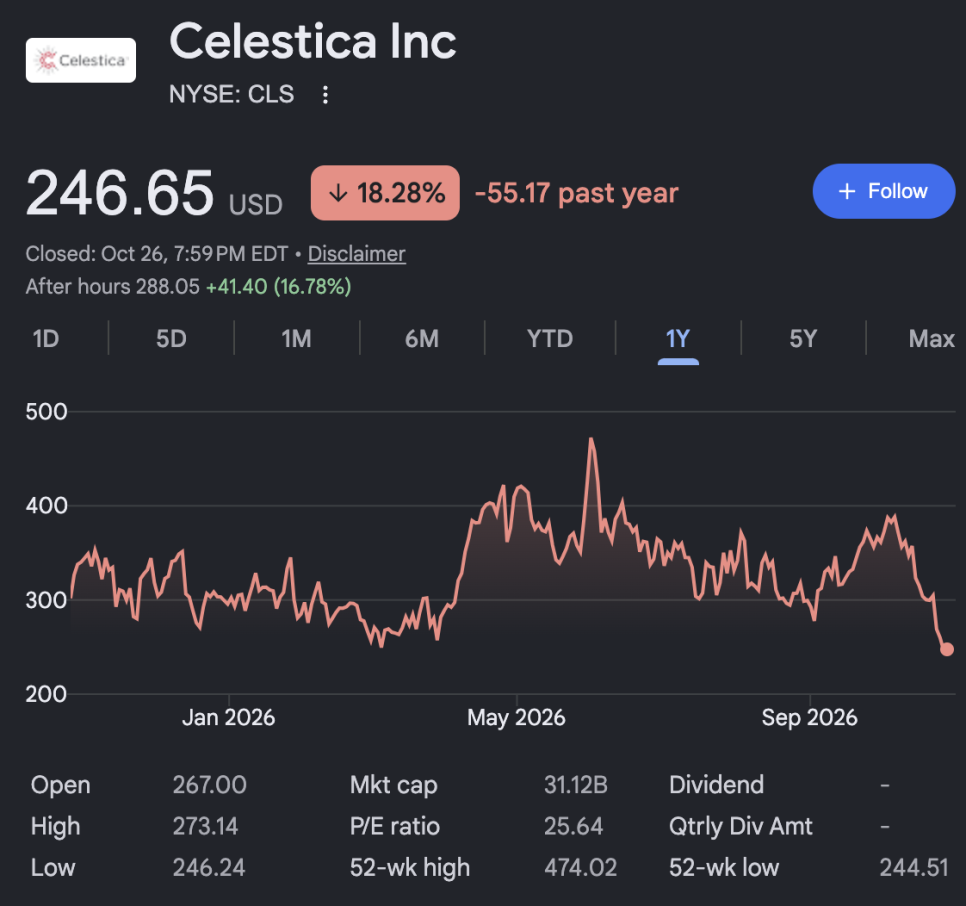
앞으로 볼 지점은 세 가지임. 첫째는 투자자의 날 행사에서 고객 구성과 설비 계획, 마진 목표가 어떻게 제시되는지임. 둘째는 4분기 실적에서 잉여현금흐름이 회복되는지임. 셋째는 2027년 매출 400억 달러라는 숫자가 분기별로 어떻게 쌓이는지임. 셀레스티카의 이번 분기는 AI 하드웨어 수요가 아직 월가의 모델보다 앞서 있다는 신호임. 시간외 16.8퍼센트 상승은 이 숫자들에 대한 기대를 보여주지만, 이익률 11퍼센트짜리 사업이 매출 400억 달러를 감당할 현금을 어떻게 마련하는지가 이 주식의 다음 질문이 될 거임.









