


 컨텐츠











석유를 발견한 것이 행운이었다면 이를 번영의 기반으로 바꾼 힘은 ‘절제’였다. 노르웨이는 “자원은 미래를 위해 쓴다”는 원칙을 정했다. 석유로 벌어들인 돈은 국부펀드에 쌓아 해외에 투자하고 국내 재정에 쓰는 돈은 엄격하게 관리했다. 원금에 손대지 않고 펀드의 예상 실질수익률(3%) 이내에서만 인출하는 재정준칙도 도입했다. 울프 스베르드루프 노르웨이 BI경영대 교수는 “오디세우스가 세이렌의 유혹에 빠지지 않기 위해 스스로를 돛대에 묶은 것과 같다”고 했다.
반도체 초호황의 역설과 한국형 네덜란드병 극복을 위한 국가 전략
1. 서론: 2,640조 원의 역설과 한국 경제를 향한 경고
글로벌 금융정보업체 에픽AI(Epic AI)의 컨센서스에 따르면, 인공지능(AI) 인프라 확장에 따른 반도체 슈퍼사이클에 힘입어 삼성전자와 SK하이닉스(이른바 '삼전닉스')가 2026년부터 2028년까지 3년간 거둘 누적 합산 영업이익은 약 2,640조 원에 달할 것으로 추산된다. 이 금액은 산유국 노르웨이가 북해 유전 생산을 본격화한 1971년부터 2025년까지 무려 54년 동안 석유와 천연가스를 수출해 벌어들인 총수입 16조 7,000억 크로네(약 2,370조 원)를 단 3년 만에 뛰어넘는 사상 초유의 규모다. 2026년과 2027년 양대 반도체 기업이 거둘 영업이익만 놓고 보더라도 과거 26년간 축적한 누적 영업이익의 두 배를 상회할 것으로 전망된다.
문제는 이러한 유례없는 부(富)의 유입이 국가 경제 전반의 지속가능한 성장으로 확산되지 못하고, 특정 부문의 비대화가 여타 산업 생태계를 고사시키는 '자원의 저주(Resource Curse)' 혹은 '네덜란드병(Dutch Disease)'으로 전이될 위험이 빠르게 현실화하고 있다는 점이다. 이러한 문제의식은 언론의 단발성 경고를 넘어 2026년 하반기 국내외 주요 통화·연구기관의 거시경제 진단에서 일관되게 확인된다. 한국은행은 2026년 7월 19일 발간한 BOK 이슈노트(제2026-16호) 「이번 교역조건 개선은 왜 다른가: 반도체 경기 호조의 실물경제 파급영향」에서 반도체 부문의 높은 임금과 투자수익률이 여타 산업의 인력과 자본을 블랙홀처럼 흡수하여 비(非)IT 핵심 산업의 성장 기반을 잠식하는 '반도체판 네덜란드병' 가능성을 공식 경고했다.
(https://www.bok.or.kr/portal/bbs/P0002353/view.do?menuNo=200433&nttId=11062977)
이어 2026년 8월 14일 이창용 전 한국은행 총재는 퇴임 후 첫 인터뷰에서 반도체 슈퍼사이클이 10년 이상 지속될 것이라는 낙관론이 한국 경제의 구조적 저성장 위험을 가리고 있다고 지적하며, 미·중 관계 변화나 중국의 독자 기술 추격 시 반도체 수익성과 세수가 급감할 수 있는 취약성을 경고했다. 한국개발연구원(KDI) 또한 2026년 10월 12일 발표한 「KDI 경제동향(2026년 10월호)」 및 한국경제학회·니어재단과의 공동 경제포럼을 통해 AI 반도체 수출과 설비투자의 호조에도 불구하고 기조적인 임금 상승세 미약과 고유가 여파로 가계 구매력 회복이 제약되고 있음을 확인하며 산업 편중에 따른 구조개혁 지연을 우려했다.
한국 경제가 마주한 딜레마의 본질은 반도체가 천연가스와 같은 지하 매립 자원이 아니라 고도의 기술 개발과 자본 설비투자의 산물임에도 불구하고, 거시경제에 미치는 파급 경로와 정책적 오판의 위험성은 고전적 '자원의 저주'와 놀라울 정도로 유사하다는 데 있다. 호황기에 발생하는 막대한 기업 이익과 법인세 초과 세수를 영구적인 항상소득(Permanent Income)으로 착각하여 단기 소모성 지출을 확대하거나, 특정 부문의 초고수익에 취해 여타 산업의 구조개혁과 성장 엔진 다변화를 방치할 경우 호황의 종료와 함께 국가 경제 전체가 장기 침체에 빠질 수밖에 없다. 실제로 핀란드는 과거 주력 기업인 노키아(Nokia)에 과도하게 의존하다 노키아의 쇠퇴와 함께 장기 불황을 겪었으며, 최근에는 아일랜드가 빅테크·제약 다국적기업 세수 의존에 따른 네덜란드병 경고를 국제통화기금(IMF)으로부터 받았고, 덴마크 역시 비만치료제 등 의약품 수출 호황에 따른 임금 상승이 타 산업 경쟁력을 약화시킬 수 있다는 중앙은행의 경고를 마주하고 있다. 따라서 천연가스 발견 이후 네덜란드병의 발원지가 되었던 네덜란드와, 초기 자원 저주의 실패를 딛고 3,200조 원 규모의 세계 최대 국부펀드를 일궈낸 노르웨이의 역사적 정책 궤적을 최근의 아일랜드·대만 사례와 교차 분석하는 작업은 한국 반도체 산업과 거시재정 정책이 나아갈 이정표를 수립하는 데 필수적이다.
2. 한국 경제의 반도체판 네덜란드병 징후와 5대 구조적 취약성 진단
2026년 7월부터 10월 사이 발표된 한국은행, KDI 및 자본시장의 데이터를 종합하면, 한국 경제에서 나타나는 반도체 쏠림 현상은 단순한 경기 불균형을 넘어 실물·노동·재정·금융 전 영역에서 구조적 왜곡을 심화시키고 있다.
2.1 교역조건 개선 착시와 국내 실물 파급력의 구조적 단절
한국은행의 2026년 7월 분석에 따르면, 2026년 1분기 한국의 실질 국내총생산(GDP)은 전년 동기 대비 3.8% 성장한 반면, 실질 국내총소득(GDI)은 13.2% 급증하여 통계 작성 이래 최대 성장률 격차(9.4%p)를 기록했다. 2000년대 이후 과거 세 차례의 교역조건 개선기(2009년, 2015~2016년, 2020년)가 모두 국제유가 하락에 따른 수입물가 안정에 기인했던 것과 달리, 2026년의 교역조건 개선은 글로벌 AI 확산에 따른 구조적 반도체 수요 폭발과 수출 단가 급등이 견인하고 있다. 이론적으로 수출물가 상승이 주도하는 소득 증가는 일시적 비용 절감이 아닌 구조적 수익성 개선으로 인식되어 소비와 투자를 강하게 자극해야 한다. 그러나 실제로는 수혜가 IT 부문에 극도로 편중되면서 거시경제적 파급력이 심각하게 제약되고 있다. 가장 치명적인 누수 요인은 공급망의 대외 의존도와 생산기지 유출이다. 현재 한국 반도체 산업은 핵심 제조장비의 60%를 해외 수입에 의존하고 있으며, 글로벌 공급망 재편과 통상 압력에 대응하기 위해 삼성전자와 SK하이닉스의 해외직접투자(FDI)가 급증하고 있다. 즉, 반도체 슈퍼사이클로 벌어들인 막대한 자본이 국내 기계·장비 생태계로 환류되지 못하고 해외 장비 수입 대금과 해외 팹(Fab) 건설 자금으로 유출되면서 내수 진작 효과가 반감되는 구조다.
2.2 생산요소의 블랙홀 현상과 K자형 산업 양극화
네덜란드병의 핵심 기제인 '자원 이동 효과(Resource Movement Effect)'가 국내 노동시장과 자본시장에서 뚜렷하게 관찰되고 있다. 삼성전자와 SK하이닉스가 천문학적인 영업이익을 바탕으로 일반 직장인이 평생 모으기 힘든 수준의 성과급과 임금을 지급하자(대만 마이크론 노조가 '삼전닉스처럼 영업이익 15% 보너스'를 요구할 정도의 고임금 구조), 최상위 이공계 인재와 모험자본이 반도체 및 IT 분야로만 과도하게 쏠리고 있다. 이로 인해 차세대 바이오, 자율주행 모빌리티 등 미래 성장 동력 산업은 규제 지체와 투자 편중이 겹치며 성장 동력을 상실하고 있고, 석유화학·철강 등 비IT 전통 제조업의 설비투자는 극심한 부진을 면치 못하는 'K자형 양극화'가 고착화되고 있다. 더욱 심각한 문제는 고용 없는 성장이다. 이창용 전 한은 총재가 2026년 8월 지적했듯 반도체는 고도의 자본집약적 산업이어서 직접적인 고용 유발 효과가 매우 낮다. 실제로 반도체 수출 호조로 제조업 경기가 반등하고 전체 수출에서 상위 10대 기업이 차지하는 비중이 2026년 2분기 55.3%까지 치솟았음에도 불구하고, 국내 청년 취업자 수는 2026년 8월 기준 47개월 연속 감소세를 기록했으며 AI 도입 확산은 청년층의 진입 장벽을 더욱 높이고 있다.
2.3 세수의 반도체 사이클 종속과 재정 포퓰리즘의 유혹
반도체 호황이 가져온 세수 증대는 국가 재정 운용에 심각한 도덕적 해이와 변동성 리스크를 야기하고 있다. 2027년 삼성전자와 SK하이닉스 두 기업이 납부할 법인세만 약 100조 원 안팎에 달할 것으로 추산된다. 문제는 정부가 극심한 주기성(Cyclicality)을 지닌 반도체 초과 세수를 마치 영구적인 세입 기반인 것처럼 간주하여 단기 지출에 소진하기 시작했다는 점이다. 이미 한국 정부는 2026년 중동(이란) 전쟁 대응을 명목으로 편성한 26조 원 규모의 추가경정예산안을 반도체 초과 세수에 기대어 집행했다. 한국은행이 2026년 7월 보고서에서 "삼성전자와 SK하이닉스로부터의 법인세 및 배당소득세 세수가 급증하더라도 반도체 사이클의 부침에 따라 세수가 급변할 수 있으므로 정부 지출 계획을 보수적으로 유지해야 한다"고 강력히 권고했음에도 불구하고, 정치권의 단기 경기 부양 및 선심성 지출 압박은 거세지고 있다.
2.4 금융시장의 극단적 편중과 레버리지 투기 광풍
실물경제의 편중은 자본시장의 기형적 왜곡과 변동성 증폭으로 직결되었다. 2026년 현재 코스피(KOSPI) 전체 시가총액의 약 절반(50%)이 삼성전자와 SK하이닉스 단 두 종목에 집중되어 있다. 여기에 두 기업의 일일 주가 등락률을 2배로 추종하는 단일종목 레버리지 상품들이 상장되면서 투기적 자금 쏠림이 극에 달했다. 해당 상품 상장 첫날 거래대금만 10조 원(개인 순매수 2조 원 초과)을 돌파하며 금융투자협회 사전교육 홈페이지가 마비되었고, 2026년 6월 한 달간 두 회사 레버리지 상품의 거래대금은 무려 212조 원에 달했다. 은퇴자의 노후자금부터 청년의 대출 자금, 미성년자 계좌까지 레버리지 매수에 뛰어든 결과, 코스피 지수의 변동성은 레버리지 상품 상장 이전 대비 약 2배로 폭증했다. 또한 2026년 가을 외국인 투자자들이 '삼전닉스' 주식을 대거 차익 실현(12거래일간 대규모 매도 등 100조 원 규모 매물 출회)할 때마다 원·달러 환율이 1,520원 선까지 급등하는 등, 두 기업의 주가 향방이 국가 외환시장과 금융 시스템 전체를 뒤흔드는 취약한 구조가 형성되었다.
2.5 자산 불평등 심화와 부동산 등 비생산적 부문으로의 유동성 누수
반도체 호황에 따른 배당 및 주가 상승의 자본이득은 한계소비성향이 낮은 고소득·고자산 계층에 집중되어 내수 소비 파급 효과를 제한하고 있다. 더욱이 한국은행과 이창용 전 총재가 공통으로 경고한 바와 같이, 반도체 호황으로 시중에 유입된 막대한 유동성이 생산적 혁신 생태계로 투자되지 않고 부동산 담보 대출과 수도권 부동산 시장으로 흘러 들어가 금융 불균형과 가계부채 리스크를 재점화할 위험이 상존한다.
3. 네덜란드와 노르웨이의 정책 비교 및 제도적 메커니즘 심층 분석
한국이 마주한 '반도체 호황의 역설'을 타개하기 위해서는 자원의 축복이 어떻게 국가적 재앙으로 변질되는지 보여준 네덜란드의 사례와, 동일한 위기를 겪고도 제도적 방화벽을 통해 이를 극복한 노르웨이의 사례를 역사적·제도적 관점에서 정밀하게 해부해야 한다. 거시경제적 파급 경로의 관점에서 볼 때, 제도적 방화벽이 부재했던 1960~1970년대 네덜란드의 경로는 수출 횡재가 무분별한 국내 재정·복지 지출 팽창 및 외화 유입으로 직결되면서 통화가치 절상과 국내 임금·물가 급등을 유발했고, 이는 결국 전통 제조업의 구축(Crowding-out)과 대규모 실업 위기로 귀결되었다. 반면 1990년 이후 노르웨이가 구축한 경로는 수출 횡재를 국내 투자 금지 장벽을 통해 100% 해외 국부펀드(GPFG)로 격리(불태화)하고, 국내 예산 편입을 3% 재정준칙이라는 좁은 밸브로 엄격히 통제함으로써 국내 제조업의 경쟁력을 보호하고 세대 간 자산 증식을 달성하는 대조적인 메커니즘을 보여준다.
3.1. 네덜란드의 교훈: 네덜란드병의 발병 기제와 바세나르 협약을 통한 구조적 복원
그로닝겐 가스전의 축복과 거시경제적 발병 (1959년~1980년대 초)
네덜란드병의 기원은 1959년 네덜란드 북동부 그로닝겐(Groningen)주에서 매장량 약 2조 7,400억 입방미터()에 달하는 초대형 천연가스전이 발견되면서 시작되었다. 1963년 로열더치셸(Shell)과 엑손모빌(ExxonMobil)의 합작사인 NAM을 통해 가스 배급과 수출이 본격화되었고, 이후 가스전이 영구 폐쇄될 때까지 물가상승률을 반영한 총수입은 4,280억 유로에 달했으며 이 중 84%인 3,600억 유로가 네덜란드 정부 금고로 유입되었다.
그러나 이 막대한 불로소득은 네덜란드 경제를 구조적 함정으로 밀어 넣었다. 경제학적으로 네덜란드병은 두 가지 경로로 작동했다.
첫째는 '지출 효과(Spending Effect)'와 재정 방만화다. 네덜란드 정부는 천연가스 수익을 재원으로 1960년대와 1970년대에 걸쳐 세계 최고 수준의 관대한 복지국가를 급격히 구축했다. 1963년 아동수당법, 1965년 일반사회부조법, 1966년 질병급여법(임금의 최대 100% 보전), 1967년 장애급여법(WAO, 이후 1976년 전국민 대상 AAW로 확대)을 연달아 도입하며 영구적 재정지출 구조를 만들었다. 특히 장애급여(WAO) 제도는 작업 능력이 아닌 소득 능력을 기준으로 부분 장애를 폭넓게 인정하고 객관적 판정 기준이 느슨했던 반면, 병가 노동자 해고는 2년간 엄격히 금지되어 기업과 근로자 모두가 구조조정 대신 장애연금 수급으로 도피하는 도덕적 해이를 낳았다.
둘째는 '자원 이동 효과(Resource Movement Effect)'와 실질환율 절상이다. 가스 수출로 막대한 외화(달러)가 유입되면서 네덜란드 길더화 가치가 급격히 절상되었고, 정부의 재정 지출 확대는 국내 비교역재(서비스·건설·공공부문)의 물가와 임금을 폭등시켰다. 길더화 강세와 고임금이라는 이중고를 맞은 전통 제조업은 가격 경쟁력을 상실하고 급격히 쇠퇴했다. 1973년과 1979년 두 차례의 오일쇼크가 겹치자 가스 수입에 가려져 있던 제조업 공동화의 민낯이 드러났다. 1980년대 초반 네덜란드 경제는 마이너스 역성장에 빠졌고, 표준화 실업률은 1979년 6%에서 1982~1983년 12%로 두 배 폭등했으며(실업자 수는 1979년 19만 4,000명에서 1983년 61만 2,000명으로 3배 이상 급증), 장애급여 수급자는 실업자 수를 초과하여 90만~100만 명에 육박했다. 1977년 영국 주간지 《이코노미스트》는 이러한 역설적 병리 현상을 '네덜란드병(Dutch Disease)'이라 명명했다.
1982년 바세나르 협약과 폴더 모델을 통한 치료
절체절명의 위기에 직면한 네덜란드가 선택한 해법은 국가적 코포라티즘(노사정 사회적 합의)을 통한 고통 분담과 구조개혁이었다. 1982년 가을 총선을 통해 집권한 루드 루버스(Ruud Lubbers) 총리 내각은 재정적자 축소와 함께 노사가 자율적인 임금 안정에 합의하지 않을 경우 정부가 법률로 직접 임금 동결에 개입하겠다는 강력한 최후통첩을 보냈다. 이에 1945년 설립된 노사 양자 기구인 노동재단(Stichting van de Arbeid)과 1950년 설립된 노사정 3자 자문기구인 사회경제협의회(SER)라는 제도적 인프라를 바탕으로, 1982년 말 빔 콕(Wim Kok, 후일 총리 역임)이 이끄는 노동조합 총연맹과 사용자 단체는 역사적인 '바세나르 협약(Wassenaar Agreement)'을 체결했다.
바세나르 협약과 이후 전개된 이른바 '폴더 모델(Polder Model)'은 임금 인상 자제, 노동시간 단축을 통한 일자리 나누기, 그리고 재정·복지 구조개혁이라는 세 가지 축이 맞물려 작동했다. 우선 노동조합은 실질임금 인상을 자제(Wage Restraint)하고 물가연동 임금인상제를 폐기함으로써 네덜란드 제조업의 수출 가격 경쟁력과 기업 이윤율을 회복시켜 고용 창출의 기반을 마련하는 데 동의했다. 임금 자제의 반대급부로 사용자 측은 근로시간 단축과 시간제(Part-time) 고용 확대를 수용하여 실업률을 획기적으로 낮췄으며, 정부는 1987년 신임금법 제정을 통해 임금 결정 개입에서 손을 떼고 기업·산업별 단체협약(CAO)으로 교섭을 분권화하여 노동시장 유연성을 크게 높였다. 이와 동시에 정부는 강력한 재정 긴축과 더불어 독일 마르크화에 대한 길더화의 실질 절하(안정화)를 유도해 무역수지 흑자를 복원했다. 또한 1987년, 1994년, 1996년(병가 첫 1년 사용자 책임 부과), 2001~2002년에 걸친 지속적인 사회보장 개혁을 통해 방만했던 장애연금(WAO) 수급 요건을 강화하고 부과방식 조기퇴직제도(VUT)를 자본적립식 사전연금 체제로 전환하여 고령층과 여성, 이민자 그룹의 고용률을 대폭 끌어올렸다.
나아가 네덜란드는 천연가스 채굴로 인한 지반 침하와 지진 피해가 사회적 문제로 대두되자 2018년 단계적 감산 결정을 거쳐 2023년 10월 일반 생산을 중단했고, 2024년 10월 1일 법률에 의거해 그로닝겐 가스전을 영구 폐쇄했다. 비록 2026년 7~10월 현재 유럽 가스 시장이 호르무즈 해협 봉쇄 우려와 겨울철 공급 불확실성으로 인해 액화천연가스(LNG) 수입 의존도 심화 및 TTF 가스 가격 급등락(MWh당 60유로 상회 후 변동)을 겪고 있으나, 네덜란드 경제 자체는 과거 천연가스 의존에서 완전히 탈피하여 첨단 노광장비와 정밀화학·농식품 등 고부가가치 산업 생태계로 체질 전환을 완수했다.
3.2. 노르웨이의 교훈: 1986년 위기의 성찰과 3% 재정준칙·해외투자 방화벽의 완성
1969년 에코피스크 유전 발견과 노르웨이가 겪은 초기 자원의 저주 (1970년대~1986년)
흔히 노르웨이는 유전 발견 초기부터 자원의 저주를 완벽히 피한 것으로 알려져 있으나, 역사적 사실은 다르다. 1969년 10월 25일 오전 2시 30분 북해 한복판 해저 3,000m에서 시추선 오션바이킹(Ocean Viking)호가 에코피스크(Ekofisk) 유전을 발견했을 당시, 어업과 해운업에 의존하던 노르웨이의 1인당 GDP(1970년 기준)는 이웃 스웨덴보다 약 30% 낮았다. 갑작스러운 석유 횡재 앞에서 노르웨이 정부 역시 초기에는 네덜란드와 똑같은 전철을 밟았다.
노르웨이 정부는 석유 수입이 본격적으로 국고에 들어오기도 전에 미래의 석유 수입을 담보로 차입을 일으켜 재정지출을 급격히 늘렸다. 각종 대규모 토목 사업과 공공 부문 일자리 창출, 복지 및 보조금 확대에 막대한 자금을 살포했다. 그 결과 국내 물가와 임금이 급등했고, 노르웨이의 전통 주력 제조업이었던 조선업과 어업 등은 치솟은 인건비를 감당하지 못해 국제 경쟁력을 급격히 상실했다. 이처럼 석유 거품에 취해 있던 노르웨이가 뼈아픈 각성을 하게 된 계기는 1986년 국제 유가 폭락이었다. 유가가 곤두박질치자 재정수지가 즉각 적자로 전환되었고, 부동산 거품이 붕괴하면서 부실 대출이 눈덩이처럼 불어나 노르웨이 대형 상업은행 3곳이 국유화되었으며 실업률은 6% 가까이 치솟는 미증유의 금융·실물 복합 위기를 겪었다.
1990년 석유기금법 제정과 3대 제도적 방화벽 구축 (1990년~2026년)
1986년의 참혹한 실패를 반복하지 않기 위해 노르웨이 정부와 의회는 석유 수입을 국내 실물경제와 정치권의 단기적 욕망으로부터 격리하는 정교한 제도적 아키텍처를 설계했다.
첫째 방화벽은 1990년 석유기금법 제정을 통한 세대 간 부의 전환이다. 아르네 스카우게(Arne Skauge) 당시 재무장관은 정치권이 석유 기금을 '제2의 예산'처럼 쌈짓돈으로 꺼내 쓸 수 있다는 우려를 차단하기 위해 직접 법안 작성을 주도하며 1990년 국가석유기금법(현 글로벌 국부펀드 GPFG의 모태)을 제정했다1. 기금의 모든 수입은 일단 국부펀드로 귀속시키되, 국내 예산 지출은 반드시 의회의 정규 예산 통제를 거치도록 일원화한 것이다. 이후 긴축을 통해 국가 재정이 흑자로 돌아선 1996년 약 20억 크로네의 첫 자금 적립을 시작했다. 이 기금은 첫 적립 이후 30년 만인 2026년 6월 말 기준 22조 6,830억 크로네(약 3,200조 원)로 1만 배 이상 불어나 세계 최대 국부펀드로 우뚝 섰으며, 노르웨이의 1인당 국민총소득(GNI)을 9만 7,310달러(스웨덴 1인당 GDP의 1.5배, 북유럽 5개국 중 1위)로 끌어올리는 원동력이 되었다.
둘째 방화벽은 100% 해외 분산투자 원칙을 통한 경제적·정치적 이중 차단이다. 노르웨이 국부펀드는 자금을 노르웨이 국내에 직접 투자하는 것을 법으로 엄격히 금지하고 전액 해외 주식·채권·부동산 등에 분산 투자한다. 이 원칙은 경제적 방화벽으로서 막대한 오일머니(외화)가 국내로 유입되어 크로네화 가치를 절상시키거나 국내 통화량·물가·임금을 자극해 비(非)석유 수출 제조업을 약화시키는 네덜란드병의 경로를 원천 봉쇄하는 외환 불태화 효과를 발휘한다. 동시에 정치적 방화벽으로서 국부펀드가 자국 기업이나 특정 지역 개발 사업에 투자할 경우 필연적으로 발생하는 정당·지역구 정치인들의 이권 개입과 로비 압력을 원천 차단한다.
셋째 방화벽은 엄격한 재정준칙(Handlingsregelen)과 초당적 절제다. 1990년대 후반 기금 규모가 급증하자 돈을 풀자는 포퓰리즘의 유혹이 거세게 일었으며, 실제로 2001년 실시된 여론조사에서는 노르웨이 국민의 64%가 석유로 벌어들인 돈을 국내 복지와 지출에 더 많이 쓰기를 원한다고 응답했다. 그러나 당시 집권 노동당 정부(옌스 스톨텐베르그 총리)와 여야 정치권은 여론에 영합하는 대신 2001년 재정준칙을 도입하여 석유 수입 원금에는 절대 손대지 않고 국부펀드의 장기 예상 실질수익률 범위 내에서만 매년 정부 예산으로 인출해 사용할 수 있도록 제한했다. 2001년 도입 당시에는 예상 실질수익률 기준을 4%로 설정했으나, 글로벌 저금리 기조로 기대수익률이 하락하자 2017년에는 인출 한도를 3%로 스스로 낮추는 결단을 내렸다. 코로나19 팬데믹 등 위기 시 한시적으로 지출을 늘리는 유연성을 발휘하되 중장기적으로는 정권 교체와 무관하게 여야 모두가 3% 규율을 철저히 준수했다. 울프 스베르드루프(Ulf Sverdrup) 노르웨이 BI경영대학 교수는 2026년 10월 한국경제와의 인터뷰에서 이를 두고 "오디세우스가 세이렌의 노랫소리에 현혹되지 않기 위해 스스로의 몸을 돛대에 묶은 것과 같은 제도적 구속"이라고 평가했다.
2026년 10월 노르웨이 통화·기금 당국자들의 최신 거버넌스 제언
2026년 4월 1일 자로 노르웨이 국부펀드 운용기관인 노르웨이투자관리청(NBIM, 노르웨이 중앙은행 산하)의 신임 최고위험관리책임자(CRO)로 부임한 파트리크 두 플레시스(Patrick du Plessis)와 외위스테인 올센(Øystein Olsen) 전 노르웨이 중앙은행 총재는 2026년 10월 26일 보도된 인터뷰를 통해 한국에 핵심적인 거버넌스 교훈을 제시했다. 두 플레시스 CRO는 재무부와 의회가 자산 배분 비중과 위험 한도 등 거시적 큰 틀만 결정하고, 개별 종목 및 실제 투자 판단은 전적으로 독립된 전문 조직인 NBIM이 수행하는 명확한 경계가 장기 수익률의 핵심이라고 강조했다. 특히 시장 충격으로 단기 손실이 발생하더라도 정치권이 성급하게 운용 원칙을 흔들지 못하도록 하는 방패는 모든 투자 내역과 위험 지표를 국민에게 낱낱이 공개하는 투명한 정보 공개와 국민적 신뢰에 있다고 역설했다.
주목할 점은 세계 최대 투자자인 NBIM조차 2026년 10월 현재 가장 경계하는 제1의 투자 위험으로 'AI 열풍에 따른 기술주 쏠림(위험 집중)'을 꼽았다는 사실이다. 현재 NBIM 전체 주식 포트폴리오의 약 30%가 기술주로 구성되어 있으며, 상위 8개 빅테크·반도체 종목이 전체 포트폴리오의 약 20%를 차지하고 있다. 글로벌 분산투자를 수행하는 국부펀드조차 기술주 집중 리스크를 경계하는 상황에서, 국가 경제 전체가 단 두 개의 메모리 반도체 기업에 의존하는 한국의 리스크 집중도는 극도로 위험한 수준임을 방증한다. 아울러 외위스테인 올센 전 총재는 "석유로 얻은 부는 현세대만의 전유물이 아니라 미래 세대와 나눠야 할 자산이라는 사회적 공감대가 핵심"이라며, "한국이 눈여겨봐야 할 점은 특정 제도의 숫자 자체가 아니라 핵심 재정 원칙에 관해 초당적 정치 합의를 이뤄내고 정권이 바뀌어도 이를 지키는 문화"라고 조언했다.
4. 보완적 해외 사례 분석: 아일랜드의 초과법인세 기금화와 대만의 공급망 내재화 (2024년~2026년)
노르웨이와 네덜란드의 사례가 국가 소유의 천연자원(석유·가스)에 기반한 것이라면, 한국의 반도체는 민간 기업이 창출하는 영업이익과 그로부터 파생되는 '초과 법인세수' 및 '산업 생태계 연관 효과'라는 특성을 지닌다. 이러한 점에서 2024년부터 2026년 사이 민간 기술·제약 기업의 초과 법인세를 국부펀드로 격리한 아일랜드와, 반도체 편중 논란('포모사 독감') 속에서도 전통 제조업을 AI 공급망에 편입시킨 대만의 정책은 노르웨이·네덜란드 모델을 한국 현실에 맞게 정교화하는 데 결정적인 시사점을 제공한다.
4.1. 아일랜드의 초과 법인세 격리 모델: 미래아일랜드기금(FIF) 및 ICNF (2024년~2026년)
아일랜드는 다국적 빅테크 및 글로벌 제약사들의 유럽 거점 역할을 하며 막대한 법인세 수입을 거두었으나, IMF와 아일랜드 재정자문위원회(Fiscal Council)로부터 "소수 기업에 편중된 횡재성 법인세(Windfall Corporate Tax)를 경상 지출에 사용할 경우 낮은 실업률 하에서 임금·물가 상승을 자극하고 세수 급감 시 재정 위기(네덜란드병)에 빠질 수 있다"는 경고를 지속적으로 받았다. 이에 아일랜드 정부는 2024년 7월 「미래아일랜드기금 및 인프라·기후·자연기금법(Future Ireland Fund and Infrastructure, Climate and Nature Fund Act 2024)」을 제정하여 민간 기업발 초과 법인세를 노르웨이식 국부펀드 구조로 전환하는 혁신적 입법을 단행했다.
2026년 4월 발간된 아일랜드 국가재정관리청(NTMA) 연차보고서 및 2026년 7~10월 최신 운용 자료에 따르면, 아일랜드는 장기 세대 간 저축 기금인 '미래아일랜드기금(FIF)'과 단·중기 완충 기금인 '인프라·기후·자연기금(ICNF)'이라는 이중 기금 체계를 가동하고 있다. 먼저 FIF는 기존 국가예비기금(National Reserve Fund) 해산을 통해 2024년 9월 43억 유로의 시드 자금을 이전받았으며, 2024년부터 2035년까지 매년 전년도 GDP의 0.8%에 해당하는 초과 법인세 재원을 의무적으로 적립한다(단, 경제·재정 상황이 악화될 경우 의회 결의를 거쳐 적립률을 GDP의 0.4% 또는 0%로 일시 조정 가능). 이에 따라 2025년 말 기금 규모는 127억 유로(약 149억 달러)에 도달했고, 2026년 말에는 약 170억 유로, 2035년에는 약 1,000억 유로 규모로 성장할 전망이다. FIF의 원금(FI Fund Capital)은 침해할 수 없으며, 2041년 이전에는 어떠한 인출도 법적으로 금지된다. 2041년 이후부터 투자 수익을 바탕으로 고령화 비용(2041년 추가 고령화 비용의 절반 이상 충당 목표), 기후변화, 디지털 전환 등 구조적 지출 압력을 완충하는 데만 사용된다. 설립 초기 단기 유로존 국채에 예치했던 FIF는 2025년 12월 장기 투자전략 승인을 거쳐 2026년 1월부터 12개월간 글로벌 포트폴리오로의 단계적 전환에 착수했으며, 장기 목표 자산배분을 글로벌 상장주식 70%, 채권 10%, 실물자산 10%, 사모주식(PE) 5%, 사모크레딧 5%(참조 벤치마크는 파리협정 연계 글로벌 주식 80%·글로벌 채권 20%)로 설정하여 국내 경기 과열을 막고 글로벌 수익률을 추구하고 있다.
이와 병행하여 설립된 ICNF는 2025년부터 2030년까지 매년 20억 유로씩 적립하여 총 140억 유로를 조성(2025년 말 기준 FIF와 합산 자산 168억 유로 달성)하는 기금이다. ICNF는 향후 심각한 경기 침체나 재정 악화가 발생할 경우 기금 잔액의 최대 25%까지 인출하여 공공 자본지출(SOC 등)이 삭감되지 않도록 방어하는 역주기적(Counter-cyclical) 안정화 기금 역할을 수행한다. 동시에 2026년부터 2030년 사이 총 31억 5,000만 유로 한도(연간 잔액의 최대 22.5%) 내에서 전력망(ESB·EirGrid 에너지 안보 및 재생에너지 전환 35억 유로 배정 연계), 상하수도 인프라, 탄소중립 프로젝트 등 국가 미래 경쟁력을 좌우하는 지정 환경·인프라 프로젝트에만 제한적으로 투입된다.
4.2. 대만의 포모사 독감 논쟁과 후방 공급망 내재화 전략 (2025년 말~2026년)
한국과 가장 유사한 반도체 중심 경제 구조를 지닌 대만 역시 첨예한 네덜란드병 논쟁을 겪고 있다. 2025년 11월 영국 《이코노미스트》는 대만의 TSMC 의존도와 저평가된 대만달러(NT$)가 부동산 가격 급등 및 비IT 부문의 정체를 유발하고 있다며 이를 '포모사 독감(Formosan flu, 대만판 네덜란드병)'이라 규정했다. 이어 2026년 4월 27일 대만 자취안(TAIEX) 지수가 TSMC 주가 폭등에 힘입어 사상 최초로 40,000포인트를 돌파하자, 리훙위안(李鴻源) 전 내정부장 등 전문가들과 《더 스톰 미디어(The Storm Media)》(2026년 4월 30일 자)는 TSMC 단일 종목이 지수 비중의 44.3%(훙하이·콴타·델타전자·미디어텍 등 AI 공급망 합산 시 60% 이상)를 차지하며 엘리트 인재, 자본, 토지, 전력을 독식해 전통 산업과 중소기업의 쇠퇴를 가리는 'K자형 대만병'이 심화하고 있다고 비판했다.
그러나 주목해야 할 점은 2026년 6월 대만 중앙은행(CBC)이 분기 통화정책회의 보고서를 통해 "대만 경제에는 네덜란드병 현상이 없다"고 공식 반박한 핵심 논거다1. 대만 중앙은행은 1960년대 네덜란드의 천연가스 산업이 자국 제조업과 산업 연관성(후방·전방 연결고리)이 희박해 기술 파급효과(Spillover)가 없었던 반면, 대만의 전통 제조업은 AI 및 반도체 생태계 내부로 깊숙이 통합되며 고부가가치화에 성공했다고 분석했다. 구체적으로 대만의 전통 정밀기기 제조사들은 반도체 장비 시장으로 진입했고, 전통 화학소재 기업들은 반도체용 특수화학소재(Specialty Chemicals) 생산으로 영역을 확장했으며(예컨대 전통 플라스틱 기업인 난야플라스틱은 AI 서버 및 칩 패키징에 쓰이는 유리섬유직물 생산을 늘려 2026년 1~5월 수출이 13.04% 급증), 전통 전력기기 및 금속가공 산업은 AI 서버 액체냉각(Cooling) 및 전력 인프라 공급망에 성공적으로 편입되었다. 그 결과 중국의 덤핑 공세와 미국의 관세 장벽에도 불구하고 2026년 1~5월 대만 전통 산업 전체 수출은 전년 동기 대비 7.7% 증가하며 뚜렷한 회복세를 보였고, 대만 중앙은행은 2026년 연간 GDP 성장률 전망치를 기존보다 2.17%p 높인 9.45%로 대폭 상향 조정했다.
이와 더불어 2026년 9월 《이코노믹스 익스플레인드(Economics Explained)》 분석에 따르면, 대만은 막대한 경상수지 흑자가 통화가치 급등(네덜란드병의 환율 경로)으로 이어지는 것을 막기 위해 공격적인 대외 자본 수출 및 공급망 협상을 병행했다. TSMC가 미국 애리조나 파운드리 건설에 1,650억 달러 투자를 약정하고 2026년 8월 타결된 미·대만 무역 합의를 통해 주력 수출품인 반도체의 관세 면제를 이끌어내는 한편, 대만 금융당국은 아시아 자산운용 허브화 및 해외 자산 통화 다변화를 통해 외환시장 충격을 흡수하고 있다. 대만의 사례를 한국과 비교하면 한국 반도체의 가장 아픈 약점이 드러난다. 대만은 반도체 호황의 온기가 자국 내 전통 정밀기계·화학·금속가공 중소·중견기업으로 퍼져나가는 내재화 구조를 구축한 반면, 한국은 반도체 제조장비의 60%를 해외 수입에 의존하고 있어 '삼전닉스'가 2,640조 원을 벌어들여도 국내 전통 기계·소재·화학 산업으로의 낙수효과가 구조적으로 차단되어 있는 것이다.
(sease' not a problem: central bank - Taipei Times, https://www.taipeitimes.com/News/biz/archives/2026/06/22/2003859495)
(시사점)
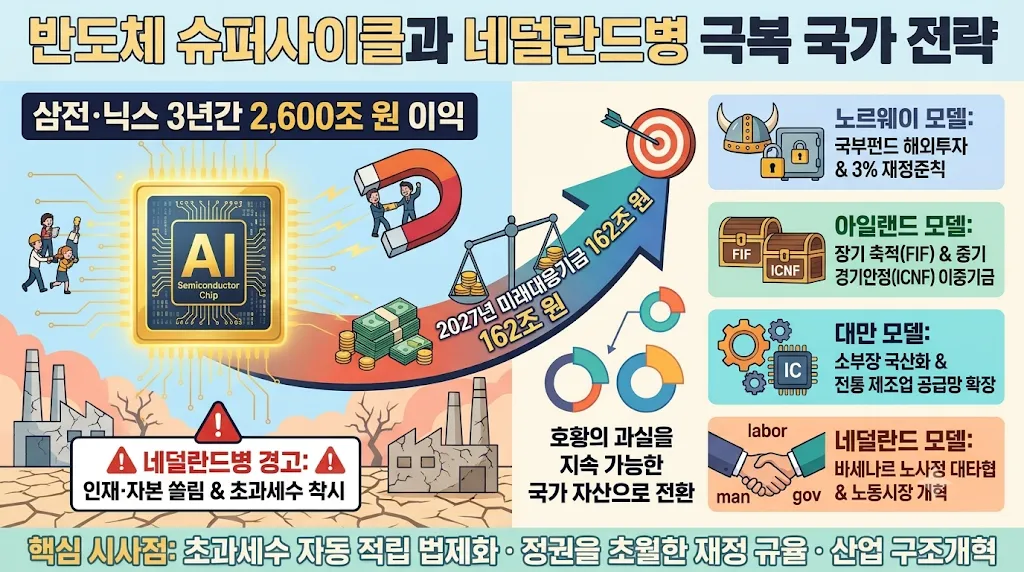
삼성전자와 SK하이닉스가 인공지능(AI) 반도체 슈퍼사이클을 타고 3년간 2600조 원 이상의 천문학적인 이익을 거둘 것으로 전망되고 있습니다. 그러나 반도체의 성공이 한국 경제 전체의 번영을 보장하지는 않습니다. 인재와 자본이 특정 산업에 쏠리고, 호황기의 초과 세수를 상시적인 재정 수입으로 착각해 지출을 늘리면 다른 산업의 경쟁력이 약화하고 경기가 꺾일 때 재정까지 흔들릴 수 있습니다. 이른바 ‘네덜란드병’이 바로 그것입니다. 지금 필요한 것은 반도체 호황을 경계하는 일이 아니라 그 과실을 지속 가능한 국가 자산으로 바꾸는 일입니다.
노르웨이는 이 문제에 가장 선명한 답을 보여줍니다. 1960~1980년대 석유 개발 초기에는 미래 수입을 앞당겨 토목사업과 복지 지출을 늘렸지만, 1986년 유가 폭락과 금융위기를 겪으며 대가를 치렀습니다. 이후 1990년 석유기금법을 제정하고, 석유 수입을 국부펀드에 적립해 해외에 분산 투자하는 한편, 2001년에 재정준칙을 도입했습니다. 기금의 장기 예상 실질수익률 범위 안에서만 재정에 활용하도록 한 것입니다. 그 결과 일시적인 자원 수입은 미래 세대까지 수익을 창출하는 금융자산으로 바뀌었습니다. 한국이 배워야 할 것은 3%라는 숫자 자체가 아니라 호황기에 쓸 돈과 남겨둘 돈을 구분하고, 정권이 바뀌어도 그 원칙을 지키는 제도적 절제입니다.
현 정부가 2027년 예산안에서 162조 원 규모의 미래대응기금을 내세운 것은 이런 문제의식에서 긍정적으로 평가할 만합니다. 정부는 최근 10년간 내국세 추세선을 웃도는 추가 세수 162조 3000억 원을 활용해 청년·성장동력·지방·교육·인재 분야에 45조 4000억 원을 투자하고, 국채 신규 발행 축소에도 12조 5000억 원을 활용하겠다고 밝혔습니다. 미래 성장 기반을 확충하면서 국가채무 부담도 줄이겠다는 취지입니다. 다만 초과 세수를 생산적 지출에 배분하는 것과 이를 장기간 축적해 경기 하강기에 대비하는 것은 다른 문제입니다. 현재의 미래대응기금 구상이 노르웨이식 국부펀드처럼 초과 수입을 금융자산으로 쌓아두고 인출을 엄격히 통제하는 장치와 동일한 것은 아닙니다. 투자 계획만으로 미래가 보장되지는 않습니다.
아일랜드 사례는 이 간극을 메울 방법을 보여줍니다. 다국적기업의 빅테크·제약 부문에서 거둔 막대한 법인세 수입을 상시 지출에 의존하지 않도록 2024년 7월 미래아일랜드기금(FIF)과 인프라·기후·자연기금(ICNF)이란 두 국부펀드를 신설했습니다. 전자는 장기적인 세대 간 자산 축적(2041년까지 원칙적으로 인출이 금지됨)을, 다른 하나는 경기 충격에 대비한 완충과 필수 인프라 투자를 맡도록 설계했습니다. 한국도 반도체 호황으로 생긴 초과 법인세수 중 일정 비율을 법정 기금에 자동 적립하고, 장기 적립분과 경기안정화 재원을 구분해 운용할 필요가 있습니다. 장기 기금은 원금 인출을 엄격히 제한하고, 중기 기금은 반도체 불황에도 연구개발과 핵심 인프라 투자가 급감하지 않도록 활용해야 합니다. 예외적 인출에는 독립적인 재정 평가와 국회의 강화된 승인 절차를 두는 것이 바람직합니다.
대만의 교훈은 돈을 어떻게 모으느냐 못지않게 산업 생태계를 어떻게 넓히느냐에 있습니다. 대만에서는 전통 정밀기계 기업이 반도체 장비로, 화학 기업이 특수소재로, 금속가공·전력기기 기업이 AI 데이터센터와 전력 인프라 공급망으로 진출하고 있습니다. 반도체 호황이 일부 대기업의 이익과 주가 상승에 그치지 않고 기존 제조업의 고도화로 이어지는 구조입니다. 반면 한국은 핵심 장비와 소재의 해외 의존을 줄이고, 중소·중견기업이 고대역폭메모리(HBM) 패키징, 특수화학소재, 전력기기, 데이터센터 냉각 분야의 공급망에 진입하도록 지원할 필요가 있습니다. 대기업과 협력사의 공동 연구개발, 구매조건부 기술개발, 사업 전환에 대한 세제·금융 지원을 확대하되, 단순한 국산화 실적보다 생산성·품질·수출 경쟁력으로 성과를 평가해야 합니다.
산업과 노동시장의 불균형도 외면할 수 없습니다. 반도체의 높은 임금과 수익률이 우수 인재와 투자 자금을 독점하면 바이오·모빌리티·우주항공 등 차세대 산업은 물론 기존 제조업의 혁신도 지체될 수 있습니다. 네덜란드가 1982년 바세나르 협약 이후 노사 간 임금·고용 조정과 사회보장 개혁을 통해 경쟁력을 회복한 사례를 참고할 만합니다.
기업의 영업이익 전체가 국가 재산인 것도 아니며, 예상 이익과 이에 따른 세수가 영구히 지속되는 것도 아닙니다. 따라서 시장 전망을 확정 수입처럼 전제해 지출을 늘려서는 안 됩니다. 초과 세수의 자동 적립 규칙, 기금 운용의 독립성과 투명성, 정권을 초월한 재정준칙을 제도화해야 합니다. 동시에 대만처럼 공급망을 넓히고, 네덜란드처럼 산업 전환의 비용과 과실을 사회적으로 나누는 합의도 필요합니다.
삼성전자와 SK하이닉스의 호황은 한국 경제에 찾아온 귀중한 기회이지만 호황 자체가 미래는 아닙니다. 미래대응기금의 성패는 얼마를 배정했느냐가 아니라 불황에도 남아 있을 자산을 얼마나 쌓았는지, 반도체 밖의 산업과 청년에게 성장의 기회가 얼마나 확산됐는지로 평가받아야 합니다. 지금 필요한 것은 더 큰 지출 약속이 아니라 호황의 유혹을 견디는 재정 규율과 산업 구조개혁입니다.









