


 컨텐츠
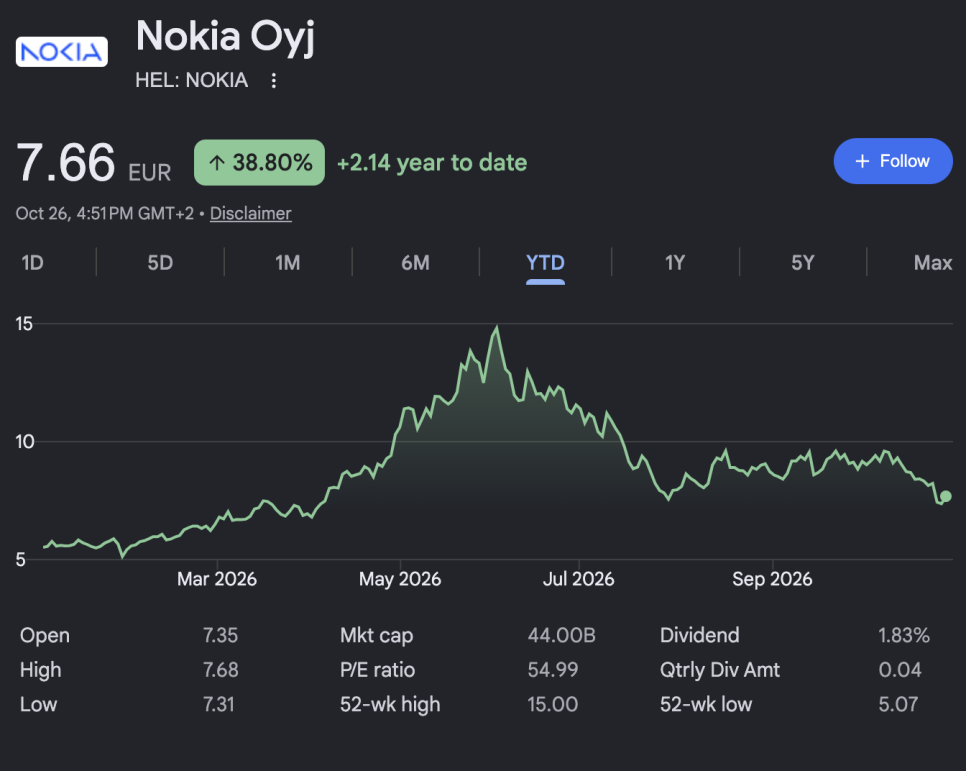










최근 노키아(Nokia, NOK) 실적 빠르게 정리해 보겠음.
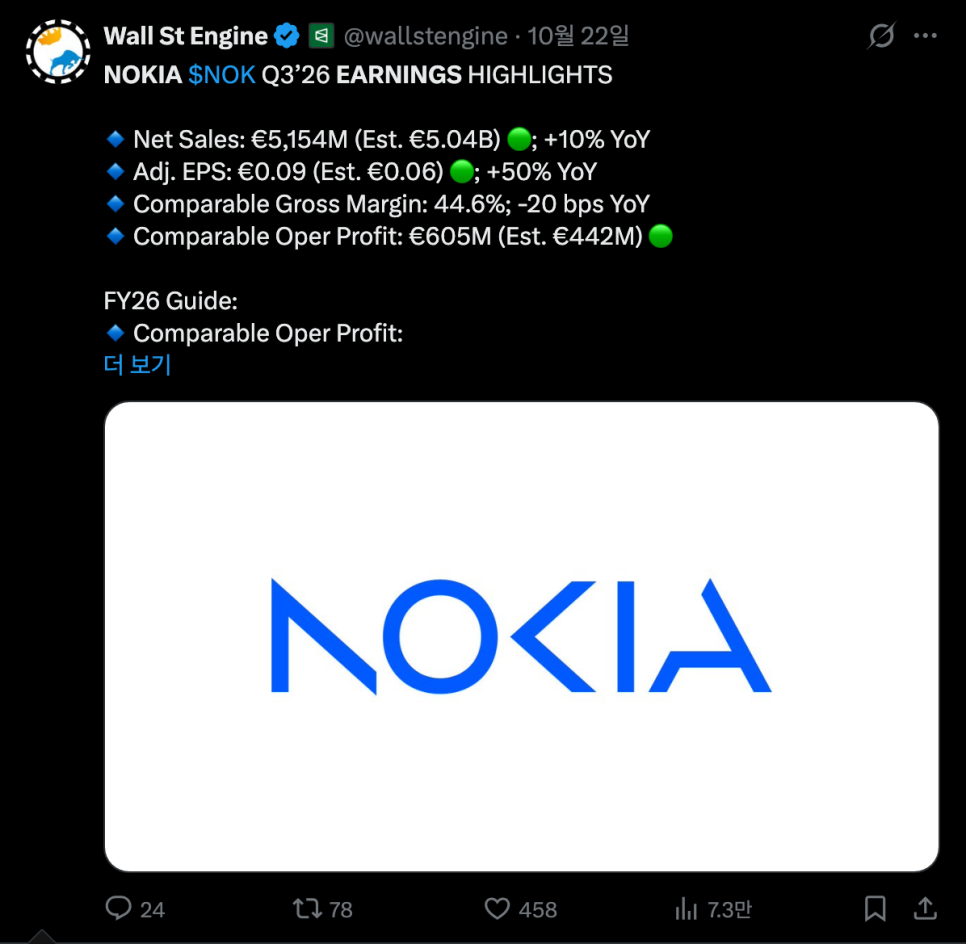
3분기 매출은 51억 5,400만 유로로 1년 전보다 10퍼센트(환율 제외 9퍼센트) 늘었고 시장 예상 50억 5,000만 유로를 웃돌았음. 비교 영업이익은 6억 500만 유로로 35퍼센트 늘어 시장 예상 4억 5,300만 유로를 크게 넘었음. 비교 영업이익률은 11.7퍼센트로 2.2퍼센트포인트 올랐고 매출총이익률은 44.6퍼센트로 안정적이었음. 비교 기준 희석 주당순이익은 0.09유로로 1년 전 0.06유로보다 올랐음.
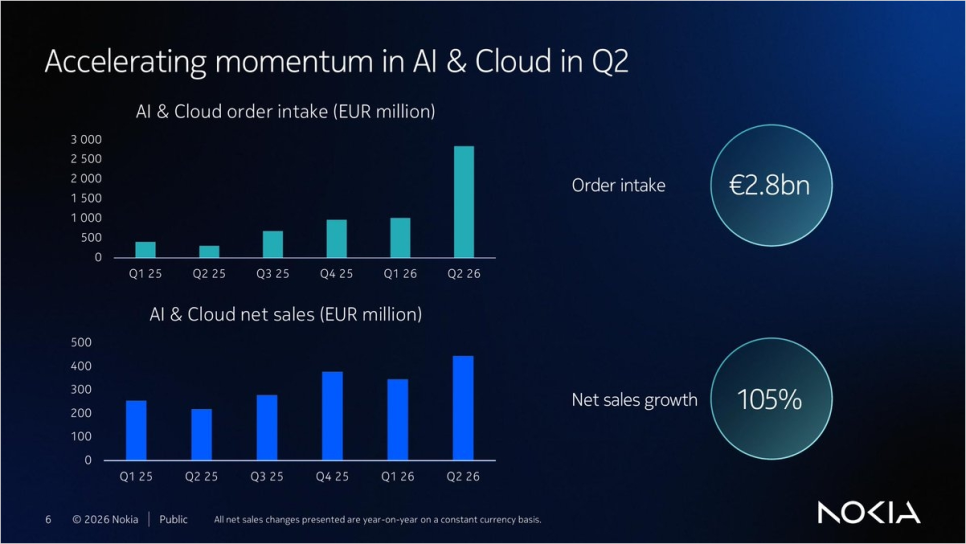
성장의 중심은 AI와 클라우드였음. 이 고객들에 대한 매출은 6억 3,100만 유로로 1년 전 2억 7,900만 유로의 두 배를 넘는 123퍼센트 성장이었고, 전체 매출의 약 12퍼센트를 차지했음. 신규 수주는 118퍼센트 늘어난 15억 유로로 직전 분기 사상 최고였던 19억 유로에는 못 미쳤음. 올해 1월에서 9월까지 AI·클라우드 고객 매출 합계는 14억 2,500만 유로로 110퍼센트 늘었음. 세부로는 IP 네트워크 매출이 43퍼센트(일부 집계로 45퍼센트), 광 네트워크가 18퍼센트 늘었음. 이 두 사업은 데이터센터 안팎에서 데이터를 빛으로 빠르게 옮기는 장비를 파는 사업인데, 경영진은 2027년에 이 두 사업이 25퍼센트에서 30퍼센트 성장할 것이라는 목표도 제시했음. 쉽게 말해 통신사에 기지국 장비를 팔던 회사가 AI 데이터센터에 네트워크 장비를 파는 회사로 바뀌고 있다는 얘기임.
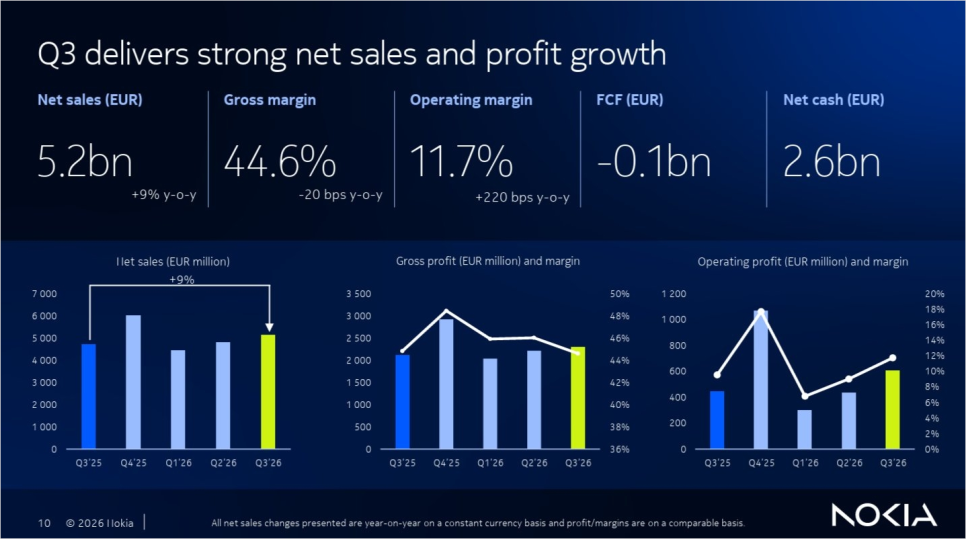
문제는 현금이었음. 3분기 잉여현금흐름은 마이너스 9,900만 유로로 1년 전 플러스 4억 2,900만 유로에서 크게 나빠졌음. 이유는 세 가지였음. 첫째, 성장을 지원하려고 운전자본, 즉 부품과 재고에 4억 유로를 더 넣기로 했음. 부품 공급을 확보하려고 미리 사둬야 하기 때문임. 둘째, 구조조정 현금 지출이 늘었음. 올해 구조조정 관련 비용 전망은 8억 유로에서 11억 유로로 올랐고 이 중 현금 유출이 8억 유로에서 9억 유로로 예상됨. 셋째, 설비투자였음. 그 결과 순현금은 직전 분기 약 27억 8,000만 유로에서 25억 8,400만 유로로 줄었음. 회사는 올해 잉여현금흐름 전환율, 즉 비교 영업이익 중 실제 현금으로 바뀌는 비율의 전망을 55퍼센트에서 75퍼센트에서 35퍼센트에서 55퍼센트로 낮췄음. 이 낮춘 이유가 2027년의 성장 기회를 잡으려고 공급을 확보하는 투자라는 게 회사 설명임.
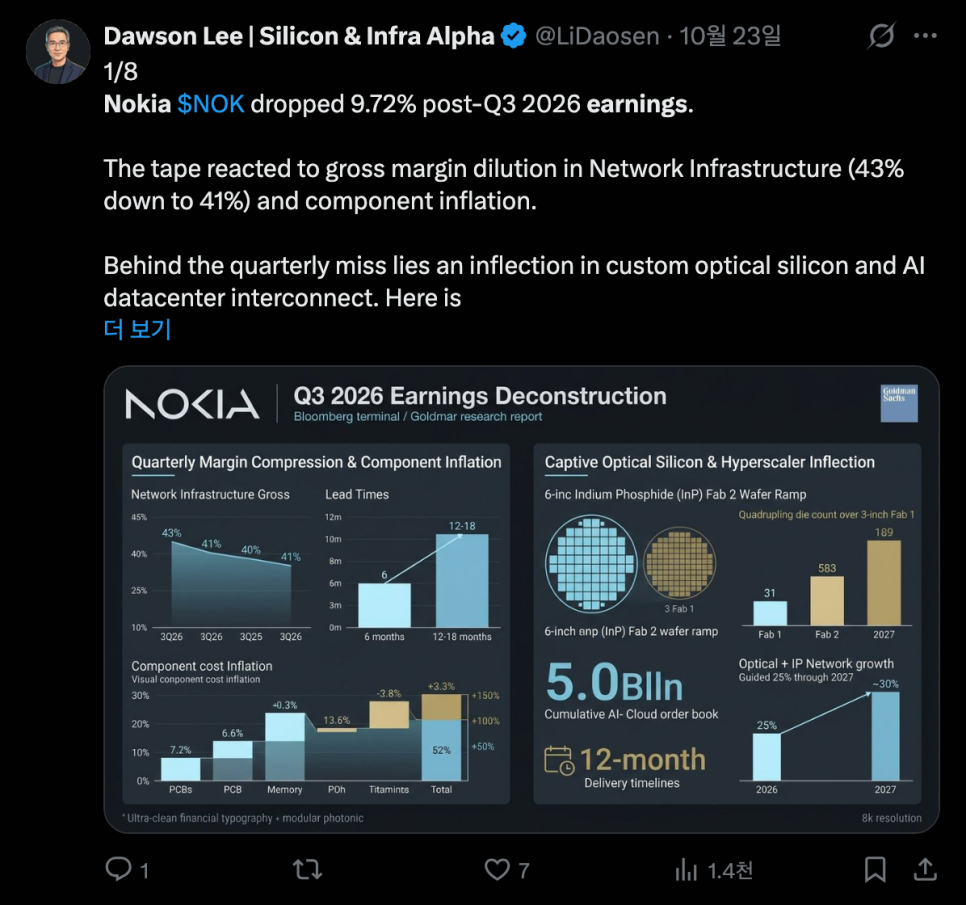
게다가 보고 이익과 비교 이익의 격차도 눈에 띔. 노키아는 구조조정과 인수 관련 비용을 뺀 비교 기준 이익을 강조하지만, 보고된 희석 주당순이익은 0.03유로로 비교 기준 0.09유로의 3분의 1 수준이었음. 구조조정 비용이 8억 유로에서 11억 유로로 올라간 영향이 큼. 인피네라(Infinera) 인수 통합은 올해 안에 끝날 예정이고 2억 유로 순시너지를 목표로 하는데, 회사는 이 시너지가 일정보다 1년 앞서 있다고 밝혔음.
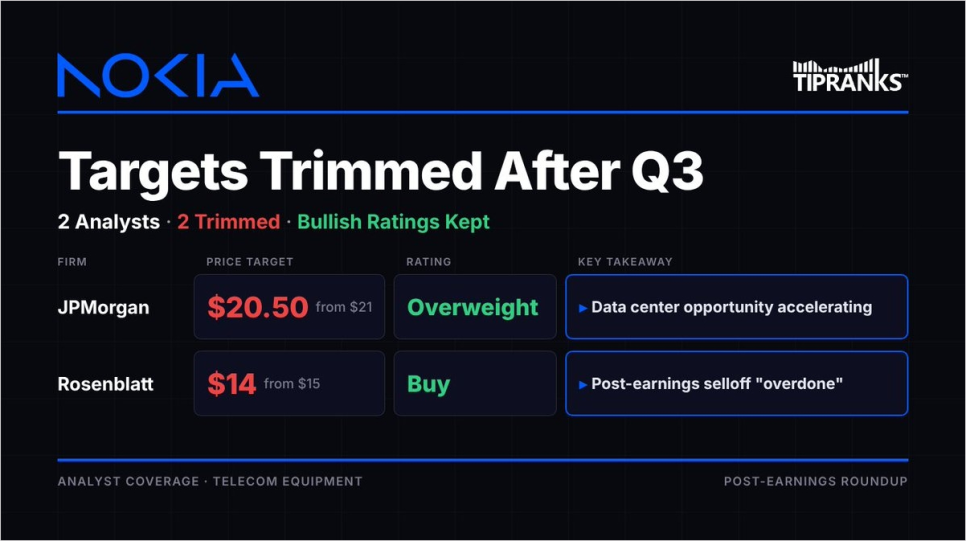
그럼 투자자는 이 성장을 어떻게 봐야 할까. 낙관적인 시각으로 보자면 수요는 문제가 아니고 현금이 나가는 건 성장 준비 비용이라는 것이며, 수주의 대부분이 12개월 안에 인도되고 일부는 2027년까지 이어진다는 점이 매출 가시성을 높여준다는 것임. 비관적인 시각은 AI 인프라 투자의 현금 흐름 문제가 이 업종 전체의 핵심 논점이 된 시장에서, 이익이 늘어도 현금이 따라오지 않는 회사는 더 엄격하게 평가받는다는 것임. 같은 날 반도체 업종도 AI 투자 부담을 이유로 크게 흔들렸고 노키아는 그 분위기에서 가장 약한 고리를 건드렸음. 스톡트윗 투자자들은 현금흐름 경고에도 하락에서 사는 분위기였음.
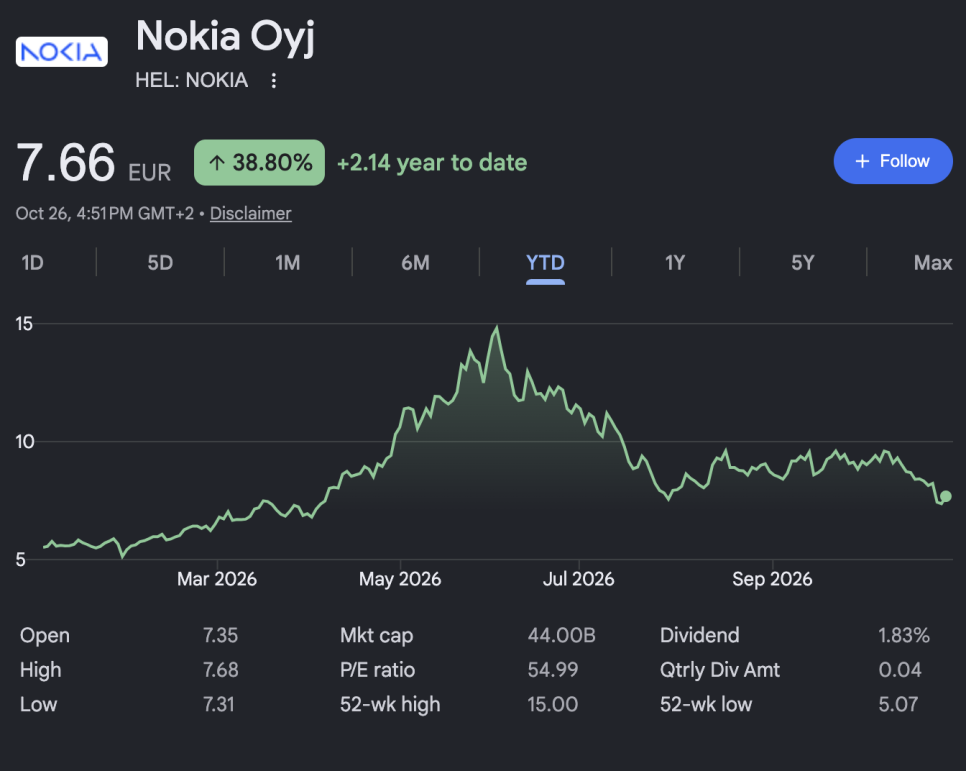
앞으로 볼 지점은? 첫째는 4분기에 운전자본 투입이 정점을 찍고 현금흐름이 개선되는지임. 둘째는 15억 유로 수주가 실제 매출로 전환되는 속도임. 셋째는 구조조정 비용과 현금 유출이 계획대로 마무리되는지임. 통신사 투자 지출이 상대적으로 약하다는 점도 AI 이외 사업의 부담으로 남아 있음. 노키아의 이번 분기는 AI 수요가 실제로 매출이 되고 있다는 증거이면서, 그 매출을 만드는 데 현금이 먼저 나간다는 증거이기도 했음. 시장이 14퍼센트 넘게 내린 건 수요를 의심해서가 아니라 성장의 값을 누가 어떻게 치르느냐를 계산하기 시작했기 때문임.









