


 컨텐츠










기준금리 동결, 금리 인하 신호로 봐도 될까?
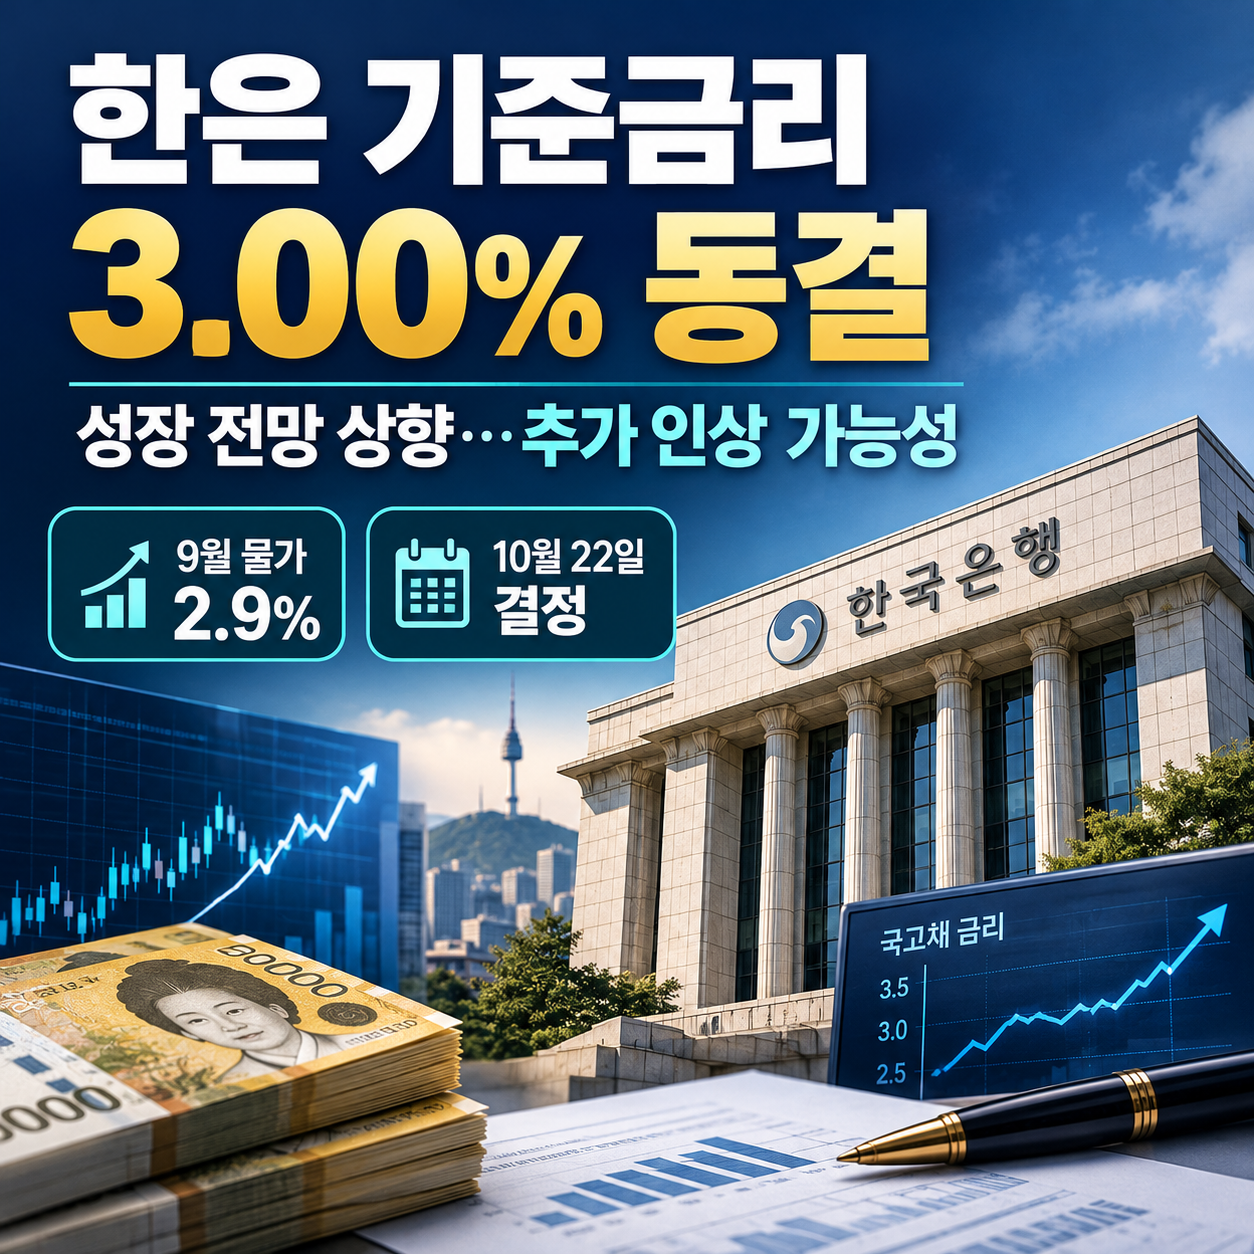
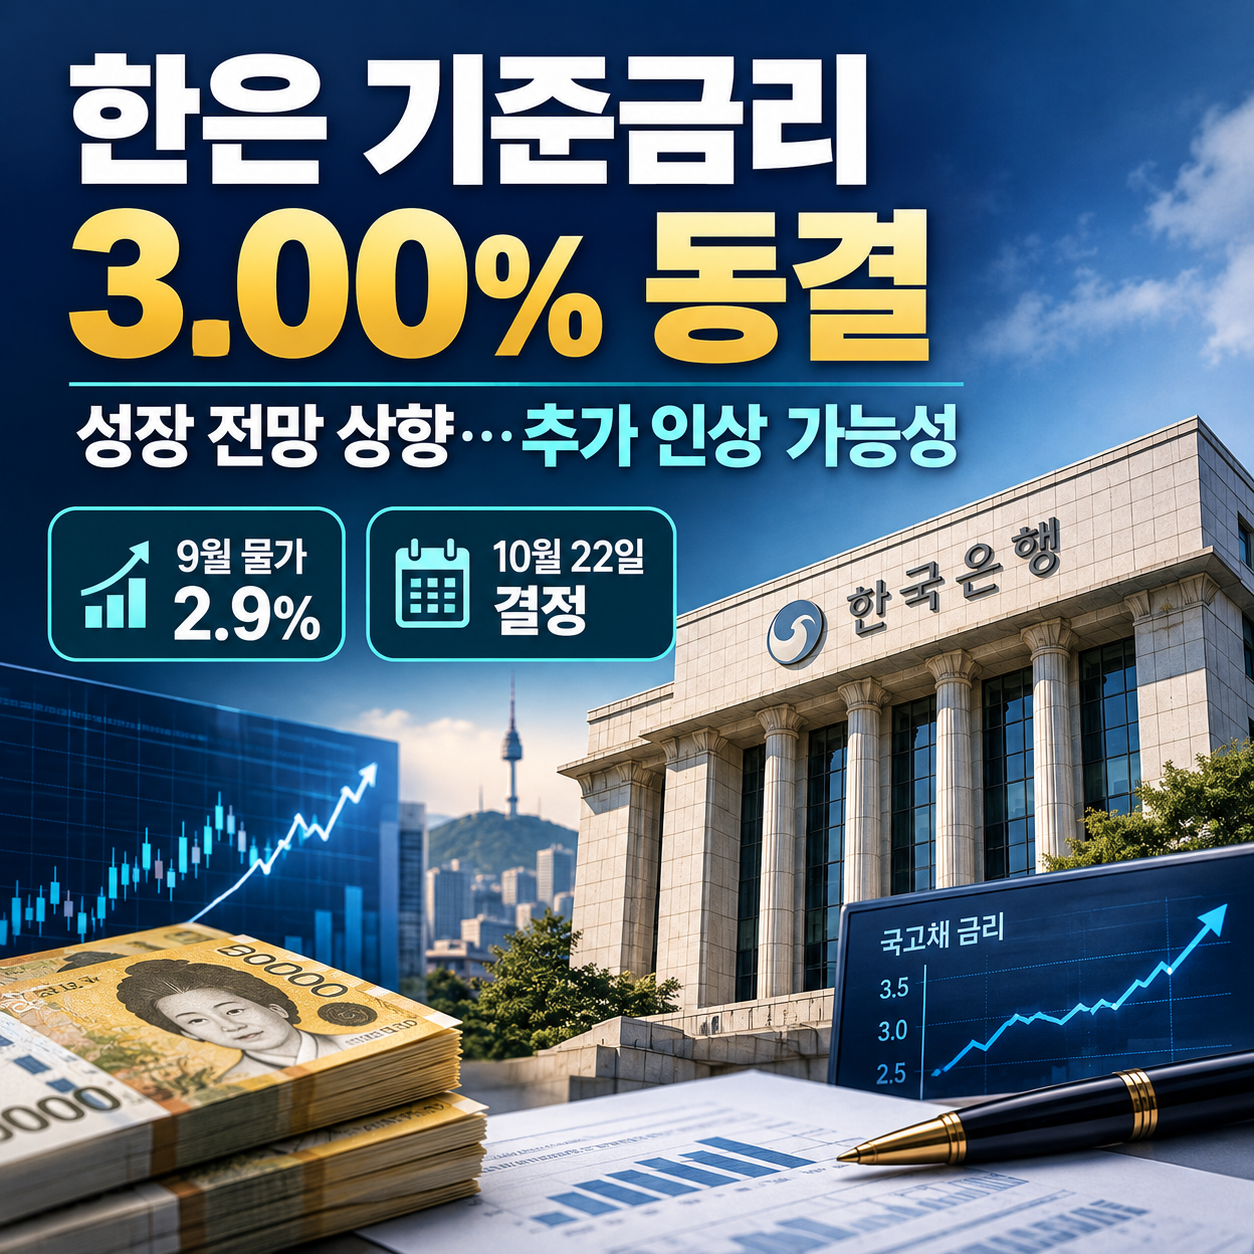
한국은행이 2026년 10월 22일 금융통화위원회에서 기준금리를 연 3.00%로 동결했다.
기준금리 동결은 금융시장에서 중요한 의미를 갖는다. 대출과 예금, 채권금리뿐 아니라 기업의 자금 조달 비용과 가계의 소비 여력에도 영향을 줄 수 있기 때문이다.
그러나 기준금리를 동결했다고 해서 앞으로 대출금리가 반드시 낮아지는 것은 아니다. 금융시장이 향후 금리 인상 가능성을 반영하면 시장금리가 오를 수도 있다.
이번 결정에서는 물가와 경기, 가계부채, 주택시장 상황을 함께 살펴볼 필요가 있다.
물가와 경기 사이에서 어려워진 금리 결정
한국은행의 통화정책에서 중요한 변수 중 하나는 소비자물가다.
앞서 확인된 2026년 9월 소비자물가 상승률은 전년 동월 대비 2.9%로, 한국은행의 물가안정 목표인 2%를 웃돌았다.
물가가 높은 수준에서 유지되면 금리를 낮추기 어려워질 수 있다. 금리 인하는 대출과 소비를 늘리는 데 도움이 될 수 있지만, 상황에 따라 물가 상승 압력을 키울 수도 있기 때문이다.
반면 금리를 높게 유지하면 가계의 이자 부담이 커지고 기업의 투자 비용도 증가할 수 있다.
특히 대출을 많이 보유한 가계는 금리 변화에 민감하다. 이자 지출이 증가하면 외식과 쇼핑, 여행 등 다른 소비에 사용할 수 있는 돈이 줄어들 수 있다.
부동산시장과 가계대출도 변수
주택가격이 상승하고 가계대출이 빠르게 증가하면 한국은행이 금융안정을 고려해야 할 필요성이 커진다.
금리가 낮아지면 주택담보대출 부담이 줄어들 수 있지만, 동시에 주택 구매 수요가 늘어날 가능성도 있다. 반대로 금리가 높게 유지되면 대출 부담이 커져 주택 구매 심리가 위축될 수 있다.
다만 부동산 가격은 금리만으로 결정되지 않는다. 서울과 수도권의 주택 공급, 지역별 수요, 전세시장, 대출 규제 등이 함께 작용한다.
따라서 기준금리 동결 소식만으로 집값 상승이나 하락을 단정하는 것은 주의해야 한다.
주식과 채권시장에는 어떤 영향이 있을까?
금리 전망이 상승 방향으로 바뀌면 기업의 자금 조달 비용이 높아질 수 있다. 미래 성장 기대가 주가에 많이 반영된 기업은 금리 변화에 민감하게 반응할 수 있다.
채권시장에서도 금리 전망이 중요하다. 시장금리가 상승하면 기존 고정금리 채권의 가격은 일반적으로 하락 압력을 받는다.
은행주 역시 단순히 금리가 오른다는 이유만으로 긍정적으로 평가하기 어렵다. 예대금리차뿐 아니라 대출 성장률과 부실채권, 예금 조달 비용을 함께 살펴봐야 한다.









