


 컨텐츠
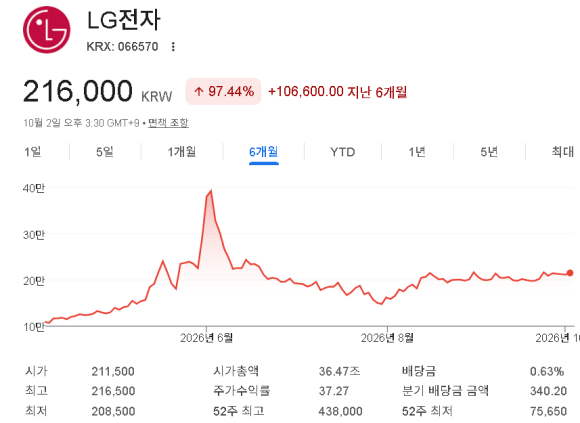
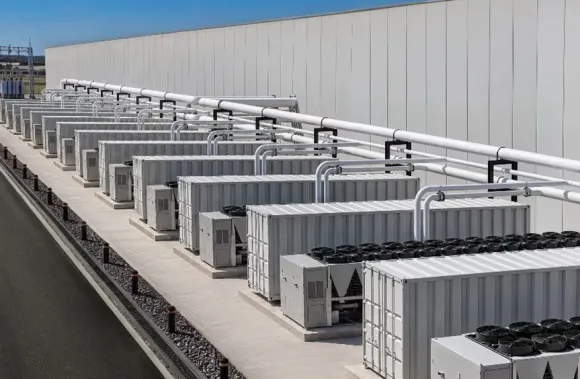











LG전자의 목표주가가 상승했다. 3분기 매출이나 영업이익 모두 상승하였고 AIDC 냉각 수주 수출액도 상반기에 6천억 정도로 추정되며 다른 나라에도 공장을 계속 증설하고 있다. 가전, 전기전자제품이라는 구조적 한계 이상으로 AI 산업 중 냉각 분야에 진출하면서 새로운 수입원을 확보하였다. AI 산업과 기존 사업 역시 잘 나가게 되면서 주주들에게 희소식이 들리고 있다.
오늘은 LG전자 물린 사람, 이제 탈출할 기회 온다에 대한 포스팅입니다.
LG전자 AI 사업에 참여하다
LG전자의 원래 사업은 가전제품을 생산, 판매하는 회사이다. 하지만 이제는 가전제품을 넘어서 AI 인프라, 피지컬AI 사업으로 확장하는 중이다. AI 데이터센터의 열을 식혀주는 칠러 및 냉각기 사업을 성장시키고 있다.
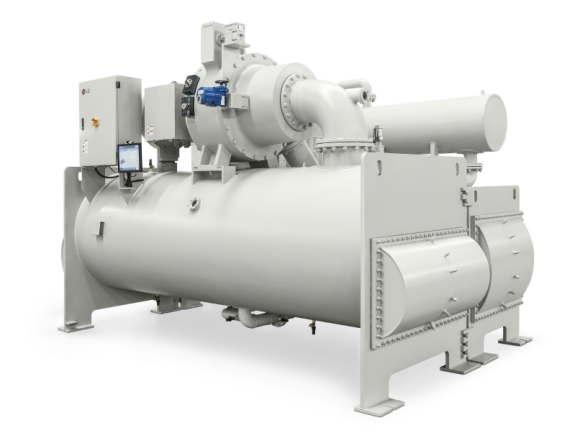
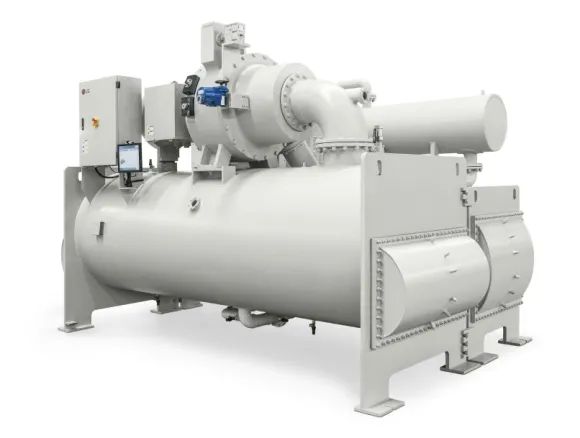
그 결과 25년 AI 데이터센터 관련 매출이 전년 대비 3배 이상 증가하였다. 26년에는 미국 데이터센터에서 냉각, 에너지 최적화까지 한꺼번에 통합하는 솔루션을 제공하고 있다.
HVAC의 냉각 사업 뿐만 아니라 피지컬AI에 더 중점적으로 사업에 집중하고 있다. 26년 6월, LG전자는 "로보틱스사업센터"를 신설했고 가정용, 산업용, 상업용 로봇을 미래 핵심사업으로 키우고 있다.
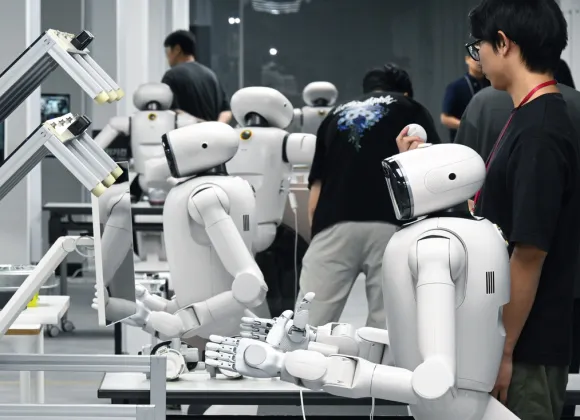
특히, LG전자는 엔비디아와 협력하여 엔비디아 GR00T 기반 휴머노이드 로봇을 27년 1분기 공개를 목표로 하고 있다. 또한, LG전자 액추에이터, LG이노텍 센서, LG에너지솔루션 배터리까지 수직계열화하여 그룹의 역량을 전부 활용한다.
LG전자는 기존의 가정, 전장, 배터리 등에서 확보한 데이터와 기술력을 활용하며 세계 곳곳에 위치한 LG공장을 통해 로봇이 실제 제조환경에서 어떻게 움직이는지 시험할 수 있는지 테스트도 할 수 있는 강점도 있다. 모건스탠리는 앞으로 휴머노이드 관련 시장이 2050년, 5조 달러 이상 성장할 것으로 전망하고 있다.
주주들 이제 팔 때 되었다
LG전자는 본업 역시 열심히 하고 있다. 26년 2분기 생활가전 매출이 7조 757억원, 영업이익이 6,859억원으로 처음으로 분기 매출이 7조원을 넘어섰다. 영업이익률도 거의 10%까지 상승했다.
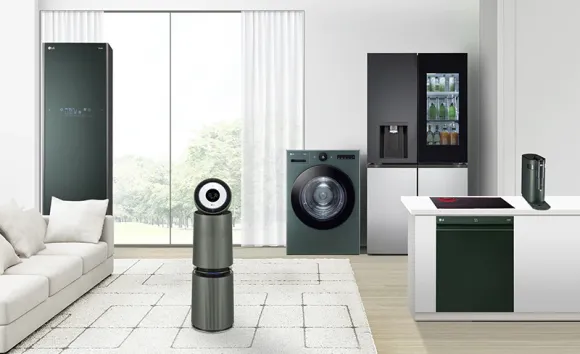
LG전자 가전의 브랜드력이 여전히 강력하고 동시에 중저가, 볼륨시장도 같이 공략하는 투트랙 전략이 잘 통했다는 뜻이다. 그 외에도 렌탈, 구독형 가전도 커지며 일회성 판매 외에 반복 매출 또한 생기고 있고 그 결과 26년 2분기 구독사업 매출만 6,600억원이다.
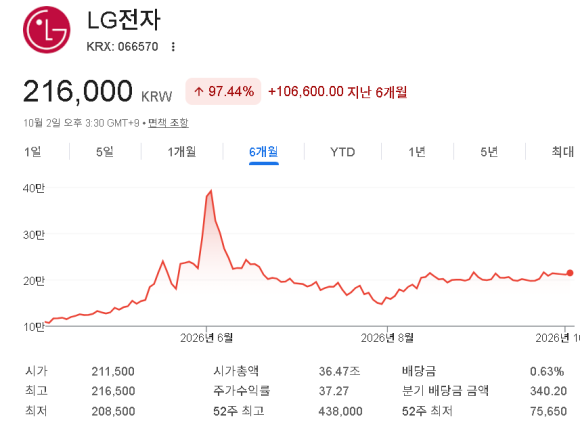
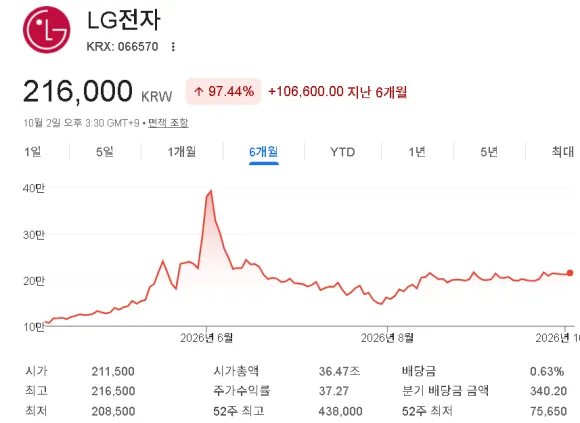
신한투자증권에선 LG전자에 대해 인공지능 HVAC와 로봇산업을 중심으로 기업가치를 재평가하여 목표주가를 기존 18만원에서 29만원까지 올렸다. 또한, 내년 1분기에는 소비자가전박람회 이벤트도 있고 피지컬AI 역시 소개하기 때문에 그 호재 역시 반영되었다고 한다.
LG전자는 가전제품에서 안정적인 캐쉬카우 역할을 하며 자금을 모으고 AI 데이터센터 냉각기나 로봇 피지컬AI라는 신사업에 투자하고 있다. 다만, 주가는 가전을 잘 파는 것뿐만 아니라 AI 데이터센터 냉각과 피지컬AI이 실제로 얼마나 이익을 붙는 것이 관건이 될 것이다.
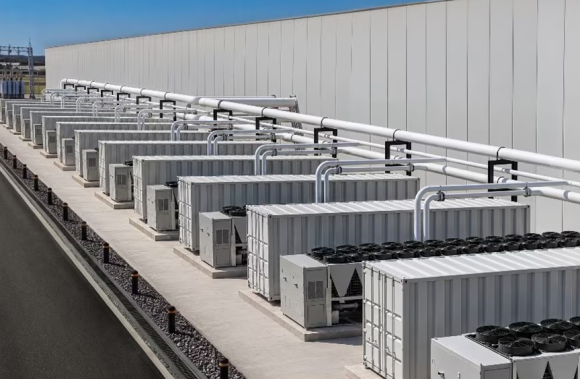
AI 데이터센터 냉각 기술 단계는 본격적으로 상업화를 위한 준비 중이기에 가장 현실적인 성장동력이다. 반면, 피지컬AI는 초기 상용화 단계이고 아직까지 다른 경쟁자들이 너무 강력하기에 피지컬AI를 믿고 LG전자에 투자하는 것은 이르다.
주주들은 아직은 생활가전의 판매 실적과 AI 데이터센터 냉각 기술의 실적이 얼마나 성장하고 앞으로 나올 만한 다른 빅테크와의 협업을 기대하며 주식 매도 타이밍을 정하면 되겠다.









