


 컨텐츠










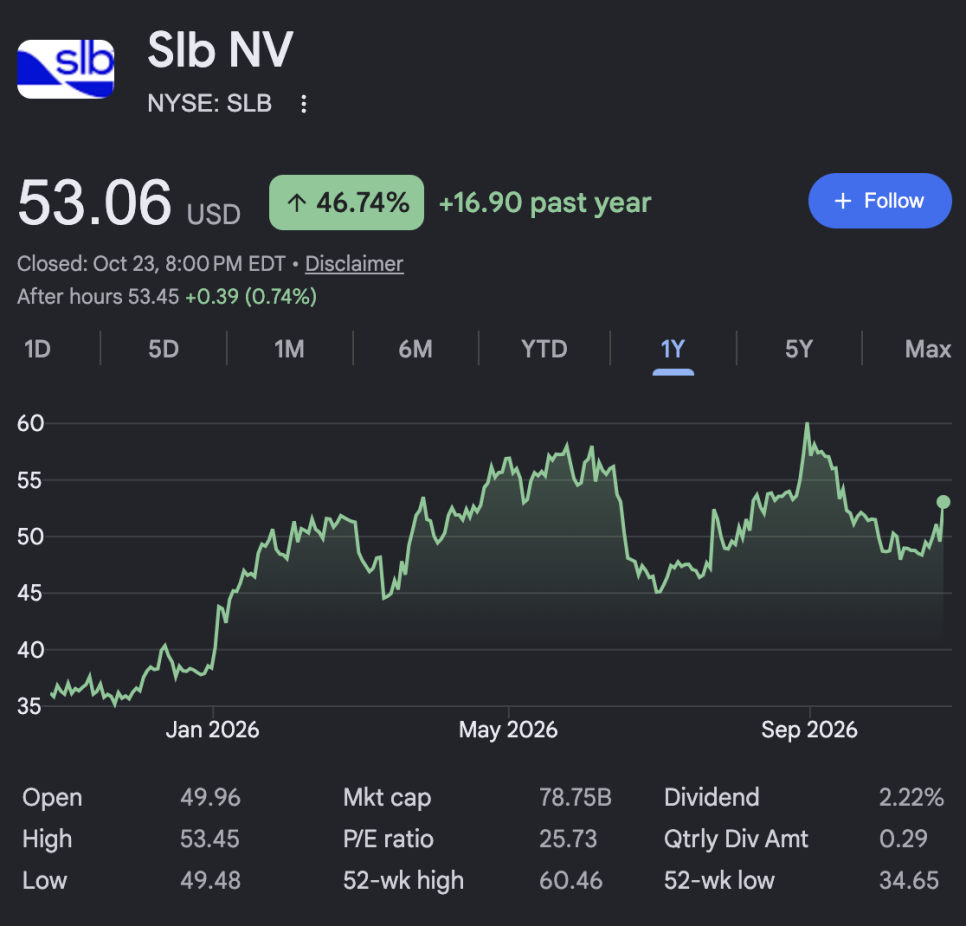
세계 최대 유전 서비스 업체 SLB가 금요일 7.08퍼센트 올랐음.
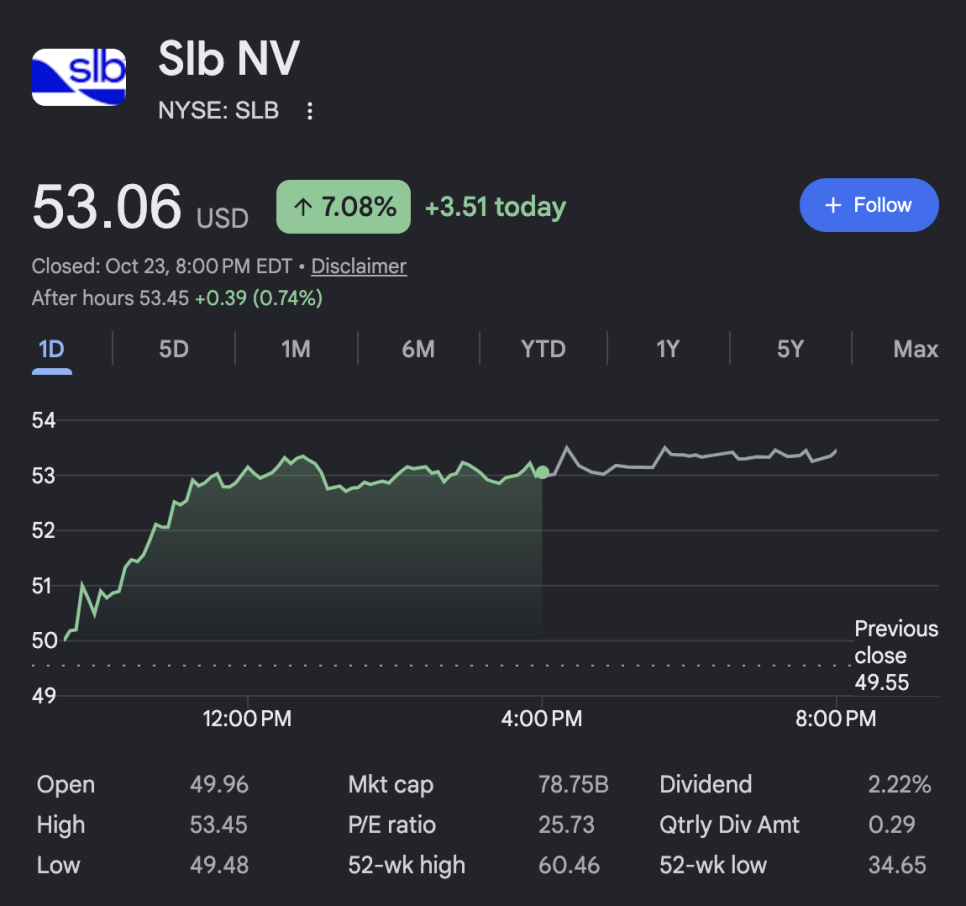
3분기 실적이 예상을 넘었고 유가가 브렌트유 기준 117달러까지 오르는 환경이 겹쳤지만, 이날 투자자들이 가장 주목한 건 AI 데이터센터 사업이었음. 석유 회사가 왜 데이터센터를 말하는지, 이 사업이 얼마나 큰지 짚어보겠음.
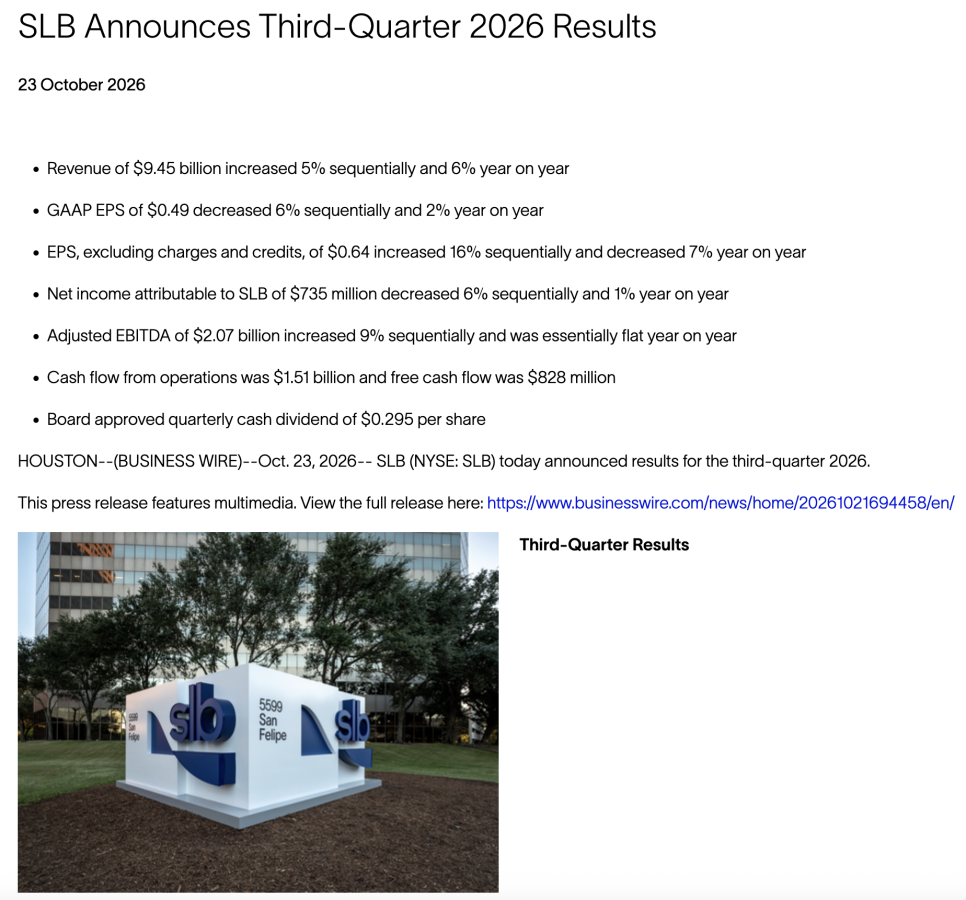
먼저 실적부터 보자. 3분기 매출은 94억 5,000만 달러로 1년 전보다 6퍼센트, 직전 분기보다 5퍼센트 늘었고 시장 예상 약 92억 7,000만 달러를 웃돌았음. 조정 주당순이익은 0.64달러로 예상 0.62달러를 넘었는데, 1년 전 0.69달러보다는 낮았고 4분기 연속 예상을 넘은 기록이었음. 조정 EBITDA 마진은 21.9퍼센트로 직전 분기보다 0.71퍼센트포인트 올랐고, 네 개 사업부 모두 영업이익률이 개선됐음. 지역별로는 북미 매출이 1년 전보다 24퍼센트 늘어 24억 달러였고, 중동은 중동 분쟁으로 인한 혼란에서 점진적으로 회복하면서 직전 분기보다 13퍼센트 늘어 19억 달러였음. 사우디 아람코(Aramco)와는 3년 동안 450개 이상의 유정을 다루는 시추 계약도 확보해서 매출 가시성이 좋아졌다고 회사가 밝혔음. 3분기 영업현금흐름은 15억 1,000만 달러, 잉여현금흐름은 8억 2,800만 달러였고, 올해 설비투자는 약 25억 달러, 자사주 매입은 약 24억 달러로 유지했음. 다만 일반회계기준(GAAP) 주당순이익은 연금 정산 비용과 합병 통합 비용 때문에 0.49달러로 조정치보다 낮았음.
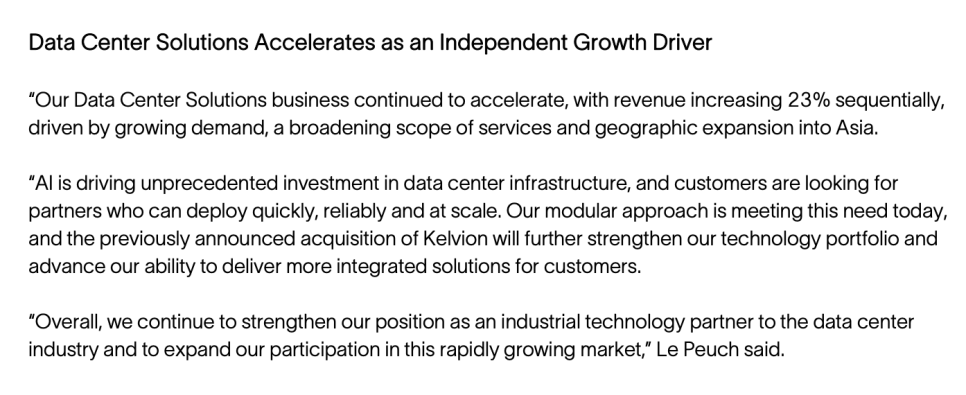
이번 실적에서 가장 눈에 띈 숫자는 데이터센터 솔루션(Data Center Solutions) 사업임. 이 사업의 3분기 매출은 2억 3,000만 달러로 1년 전보다 76퍼센트, 직전 분기보다 23퍼센트 늘었고 아시아로 지역이 확대되고 있음. SLB는 AI 데이터센터를 짓는 데 필요한 모듈형 데이터센터 제조, 전력과 냉각 같은 열 관리 인프라 서비스를 하이퍼스케일러에 제공하고 있음. 쉽게 풀면 원래 유전에서 뜨겁고 압력이 높은 환경을 다루던 기술을 AI 데이터센터의 전력과 냉각 문제를 푸는 데 쓰는 것임. 회사는 이 사업이 올해 말까지 연환산 매출 10억 달러를 넘고, 2027년 말에는 연간 20억 달러의 매출 속도를 낼 것으로 예상한다고 밝혔음. 대표 올리비에 르 푀슈(Olivier Le Peuch)는 이 사업이 앞으로 수년 동안 가장 빨리 성장하는 사업이 될 것이라고 말했음. 아직 전체 매출 94억 5,000만 달러에 비하면 2억 3,000만 달러는 작은 부분이지만 성장 속도가 이 회사의 평가를 바꾸는 중임.
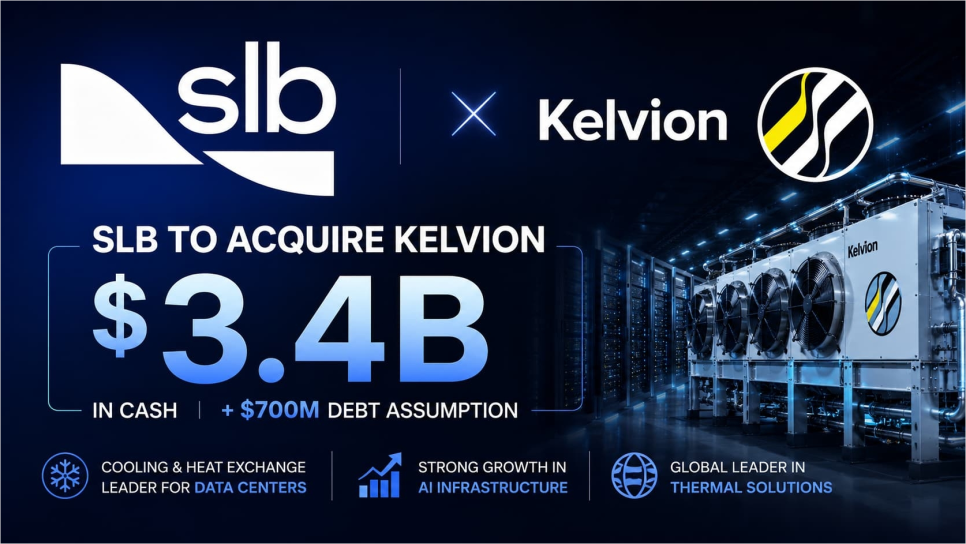
이 사업을 더 키우기 위한 인수도 있음. SLB는 켈비온(Kelvion)을 약 34억 달러 현금으로 인수하기로 했고, 2027년 상반기에 마무리될 예정임. 켈비온은 열 교환 기술을 가진 회사라서 데이터센터의 냉각 능력을 강화하는 데 쓰일 수 있음. AI 칩이 더 뜨거워질수록 냉각이 병목이 되는데, 이 시장에 일찍 자리 잡으려는 포석임.
그렇다고 데이터센터 사업이 모든 면에서 완벽한 건 아님. 회사는 이 사업이 신규 프로젝트의 초기 가동 비용 때문에 아직 전체 이익률을 높여주지는 않는다고 밝혔고, 3분기 이 사업이 포함된 기타 부문의 영업이익은 소폭 줄었음. 즉 매출은 빠르게 늘지만 이익은 규모가 커진 뒤에 따라온다는 구조임. 또 전통 사업의 상황도 봐야 함. 석유와 가스 사업에서 저류층 성능과 시추 서비스 매출은 각각 3퍼센트씩 줄었고, 국제 매출은 인수한 챔피언엑스(ChampionX)를 빼면 1년 전과 거의 같았음. 유가가 높아도 중동 분쟁이 활동을 방해하는 불확실성이 아직 남아 있음.
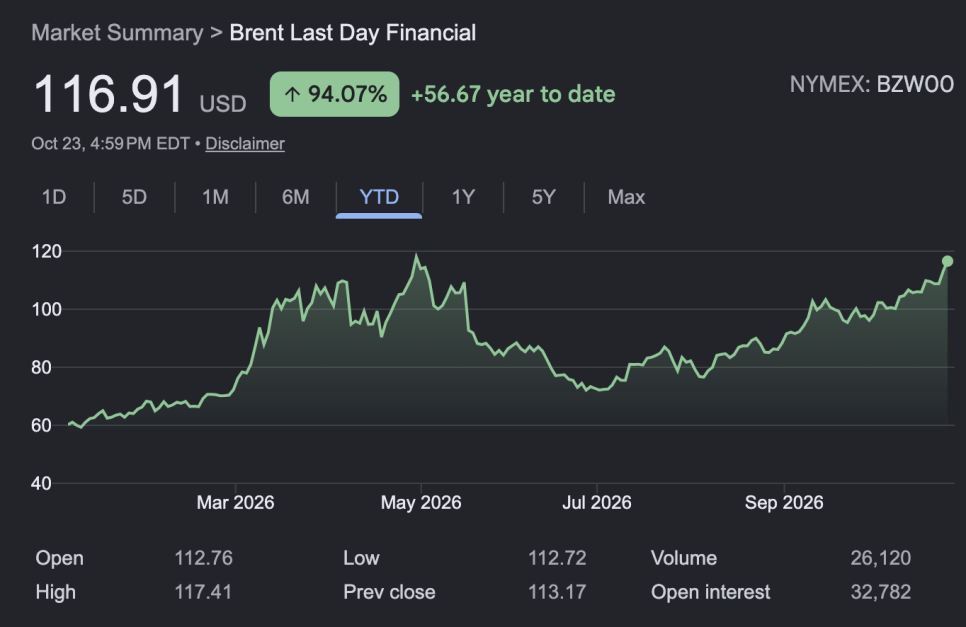
그런 점에서 유가 급등이 SLB에 주는 의미도 단순하지 않음. 브렌트유가 117달러까지 오르면 유전 서비스 수요가 늘 수 있지만, 이 상승이 중동의 공급 차질 공포에서 나온 것이라면 분쟁이 길어질 때는 중동 매출에 부담이 될 수도 있음. 금요일 에너지 섹터는 2.6퍼센트 올라 시장에서 몇 안 되는 상승 업종이었음.
앞으로 볼 지점은 세 가지임. 첫째는 데이터센터 사업이 올해 말 연환산 10억 달러를 넘는지와 2027년 20억 달러 목표가 현실적인지임. 둘째는 이 사업의 이익률이 규모가 커지면서 개선되는지임. 셋째는 켈비온 인수가 승인되고 통합되는 과정에서 비용이 어떻게 나오는지임.
SLB가 금요일에 받은 평가는 이 회사를 유가에 연동된 순환 업종에서 AI 인프라 성장주의 일부로 다시 보게 만든 결과임. 매출의 아주 작은 부분인 데이터센터 사업이 주가를 7퍼센트 끌어올렸다는 건, 시장이 이 사업의 크기보다 성장 속도에 더 높은 값을 매기고 있다는 뜻임.









