


 컨텐츠
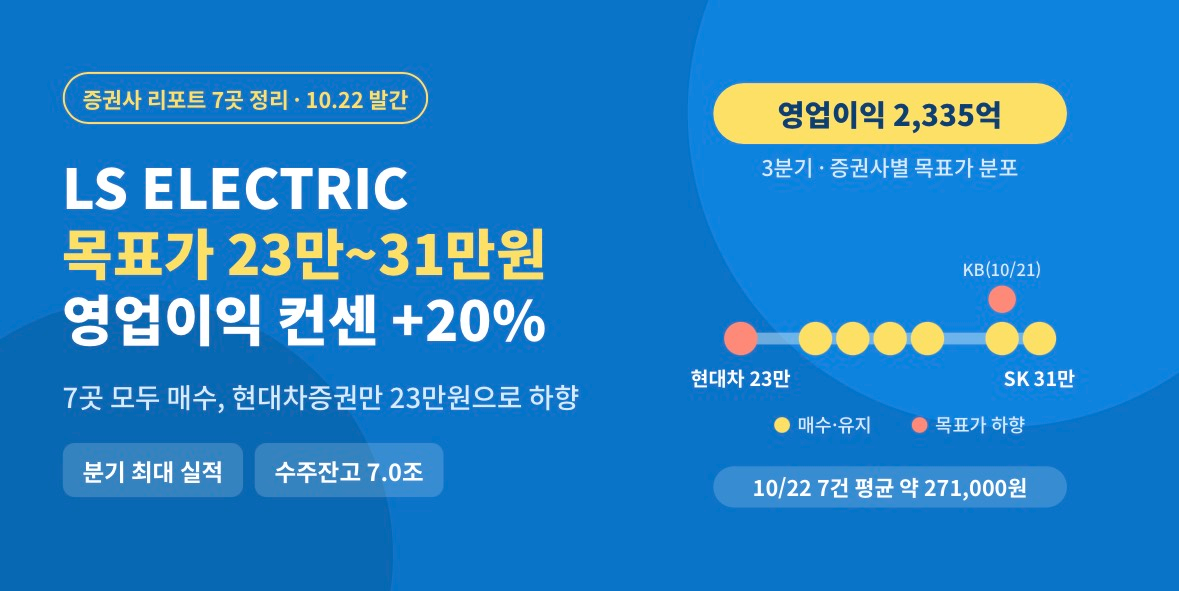










LS ELECTRIC의 3분기 매출은 1조 8,778억원(YoY +54.4%), 영업이익은 2,335억원(YoY +131.6%, 영업이익률 12.4%)으로 분기 최대 실적이자 컨센서스 상회였습니다. 10월 22일 나온 7건은 모두 '매수'지만 목표가는 230,000원부터 310,000원까지 갈렸습니다. 현대차증권은 미국 데이터센터 모라토리엄 등 수요 우려로 글로벌 경쟁사 P/E가 내려간 점을 반영해 목표가를 낮췄습니다.
리포트 한눈에 보기
• SK증권: 매수, 목표주가 310,000원
• 유안타증권: 매수, 목표주가 300,000원
• 미래에셋증권: 매수, 목표주가 280,000원
• 하나증권: 매수 유지, 목표주가 270,000원 유지
• 한화투자증권: 매수, 목표주가 260,000원
• 신한투자증권: 매수, 목표주가 250,000원
• 현대차증권: 매수 유지, 목표주가 230,000원으로 하향
• KB증권(10월 21일, 참고): 매수 유지, 목표주가 300,000원으로 하향(기존 대비 -9.1%)
10월 22일 7건의 단순 평균은 약 271,000원이고, 최고(SK증권)와 최저(현대차증권)는 약 1.35배 차이입니다(정리자 계산). 직전 목표가는 현대차증권과 KB증권 모두 요약에 수치가 없습니다.
1. 3분기 실적: 분기 최대, 컨센서스 상회
• 매출은 1조 8,778억원으로 YoY +54.4%, QoQ +19.1%입니다(유안타증권).
• 영업이익은 2,335억원으로 YoY +131.6%, QoQ +30.8%, 영업이익률 12.4%입니다. 한화투자증권과 미래에셋증권은 YoY를 +131.7%로 적어 반올림 차이가 있습니다.
• SK증권이 제시한 컨센서스(매출 1조 6,748억원, 영업이익 1,939억원) 대비 매출 +12.1%, 영업이익 +20.6%입니다. 한화투자증권은 영업이익이 컨센서스를 20.5%, 미래에셋증권은 20.4% 웃돌았다고 적었습니다.
2. 이익을 끌어올린 곳: 전력인프라
• 전력인프라 영업이익은 1,525억원으로 QoQ +64.5%, 영업이익률 17.1%입니다(유안타증권). 이를 거꾸로 계산하면 전력인프라 매출은 약 8,900억원입니다(1,525억원÷17.1%, 정리자 계산).
• 견인 요인은 미국 데이터센터향 배전반과 국내 고수익 프로젝트(유안타증권), 단납기 제품 출하와 미국향 고마진 물량(미래에셋증권)입니다. 신한투자증권은 배전반과 초고압변압기 매출이 두 배로 늘었고 전력 이익률이 15%라고 적었습니다. 유안타증권의 17.1%와 수치가 다른 이유는 요약만으로는 알 수 없습니다.
• 한화투자증권은 유럽·동남아의 원가 상승분을 판가에 반영하는 효과가 10월부터 적용된다고 짚었습니다.
3. 수주와 일회성 요인
• 하나증권에 따르면 3분기 신규 수주는 1.6조원(YoY +132.9%)이고 데이터센터 비중이 50%를 넘었습니다. 수주잔고는 7.0조원이며, 4분기에는 1조원 후반대의 신규 수주를 전망했습니다. 제목은 '앞을 보면 지금이 제일 나쁜 실적'입니다.
• 미래에셋증권은 변압기 수주잔고가 전분기보다 소폭 줄었지만 고객사 발주 시점 차이로 봤습니다.
• 미국 관세 환급과 중국 사업 구조조정 비용이 비슷한 규모로 함께 잡혀 순영향은 제한적이라는 점을 유안타증권, 한화투자증권, 미래에셋증권이 공통으로 짚었습니다. SK증권은 중국 자회사 영업손실을 485억원으로 적었습니다.
4. 목표가가 갈린 이유
• 현대차증권(230,000원, 하향): 2027년 예상 EPS 5,238원에 목표 P/E 44.2배를 적용했습니다. 곱하면 231,520원으로 목표가와 약 -0.7% 차이입니다(정리자 계산). 목표 P/E는 2027~2029년 EPS 성장률에 Eaton, ABB, Siemens Energy, Schneider Electric의 평균 PEG 2.40배를 반영해 정했습니다. 하향 이유는 미국 데이터센터 모라토리엄 등 전방 수요 우려로 글로벌 경쟁사 P/E가 내려간 점입니다.
• KB증권(300,000원, 하향): P/B-ROE 방식으로 COE 9.8%, 지속가능 ROE 71.4%, 영구성장률 4.0%를 가정했고, 하향 이유는 무위험 이자율 상승분 반영입니다. 기존 목표가는 약 330,000원으로 역산됩니다(정리자 계산).
• 신한투자증권(250,000원): 주가가 고점 대비 49% 하락해 피크아웃 우려가 이미 반영됐다고 분석했습니다.
• 하나증권(270,000원): 2027년 기준 PER 28.8배, PBR 8.0배를 현재 밸류에이션으로 제시했지만 목표가 산출 근거는 요약에 없습니다.
• 나머지 증권사의 산출 근거도 요약에 없습니다.
실적 방향은 같은데 목표가가 갈린 것은 평가 방식 차이로 보입니다. 하향한 두 곳은 실적 추정이 아니라 밸류에이션 가정(경쟁사 배수, 무위험 이자율)을 바꿔 목표가를 낮췄습니다(정리자 해석). 현재가는 목록 머리글, 현대차증권 본문, KB증권 본문이 서로 달라 상승 여력은 인용하지 않았습니다.
5. 체크포인트
1. 미국 데이터센터 투자 둔화 여부(미래에셋증권은 둔화 징후 부재, 현대차증권은 모라토리엄 우려)
2. 4분기 신규 수주 1조원 후반대 달성 여부(하나증권 전망)
3. 변압기 수주잔고 감소가 발주 시점 차이로 끝나는지
4. 10월부터 적용되는 판가 인상 효과
5. 중국 구조조정 비용과 미국 관세 환급이 앞으로도 나타나는지
6. 글로벌 배전기기 경쟁사 P/E와 무위험 이자율 변화
출처 유안타증권, 하나증권, 한화투자증권, 미래에셋증권, SK증권, 신한투자증권, 현대차증권 LS ELECTRIC 리포트 요약(2026.10.22), KB증권 리포트 요약(2026.10.21), StockHub 집계(stockhub.kr)









