


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
AI 과열 우려와 중동 리스크 속에서도 글로벌 자금은 신흥국 주식과 미국 채권으로 꾸준히 들어오고 있습니다. 다만 한국과 대만 증시에서는 외국인 매도세가 이어지고 있습니다.
이에 ‘10월 15일부터 21일까지의 글로벌 투자 자금흐름’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
주간 글로벌 투자 자금흐름 (26년 10월 15일 ~ 21일)
출처 : 국제금융센터 배기원 / 박승민 책임연구원 보고서 참조
01. 주식 : 신흥국 중심 유입 지속
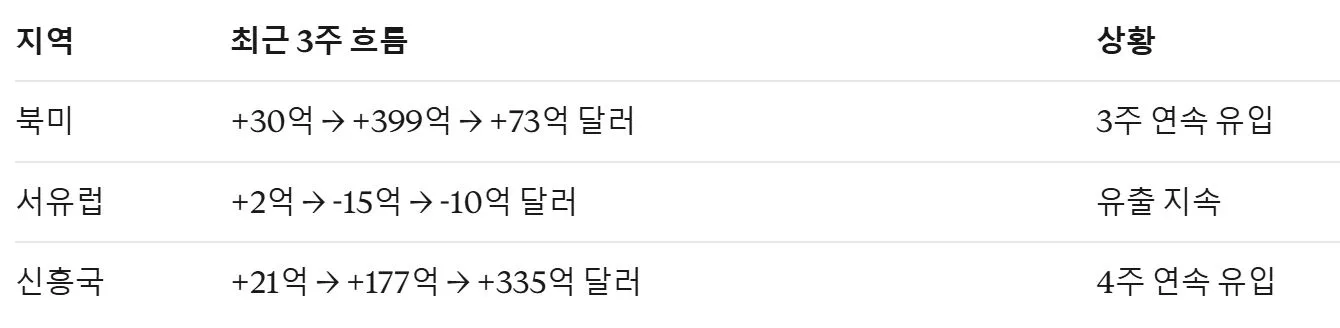
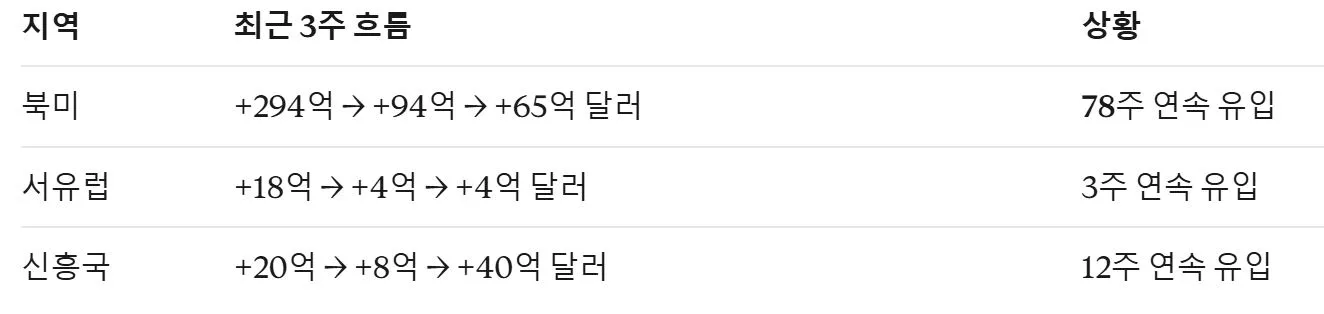
최근 3주간 주식형 펀드 전체 순유입은 +124억 → +645억 → +556억 달러로 이어졌습니다.
1) 북미
AI 과열 우려로 위험을 피하려는 심리가 커지면서 방어주로 자금이 이동했습니다. 3분기 실적 시즌에서는 일부 은행이 채권·외환·원자재(FICC) 트레이딩 부진으로 예상보다 낮은 이익을 냈습니다. 그래도 금융 섹터와 S&P500 전체의 내년 이익 전망은 계속 상향되고 있습니다. (Barclays)
2) 서유럽
에너지 가격과 국채금리가 높은데도 Stoxx Europe 600은 8월 고점 근처까지 회복했습니다. 영국은 예산안 이후 파운드 강세가 이어질 경우, 수출 비중이 큰 대형주(FTSE100)보다 중형주(FTSE250)가 유리할 수 있다는 분석이 나왔습니다. (HSBC)
3) 신흥국
중국 증시는 기술 경쟁력은 뛰어나지만 내수 부진, 과당 경쟁에 따른 수익성 악화, 무역 규제 때문에 반등 동력이 약합니다. 투자심리가 살아나려면 가계소득 개선, 부동산 안정, 과잉경쟁 억제(반내권) 정책, 주주환원 확대가 함께 필요하다는 평가입니다. (JPMorgan)
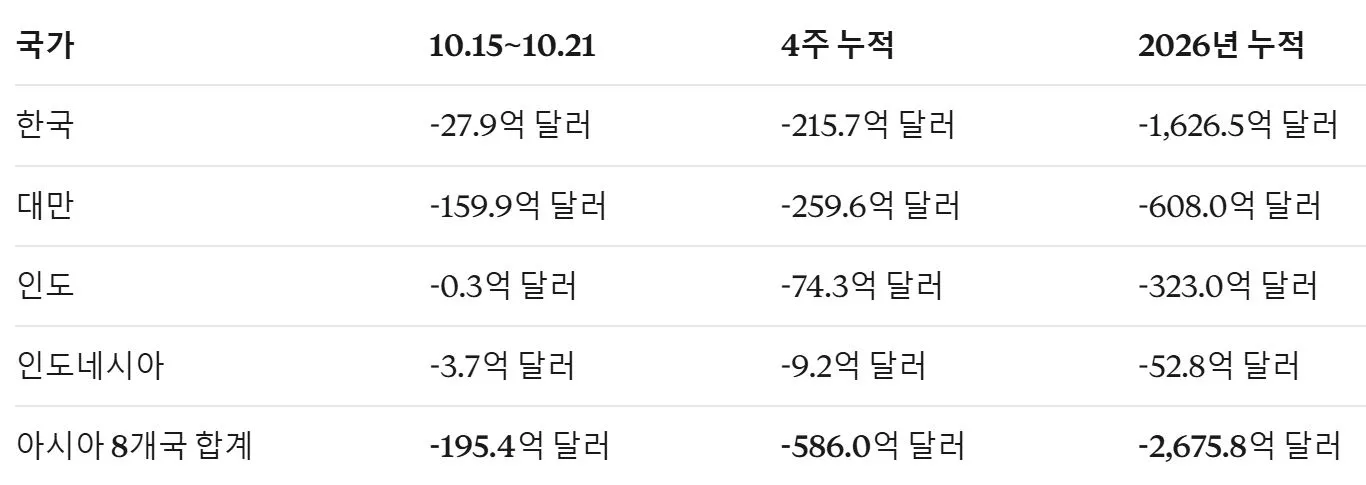
한국은 전주(-85.8억 달러)보다 매도 규모가 크게 줄었습니다. 반면 대만은 매도가 더 커져 이번 주 아시아 유출을 주도했습니다.
02. 채권 : 북미 중심 유입 지속
최근 3주간 채권형 펀드 전체 순유입은 +338억 → +118억 → +121억 달러였습니다.
1) 북미
안전자산 선호에 숏커버링까지 더해지면서 미국 10년물 금리가 5% 아래로 내려왔습니다. 다음 주 연준은 금리를 동결할 것으로 예상되며, 동결 배경을 어떻게 설명할지가 관건입니다. 11월에는 재무부 국채발행계획(QRA)에서 장기물 입찰 규모가 조정되는지 지켜봐야 합니다. (Barclays)
2) 서유럽
프랑스 10년물 금리가 폭력 시위 여파로 심리적 저항선인 5%를 넘었고, 국채 약세가 이탈리아로 번지고 있습니다. 단기 변수는 무디스의 프랑스 등급 재검토와 11월 5일 프랑스 국채 입찰입니다. 독일 국채는 안전자산 수요로 강세지만, 천연가스 가격을 감안하면 고평가라는 분석입니다. (HSBC)
3) 신흥국
필리핀 중앙은행은 시장 예상(0.25%p)보다 큰 0.5%p 금리인상(5.00% → 5.50%)을 단행했습니다. 유가, 비료 가격, 쌀 수입 가격 상승에 따른 물가 압력에 대응한 조치입니다. 물가 상승이 넓게 번질 수 있어 내년 1분기까지 0.75%p 추가 인상이 예상됩니다. (Nomura)
03. 신흥국 CDS·환율 동향 (10.16~10.22)
1) 신용위험(CDS)
인도네시아와 튀르키예를 중심으로 상승했습니다. 주간 평균 변동은 -7bp → +1bp → +4bp였습니다.
2) 통화가치
멕시코와 인도네시아를 중심으로 약세를 보였습니다. 주간 평균 절상률은 +1.0% → 0.0% → **-0.3%**였습니다.
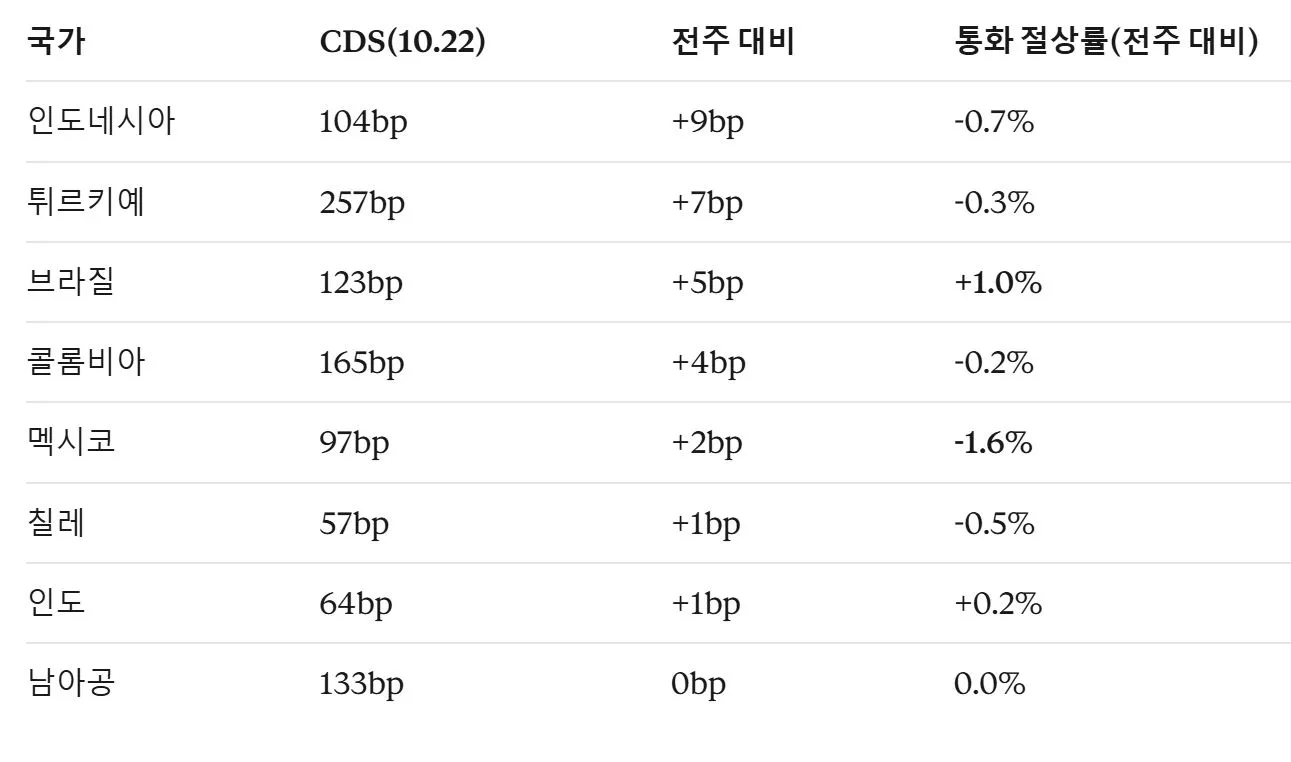
인도네시아는 CDS 상승 폭이 가장 컸고, 통화(루피아)도 달러당 18,000선을 넘었습니다. 멕시코 페소는 하락 폭이 가장 컸습니다. 반면 브라질 헤알은 유일하게 1% 강세를 보였습니다.









